(本文总共约2700字,阅读时间大概6分钟)
在化工品市场里,成本永远是价格的“安全垫”,也是判断行情底部、捕捉趋势拐点的核心依据。
但硫磺这个品种偏偏不走寻常路。
作为炼厂副产物,它没有常规化工品那样清晰的生产成本曲线。
很多人对着价格涨跌一头雾水,根本抓不住成本支撑在哪。
其实想要看懂硫磺成本并不复杂。
只要围绕国内炼厂成本与进口硫磺成本两大主线展开,再配合港口库存、供需差数据交叉验证,就能稳稳锚定硫磺的成本底线与运行中枢。
硫磺并非独立开采的矿产品,而是工业回收副产物。
这一属性从根本决定了它的供应与价格逻辑。
国内硫磺主要有三大生产路径。
国内硫磺是石油炼制、天然气净化、煤化工回收的被动副产物。
与常规化工品不同,硫磺的生产不消耗独立的原料投入。
其“原料”(含硫废气)是炼厂和化工厂在加工原油、天然气或煤炭过程中必然产生的副产品。
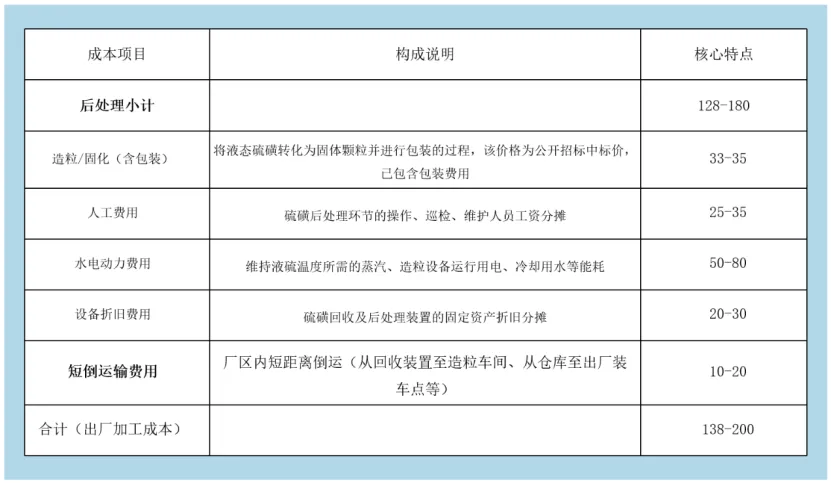
因此,在成本核算上,不核算原油、天然气等原料成本,仅计算后处理与流通环节费用。
国内硫磺出厂成本的计算公式为:
国内硫磺出厂成本 = 后处理分摊费用 + 短倒运输费用需要提醒一点的是,上表数据对应的是固硫成本。
炼厂硫磺回收装置直接产出的是液态硫磺。
若下游客户可直接使用液硫,则无需经过造粒/固化和包装环节,成本仅为人工、水电、折旧和短倒运输,合计约105-165元/吨。
国内硫磺成本最大的特征是不受硫磺自身价格驱动。
炼厂不会因为硫磺涨价而增产,也不会因为跌价而减产。
硫磺产出量完全取决于原油加工量、天然气处理量和煤炭气化量,与硫磺市场价格无关。
成本线长期平稳,不随国际硫磺价格波动,仅作为市场的基础托底支撑。
在行情下跌时,国内成本线是价格的“最后一道防线”;
但在行情上涨时,国内成本无法驱动价格上涨,价格中枢完全由进口成本决定。
我国是全球第一大硫磺消费国,2025年表观消费量达到2033万吨。
尽管近年国内炼厂产能持续扩张,硫磺进口依存度从早年70%以上高位逐步回落。
但2025年依然高达47%,接近一半的供应依赖进口。
这种高对外依存度,决定了国内硫磺价格无法脱离国际市场独立运行——进口成本是牵引国内价格中枢的核心变量。
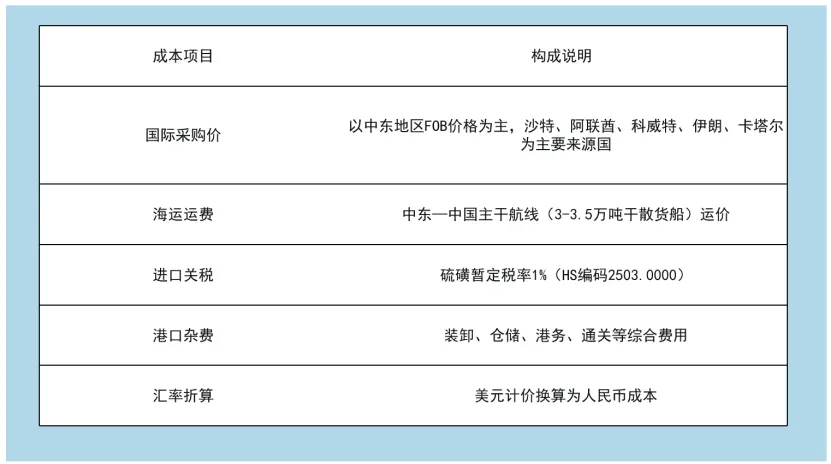
进口硫磺成本构成项目多、弹性大、传导性极强。
其到岸成本的计算公式为:
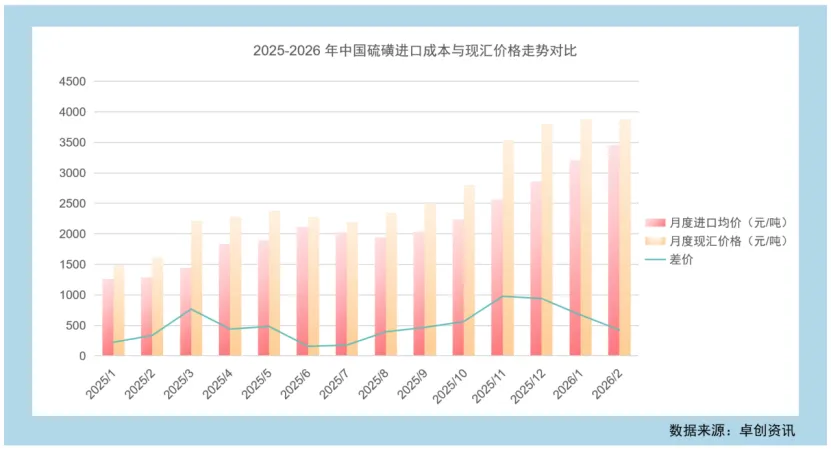
到岸人民币成本=(国际采购价 + 海运费)× 汇率 ×(1 + 关税税率)+ 港口杂费在实际数据应用中,海关统计的月度进口均价(CIF)已包含国际采购价、海运费和保险费,是进口成本计算中最直接的参考数据。
下图展示了2025年至2026年2月期间,月度进口均价与国内月度现汇价格的变化趋势:
2025年初至2026年2月,进口均价从约1262元/吨一路飙升至3454元/吨。
国内现汇价格同步从约1600元/吨上行至3900元/吨,进口成本始终是国内价格运行的核心牵引。
在进口成本持续上行的过程中,国内现汇价格与进口均价之间保持约300元/吨的价差,反映了贸易商的合理利润空间及港口杂费、资金成本等因素。
成本线不等于价格底线——它能否真正对市场形成支撑,取决于两个关键变量:
港口库存和供需差。
库存决定了成本传导的通畅程度。
供需差决定了成本能否从“被动约束”升级为“主动驱动”。
港口是进口硫磺进入国内市场的第一道关口。
库存水位的高低,不仅反映流通货源的松紧,更决定了成本线对价格的约束力度。
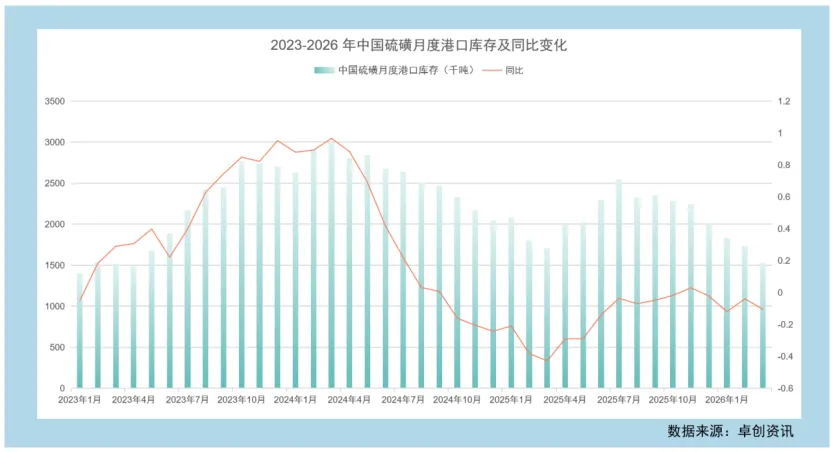
从库存周期来看,2023 年至 2024 年上半年,港口库存持续攀升。
在 2024 年 3 月达到近 300万吨的历史高位,同比增幅一度接近 100%。
在这一阶段,市场的核心矛盾是货源过剩。
进口成本即便有所抬升,贸易商也难以通过提价传导,只能被动压低利润甚至亏本甩货。
此时成本线只是“纸面数据”,对市场几乎没有约束作用,价格完全由库存压力主导。
而从 2024 年下半年开始,港口库存进入持续去化通道。
同比增速快速转负,库存水位一路回落。
2025 年中降至 170万吨附近,2026 年 3 月进一步跌至 153万吨,处于近三年低位。
库存的持续去化,本质上是市场“去冗余、去泡沫” 的过程。
当流通货源从过剩转向紧平衡,贸易商的定价权随之提升,成本线的支撑作用开始显现。
此时进口成本的每一次上涨,都能顺畅传导至现货市场。
成本不再是被动的“安全垫”,而是主动推动价格上行的核心动力。
更深层来看,港口库存的变化,也直接改变了市场对成本的“预期锚”。
高库存时,市场更关注的是“库存压力下的出货价”;
低库存时,市场则更聚焦于“未来进口成本的上行空间”。
成本线的影响力被显著放大。
库存的变化,本质上是供需格局的结果。
而供需差则直接决定了进口成本能否顺畅传导,甚至被放大为价格上涨的驱动力。
2023 年至 2024 年上半年,硫磺市场供需差以正差为主。
供应持续大于需求,市场整体处于宽松状态。
此时即便进口成本出现波动,国内价格也很难同步跟涨。
成本传导存在明显的“阻滞效应”—— 供应过剩的环境下,下游采购商议价权更强,贸易商难以将成本上涨的压力完全转嫁给下游,成本线的支撑被严重削弱。
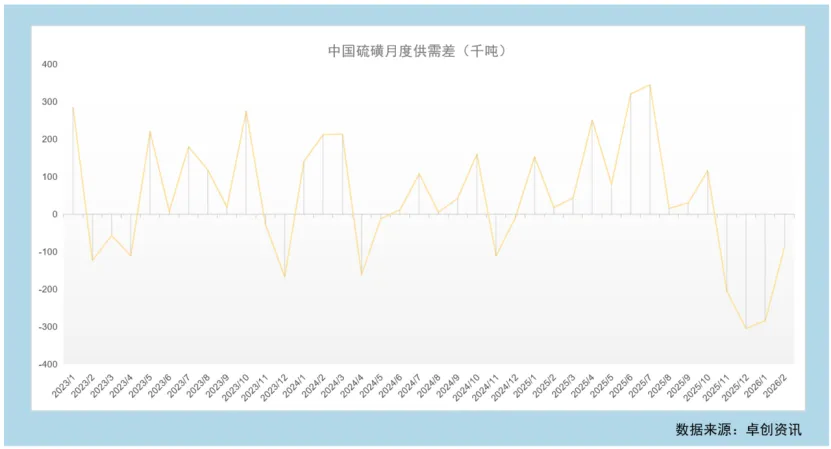
2024 年下半年起,供需格局发生根本性转变,供需差由正转负,市场开始出现持续性缺口。
尤其在 2025 年底至 2026 年初,缺口规模持续扩大,最高达到近 - 30万吨。
在供需缺口的环境下,成本传导的逻辑被彻底改写。
下游采购商为了锁定货源,接受成本上涨的意愿显著提升。
贸易商则能将进口成本的变化完全传导至现货市场,甚至在缺口扩大时,通过抬升报价提前反映未来成本上涨的预期,形成“成本上涨→价格加速上行” 的正向循环。
这种格局变化,本质上是成本传导从“被动约束” 到 “主动驱动” 的切换。
供需宽松时,成本线是价格的“下限”,价格围绕成本线上下震荡。
供需偏紧时,成本线则成为价格的“上行阶梯”,价格会随着成本的抬升不断突破,成本支撑的有效性被供需缺口放大。
成本不是静止的底线,而是由进口定价、库存缓冲、供需放大共同作用的动态体系。
看懂硫磺成本,只需抓住核心:
国内炼厂成本稳守底部,进口成本牵引方向,库存与供需则决定成本能否真正落地为行情动力。
抓住这组逻辑,就能轻松判断硫磺的价格底线与运行趋势。