当前位置:首页>行情>反弹行情下,把握资金共识和产业景气【开源策略韦冀星】

反弹行情下,把握资金共识和产业景气【开源策略韦冀星】

  • 2026-10-12 13:17:01
反弹行情下,把握资金共识和产业景气【开源策略韦冀星】

报告摘要 

● 周度回顾:修复趋势确认,市场风偏显著回暖

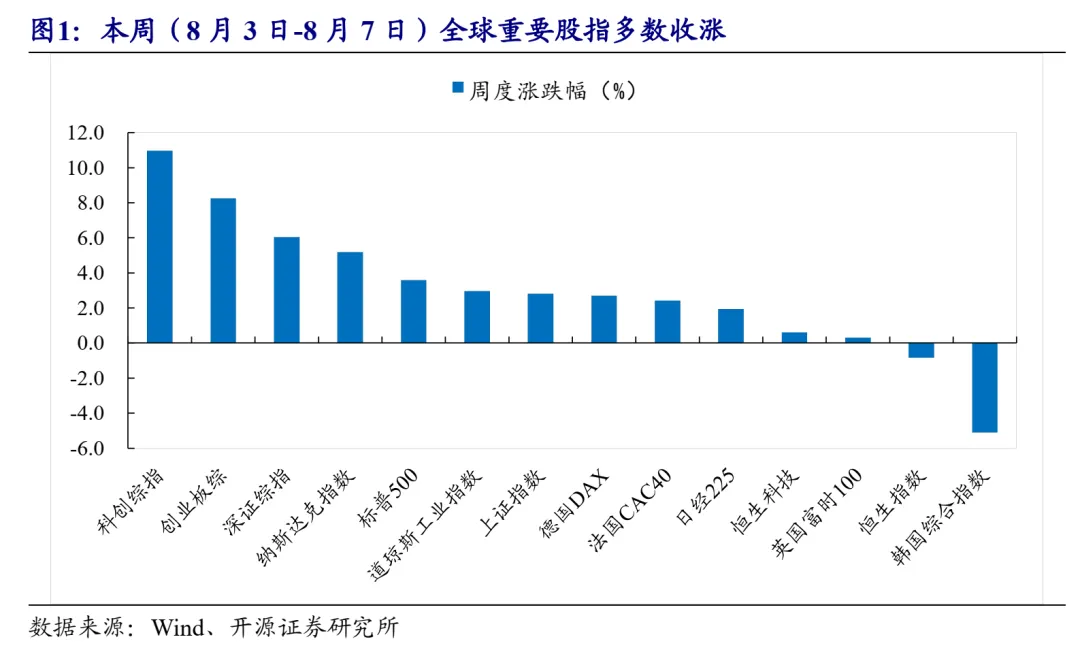
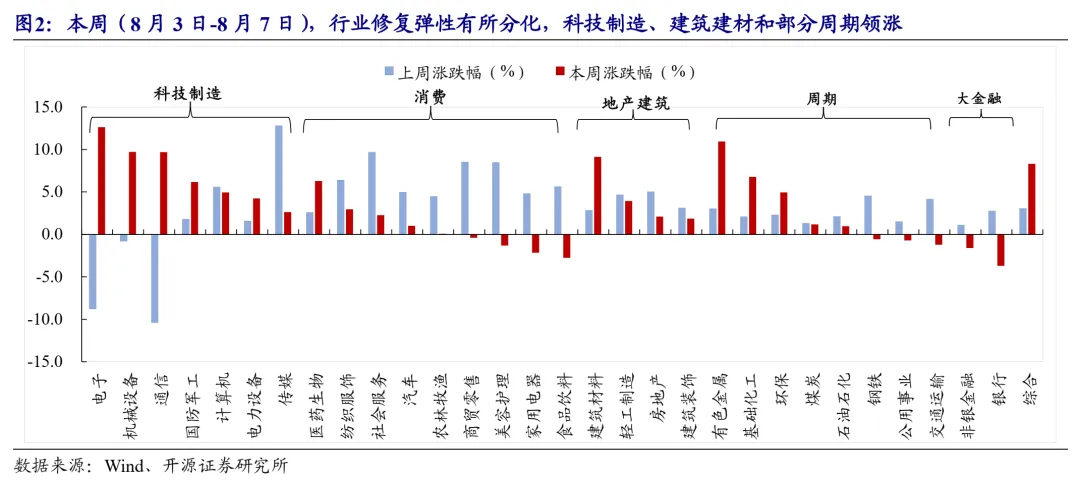
本周(8月3日-8月7日),中美经贸与科技博弈持续升温,但A股对外海风险有所脱敏,修复趋势进一步确认。权益市场表现来看,A股科创和创业板领涨全球主要股指。行业结构上有2点特征:(1)在确认反弹趋势后,周中海外地缘的不确定性和韩国走弱的影响下,科技制造和有色再度成为领涨品种;(2)上周领涨的消费板块有所分化,医药生物受益于药明康德业绩发布后的信心提振,上涨有所加速。上述现象反映资金风险偏好在快速回升,一方面从安全边际最高的品种切向科技制造为代表的弹性品种,另一方面对业绩超预期、景气赛道的定价信心有所修复。

● A股有望进一步向6月中旬平台位修复

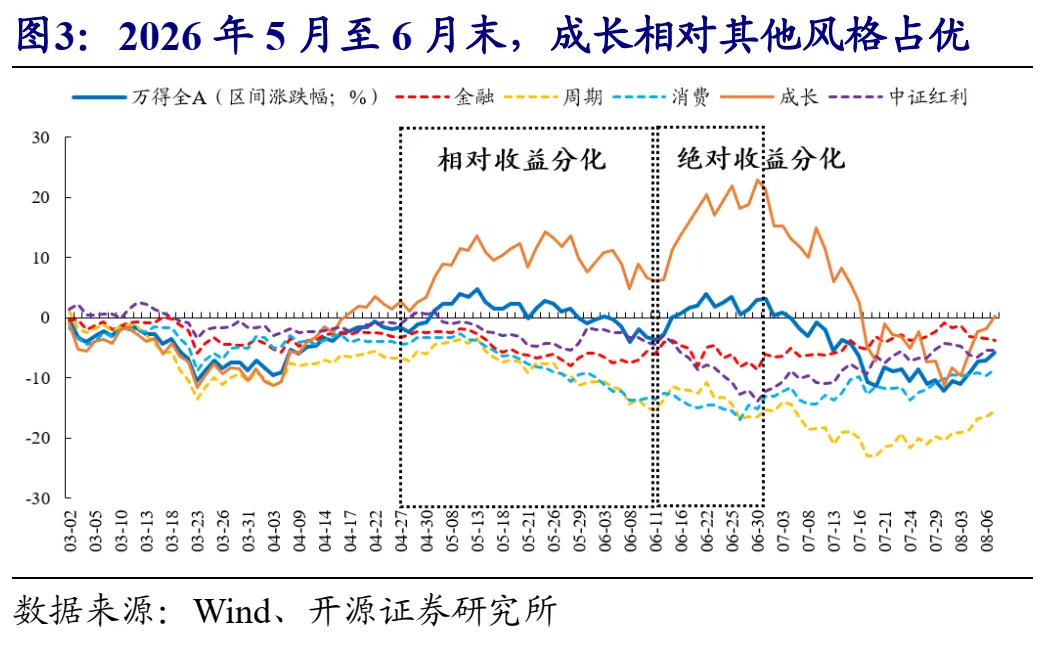
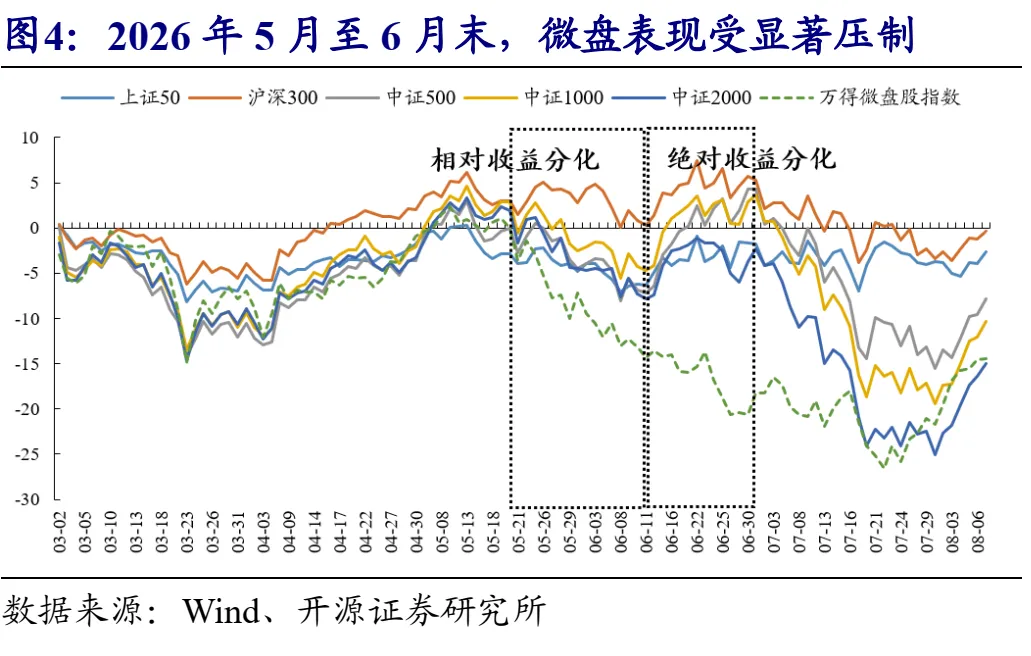
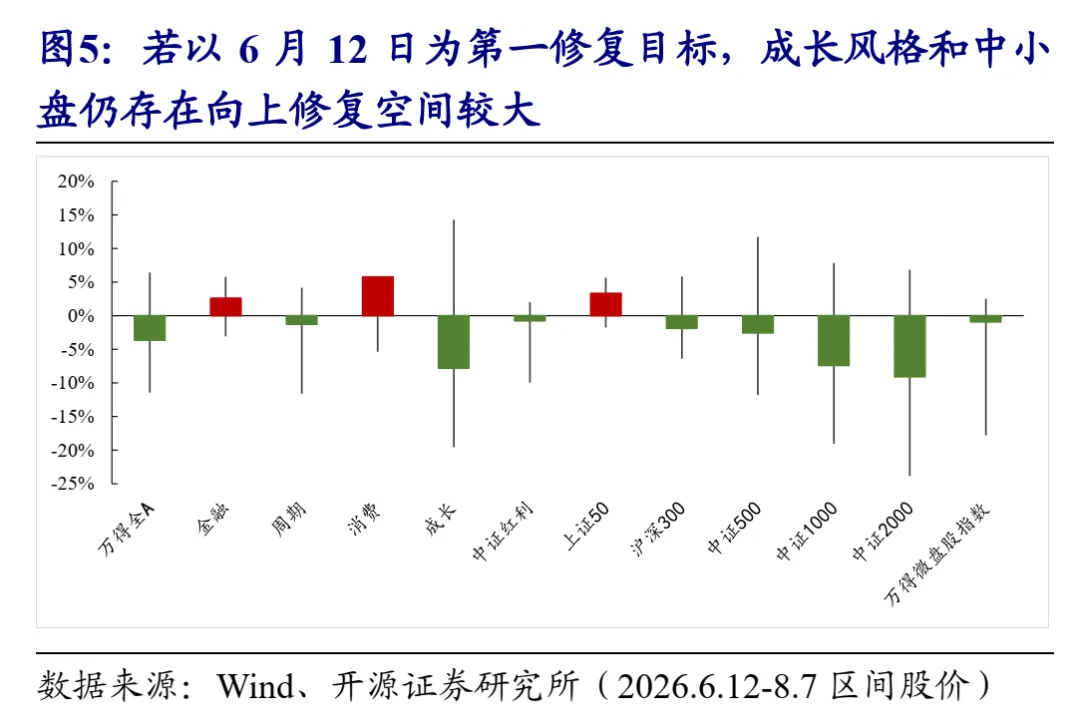
二季度以来,A股结构分化体现在两个阶段:(1)5月初至6月上旬,中美会晤前后相对收益分化,成长风格显著占优,大小盘风格未显著分化、但微盘股受资金虹吸效负反馈显著;(2)6月12日至6月末,资金和情绪推动下,分化进一步强化为绝对收益的劈叉,成长风格向上、其他风格向下,微盘股加速下行、大中小盘震荡上行。

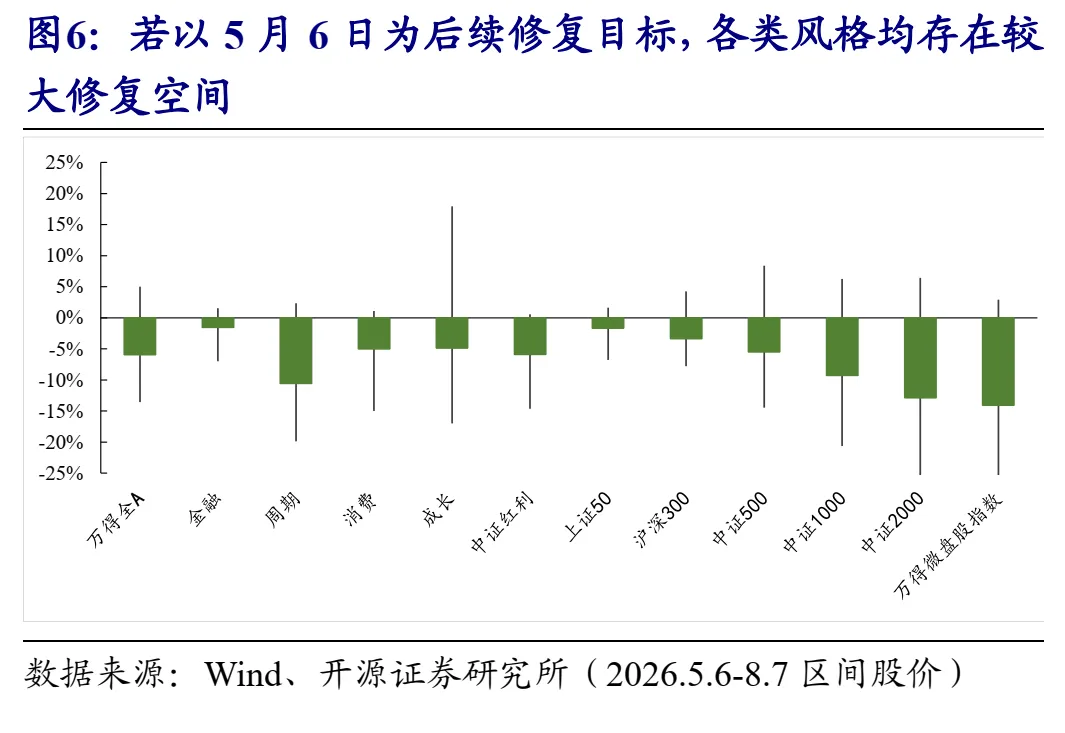
我们认为,短期修复行情有望持续,主要包括两条线索:(1)宽基视角,目前仍处于七月以来海外去杠杆拖累后的修复行情,宽基指数有望率先向6月中旬的平台位作进一步修复。(2)结构上,A股成交额已回暖至2.68万亿(2026.8.7),与6月中旬大致相当,且资金的拥挤交易意愿有所降低。若能维持该成交水平,在指数修复6月中旬点位前,大类板块间不会存在明显强弱差别。

● 投资思路:以成交活跃度为纲、以拥挤度为锚

下一阶段的核心观测变量是成交活跃度能否延续和交易拥挤度能否真正回落至合理区间,将对行业强弱具有较强影响。

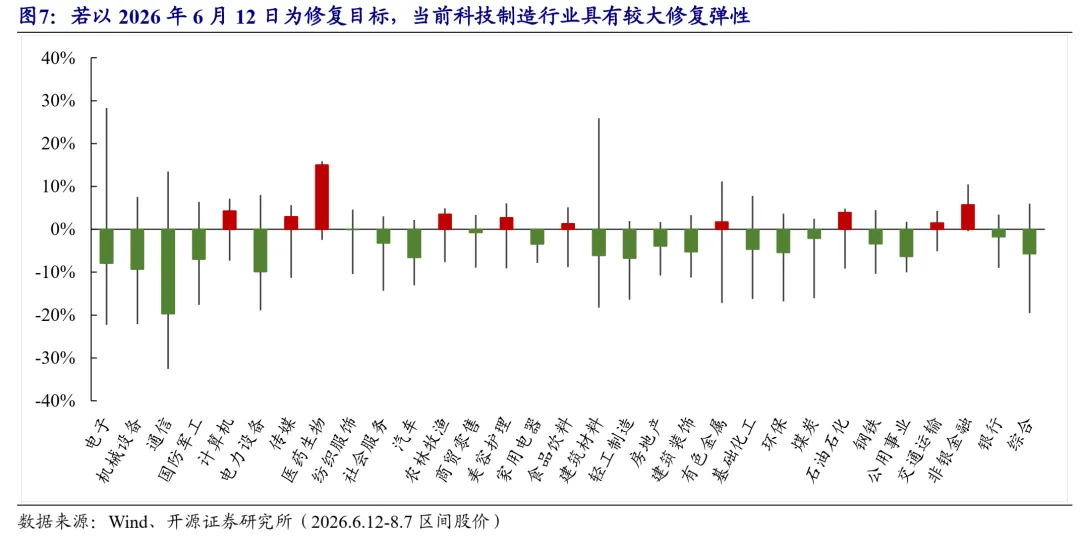
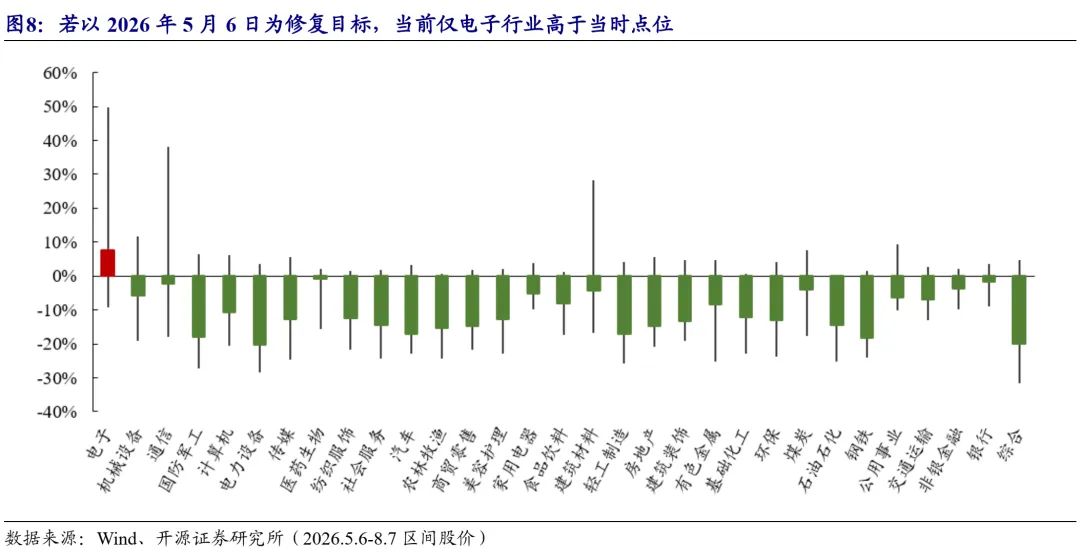
短期结构弹性:在指数修复6月平台点位前,仍可关注已修复6月中旬点位、且仍显著低于5月初、并剔除短期海外地缘风险计价的非AI硬件板块,资金共识、安全边际和可持续性最强:计算机、传媒、医药生物、农林牧渔、美容护理、交通运输。其中,AI应用和创新药方向的弹性预期有望升高。

中期看,牛市逻辑没有被破坏,但需要降低斜率预期。科技中期仍是主线,后续很难再回到全面普涨的强Beta,下一阶段的收益来源将更多来自科技内部的重新筛选,而不是科技板块整体估值继续抬升。配置上重点寻找“二次点火+叙事张力”的交集:(1)国产算力、半导体、PCB等AI硬件链中真正有订单和利润兑现的环节;(2)电力设备、电力、能源金属、液冷等科技外溢形成的新景气方向;(3)商业航天、军工、机器人等具备产业趋势和叙事扩张能力的新方向。

●风险提示:宏观政策超预期变动;地缘风险超预期升级;历史不代表未来。
报告正文

01

周度回顾:修复趋势确认,市场风偏显著回暖

本周(8月3日-8月7日),中美经贸与科技博弈持续升温。针对美方在光模块等领域对华设限及涉华消极举措,商务部公布反制清单,加强无人机等关键物项出口管制,并将多家美实体列入清单,坚定维护中企权益。

从权益市场表现来看,A股科创和创业板领涨全球主要股指。行业结构上有2点特征:(1)在确认反弹趋势后,周中海外地缘的不确定性和韩国走弱的影响下,科技制造和有色再度成为领涨品种;(2)上周领涨的消费板块有所分化,医药生物受益于药明康德业绩发布后的信心提振,上涨有所加速。

我们认为,上述现象反映资金风险偏好在快速回升,一方面从安全边际最高的品种切向科技制造为代表的弹性品种,另一方面对业绩超预期、景气赛道的定价信心有所修复。

02

 A股有望进一步向6月中旬平台位修复

回顾二季度以来市场表现,结构分化体现在两个阶段:(1)5月初至6月上旬,中美会晤前后相对收益分化,成长风格显著占优,大小盘风格未显著分化、但微盘股受资金虹吸效负反馈显著;(2)6月12日至6月末,资金和情绪推动下,分化进一步强化为绝对收益的劈叉,成长风格向上、其他风格向下,微盘股加速下行、大中小盘震荡上行。

我们认为,短期仍处于修复行情,主要包括两条线索——

(1)宽基视角,关键点位可关注4月末市场完成中东地缘风险后的修复位置,其次是6月12日,结构性行情加速分化。目前而言,仍处于七月以来海外去杠杆拖累后的修复行情,宽基指数有望率先向6月中旬的平台位作进一步修复。

(2)结构上,本周A股持续修复接近至6月水平,市场开始关注是否存在修复强度分化的问题。

我们认为,A股成交额已回暖至2.68万亿(2026.8.7),与6月中旬大致相当,且资金的拥挤交易意愿有所降低。若能维持该成交水平,在修复6月中旬点位前,大类板块间不会存在明显强弱差别。

短期而言,已修复6月中旬点位、且仍显著低于5月初的非AI硬件板块,代表反弹共识最强,排除海外地缘扰动下资源品已被计较的景气因素,短期可持续性最值得期待:计算机、传媒、医药生物、农林牧渔、美容护理、交通运输。

03

投资策略:以交投活跃度为纲、以拥挤度为锚

本周是7月反复震荡磨底后修复趋势的确认周,市场风偏回暖和资金回流信号显著增强。考虑到周五(北京时间8月7日晚)美国非农数据的超预期下滑,全球市场对美联储加息预期有望放缓,有望进一步提振市场向6月中旬平台修复的动能。

下一阶段的核心观测变量是成交活跃度能否维持和交易拥挤度能否真正回落至合理区间,会对行业强弱具有较强影响。

短期看,在指数修复6月平台点位前,仍可关注已修复6月中旬点位、且仍显著低于5月初、并剔除短期海外地缘风险计价的非AI硬件板块,资金共识、安全边际和可持续性最强:计算机、传媒、医药生物、农林牧渔、美容护理、交通运输。其中,AI应用和创新药方向的弹性预期有望升高。

中长期视角下,牛市逻辑没有被破坏,但需要降低斜率预期。科技中期仍是主线,后续很难再回到全面普涨的强Beta,下一阶段的收益来源将更多来自科技内部的重新筛选,而不是科技板块整体估值继续抬升。配置上重点寻找“二次点火+叙事张力”的交集:

(1)国产算力、半导体、PCB等AI硬件链中真正有订单和利润兑现的环节;

(2)电力设备、电力、能源金属、液冷等科技外溢形成的新景气方向;

(3)商业航天、军工、机器人等具备产业趋势和叙事扩张能力的新方向。

04

风险提示

宏观政策超预期变动;

地缘政治超预期升级风险;

历史数据不代表未来表现。

详见报告《反弹行情下,把握资金共识和产业景气》

发布日期:2026年8月9日

分析师:韦冀星 S0790524030002

分析师: 曹 晋  S0790526070003

免责申明:

开源证券股份有限公司是经中国证监会批准设立的证券经营机构,具备证券投资咨询业务资格。

本报告仅供开源证券股份有限公司(以下简称“本公司”)的客户使用。本公司不会因接收人收到本报告而视其为客户。本报告是发送给开源证券客户的,属于商业秘密材料,只有开源证券客户才能参考使用,如接收人并非开源证券客户,请及时退回并删除。

本报告是基于本公司认为可靠的已公开信息,但本公司不保证该等信息的准确性或完整性。本报告所载的资料、工具、意见及推测只提供给客户作参考之用,并非作为或被视为出售或购买证券或其他金融工具的邀请或向人做出邀请。本报告所载的资料、意见及推测仅反映本公司于发布本报告当日的判断,本报告所指的证券或投资标的的价格、价值及投资收入可能会波动。在不同时期,本公司可发出与本报告所载资料、意见及推测不一致的报告。客户应当考虑到本公司可能存在可能影响本报告客观性的利益冲突,不应视本报告为做出投资决策的唯一因素。本报告中所指的投资及服务可能不适合个别客户,不构成客户私人咨询建议。本公司未确保本报告充分考虑到个别客户特殊的投资目标、财务状况或需要。本公司建议客户应考虑本报告的任何意见或建议是否符合其特定状况,以及(若有必要)咨询独立投资顾问。在任何情况下,本报告中的信息或所表述的意见并不构成对任何人的投资建议。在任何情况下,本公司不对任何人因使用本报告中的任何内容所引致的任何损失负任何责任。若本报告的接收人非本公司的客户,应在基于本报告做出任何投资决定或就本报告要求任何解释前咨询独立投资顾问。

本报告可能附带其它网站的地址或超级链接,对于可能涉及的开源证券网站以外的地址或超级链接,开源证券不对其内容负责。本报告提供这些地址或超级链接的目的纯粹是为了客户使用方便,链接网站的内容不构成本报告的任何部分,客户需自行承担浏览这些网站的费用或风险。

开源证券在法律允许的情况下可参与、投资或持有本报告涉及的证券或进行证券交易,或向本报告涉及的公司提供或争取提供包括投资银行业务在内的服务或业务支持。开源证券可能与本报告涉及的公司之间存在业务关系,并无需事先或在获得业务关系后通知客户。

本报告的版权归本公司所有。本公司对本报告保留一切权利。除非另有书面显示,否则本报告中的所有材料的版权均属本公司。未经本公司事先书面授权,本报告的任何部分均不得以任何方式制作任何形式的拷贝、复印件或复制品,或再次分发给任何其他人,或以任何侵犯本公司版权的其他方式使用。所有本报告中使用的商标、服务标记及标记均为本公司的商标、服务标记及标记。

最新文章

随机文章