当前位置:首页>行情>看懂价格转折,把握行情节奏

看懂价格转折,把握行情节奏

  • 2026-10-15 09:15:50
看懂价格转折,把握行情节奏

打开行情软件,很多人会陷入一种焦虑:价格明明在涨,刚追进去就回调;看着要跌,割肉后却反弹。问题的根源,往往不是判断错了方向,而是没看清价格在转折前后的结构变化。

如果把市场比作一场拔河比赛,多方和空方轮流发力,绳子上的标记(价格)来回移动。什么时候该出手,不取决于绳子现在偏哪边,而取决于发力的一方是否已经力竭,另一方是否正在接管。今天要讲的这套方法,核心就是帮你识别这个「接管」的瞬间。

一个指标,解决三个难题

普通投资者常用的工具,往往功能单一:有的只看趋势,有的只看成交量,有的只画支撑压力。图表上堆满指标,不仅眼花缭乱,还容易互相矛盾。

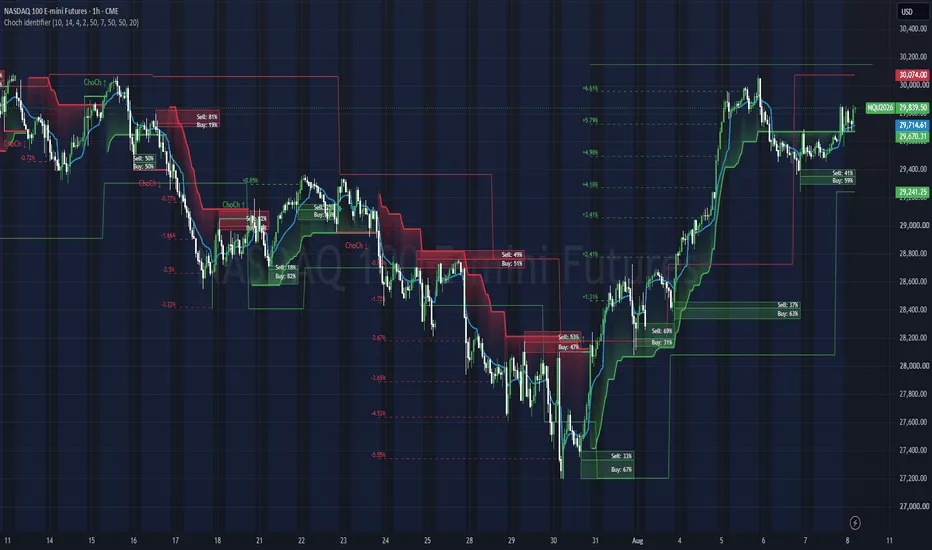
这套方法的设计初衷,是把三样东西整合在一起:价格结构、订单密集区和成交量加权均价。听起来复杂,其实可以拆开理解:

  • 价格结构:行情上涨时,高点不断抬高、低点也不断抬高,这是多方占优的结构;反过来,高点不断降低、低点也不断降低,则是空方占优。结构被打破的那一刻,就是转折信号。
  • 订单密集区:价格在某个区间停留越久、成交越活跃,说明多空双方在这个位置堆积了大量筹码。这个区域就像拔河时地面上的标记线,价格一旦离开再回来,往往会遇到明显阻力或支撑。
  • 成交量加权均价:这是市场参与者的平均持仓成本线。价格在其上方,说明多数人盈利,心态偏乐观;跌到其下方,则多数人被套,抛压容易集中出现。

把这三点放在一张图上,等于同时看到了「力量对比」「密集成交区」和「平均成本线」,不需要来回切换工具,就能快速判断当前处于什么阶段。

转折点怎么抓?看结构破位

很多人喜欢猜顶摸底,结果常常抄在半山腰。这套方法给的思路是:不预测转折,只确认转折。

当价格沿着某个方向运行,结构没有破坏之前,默认趋势延续。只有当出现以下情况,才提示转折可能发生:

  • 上升结构中,价格跌破前一个回调低点,说明多方没能守住阵地,空方力量开始占优;
  • 下降结构中,价格突破前一个反弹高点,说明空方压制失效,多方正在夺回主动权。

这个逻辑类似于开车:只要前车一直沿当前车道行驶,你就跟着走;当前车突然变道压线,你才需要减速并重新评估路况。结构破位不是让你立刻反向操作,而是提醒你:原有的剧本需要修改了。

位置比方向更重要

很多投资者把精力花在预测明天涨跌上,却忽略了更重要的问题:当前价格处于什么位置?是高位追涨区,还是低位布局区?是成本线附近的争夺区,还是远离成本线的惯性区?

这套方法的价值在于,它把「位置」变成了可视化的信息。当价格运行到前期密集成交区附近,结合结构是否破位,你会更清楚这里大概率是继续突破,还是遇阻回落。当价格偏离成交量加权均价过远,无论趋势多强,都意味着短期情绪可能过热,回调概率在上升。

看清当下位置,比预测未来更重要。因为位置决定了你的风险收益比,决定了该重仓还是轻仓,决定了止损该放哪里。方向可以看错,但位置不能站错——站错了位置,看对了方向也可能被中途震出局。

把复杂留给自己,把简单留给操作

这套方法的另一大好处,是把多个工具合并成一个,减少了信息过载带来的决策干扰。对普通投资者而言,图表越简洁,执行越果断。当结构、成交密集区、成本线三者共振时,信号的质量往往更高;当它们互相矛盾时,则提示当前处于混沌期,观望也是策略。

市场永远在变化,但人性不变。每一次转折,都是旧力量衰竭、新力量崛起的过程。学会识别这个过程,你就掌握了行情节奏的密码。你不必每次都赢,但你可以每次都站在概率更有利的一边。


原文链接:https://www.tradingview.com/script/jjDJ98zA-Choch-identifier/

风险提示:本文内容仅供学习交流与技术研究参考,不构成任何投资建议或交易依据。文中描述的策略逻辑基于历史数据与理论模型,历史表现不代表未来收益。市场存在不可预知的风险,任何交易决策都可能产生亏损。请投资者结合自身风险承受能力,独立审慎做出判断,必要时咨询专业机构。过往业绩不预示未来结果,请勿盲目跟单操作。

策略逻辑 Python 复现(学习用)

# ============================================================# 免责声明:本代码由 AI 依据 TradingView 脚本的名称与文字描述推断生成(未获取到原始 Pine 源码),# 仅供个人学习与研究,仅供参考;数据为随机生成,非真实行情。# 不保证与原策略完全一致,请勿据此进行任何实盘或投资决策。# ============================================================import numpy as npimport pandas as pd# ============================================================# ChoCh Identifier 近似复现(推断实现)# 基于描述推断核心逻辑:#   1. 市场结构(ChoCh):使用分形摆动点 + ATR 动态止损判断结构转变#   2. 订单块(Order Block):基于 ChoCh 方向识别最后反向K线,并统计量能#   3. 支撑阻力线(S/R):基于摆动高低点绘制水平线#   4. VWAP:标准成交量加权平均价# 所有逻辑均为推断实现,非原始 Pine 源码# ============================================================def calculate_atr(df, period=14):    """计算 ATR(平均真实波幅)"""    high = df['high'].values    low = df['low'].values    close = df['close'].values    tr = np.zeros(len(df))    tr[0] = high[0] - low[0]    for i in range(1, len(df)):        tr[i] = max(high[i] - low[i],                    abs(high[i] - close[i-1]),                    abs(low[i] - close[i-1]))    atr = pd.Series(tr).rolling(window=period, min_periods=1).mean().values    return atrdef find_swing_points(df, left=3, right=3):    """识别摆动高低点(分形)"""    high = df['high'].values    low = df['low'].values    n = len(df)    swing_high = np.zeros(n, dtype=bool)    swing_low = np.zeros(n, dtype=bool)    for i in range(left, n - right):        # 摆动高点:中间K线最高,左右各 right 根K线更低        if high[i] == max(high[i-left:i+right+1]):            swing_high[i] = True        # 摆动低点:中间K线最低,左右各 right 根K线更高        if low[i] == min(low[i-left:i+right+1]):            swing_low[i] = True    return swing_high, swing_lowdef detect_choch(df, atr, swing_high, swing_low, lookback=5, atr_mult=2.0):    """    推断 ChoCh 逻辑:    - 维护一个动态趋势方向(基于最近摆动点突破)    - 当价格突破最近摆动点且伴随 ATR 过滤时,视为 ChoCh 信号    - 返回趋势方向数组(1=多头,-1=空头)和信号标记    """    n = len(df)    trend = np.zeros(n, dtype=int)    signals = np.zeros(n, dtype=int)  # 1=看多ChoCh, -1=看空ChoCh, 0=无    # 初始化趋势为 1(假设初始为多头)    current_trend = 1    # 记录最近摆动高低点    last_swing_high = -np.inf    last_swing_low = np.inf    for i in range(n):        # 更新最近摆动点        if swing_high[i]:            last_swing_high = df['high'].values[i]        if swing_low[i]:            last_swing_low = df['low'].values[i]        # 只在有足够历史时判断        if i >= lookback:            # 多头趋势:价格突破最近摆动高点            if current_trend == 1:                if df['close'].values[i] > last_swing_high + atr_mult * atr[i]:                    # 确认多头延续,无信号                    pass                elif df['close'].values[i] < last_swing_low - atr_mult * atr[i]:                    # 跌破最近摆动低点 -> 空头 ChoCh                    current_trend = -1                    signals[i] = -1            # 空头趋势            else:                if df['close'].values[i] < last_swing_low - atr_mult * atr[i]:                    pass                elif df['close'].values[i] > last_swing_high + atr_mult * atr[i]:                    # 突破最近摆动高点 -> 多头 ChoCh                    current_trend = 1                    signals[i] = 1        trend[i] = current_trend    return trend, signalsdef identify_order_blocks(df, trend, signals, atr, min_volume_ratio=1.2):    """    推断订单块逻辑:    - 在 ChoCh 信号出现时,记录最后一根反向K线作为订单块    - 多头订单块:ChoCh 看多前最后一根阴线    - 空头订单块:ChoCh 看空前最后一根阳线    - 统计订单块内买卖量比,并在价格完全突破后标记失效    """    n = len(df)    order_blocks = []  # 存储 (起始索引, 结束索引, 类型, 是否有效)    # 寻找信号点并回溯订单块    for i in range(1, n):        if signals[i] != 0:            # 回溯找到最后一根反向K线            if signals[i] == 1:  # 多头 ChoCh,找最后一根阴线                for j in range(i-1, max(-1, i-10), -1):                    if df['close'].values[j] < df['open'].values[j]:                        # 订单块从 j 到 i-1                        ob_start = j                        ob_end = i - 1                        # 计算量比                        buy_vol = df['volume'].values[ob_start:ob_end+1][df['close'].values[ob_start:ob_end+1] > df['open'].values[ob_start:ob_end+1]].sum()                        sell_vol = df['volume'].values[ob_start:ob_end+1][df['close'].values[ob_start:ob_end+1] <= df['open'].values[ob_start:ob_end+1]].sum()                        vol_ratio = buy_vol / max(sell_vol, 1e-10)                        if vol_ratio > min_volume_ratio:                            order_blocks.append([ob_start, ob_end, 'bull', True])                        break            elif signals[i] == -1:  # 空头 ChoCh,找最后一根阳线                for j in range(i-1, max(-1, i-10), -1):                    if df['close'].values[j] > df['open'].values[j]:                        ob_start = j                        ob_end = i - 1                        buy_vol = df['volume'].values[ob_start:ob_end+1][df['close'].values[ob_start:ob_end+1] > df['open'].values[ob_start:ob_end+1]].sum()                        sell_vol = df['volume'].values[ob_start:ob_end+1][df['close'].values[ob_start:ob_end+1] <= df['open'].values[ob_start:ob_end+1]].sum()                        vol_ratio = sell_vol / max(buy_vol, 1e-10)                        if vol_ratio > min_volume_ratio:                            order_blocks.append([ob_start, ob_end, 'bear', True])                        break    # 检查订单块是否被完全突破(失效)    for ob in order_blocks:        start, end, typ, valid = ob        if not valid:            continue        # 获取订单块最高/最低价        if typ == 'bull':            ob_high = df['high'].values[start:end+1].max()            # 如果价格跌破订单块最低点,则失效            if df['close'].values[-1] < df['low'].values[start:end+1].min():                ob[3] = False        else:            ob_low = df['low'].values[start:end+1].min()            if df['close'].values[-1] > df['high'].values[start:end+1].max():                ob[3] = False    return order_blocksdef calculate_vwap(df, period=None):    """计算 VWAP(标准实现)"""    typical_price = (df['high'] + df['low'] + df['close']) / 3    vol = df['volume']    if period is None:        # 全周期 VWAP        cum_vol = vol.cumsum()        cum_tp_vol = (typical_price * vol).cumsum()        vwap = cum_tp_vol / cum_vol.replace(0, np.nan)    else:        # 滚动 VWAP        cum_vol = vol.rolling(period, min_periods=1).sum()        cum_tp_vol = (typical_price * vol).rolling(period, min_periods=1).sum()        vwap = cum_tp_vol / cum_vol.replace(0, np.nan)    return vwap.valuesdef generate_sr_lines(df, swing_high, swing_low, lookback=20):    """    推断支撑阻力线:    - 基于摆动点,将最近 lookback 根K线内的摆动高低点作为 S/R 水平    - 返回支撑位和阻力位数组(每个K线对应的最近水平)    """    n = len(df)    support_levels = np.full(n, np.nan)    resistance_levels = np.full(n, np.nan)    for i in range(n):        # 取最近 lookback 根K线内的摆动点        start = max(0, i - lookback)        window_high = df['high'].values[start:i+1]        window_low = df['low'].values[start:i+1]        sw_high_idx = np.where(swing_high[start:i+1])[0] + start        sw_low_idx = np.where(swing_low[start:i+1])[0] + start        if len(sw_high_idx) > 0:            resistance_levels[i] = df['high'].values[sw_high_idx].max()        if len(sw_low_idx) > 0:            support_levels[i] = df['low'].values[sw_low_idx].min()    return support_levels, resistance_levelsdef main():    # 生成随机游走 OHLCV 数据(300根K线)    np.random.seed(42)    n = 300    returns = np.random.normal(0.0005, 0.02, n)    close = 100 * np.exp(np.cumsum(returns))    open_ = np.concatenate([[close[0]], close[:-1]]) * (1 + np.random.normal(0, 0.005, n))    high = np.maximum(open_, close) * (1 + np.abs(np.random.normal(0, 0.01, n)))    low = np.minimum(open_, close) * (1 - np.abs(np.random.normal(0, 0.01, n)))    volume = np.random.randint(1000, 10000, n).astype(float)    df = pd.DataFrame({        'open': open_,        'high': high,        'low': low,        'close': close,        'volume': volume    })    # 计算指标    atr = calculate_atr(df, period=14)    swing_high, swing_low = find_swing_points(df, left=3, right=3)    trend, signals = detect_choch(df, atr, swing_high, swing_low, lookback=5, atr_mult=2.0)    order_blocks = identify_order_blocks(df, trend, signals, atr, min_volume_ratio=1.2)    vwap = calculate_vwap(df, period=None)    support, resistance = generate_sr_lines(df, swing_high, swing_low, lookback=20)    # 添加结果到 DataFrame    df['atr'] = atr    df['trend'] = trend    df['choch_signal'] = signals    df['vwap'] = vwap    df['support'] = support    df['resistance'] = resistance    # 打印最近10行    print("=== 最近10根K线数据 ===")    print(df[['open', 'high', 'low', 'close', 'volume', 'atr', 'trend', 'choch_signal', 'vwap', 'support', 'resistance']].tail(10).to_string())    # 信号统计    print("\n=== 信号统计 ===")    bull_signals = np.sum(signals == 1)    bear_signals = np.sum(signals == -1)    print(f"看多 ChoCh 信号次数: {bull_signals}")    print(f"看空 ChoCh 信号次数: {bear_signals}")    print(f"总信号次数: {bull_signals + bear_signals}")    # 订单块统计    valid_obs = [ob for ob in order_blocks if ob[3]]    print(f"\n有效订单块数量: {len(valid_obs)}")    for ob in valid_obs[:5]:  # 只显示前5个        print(f"  订单块: 起始索引 {ob[0]}, 结束索引 {ob[1]}, 类型 {ob[2]}")    # 趋势分布    print("\n=== 趋势分布 ===")    unique, counts = np.unique(trend, return_counts=True)    for u, c in zip(unique, counts):        direction = "多头" if u == 1 else "空头"        print(f"  {direction}: {c} 根K线 ({c/len(trend)*100:.1f}%)")    print("\n脚本执行完成(退出码 0)")if __name__ == "__main__":    main()

最新文章

随机文章