当前位置:首页>行情>BE腰斩CRO招人!续标搅动仿制药行情

BE腰斩CRO招人!续标搅动仿制药行情

  • 2026-10-15 14:48:25
BE腰斩CRO招人!续标搅动仿制药行情
☝ 点击上方 一键预约 ☝
灿观医药热点  洞察行业趋势
前两年,如果你问一个做仿制药CRO的人行业怎么样,大概率会听到两个词:降价、停项。
尤其是BE。
过去一个项目还能谈出不错的价格,现在行业一线反馈普遍是:不少常规BE项目的报价,已经压到此前高位的二分之一到三分之二左右。药学研究同样卷得厉害,客户比价越来越狠,CRO为了抢项目,毛利空间被一层层往下挤。
按这个逻辑,CRO应该继续躺平才对。
但2026年以来,市场却出现了一个挺有意思的反差:
价格还在低位,项目却开始多了。
一些此前暂停立项的仿制药重新启动;围绕第1—8批国采接续品种,药企重新评估产品价值;部分成熟项目的转让价格甚至明显抬升。市场上还有消息称,某些左氨氯地平项目的整体转让报价已经到了1000万—1200万元级别。
与此同时,一些CRO重新出现招聘需求。
所以问题来了:
仿制药CRO,真的要回来了?
01
315个续标品种,
把一批“老药”重新算活了
2026年2月,国家组织集采药品协议期满品种接续采购中选结果正式公布,3月起陆续落地。福建医保局明确,本轮接续采购共涉及315个品种;江苏等地的采购周期则延续至2028年12月31日。
这意味着什么?
以前很多企业看一个老仿制药,第一反应是:
“都集采多少年了,现在再做还有什么意义?”
现在这句话,需要重新算一遍。
因为这次接续采购并不是简单地把上一轮结果延期,而是引入了一套更明确的“价格—带量”机制。
按照官方采购文件,企业申报价与询价基准的比值不超过70%,基础带量比例可以达到100%;在70%—100%之间,对应80%;100%—120%对应50%;超过120%,基础带量比例为30%。
更关键的是,计算完约定采购量后产生的剩余量,医疗机构可以在“报价不高于询价基准”的中选企业中再次选择。
这就把过去简单的“有没有中标”,变成了一道更复杂的生意题:
我用什么价格进去?能拿多少量?生产成本多少?未来三年能够消化多少?
对于药企而言,最大的变化并不是利润突然变高,而是商业化的不确定性下降了一部分。
行业流传的非中选报量统计更能说明问题。氯吡格雷口服常释剂型非中选报量约19.21亿,二甲双胍口服常释剂型约14.55亿,阿托伐他汀约13.17亿,甲钴胺和二甲双胍缓释剂型同样超过10亿。
这些数字未必意味着“谁进去谁赚钱”,但它至少告诉药企一件事:
老药不等于没有量。
再看左氨氯地平,就包括浙江京新、山东新华、鲁抗、山东新时代、河北佑安、苏州东瑞、华北制药等多家企业及大量规格。
但为什么这类项目反而有人愿意重新评估,甚至愿意花高价买?
原因就在于:一个已经完成药学、BE甚至已经接近申报或获批的项目,交易的其实是:
时间 + 批文概率 + 市场准入机会 + MAH权益 + 未来现金流。
所以,“BE越来越便宜”和“成熟项目越来越贵”,完全可以同时发生。
甚至前者还会推动后者。
研发成本越低,一些原来ROI算不过来的老品种,反而重新进入药企的立项表。
还有一个容易被忽视的规则。
采购周期内,非中选药品——包括后来新获批的产品——只要符合申报资格,并接受该品种询价基准,仍可以增补获得中选资格,只是增补当年不设置约定采购量。
这相当于给后来者留下了一扇门。
门不算宽,但没有彻底关死。
于是,一批过去被认为“已经错过集采窗口”的仿制药,又有了重新立项的期权价值。
02
CRO确实在回暖,但更准确地说是:“量回来,价没回来”
如果只看行业体感,很容易得出一个结论:
CRO复苏了。
但上市公司的数据告诉我们,事情没这么整齐。
最典型的是百诚医药。
2025年,公司营业收入6.78亿元,同比下降15.45%,仿制药业务明显承压。但到了2026年一季度,百诚医药实现收入约1.6亿元,同比增长24.65%,归母净利润1281万元,实现扭亏。公司在业绩说明中直接提到,其中一个重要原因就是:仿制药CRO/CDMO业务逐步企稳,随着新一轮集采政策推进,中标品种商业化业务稳步开展。
博济医药的数据更加亮眼。
2026年一季度,公司营业收入2.20亿元,同比增长58.54%;归母净利润1646万元,同比增长322.01%。当然,博济的业务包含创新药、临床前、临床、CDMO等多个板块,因此不能简单等同于“仿制药CRO暴增”,但至少说明CRO行业需求端确实出现了修复迹象。
招聘端也开始出现一些前置信号。近期招聘平台显示,博济医药仍有数十个岗位在招,阳光诺和今年也通过高校发布招聘简章。这个指标不能代替订单和收入,但至少说明部分企业已经不是此前单纯收缩人员的状态。
但另一面同样不能忽视。
阳光诺和2025年的数据非常有代表性:其仿制药药学研究服务新签订单约3.99亿元,同比下降55.67%;临床试验及生物分析服务新签约约3.85亿元,同比下降56.20%。
公司全年新签订单之所以还能增长13.1%至20.20亿元,主要靠创新药、改良型新药及知识产权业务拉动。2026年一季度,其收入又同比下降14.62%。
百花医药同样如此。
2026年一季度收入同比下降30.68%,公司给出的原因之一,就是合同单价下降,同时复杂制剂项目难度增加、研发周期拉长。
所以,把这些数字放在一起看,真正的答案已经很清楚:
CRO不是全面进入牛市,而是在结构性回暖。
更准确一点,可以概括成六个字:
项目增,单价降。
03
这不是CRO回到黄金时代,
而是仿制药进入了“重新算账”的时代
这也是这一轮CRO回暖最容易被误判的地方。
看到1—8批续标,不少企业第一反应会去找:
哪个品种量最大?
比如行业整理数据显示,氯吡格雷非中选报量约19.21亿,二甲双胍常释剂型约14.55亿,阿托伐他汀约13.17亿,二甲双胍缓释和甲钴胺也都在10亿级别。
听起来都很香。
但问题是:
你知道它量大,别人也知道。
例如本轮接续名单里,仅阿托伐他汀一个品种,就已经有海正、天方、京新、齐鲁、新华、乐普、药友等24家中选企业。
氯吡格雷同样如此,京新、石药欧意、新华、国药致君、天方、信立泰、苑东、正大天晴、乐普等一长串企业已经在场。
二甲双胍更不用说,普通片和缓释片均已有大量企业进入。
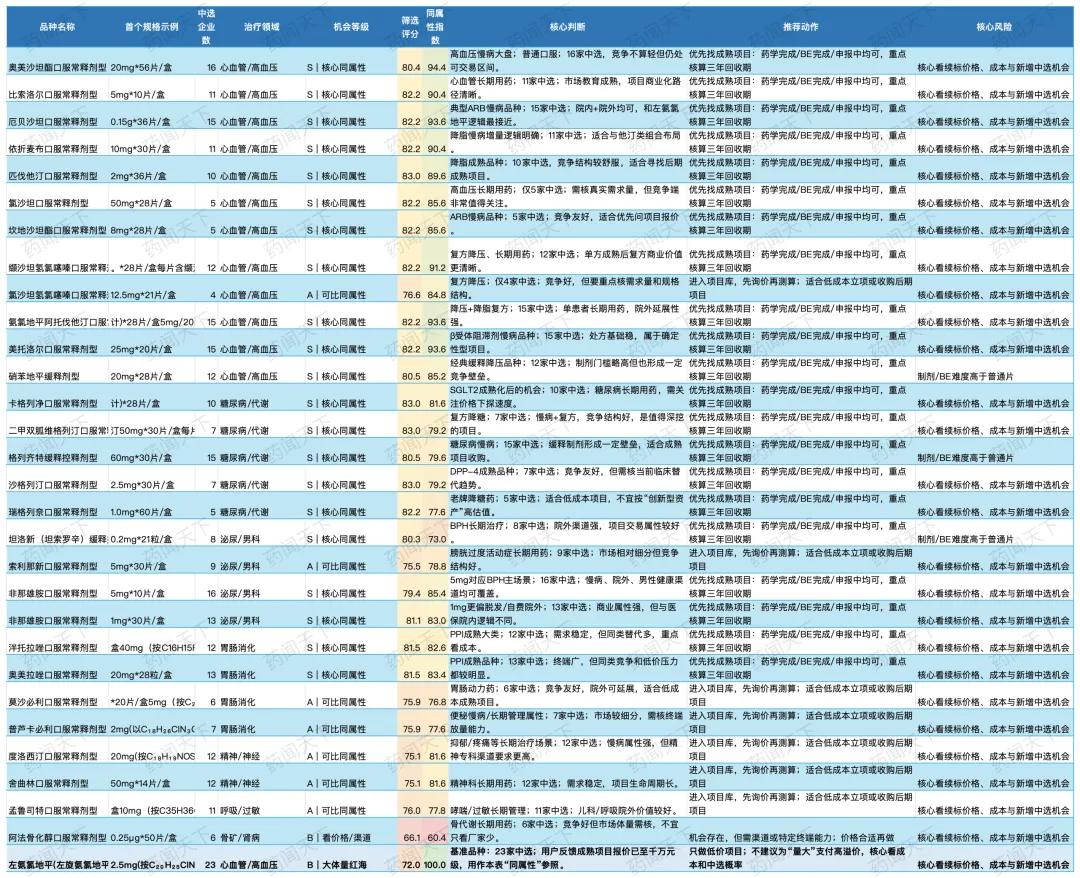
我分了个级别,大家可以在评论区讨论讨论。
第一梯队
奥美沙坦酯、比索洛尔、厄贝沙坦、依折麦布、匹伐他汀
第二梯队
氯沙坦、坎地沙坦酯、缬沙坦氢氯噻嗪、氯沙坦氢氯噻嗪、氨氯地平阿托伐他汀
糖尿病方向
卡格列净、二甲双胍维格列汀、格列齐特缓释、沙格列汀、瑞格列奈
院外/男性健康
坦索罗辛缓释、索利那新、非那雄胺5mg/1mg
大体量红海
阿托伐他汀、瑞舒伐他汀、氯吡格雷、二甲双胍、恩格列净等——只建议低价做
1-8批续表 Top 30项目池;整理:药闻
所以我们在筛这315个品种时,真正应该分成三类。
第一类,是“左氨氯地平式”项目。
市场够大,长期用药,研发路径清晰,竞争存在但没有彻底失控。
比如:
奥美沙坦酯、比索洛尔、厄贝沙坦、依折麦布、匹伐他汀,以及部分复方降压药。
这一类最值得寻找药学完成、BE完成甚至已经进入申报阶段的成熟资产。
第二类,是“二甲双胍式”项目。
量非常大,但竞争同样巨大。
阿托伐他汀、瑞舒伐他汀、氯吡格雷、普通氨氯地平、二甲双胍、部分SGLT2,都属于类似逻辑。
这种项目不是不能做。
而是:只能便宜做,不能贵买。
项目报价300万和1000万,完全是两笔生意。
第三类,是注射剂、复杂制剂和专科品种。
它们也可能有很大的采购量,但其核心竞争力已经不是CRO研发价格,而是无菌产能、复杂工艺、专科渠道和供应保障。
这种项目不能用左氨氯地平的逻辑去估值。
这其实意味着,未来药企的立项能力会越来越重要。
以前企业问CRO:
“这个药多久能做完?”
现在更应该先问一句:
“这个药到底还值不值得做?”
(来源:药闻天下 作者:堂皇)

药闻康策

新媒体矩阵微信公众号

点击下方  一键关注

【免责声明】

1.“灿观天下”部分文章信息来源于网络转载是出于传递更多信息之目的,并不意味着赞同其观点或证实其内容的真实性。如对内容有疑议,请及时与我司联系。

2.“灿观天下”致力于提供合理、准确、完整的资讯信息,但不保证信息的合理性、准确性和完整性,且不对因信息的不合理、不准确或遗漏导致的任何损失或损害承担责任。

3.“灿观天下”所有信息仅供参考,不做任何商业交易或医疗服务的根据,如自行使用“灿观天下”内容发生偏差,我司不承担任何责任,包括但不限于法律责任,赔偿责任。

欢迎转发分享、点赞、点在看 

最新文章

随机文章