当前位置:首页>行情>【周报】肉鸡市场行情汇总:鸡源有限,毛鸡均价继续上涨(20260807-0813)

【周报】肉鸡市场行情汇总:鸡源有限,毛鸡均价继续上涨(20260807-0813)

  • 2026-10-12 17:55:24
【周报】肉鸡市场行情汇总:鸡源有限,毛鸡均价继续上涨(20260807-0813)
肉鸡市场周度行情走势分析

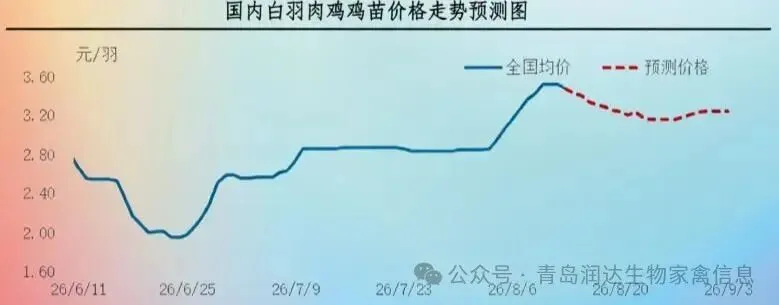
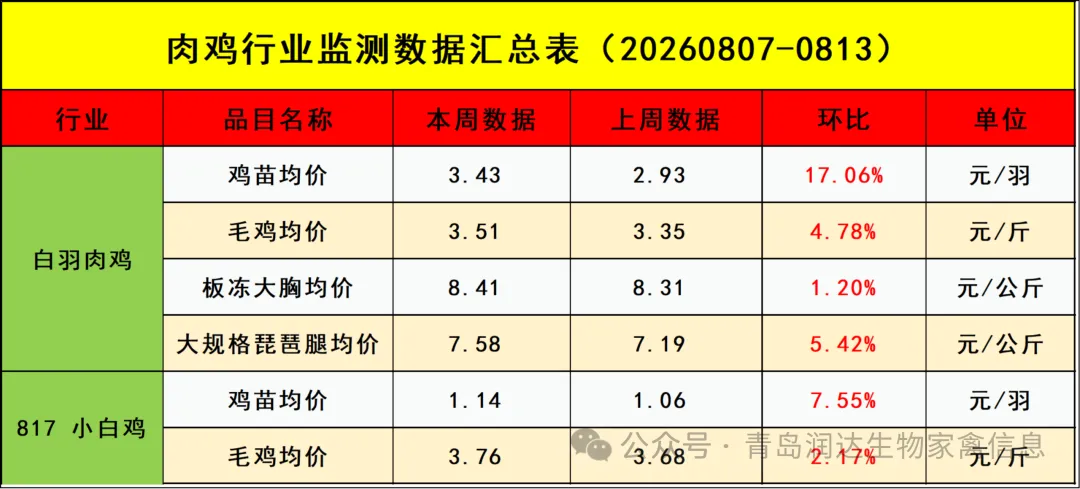
本周白羽肉鸡鸡苗周度均价3.43元/羽,与上周均价相比,上涨0.50元/羽,涨幅17.06%。

周内国内白羽肉鸡苗价格呈持续上涨后微降趋势,周均价环比上涨。周内孵化场出苗量波动不大,周内毛鸡报价上涨,对鸡苗市场有提振作用,加之养殖户多积极补栏中秋节前出栏的毛鸡,鸡苗市场需求较好,孵化场计划顺畅,苗价上涨;周末期毛鸡报价下跌,利空鸡苗市场需求,养殖户多议价,孵化场有让利操作,鸡苗成交价格微降。

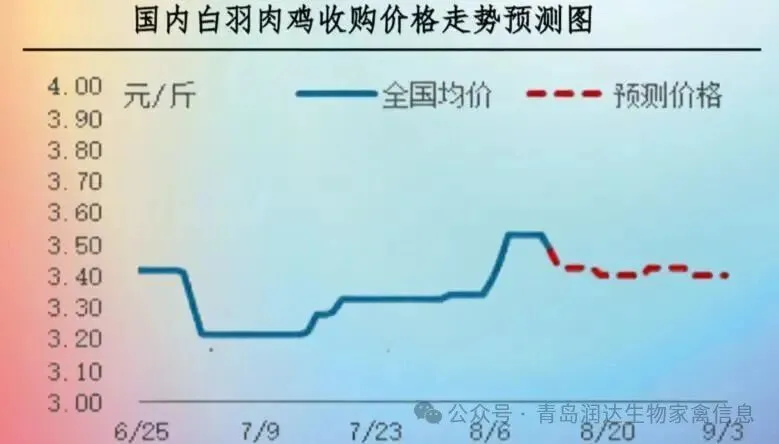
本周全国主产区白羽肉鸡周度均价3.51元/斤,与上周均价相比,上涨0.16元/斤,涨幅4.78%。

本周毛鸡价格涨后回落,上半周市场需求较为平稳,鸡源偏紧,养殖环节惜售,屠宰企业收购难度增加,企业加价收购力度攀升,供应面主要拉动下,毛鸡价格上涨;后半周产品市场需求欠佳,企业出货不快,前期毛鸡价格涨至高位,企业宰杀亏损加重,存在放假减量操作,需求面利空影响,导致鸡价承压小幅回落。

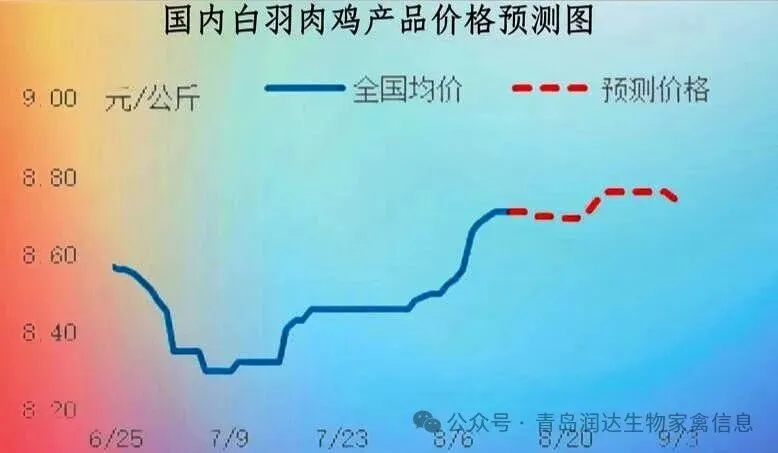
本周白羽肉鸡产品综合售价均上涨,其中板冻大胸周度均价8.41元/公斤,与上周均价相比,上涨0.10元/公斤,涨幅1.20%;大规格琵琶腿周度均价7.58元/公斤,与上周均价相比,上涨0.39元/公斤,涨幅5.42%。

毛鸡价格涨后回落,经销商及食品加工企业补货积极性提升,厂家整体出货速度先快后缓和。厂家宰杀量尚且不多,且大规格产品产量有限,产品库存尚且不多。供需作用下,周内产品价格环比上涨。

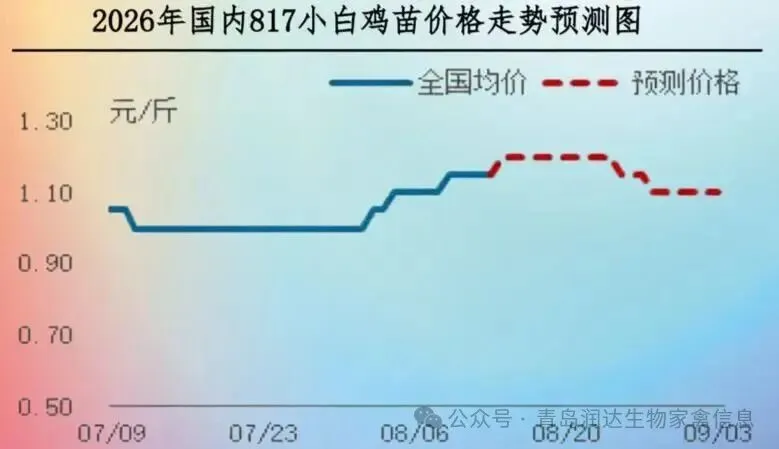
本周国内817小白鸡鸡苗周度均价1.14元/羽,与上周均价相比,上涨0.08元/羽,涨幅7.55%。

本周鸡苗市场呈先涨后稳走势,均价较上周上涨。本周市场鸡苗供应量处于低位水平,周内养殖端补栏心态表现尚可,苗市交投节奏稳定,孵化端多按计划排苗,苗价环比上涨。

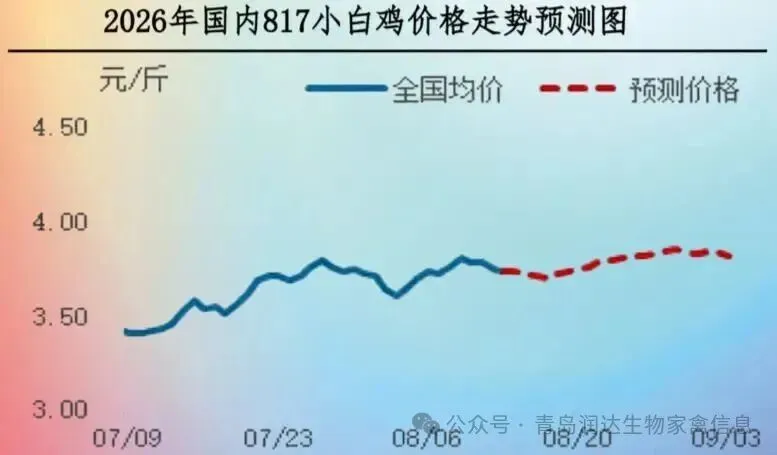
本周3.0-3.5斤817小白鸡周度均价3.76元/斤,与上周均价相比,上涨0.08元/斤,涨幅2.17%。

本周毛鸡市场呈先涨后跌走势,均价较上周环比上涨。本周市场先涨后跌,上半周市场出栏量不大,企业拿货节奏平稳,鸡价上行,进入下半周企业受采购成本增加但产品走货一般影响,采购热情有所下降,叠加部分市场受天气因素影响走货不快,交投节奏转弱,鸡价止涨下行。
肉鸡市场下周行情预测

白羽肉鸡鸡苗:预计未来一周全国白羽肉鸡鸡苗价格或呈缓降走势,周均价环比下跌。据相关机构调研发现,下周孵化场出苗量或略增,供应面对市场有利空影响;毛鸡价格有下跌可能,利空鸡苗市场需求,养殖户补栏积极性降低,加之养殖户多规避中秋国庆期间出栏毛鸡,鸡苗市场需求转淡,孵化场排苗压力增大,临时计划量增多,鸡苗价格或下降。

8月下旬养殖户整体补栏积极性不高,鸡苗供应量相对充足,市场交投平淡,苗价或微降;8月底至9月初孵化场出苗量或继续增加,养殖户补栏国庆节后出栏的毛鸡积极性较好,鸡苗市场需求好转,孵化场排苗速度略有加快,苗价或微涨。

白羽肉鸡及分割产品:未来一周全国肉鸡价格小降。下周鸡源供应或较本周稍增,但总量仍旧不多,产品走货不快,企业高价收购毛鸡意向不足,考虑多数企业宰杀理论亏损下,企业压价收购毛鸡意向较强,供需利空下,预计鸡价或小幅下滑。

8月下旬鸡源供应或稍增,开学备货临近,但终端需求平淡,对产品市场提振相对有限,企业收购积极性波动不大,供需基本持平,预计鸡价或大致走稳。预计未来三周毛鸡价格跌后走稳。

未来一周全国肉鸡产品综合售价微涨。短期内上游毛鸡价格微落,产品库存适中调整,产品出货速度放缓,预期产品价格周内微降,但周均价环比微涨。

未来第二、第三周厂家产品产量依然有限,市场逐渐临近开学期,经销商及食品企业适量补货,市场交投节奏或再度加快,助力产品价格再度微涨。

817小白鸡鸡苗:近期市场鸡苗供应量预期增多,但受前期种蛋供应量制约,苗量增幅有限,养殖端针对后期出栏的毛鸡补栏积极性表现稳定,预计下周鸡苗市场先涨后稳,均价环比上涨。

8月下旬至9月初,养殖端补栏热情或有回落,叠加市场苗源增多,苗价或下探。预计未来三周817小白鸡苗价格呈先涨后落走势。

817小白鸡:短期市场毛鸡供应节奏稳定,终端需求一般,产品走货节奏变化不大,企业采购热情平平,预计下周毛鸡价格或偏弱震荡,周度均价环比微降。

8月下旬至9月初,企业备货热情或提升,叠加替代禽类行情存上行预期,届时毛鸡价格或小幅走强。(密切关注替代品价格以及气温变化)

饲料原料市场行情分析

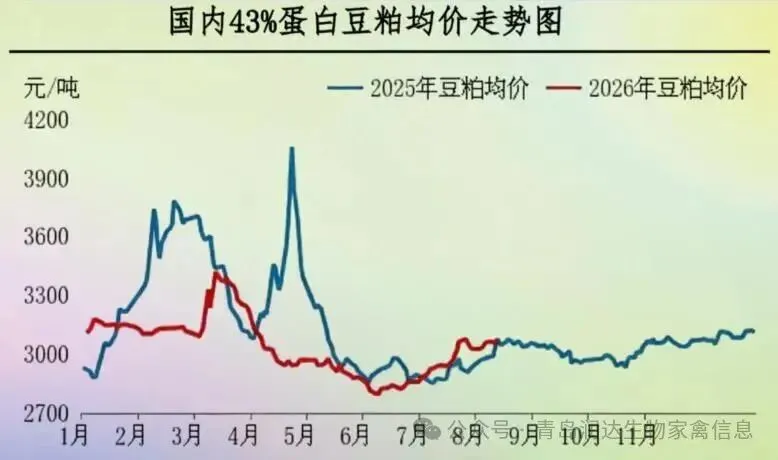
本周全国43%蛋白豆粕周度均价3064元/吨,与上周均价相比,上涨30元/吨,涨幅0.99%。

本周价格上涨驱动主要来自于成本端,市场自身供需基本面变化不大,中国采购以及美农报告数据符合市场预期,为美豆期货价格带来一定利多,带动国内豆粕期货价格跟随上行,支撑国内贸易商挺价销售。

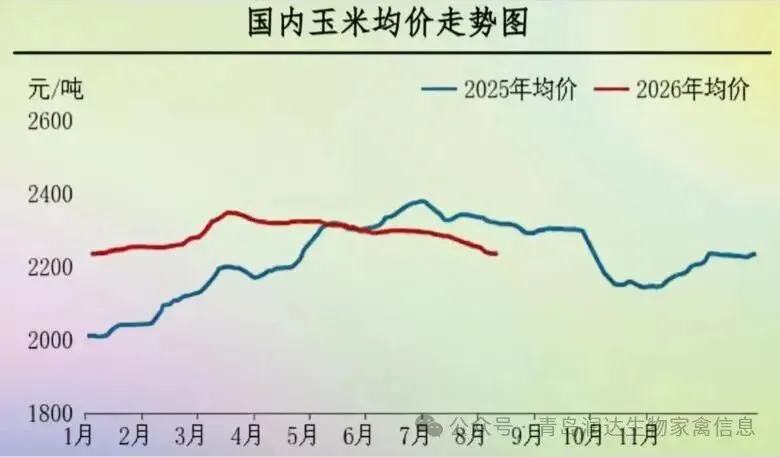
本周全国玉米周度均价2235.84元/吨,与上周均价相比,下跌10.54元/吨,跌幅0.47%。

周内产区贸易商出货依旧积极,但受降雨及小麦托市政策启动影响,部分贸易商惜售情绪显现,市场供应增量有限,但下游深加工及饲用需求整体表现偏弱,市场价格承压下滑。

关注公众号请长按下边的二维码

最新文章

随机文章