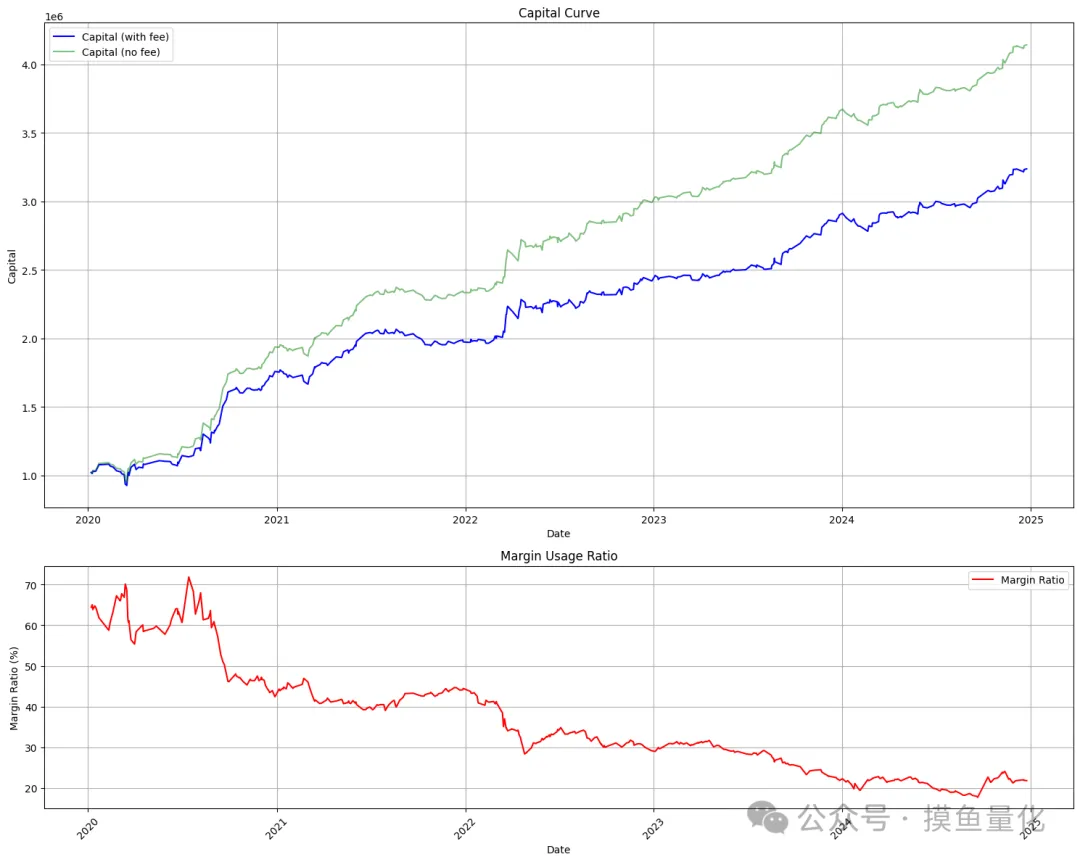
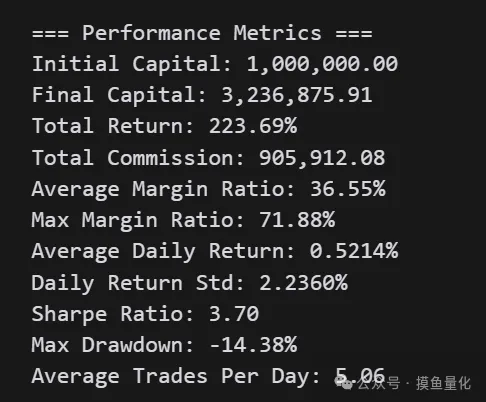
Ptrade版本ETF轮动的策略表现很稳定,结合我们之前开发的趋势策略指标,我们在打板类策略也进行了深度测试与优化,策略整体架构策略包含四个核心模块:
热点监控:通过板块涨幅排名识别当前热点题材
一进二选股:筛选首板后具备晋级二板潜力的标的
龙头识别:从涨停股中识别板块龙头
买卖执行:集合竞价买入+盘中卖出
主要指标包括了以下几个部分:
'min_circulation_value': 70, # 最小流通市值(亿元) 'max_circulation_value': 520, # 最大流通市值(亿元) 'min_turnover_rate': 5, # 最小换手率(%) 'max_turnover_rate': 20, # 最大换手率(%) 'min_volume_ratio': 1.5, # 最小量比(相对5日均量) 'max_volume_ratio': 3.0, # 最大量比 'bid_open_low': 0.03, # 竞价高开下限 3% 'bid_open_high': 0.06, # 竞价高开上限 6% 'bid_volume_ratio': 0.03, # 竞价成交量/昨日成交量 最低3% # ---- 龙头战法参数 ---- 'dragon_threshold': 70, # 龙头综合评分阈值 'dragon_industry_weight': 0.30, # 带动性权重 'dragon_lead_weight': 0.25, # 领涨性权重 'dragon_resist_weight': 0.15, # 抗跌性权重 'dragon_liquidity_weight': 0.20, # 流动性权重 'dragon_capital_weight': 0.10, # 资金承接权重 # ---- 资金流向参数 ---- 'big_order_threshold': 500, # 大单阈值(万元) 'capital_flow_days': 5, # 资金流向统计天数 # ---- 仓位管理 ---- 'max_positions': 6, # 最大持仓数 'single_position_ratio': 0.15, # 单只仓位比例 'min_cash_ratio': 0.05, # 保留最低现金比例 # ---- 卖出参数 ---- 'stop_loss_ratio': -0.05, # 止损线 -5% 'take_profit_ratio': 0.10, # 止盈线 10% 'volume_surge_ratio': 1.5, # 高位放量卖出阈值 'high_position_threshold': 0.85, # 60日相对高位阈值 }
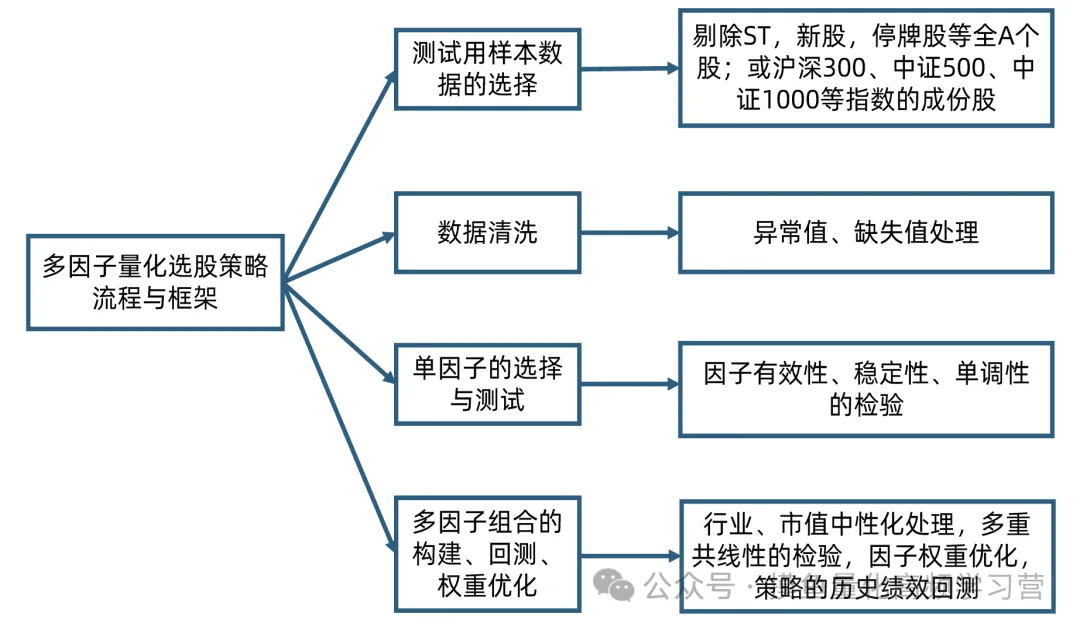
针对目前行业内流行的各类量化选股因子,分批筛选出效果较好的不同类别的高频因子(除了市值因子,波动率因子等,低频因子目前超额不算稳定),并由此构建出多因子量化选股模型,并利用python编程回测模型的历史绩效。最终的目的是在众多的多因子选股模型中,发现表现相对更好的目标模型为投资者所用。本期包括构建、回测不同的多因子选股模型的过程中,展示具体的因子检验方法和流程,包括因子的有效性、稳定性、单调性的检验等。
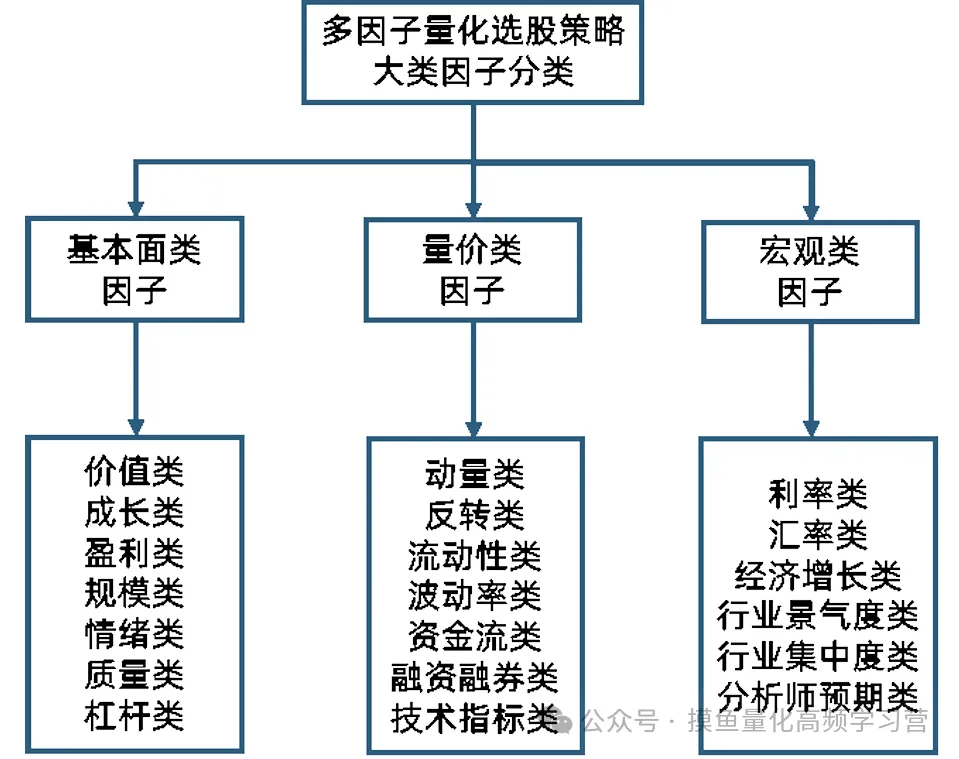
从大类上可划分为三大类,基本面类、量价类、宏观类因子。
基本面类因子包括价值类,成长类,盈利类,规模类,情绪类,质量类,杠杆类因子。量价类因子包括动量类,反转类,流动性类,波动率类,资金流类,融资融券类,技术指标类。宏观类因子包括利率类,汇率类,经济增长类,行业景气度类,行业集中度类,分析师预期类。
与低频因子相比,高频数据在用于量化投资中存在一定优势。首先,高频价量数据的体量明显大于低频数据。以分钟行情为例,用压缩效果 较好的mat格式存储2020年全市场股票的分钟行情数据(包括分钟频的开高低收价格数据、买卖盘挂单数据等),约为12GB。如果是快照行情(目前上交所和深交所都是3秒一笔)或者level 2行情,数据量要大很多。因此,高频数据因子挖掘对 信息处理能力和处理效率的要求较高。而且,日内数据,尤其是level 2数据,一般 要额外付费,甚至需要自行下载存储实时行情,在此基础上构建的因子拥挤度较低。 其次,高频价量数据一般是多维的时间序列数据,数据中噪声比例较高,而且 与ROE、PE这类低频指标本身就具有选股能力不同的是,原始的高频行情数据一般不能直接用作选股因子,而要通过信号变换、时间序列分析、机器学习等方法从 高频数据中构建特征,才能作为选股因子。此类因子与低频信号的相关性较低,而且由于因子开发流程相对复杂,不同投资者构建的因子更具有多样性。此外,高频数据开发的因子一般调仓周期较短,意味着在检验因子有效性的时候,同一段测试期具有更多的独立样本。例如,在一年的测试期内,只有12个独立 的样本段用于检验月频调仓的因子,与之相比,有约50个独立的时段用于检验周频调仓因子,有超过240个独立的时段用于检验日频调仓的因子。独立样本的增多有助于检验高频因子的有效性。高频数据挖掘因子的难点在于数据维度大、噪声高。凭借专业投资者的经验或者是参阅已发表的文献,可以从高频数据中提炼出一部分有选股能力的特征。此外,机器学习方法擅长从数据中寻找规律和特征,是高频数据因子挖掘的有力工具。本期借鉴机器学习领域特征工程的思路,从高频价量数据中提炼选股因子。盘前(9:00) ├── 获取热点板块 (get_sort_msg) ├── 获取昨日涨停股 (check_limit) ├── 一进二选股 │ ├── 基本面过滤 (市值/成交额) │ ├── 技术指标过滤 (MACD/RSI/换手率/量比) │ ├── 竞价数据验证 (高开/竞价量) │ └── 热点板块匹配 ├── 龙头识别 (五维评分) └── 合并股票池集合竞价(9:26) └── 涨停价挂单买入盘中(每分钟) ├── 10:00 高位放量卖出 ├── 11:25 上午止盈 └── 炸板监控卖出收盘前(14:50) ├── 止盈卖出 └── 止损卖出(破5日均线)
想要学习更多,可以关注我们,下一期会持续更新,扫描我,带走优秀策略!关注我,跑赢95%
重温经典(点击标题即可观看):
金牌策略:ETF轮动策略的优化(二)
金牌策略:大A牌‘电风扇’策略的超额与躺赢之路(一)
金牌策略:浅谈‘小狮子’策略的超额来源和优化之路(一)
高频控:CTA高频入门(三)