当前位置:首页>行情>嘉兴市场七月份行情简报

嘉兴市场七月份行情简报

  • 2026-10-12 08:13:48
嘉兴市场七月份行情简报

七月

市场行情

据统计,2026年7月市场交易量同比下降4%,交易额同比增长2.29%。1-7月市场累计交易量同比增长0.36%,累计交易额同比下降3.22%。

壹

热浪升腾迎盛夏 消暑鲜果促热销

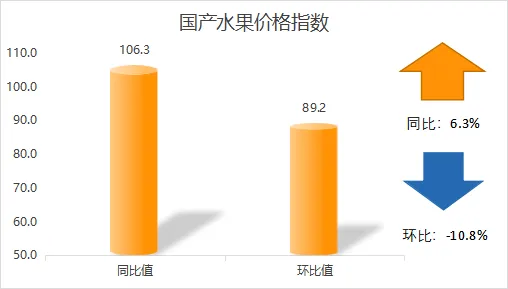
“巴威”台风过后,禾城迎来暑期高温天气,消暑类水果需求旺盛,价格稳中有升。西瓜、桃子、哈密瓜、葡萄类等时令水果销量持续走高,价格整体平稳。李子类(6.42%)、桔子类(98.64%)、柚子类(208.56%)、石榴类(83.32%)等酸甜水果上市整体前移,交易量同比呈不同幅度增长,价格整体也要高过往年。7月国产水果整体受荔枝(-86.86%)减产影响,交易量同比下降6.83%,均价为4.78元/斤,同比下跌2.05%,国产水果同比价格指数收报106.29,同比上涨6.29%,环比价格指数收报89.2,环比下跌10.8%。

西

瓜

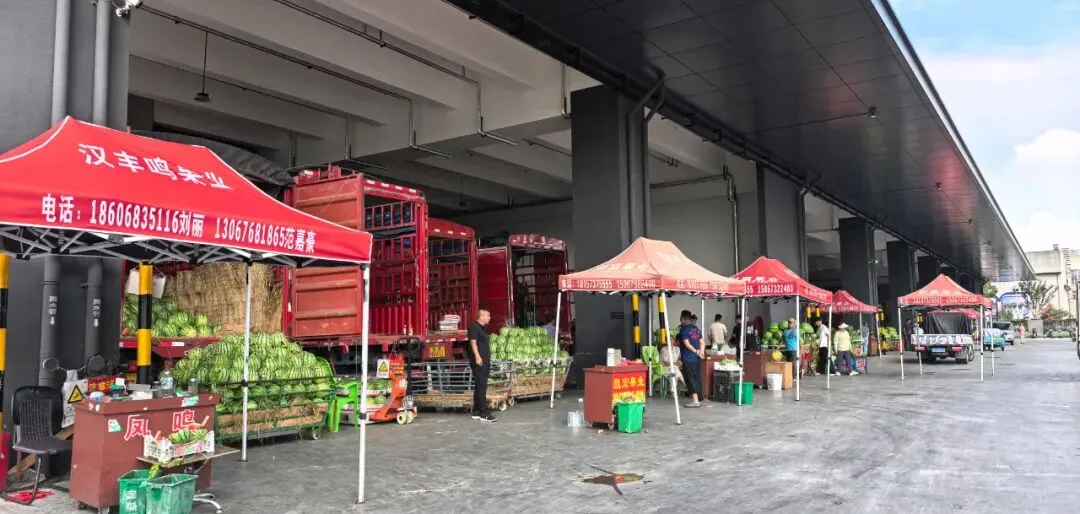
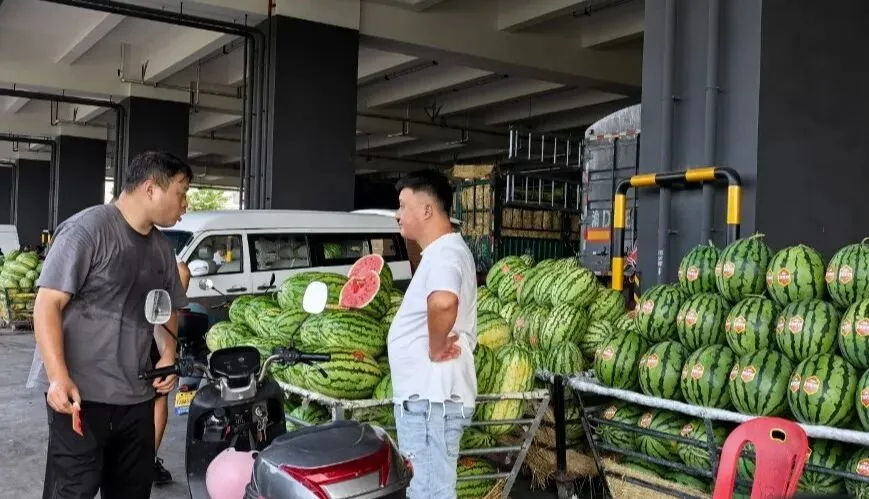
7月市场,西瓜的交易量断档第一,除了日益高温的天气有利于销售外,还得益于锦霞路室内停车场的全面运行,其不仅增加了销售面积、规范了经营秩序,同时还减少了西瓜的暴晒损耗,提升了销售时的整体品质,竞争力进一步得到了加强。其中,宁夏西瓜随着相关事件影响力的下降,整体交易量增长明显,同比增长49.23%,当地8424同比增长50.48%,硒砂瓜同比增长45.7%,但硒砂瓜相比前年仍下降59.39%,希望地方继续加强对信用的恢复,让宁夏西瓜早日重回巅峰。随着长途物流成本持续增长,新疆西瓜被替代程度显著提高,加上西瓜采购商从新疆回流宁夏,进一步放大了同比降幅,新疆西瓜交易量同比下降75.89%。江苏西瓜由于前期发育问题,导致早期供应不足,在种植面积稳中有升的情况下,不出意外地在中后期持续发力,交易量同比增长28.52%,推动市场西瓜类整体交易量同比增长7.09%,7月均价为2.41元/斤,同比下跌4.74%,同比价格指数收报91.29,环比价格指数收报88.3。

桃

类

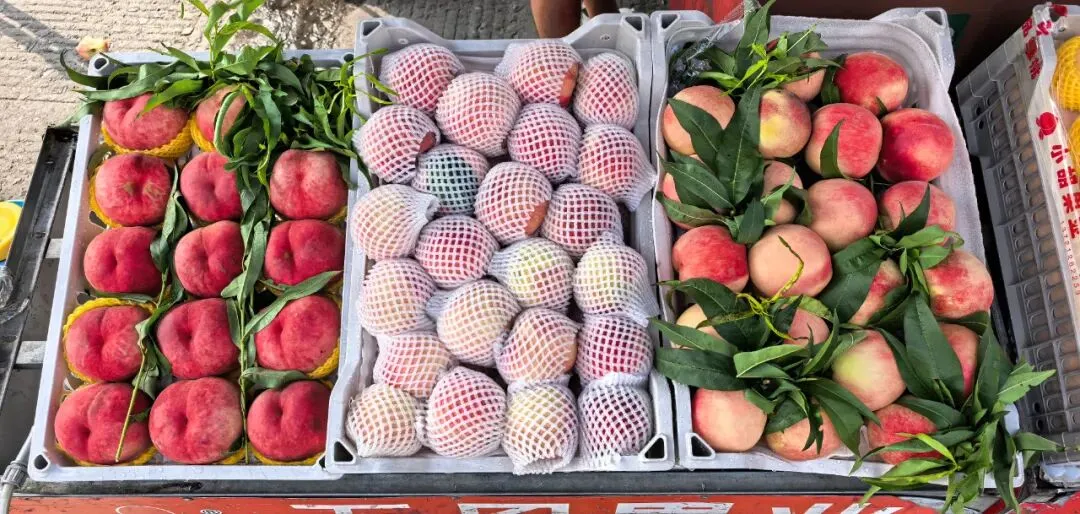
今年桃类产能整体上浮,主产区山东蒙阴、山西运城、安徽六安、河北、河南等地桃产量均有增加,带动市场7月桃类交易量同比增长20.22%。当月市场桃类品种极多,以毛桃为主,交易量同比增长36.81%,约占桃类的三成,其他还有如水蜜桃、黄桃、油桃、枣桃、蟠桃等基础品种,以及黄油蟠桃、黄蟠桃、油蟠桃、黄油桃、奶油蟠桃等一系列细分衍生品种,可谓数不胜数,令人目不暇接。

品类繁多的背后,正是近年来桃类种植技术提升、品种改良和消费需求多元化的直接体现。不过桃类的多品类有利有弊,早期丰富的品类吸引了种植端的很多活力,跟风种植下,单品的规模出现下降,对原先品种的关注程度不足,因为新品种的增量并不是桃类整体需求增加,只是分流原有的桃类消费,整体赛道内卷加剧,在新品种溢价空间下降后,整体价格承压明显。而且桃类本身也受制于存储困难,天然具备“杀价”属性,终端价格竞争激烈,进一步压缩了利润空间,虽然交易规模在扩大,但整体盈利的那根弦,其实绷得很紧,7月桃类整体价格为5.09元/斤,同比下跌1.55%,同比价格指数收报105.47,环比价格指数收报90.11。特别是6月份早期的桃子,品质不尽如人意,均价为5.22元/斤,同比下跌8.9%,也给了桃农一个不小的警示。

贰

同替冲击哈密瓜  风味衰减葡萄降

哈

密

瓜

哈密瓜类交易量同比下降15.76%。从嘉兴水果市场角度来看,哈密瓜整体交易量已连续三年步入下行通道,剔除疫情扰动因素,从2022年开始,市场整体交易量便呈现持续回落态势。夏秋哈密瓜最主要的三个产区,新疆、甘肃和内蒙古,7月份交易量同比均出现不同程度下跌,同比分别下降23.9%、8.37%、21.31%。交易量下滑并非都源于产区总产量缩减,而是因为市场竞争格局发生了深刻变化。

哈密瓜本质上是一个低价倾销的品类,尤其在夏秋西部哈密瓜集中上市的时候,为了提高销售速度,往往价格缺乏优势,而一级市场本身优势就在于价格较低,综合之下,优势不再明显,反而周边的二、三级市场凭借更灵活的定价截留了一部分客源,因此一级市场交易量被持续分流。就市场经营者来说,西部产区的哈密瓜由于路程远成本高,资金周转周期更长,因此商户资金向周转更快、风险更低的品类倾斜,如西瓜、柑橘等。但相对的,一级市场的价格有所回暖,行情呈现“量减价增”特征,7月哈密瓜均价为3.09元/斤,同比增长14.44%,同比价格指数收报114.36,同比增长14.36%,环比价格指数收报97.13,小幅下跌2.87%。

葡

萄

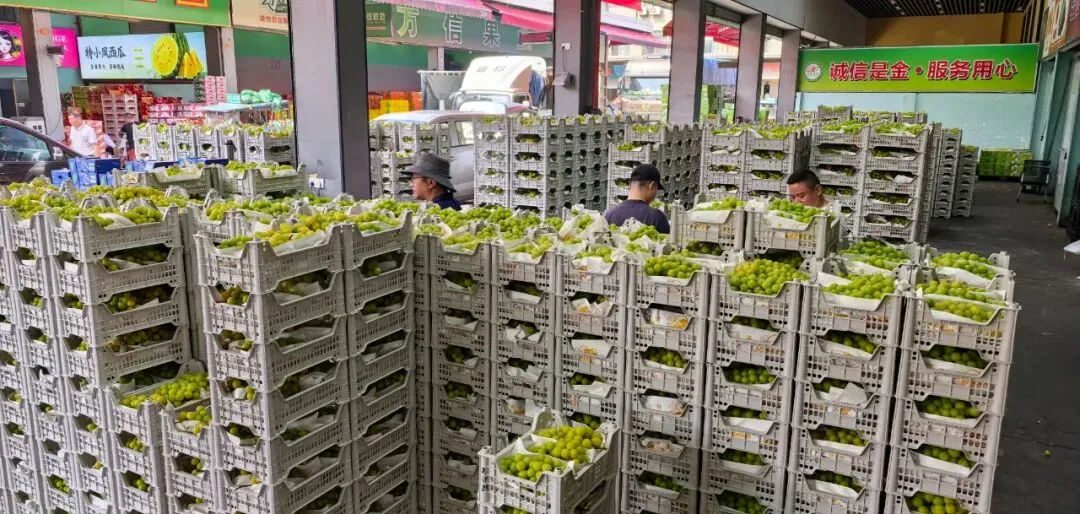
根据相关说法,葡萄行业正式进入后阳光玫瑰时代,主要特点是:暴利周期终结、产能过剩、品质两极分化,早先的粗放扩种带来众多后遗症,早采、过量挂果、风味不足、裂果软果多发,终端复购下降。从市场角度观察,目前高端精品(13-15元/斤)与低端通货(3-6元/斤)价差确实是在持续拉大。而7月市场葡萄交易量同比下降24.3%,均价为9.03元/斤,同比下跌5.84%,同比价格指数收报97.86,小幅下跌2.14%,环比价格指数收报90.68,环比下跌9.32%。细分品类中,如阳光玫瑰,交易量同比下降45.09%,青提(-1.17%)、巨峰(-25.89%)、夏黑(-27.26%)、马奶提(-25.81%)等核心品种均呈不同程度下降,当月交易增量主要向蓝宝石(167.99%)、妮娜皇后(100.62%)、无籽提(44.21%)等小品类倾斜。当然,经济滞缓与审美疲劳也是导致行情不佳的重要原因。
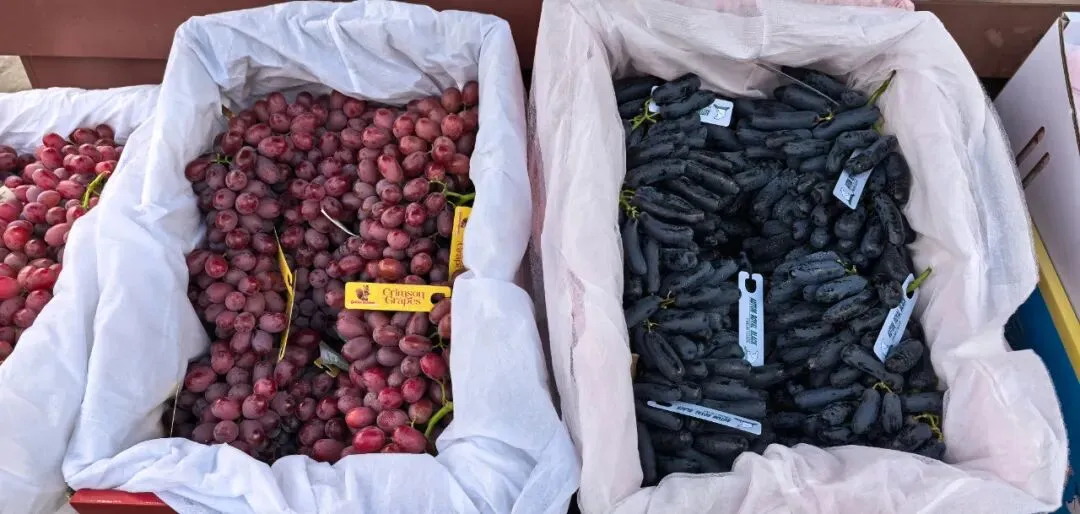
而地产葡萄里,阳光玫瑰占绝对比例,同样受大环境影响,交易量同比下降35.76%,经营户反馈终端走货速度缓慢,整体销售承压,造成同期流通交易量大幅走低。相反地,红提(2.79%)、无核四号(45.62%)、夏黑(107.07%)、藤稔(69.45%)、巨峰(4.43%)、浪漫红颜(84.16%)等风味独特的小品类整体呈现上涨趋势,也进一步体现了阳光玫瑰风味下降带来的市场选择变化。
叁

榴莲强势托举 多品承压回调

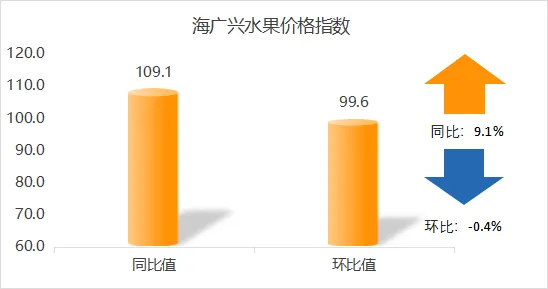
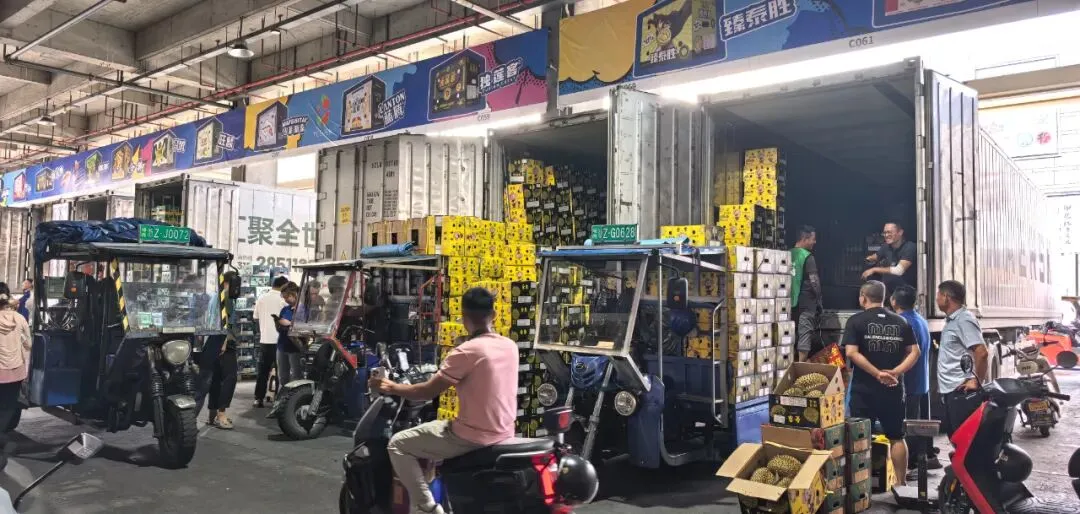
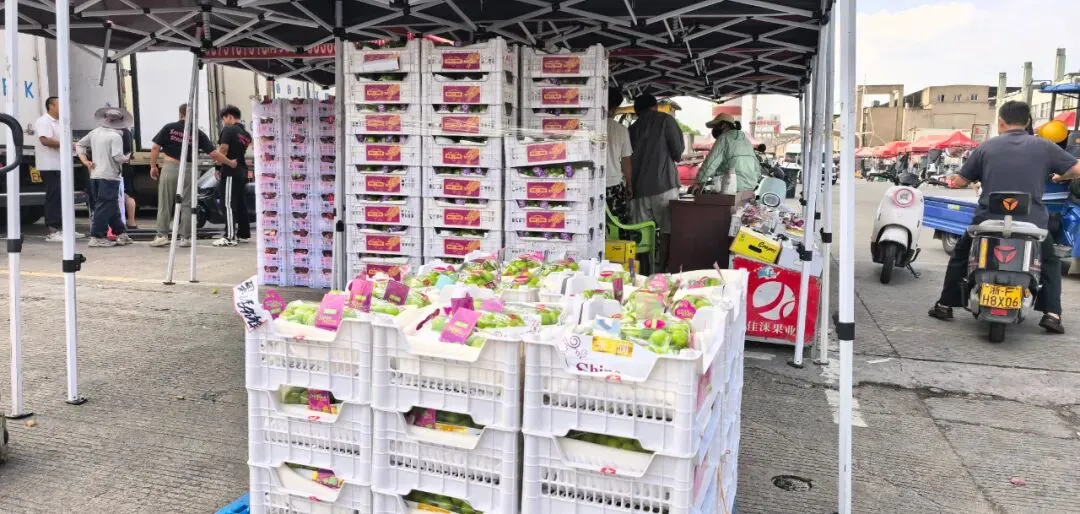
7月海广兴精品水果交易中心交易量同比增长4.04%,交易额同比增长14.12%。当月海广兴市场交易增量主要依靠榴莲驱动,榴莲交易量同比增长28.57%,均价为18.07元/斤,同比小幅下降2.9%。当月海广兴其他品类整体呈下降趋势,受榴莲扩张迅猛影响,其他水果交易整体承压,其中山竹(-35.52%)、火龙果(-12.69%)、菠萝蜜(-36.64%)、菠萝类(-16.43%)、椰子类(-29.65%)等传统热带水果交易量同比均有不同程度下滑。龙眼(8.78%)、苹果(26.03%)等相对耐储存的品类则逆势增长,成为市场中的一抹亮色,但这些品类交易规模偏小。

榴

莲

进入7月中旬,越南中部高原榴莲全面迎来采收高峰,市场供给集中释放,中国仍是泰国榴莲最大出口市场,但越南、马来西亚、印尼、老挝等国对华出口持续扩大,加之中国经济增长放缓、消费趋于谨慎,泰国榴莲出口压力明显上升。当月泰国榴莲基本与去年持平,同比微增1.6%,而越南榴莲增长迅速,同比增长78.93%,成为市场榴莲增长主力,但越南榴莲(占比46.66%)整体交易量和泰国榴莲(占比52.47%)仍有差距,且泰国榴莲(19.04元/斤)价格整体高于越南榴莲(16.98元/斤)价格。从细分品类的数据上看,整体以金枕为主,占榴莲的95.43%,干尧占比4.42%,其余还有少量托曼尼、青尼、猫山王等。此外,从市场数据可以观察到,柬埔寨榴莲正式进入市场,虽然月交易量只有小几百吨,市场处于偏谨慎状态,但也算是一个比较好的开始,其整体价格相比越南还要稍低一些。

西

梅

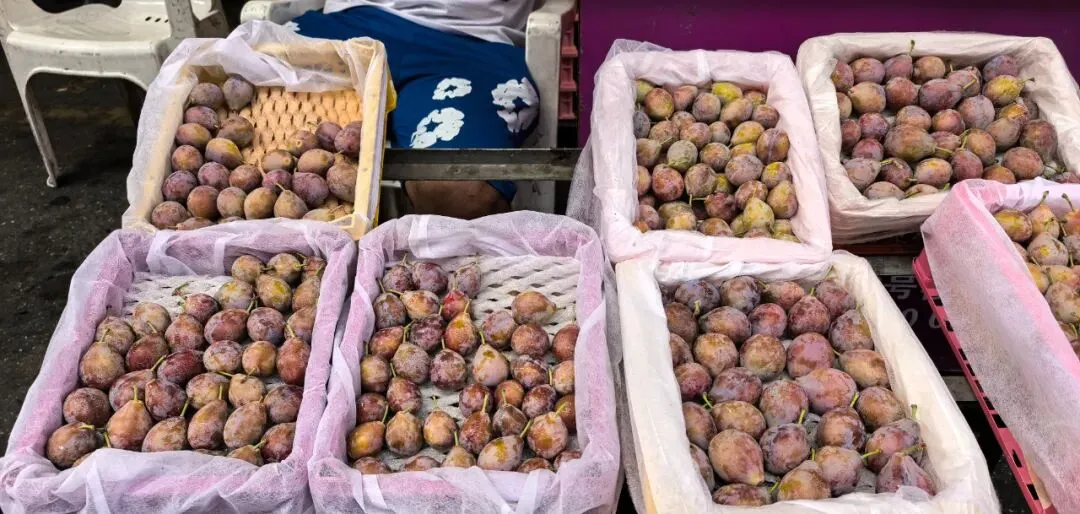
在7月的海广兴,能顶住榴莲销售压力,出现销量增长的品类实在不多,新疆西梅稳居一席,当月交易量同比增长309.06%。驱动增长的核心因素在于种植面积的扩大以及采收时间的提前,今年最早是在6月下旬,开始有零星新疆西梅进入市场,不过早期的西梅,口感上还是有所欠缺,因此价格参差不齐,7月整体均价为29.32元/斤,同比下降3.55%。早期的市场情况并不代表整体,但也能窥见一二,今年8月份西梅上市节奏必定远超去年,交易量大幅度增长,随之而来的是价格下行速度加快,若品质整体优于去年,价格还能维持在12元/斤左右,不然跌至10元/斤以下也是常理之中。至于9月份以及再之后主要还是看经销商们如何运营了,去年选择入库的居多,市场端销售结束的也比较早,而今年是入库缓图,抑或走量快销,各有各的考量,人为因素占很大比例。

肆

景气指数情况

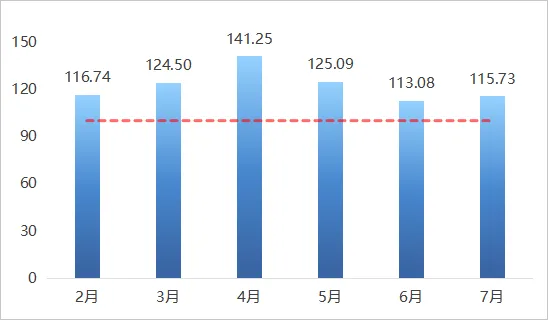
2026年7月,受高温天气影响,国产水果向消暑类果品倾斜,西瓜全面领先,哈密瓜类、桃类等品类相辅相成,整体呈“一超多强”态势。进口水果受榴莲倾销影响,呈“一强多弱”态势,其他热带水果大多同比有所下降。从整体来看,7月市场在结构性调整中保持了基本稳定,当月市场景气指数收报115.73,环比增长2.34%,同比下降3.19%,荔枝的大幅度减产,对市场整体热度影响较为明显。展望8月,夏季水果西瓜、哈密瓜、桃等将迎来全年高峰,秋季水果李子类、枣类、石榴类、柚子类等将逐步成批量亮相,精品水果中西梅也将大量上市,市场格局将迎来新一轮的交替与平衡。

最新文章

随机文章