榴莲产业网|越南冷冻榴莲原料行情日报
DIN Vietnam Frozen Durian Raw Material Daily
2026年8月19日
数据层级:DIN Vietnam Origin Fact Layer → Frozen Raw Material Layer
核心产区:得乐(Đắk Lắk),辅助观察庆山、嘉莱、林同等产区
单位:千越南盾/公斤
品种标准:越南金枕、越南干尧榴莲;“VIP果”仅用于越南榴莲体系
成本模型:DIN Frozen Durian Cost Model V2.0
统计原则:鲜果A/B、VIP果仅作上游价格参考;冷冻日报核心使用瑕疵果、AB统货、C、Mini/C3、Dạt、Kem等加工原料。不同等级不得混为单一均价。
一、MARKET SNAPSHOT|8月19日冷冻原料市场
8月19日越南产地继续呈现非常明显的“好货坚挺、普通货承压、加工原料下移分层”结构。
得乐正常越南金枕A仍在72–77千越南盾/公斤运行,但宽松样已经下降至66–72;与此同时,加工原料中Dạt和Kem下沿继续松动。
今日核心原料行情
原料类别 | 8月19日参考价 | 市场状态 |
|---|
轻瑕疵A级 | 50–60 | 分化 |
瑕疵B级 | 35–45 | 稳定偏弱 |
AB瑕疵统货 | 40–48 | 分化 |
C级 | 34–38 | 偏弱 |
Mini/C3 | 27–34 | 活跃 |
Dạt核心区 | 26–32 | 下移 |
Dạt全样本区间 | 26–35 | 分化 |
Kem | 12–16 | 低位 |
越南干尧AB统货 | 26–30 | 成交偏弱 |
今日最重要的价格信号
Dạt价格核心已经从此前28–35附近进一步向26–32千越南盾/公斤集中。
同时Mini/C3出现27–34,说明标准鲜果价格走弱正在逐渐向中低等级加工原料传导。
二、上游鲜果参考|不进入冷冻成本模型
得乐|越南金枕
品质层 | A | B |
|---|
VIP好货 | 78–85 | 约58–60 |
标准/较好货 | 72–77 | 52–57 |
宽松样/普通样 | 66–72 | 46–52 |
当天价格结构继续说明市场没有全面上涨,优质货维持溢价,但普通货下移明显。
对于冷冻端而言,这意味着后续应重点观察宽松A/B是否继续向瑕疵、C和Dạt层释放供应。
三、越南金枕瑕疵原料
瑕疵A
今日主流50–60千越南盾/kg
其中部分样本集中50–58
轻微外观瑕疵、果肉正常的原料仍可能用于高等级完整冻肉,但采购价已经不低。
瑕疵B
今日35–45
核心集中约35–43
这一级别依然是目前值得重点验货的加工层。
如果问题主要来自果皮、规格、刺型而不是内部肉质,则其综合冻肉成本可能优于Dạt。
四、AB瑕疵统货
今日40–48千越南盾/kg
这一层处于瑕疵B和轻瑕疵A之间。
适合生产:
但必须继续记录实际A级率、完整肉率、修肉损耗和报废率。
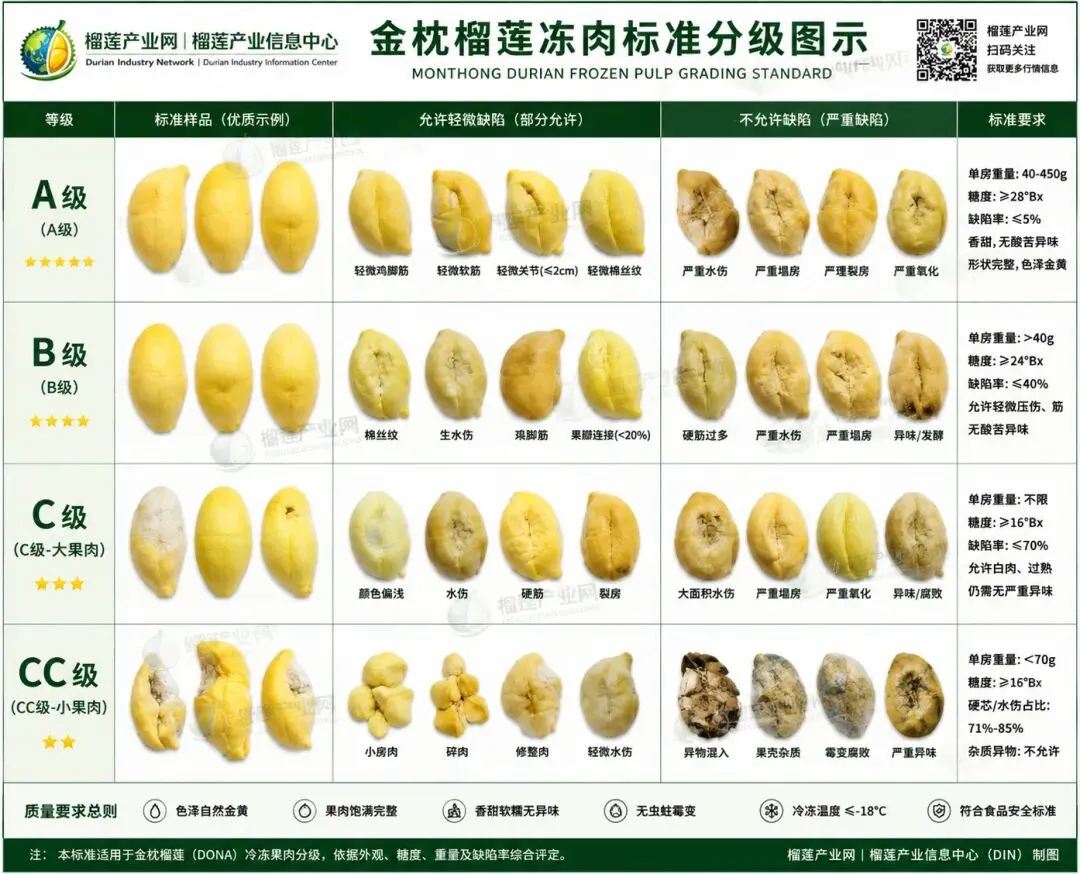
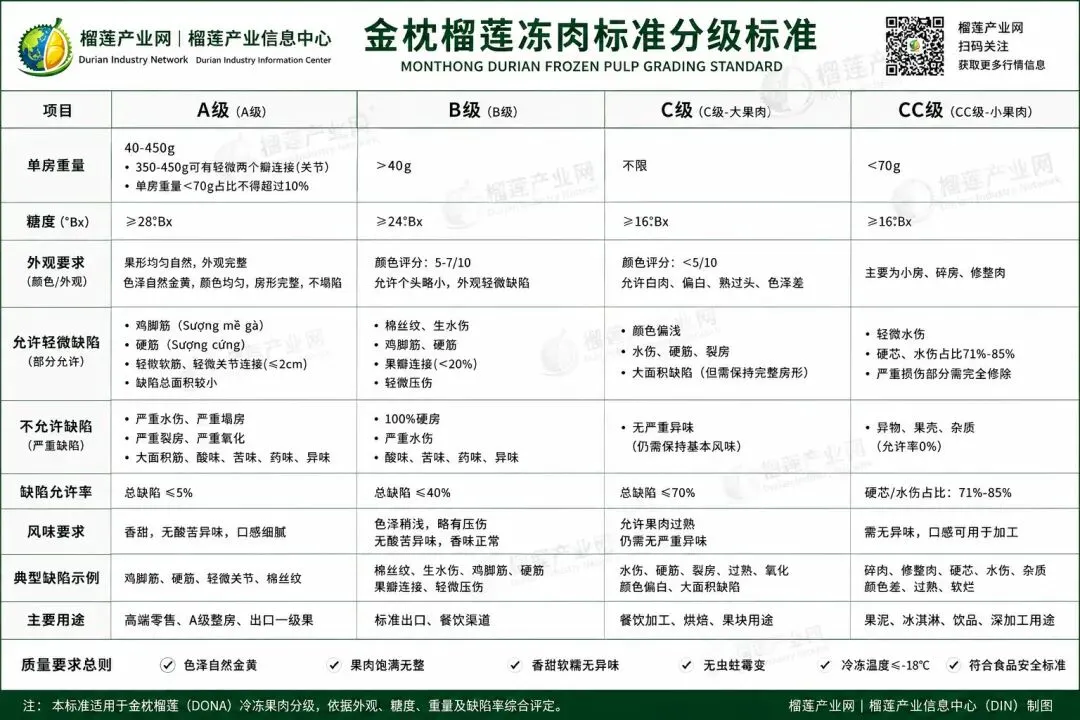
五、C级与Mini/C3行情
C级34–38千越南盾/kg
Mini/C3
27–34千越南盾/kg
这两个价格层非常值得单独保留。
因为C级 ≠ Mini ≠ Dạt。
如果Mini/C3仅是规格问题,而果肉成熟度正常,其加工价值可能明显高于同价位Dạt。
六、Dạt行情|今日重点
8月19日综合样本全区间:26–35
但新增样本后,成交/报价重心更加集中于:
26–32千越南盾/kg
这比8月18日的28–35进一步下移。
因此今日建议同时保存两个字段:
- Dạt Fact Range:26–35
- Dạt Core Range:26–32
市场判断
Dạt开始出现更明确的下行传导,如果未来几日进一步稳定在25–30,而实际可售果肉率不恶化,则越南金枕冷冻统货成本会出现明显下降。
七、Kem行情
今日12–16千越南盾/kg
相比此前13–17、12–17,下沿继续维持低位。
Kem仍属于CC / 碎肉 / 果泥 / 深加工层
不能直接套用A级完整冻肉模型评价。
八、越南干尧榴莲冷冻原料
得乐8月19日:
类型 | 价格 |
|---|
A | 35–40 |
B | 20–23 |
AB统货 | 26–30 |
越南干尧AB统货的价格已经接近越南金枕Dạt。
因此加工厂实际面临一个很值得比较的选择:
越南金枕Dạt 26–32vs越南干尧AB统货 26–30
最终不应该比较鲜果采购价,而应该比较每公斤可销售冻肉综合取得成本。
九、区域观察
得乐
仍是冷冻原料层级最完整的市场:
标准货 → 宽松货 → 瑕疵 → AB统货 → C/Mini → Dạt → Kem
庆山
当日正常鲜果约:
A 67–70左右,部分样本约67–68 / B47–48
较此前高点明显偏弱。如果庆山Dạt同步下移,值得重新评估当地原料采购价值。
嘉莱
普通金枕约:65–71
价格弱于得乐核心区。
林同
正常样本约:65–67
继续位于较低区域价格层。
十、DIN Frozen Raw Material Index|8月19日
原料指数 | 今日价格 | 趋势 |
|---|
轻瑕疵A | 50–60 | → |
瑕疵B | 35–45 | ↓ |
AB瑕疵统货 | 40–48 | ↓ |
C级 | 34–38 | ↓ |
Mini/C3 | 27–34 | ↓ |
Dạt核心 | 26–32 | ↓ |
Dạt全区间 | 26–35 | ↓ |
Kem | 12–16 | ↓ |
越南干尧AB统货 | 26–30 | → |
十一、DIN Frozen Cost Model|统货参考成本
以下采用27%、30%、33%出肉率进行测算。
11.1 Dạt核心|26–32
出肉率 | 工厂统货成本(千盾/kg冻肉) | 中国到岸参考 |
|---|
27% | 111.3–133.5 | 34.76–40.50元/kg |
30% | 101.7–121.7 | 32.27–37.44元/kg |
33% | 93.8–112.0 | 30.23–34.93元/kg |
今日基准观察点
以Dạt 30 + 30%出肉率
计算工厂统货成本:115千越南盾/kg
中国到岸统货参考:约35.72元/kg
如果原料下降至26千盾,同样30%出肉率:
中国到岸统货参考约32.27元/kg
十二、Dạt全区间|26–35
出肉率 | 中国到岸统货参考 |
|---|
27% | 34.76–43.37元/kg |
30% | 32.27–40.02元/kg |
33% | 30.23–37.28元/kg |
因此今天Dạt内部低位和高位批次的成本差已经非常明显。
十三、Mini/C3|27–34
出肉率 | 工厂统货成本 | 中国到岸参考 |
|---|
27% | 115.0–140.9 | 35.72–42.41元/kg |
30% | 105.0–128.3 | 33.13–39.16元/kg |
33% | 96.8–118.0 | 31.02–36.50元/kg |
如果Mini/C3仅是尺寸问题并拥有较好果肉结构,这一价格带值得重点测试。
十四、C级|34–38
出肉率 | 工厂统货成本 | 中国到岸参考 |
|---|
27% | 140.9–155.7 | 42.41–46.24元/kg |
30% | 128.3–141.7 | 39.16–42.61元/kg |
33% | 118.0–130.2 | 36.50–39.63元/kg |
十五、AB瑕疵统货|40–48
出肉率 | 工厂统货成本 | 中国到岸参考 |
|---|
27% | 163.1–192.8 | 48.16–55.81元/kg |
30% | 148.3–175.0 | 44.33–51.22元/kg |
33% | 136.2–160.5 | 41.20–47.46元/kg |
这一层已经明显进入中高成本区间,因此其优势必须来自更高的A级率和完整肉率。
十六、瑕疵B|35–45
出肉率 | 工厂统货成本 | 中国到岸参考 |
|---|
27% | 144.6–181.7 | 43.37–52.94元/kg |
30% | 131.7–165.0 | 40.02–48.64元/kg |
33% | 121.1–151.4 | 37.28–45.11元/kg |
35–40千盾附近的瑕疵B仍是当前值得关注的中档加工原料。
十七、轻瑕疵A|50–60
出肉率 | 工厂统货成本 | 中国到岸参考 |
|---|
27% | 200.2–237.2 | 57.73–67.30元/kg |
30% | 181.7–215.0 | 52.94–61.56元/kg |
33% | 166.5–196.8 | 49.03–56.86元/kg |
50–60千盾的原料已经明显偏高。如果A级完整肉率没有明显优于其他原料,不适合作为单纯低成本型冷冻采购。
十八、Kem|12–16
出肉率 | 工厂统货成本 | 中国到岸参考 |
|---|
27% | 59.4–74.3 | 21.36–25.19元/kg |
30% | 55.0–68.3 | 20.21–23.66元/kg |
33% | 51.4–63.5 | 19.27–22.40元/kg |
Kem不能按正常A级商品肉率理解。真实经济性应进入:CC + 碎肉 + 果泥 + 报废率综合回收模型。
十九、越南干尧AB统货|26–30
出肉率 | 工厂统货成本 | 中国到岸参考 |
|---|
27% | 111.3–126.1 | 34.76–38.59元/kg |
30% | 101.7–115.0 | 32.27–35.72元/kg |
33% | 93.8–105.9 | 30.23–33.37元/kg |
从理论统货成本看,已经与低位越南金枕Dạt非常接近。
但品种成品售价、销售流动性必须单独评估。
二十、8月18日→8月19日变化
原料 | 8月18日 | 8月19日 | 判断 |
|---|
瑕疵A | 50–60 | 50–60 | 稳定 |
瑕疵B | 35–43 | 35–45 | 大体稳定 |
AB统货 | — | 40–48 | 新增明确层级 |
C级 | —/约34–38 | 34–38 | 偏弱 |
Mini/C3 | — | 27–34 | 新增明确层级 |
Dạt | 28–35 | 26–35 | ↓ |
Dạt核心 | — | 26–32 | ↓ |
Kem | 12–17 | 12–16 | ↓ |
干尧统货 | —/约26–30 | 26–30 | 稳定 |
最值得记录的变化是Dạt价格下沿进一步打开,Mini/C3和C级开始形成更加明确的独立价格层。
二十一、8月19日冷冻加工采购优先级
第一观察层:Dạt 26–32。
当前最有成本下降潜力的越南金枕原料层。如果有效出肉率保持稳定,应重点增加开果样本。
第二观察层:Mini/C3 27–34。
如果主要为尺寸/规格问题而非内部肉质问题,其实际冻肉价值可能高于同价格Dạt。
第三观察层:瑕疵B 35–45。
仍然适合作为B级以上冻肉原料候选,但必须区分外观缺陷与内部缺陷。
第四观察层:AB瑕疵统货40–48。
原料成本已明显提高,采购合理性依赖较高A级率。
第五观察层:越南干尧AB统货26–30。
理论成本具有竞争力,但必须结合品种成品售价与市场流动性。
深加工层:Kem 12–16。
继续进入CC、碎肉、果泥综合模型。
二十二、DIN MARKET CONCLUSION|8月19日
8月19日越南冷冻榴莲原料市场出现了比前几日更明确的下行传导。
上游标准鲜果仍表现为:好货坚挺、普通货承压。
而冷冻原料端则开始形成更加清晰的低价梯度:
瑕疵A 50–60 → AB统货40–48 → 瑕疵B35–45 → C34–38 → Mini/C3 27–34 → Dạt核心26–32 → Kem12–16
这说明产地分流体系正在进一步细化。
DIN今日核心判断
8月19日最重要的新变量是Dạt核心价已进入26–32千越南盾/公斤。
如果未来两三日低位样本继续增加,并且出肉率没有因为品质恶化明显下降,则越南金枕冷冻原料成本可能进入新的下台阶。
与此同时,Mini/C3 27–34开始成为一个需要重点建立独立出肉率模型的新原料层:
如果只是规格降级,而非肉质降级,其价值可能高于Dạt。
因此下一阶段冷冻采购不应只盯Dạt,而应同时比较:
Mini/C3 vs Dạt vs 瑕疵B 的“每公斤可销售冻肉实际成本”。
DIN Frozen Cost Statement|固定声明
本日报所有测算继续统一定义为:
Frozen Cost Statement|统货参考成本
具体A级、B级、C级、CC级冻肉、碎肉、果泥实际成本及成交价格,会因不同工厂的原料质量、实际出肉率、完整肉率、等级产出结构、修肉损耗、报废率、冻结方式及订单规格存在明显差异。
日报所有成本仅作统货价格参考,不代表具体工厂的实际分级冻肉成本。