今天,全球市场迎来了一个“黑色星期三”。
昨夜纳斯达克下跌1.33%,日本股市连续第二天下跌,韩国股市一度触发熔断,A股创业板更是大跌6.26%。反倒是过去一段时间表现一直相对落后的恒生指数,今天微涨0.09%,多少有些令人意外。
这一轮全球市场调整,一方面受到全球主权债券市场抛售、长端收益率快速上行的压制;另一方面,前期涨幅巨大的科技板块再次走弱,也进一步放大了市场的风险偏好波动。
但我们真正关心的,其实并不是今天科技股跌了多少。
而是一个更值得思考的问题:
AI产业仍然在高速发展,为什么科技股却可能开始面临重新定价?
因为一个公司的股价可以在一天之内发生巨大的变化,但行业和公司的基本面,并不会因为股价今天涨了、明天跌了,就发生根本改变。
最近这段时间,科技板块先是大幅下跌,随后又快速反弹,大有卷土重来、再创新高的气势。
市场的情绪,也从此前的“AI硬件是不是涨得太贵了”,重新变成了“科技还是未来”。
但如果把时间拉长一点,我们会发现,前面市场担心的那些问题,并没有因为股价反弹而消失。
AI硬件产业链未来的竞争格局如何?
高额资本开支能否持续?
不断增加的产能最终能转化成多少利润?
今天的高增长,能否在未来几年持续转化成稳定的现金流?
这些问题,都没有因为股价上涨而得到答案。
真正值得我们关注的,恰恰是下面三个问题:
① 产业仍然高速增长,但资本市场开始怀疑这种增长能否持续转化成利润。
② 龙头企业仍然优秀,但“优秀的企业”不等于“任何价格买入都能赚钱”。
③ 行业长期向上,不代表整个板块的股价长期向上。
而这三个问题,其实我们并不是第一次遇到。
2021年的新能源行情,就曾经给过我们一次非常典型的答案。
二、2021年的新能源,曾经发生过什么?
当年新能源最火的时候,市场流传着两句话。
第一句是:“新能源YYDS。”
医药、白酒、银行都被认为是“旧时代”,新能源几乎成了唯一正确的投资方向。
第二句是:“有锂走遍天下。”
碳酸锂价格一路暴涨,只要公司宣布有锂矿、买锂矿,甚至准备找锂矿,股价都有机会大涨。
越来越多原本和新能源毫无关系的公司,也开始跨界做锂电、做光伏。
整个市场越来越相信:
只要站在新能源这条赛道上,就一定能赚钱。
与此同时,市场也开始越来越不关心估值。
最开始是:
“PE不是问题,看PEG。”
后来变成:
“PEG也不用看。”
很多公司100倍、200倍PE,甚至还没有盈利,市场依然愿意买单。
因为大家相信一句话:成长,会解决一切。
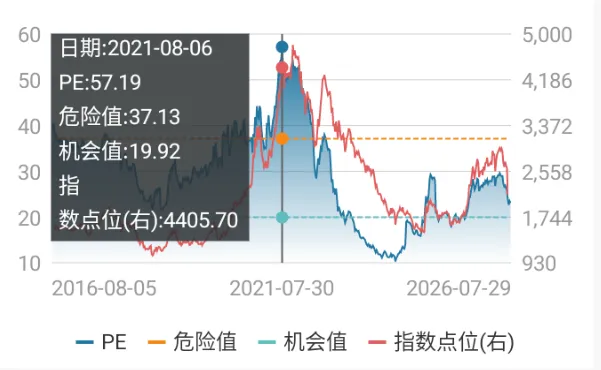
【图片:近10年新能源指数PE估值走势】
基金经理们也开始抱团新能源。
当时大量主动基金的超额收益,很大程度上都来自对新能源的重仓。甚至有基金经理依靠重仓新能源,取得了年度排名第一的成绩。
但投资市场有一个很有意思的规律:
过去的冠军,往往也会经历巨大的变化。
新能源板块的调整来得非常快,而且异常惨烈。
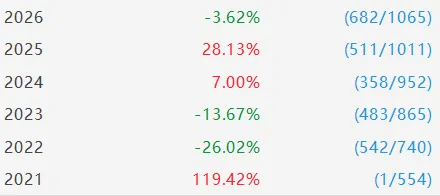
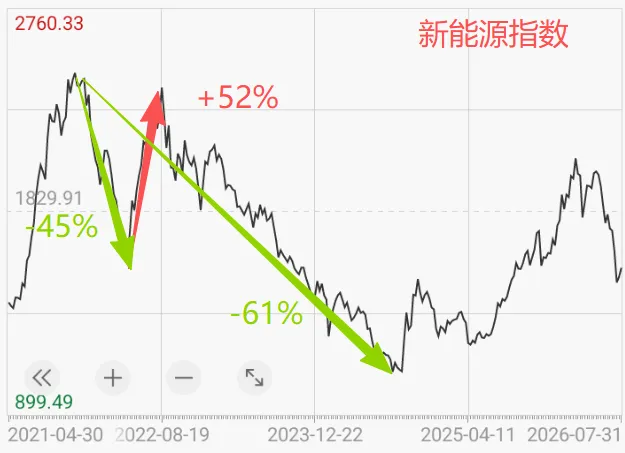
新能源指数从2021年11月见顶,到次年5月,半年时间回撤45%。
随后又反弹了3个月,涨了52%。
很多人当时又觉得:
牛市回来了。
但后来事实证明,那只是下跌趋势中的一次强力反弹。
之后,新能源指数又持续下跌了两年多。直到2024年9月行情之前,最大回撤一度达到61%。
期间当然也有反弹,而且有些反弹幅度还非常大。
但最终,指数还是持续走低。
即使经历了后来的反弹,至今距离历史高位仍然还有38%的差距。
然而,最值得注意的是:
新能源的产业发展并没有停止。
新能源汽车销量继续增长,产业链不断成熟,中国新能源汽车甚至开始大规模进入传统汽车强国的市场。
产业越来越强,产品越来越成熟,渗透率越来越高。
但新能源指数,却在很长时间里持续下跌。
这恰恰告诉我们一个非常重要的道理:
产业发展≠股价上涨。
资本市场交易的从来不只是产业的现在,而是产业未来能够创造多少利润,以及这些利润在今天应该值多少钱。
三、今天的AI,正在走到哪个阶段?
这也是为什么,当我们今天再次看到科技板块剧烈波动时,会想起2021年的新能源。
并不是说AI一定会复制新能源的走势。
AI和新能源是两个完全不同的产业,AI的产业趋势也远远没有结束。
大模型还在持续迭代,算力需求仍然旺盛,AI应用还在不断落地,产业本身依然处于快速发展阶段。
但问题恰恰在这里:
产业发展和股票投资,从来就不是一回事。
2021年的新能源,经历的是从“相信产业”到“相信估值”的转变。
最开始,大家相信新能源是未来。
后来,大家相信新能源的公司都会成为赢家。
再后来,大家甚至相信:
只要是新能源,就值得给高估值。
于是,投资从买“公司”,变成了买“赛道”。
而今天的AI,某种程度上也正在经历类似的变化。
前期市场相信AI是未来,于是资金不断涌向AI。
随后,越来越多公司开始贴上AI标签。
从芯片、光模块、服务器,到存储、PCB、液冷,再到各种AI应用,市场一度出现了“只要沾上AI就能涨”的现象。
这时候,真正需要警惕的,就不再是AI产业有没有未来。
而是:
市场是不是已经把太多未来,提前计入了今天的股价?
这也是为什么,我们需要特别区分三个概念:
产业趋势、公司基本面和股票估值。
产业趋势向上,不意味着所有公司都会成功。
公司基本面优秀,也不意味着任何价格买入都能赚钱。
而当市场已经给出了极高的预期之后,即使公司未来真的兑现了业绩,股价也未必还能继续上涨。
这也是新能源给我们留下的最重要教训。
四、真正的变化,是市场开始从“买赛道”走向“买公司”
新能源行业后来发生了什么?
行业并没有消失。
相反,竞争越来越激烈,技术越来越成熟,成本越来越低。
但行业从“遍地黄金”,开始进入真正的竞争阶段。
价格战越来越激烈。
大量企业利润被压缩。
一些企业退出市场。
资金也开始从:
“买整个新能源赛道”
逐渐变成:
“买真正有竞争力的龙头公司。”
这其实是一个产业从高速成长走向成熟的必经阶段。
今天的AI,也可能逐渐走向这个阶段。
AI产业不会因为股价下跌就停止发展。
未来我们仍然会不断看到:
AI技术突破。
算力需求增长。
大模型迭代。
应用落地。
公司业绩超预期。
甚至还会不断出现令人兴奋的产业利好。
但这些事情,并不意味着整个科技板块都应该继续上涨。
因为市场正在逐渐从一个问题,转向另一个问题:
以前大家问的是:
“AI会不会成功?”
现在越来越需要问的是:
“AI的成功究竟值多少钱?”
这两者,是完全不同的问题。
五、AI仍然伟大,但科技股最容易赚钱的阶段可能已经过去
所以,我并不认为现在应该简单地得出一个结论:
“AI行情结束了。”
这可能同样是一种过度简单化。
AI产业趋势很可能还会持续很多年。
真正值得思考的是:
产业的高速增长,是否已经被资本市场充分甚至过度定价?
新能源当年的教训告诉我们:
一个伟大的产业,可以持续高速增长很多年;
但与此同时,整个行业的股票,却完全可能经历几年甚至更长时间的估值消化。
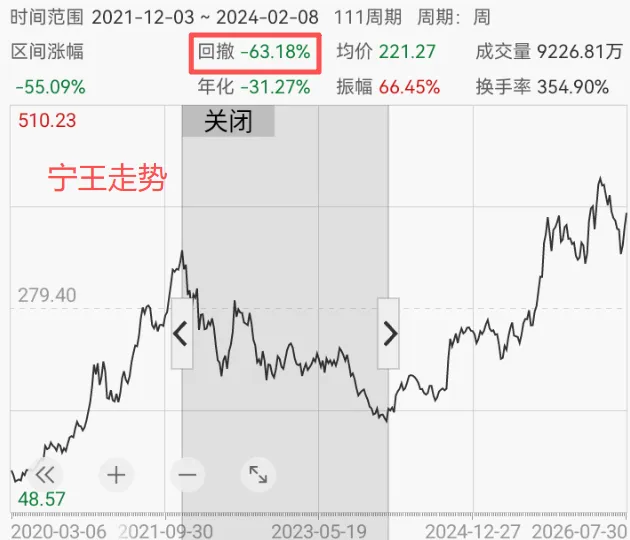
宁王就是一个非常典型的例子。
作为新能源产业链的绝对龙头,它的基本面和产业地位并没有因为股价下跌而消失,但它依然经历了超过63%的最大回撤。
而从低点重新爬回来,直到再次创出历史新高,花了接近4年的时间。
优秀的公司,也需要“还估值的债”。
所以,未来我们依然会看到AI产业的发展,也依然会看到一些AI公司的业绩不断超预期。
但这并不意味着它们的股价一定能够回到此前的高点。
因为:
产业趋势可以继续向上,估值却可以向下。
而这可能正是未来AI投资最重要的变化。
六、从“相信产业”,走向“相信公司”
最终,我们真正应该关注的,也许不是:
AI是不是未来?
这个问题其实已经越来越没有争议。
真正需要回答的是:
谁能够成为AI时代真正的赢家?
谁能够持续把技术优势转化成利润?
谁能够把巨额资本开支转化成真正的商业回报?
谁能够在激烈竞争中保持盈利能力?
谁能够持续产生现金流?
谁拥有真正难以复制的竞争壁垒?
这些问题,才会逐渐成为未来市场定价的核心。
因为当整个行业都高速增长的时候,赛道β最容易赚钱。
而当所有人都知道这个赛道会增长以后,真正决定收益的,就越来越不是“你有没有买AI”,而是:
你买的是哪一家AI公司,以及你用什么价格买它。
所以:
AI仍然是伟大的产业,但伟大的产业不等于伟大的股票。
产业趋势可以继续向上,估值却可以向下。
而当市场从“相信产业”走向“相信任何一家AI公司都值得高估值”时,投资机会就开始从赛道β,逐渐转向真正的公司α。
这或许才是今天这场全球市场大跌,真正值得我们思考的地方。
特别提示:本文仅为信息分享,不构成任何投资建议。市场有风险,投资需谨慎。