CPO难救行情,皆因40万亿的美债?!AI应用会是白衣骑士吗?!
- 2026-09-07 15:17:39
‘白衣骑士’(White Knight)是指在资本市场的童话里,那个在恶意收购的战火中,挺身而出以善意收购拯救公司的英雄。
我今天说的这个白衣骑士,其实说的是:能带动全球股市重回牛市的“主线”!
本周我其实想单独分享一下CPO的,但如今的局势很复杂!
我想写单一行业并不能够帮助到关注我的朋友去认清当下的环境。
所以本周就冒昧的写一篇有关近期看到的一些信号和认知。
不一定全对,但我用起来挺有效的。文章有点长,但我觉得只有这样才能说清楚。
一、8月催化剂最多的光通信环节,却难再现之前的大涨!
在8月份以来,全球AI发生消息催化最多的其实是光通信,从价值占比提升的产业预判到FCC事件冲突,再到CPO量产!
我为了避免一些不带新来的不了解的朋友误解我马后炮,光通信的解读也可以翻看我8月8号的文章有关光通信的解读:无法忽视的三件事!
还是那句话,要信早信!
1、先是光通信nv76到NV572价值占比提升。
AI集群从72卡扩展到576卡,最直接的物理代价是互连复杂度超线性增长——每颗GPU现在需要连接575个对等节点,互连数增长8倍以上。
铜缆在224Gbps速率下有效传输距离仅1米,NVL576机柜间距离普遍3-5米,必须使用光互连(CPO)。
NVLink Switch Die数量从2颗增至18颗,光模块用量从机柜内零颗增至跨机柜72颗。
三项叠加,Scale-Up网络单GPU成本从$0.13飙升至$0.37。
Scale-Up网络成本翻2.85倍。
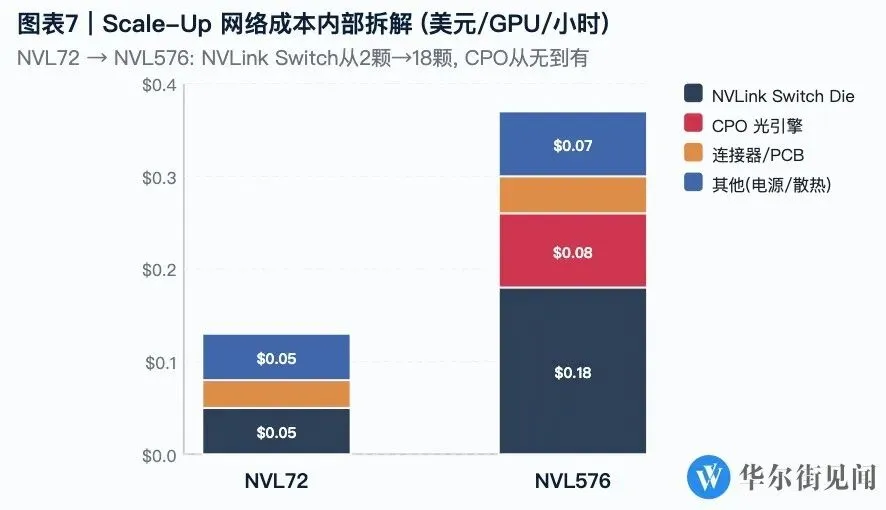
这是光通信增长曲线的斜率又变陡了。
只是这一报告有点生不逢时。
2、紧接着的FCC事件发生了!
“资金的偏好,转化为对抗带来的结构性的制约博弈。——磷化铟”
FCC事件总结就是:禁止美国企业采购中国的光模块!引发大家对光模块的担忧。
但如果我们仔细看,会发现中国光模块占全球50%以上的供应,
光模块上游光芯片最重要的基础——磷化铟的上游,我们更是掌握了80%+以上的产能。
可以说磷化铟是扼住全球咽喉的环节,也不过分。
以下资料来源于知识星球:德靖周期观察
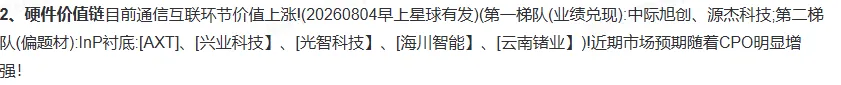
但如果对懂王行事风格有所了解的人就应该知道:这就是为了给接下来的9月元首会谈,增加筹码导致的,惯用伎俩。
(PS:周五中际发布的业绩还是比较猛的。目前它是受FCC影响最大的环节了。)
本次反弹中际表现并不好,或许业绩能够增强市场的信心,毕竟人家是蓝筹股!
3、8月14日英伟达凌晨宣布,CPO量产!
Spectrum-X以太网硅光交换机(Spectrum-X Ethernet Photonics)已进入全面量产阶段,实现激光器数量减少4倍、功耗降低5倍、平均故障间隔时间(MTBI)提升10倍。
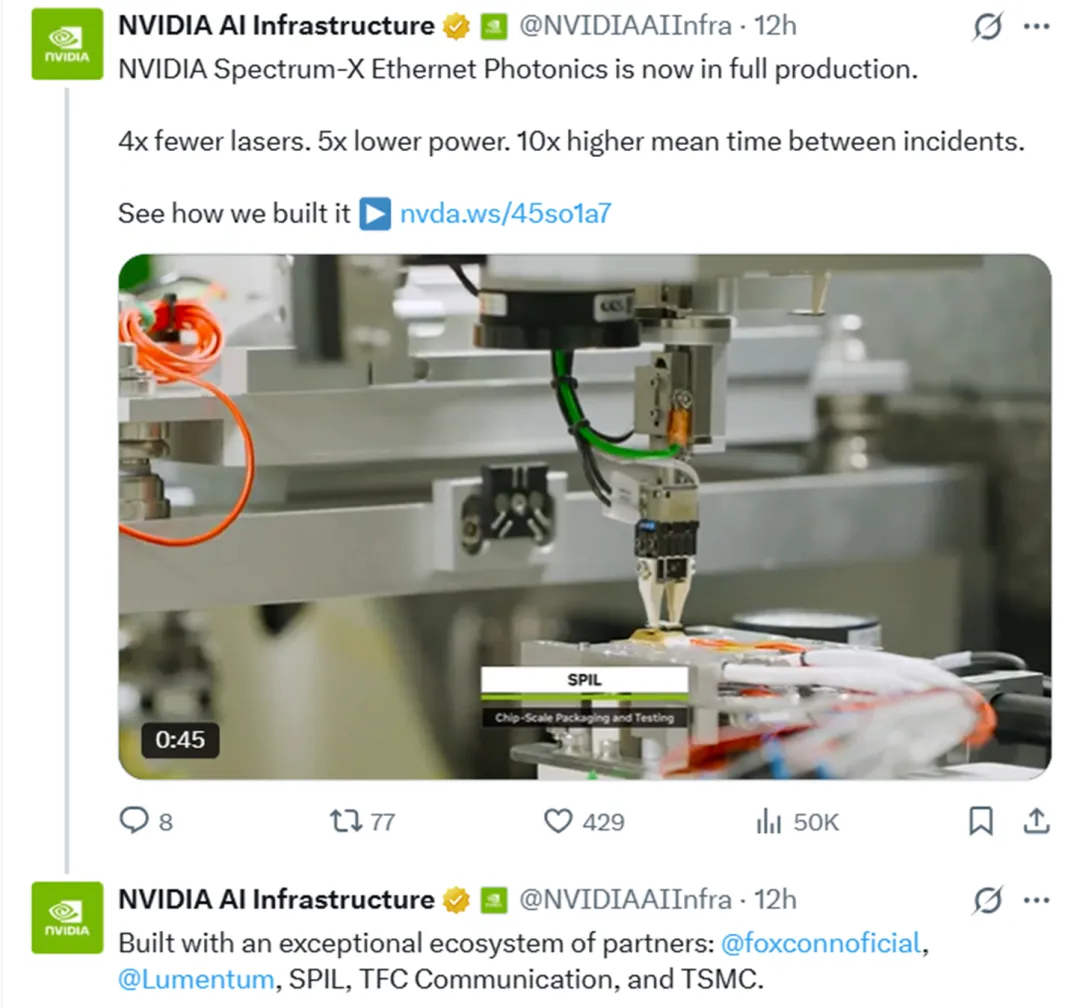
CPO单机交换机光学BOM较可插拔提升40%-70%:光引擎占40%-55%、外置光源10%-15%、FAU 5%-10%;
其中FAU单通道价值增700%-1500%(太辰光),外置CW光源增400%(源杰科技),先进封装/载板由零新增至15%左右。
按照以往,CPO的发布会带动整个光通信板块的大幅上涨的。
但本次范围和涨幅都非常有限!
我想这除了FCC事件的影响,很重要的原因是大环境变了!
如果光通信的这两条利好消息是发布在4~6月,我想相关的消息带动的市场涨幅以及涉及到的相关环节,会比我们如今看到的要多得多。
比如我们之前讨论过的Rubin机架相比GB300的PCB(+233%)、MLCC(+182%)。
以下资料来源于知识星球:德靖周期观察
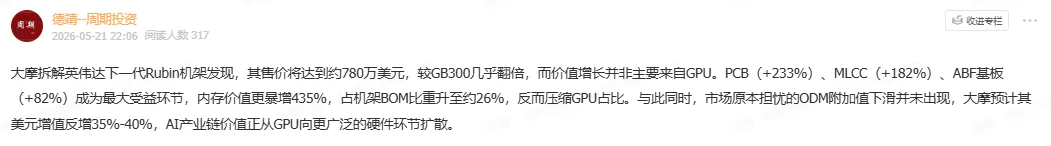
在这种重要的趋势性的研判下,市场对PCB及MLCC的炒作,当时几近疯狂!
不少都是一月翻倍的。比如星球提到的铜箔环节。
以下资料来源于知识星球:德靖周期观察
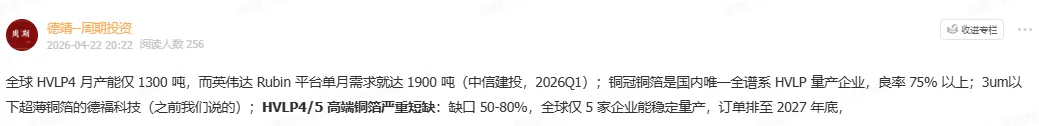
但现如今光通信的反弹却亮点却很单薄。
除了FCC核心细分的磷化铟;以及CPO最重要的细分FAU、CW;
其它方向的反弹跟其它普反的方向幅度相差不大。
这都是因为大环境变化导致的!毕竟在股市呆久了,就会发现股市炒的就是一个:希望!
大环境的最重要影响也就是:希望!(PS:这也是我为何从基本面分析转入周期分析的原因)
二、比泡沫论更致命的叙事,正在演绎!
对于“AI泡沫破灭论”的讨论其实每年都会有,但均在海外高强度的资本开支预期下破产。
AI的资本开支增长的速度每次上调,都是给市场打鸡血!
比如2025年年初!
比如2025年年底!
你去看行情的发动,基本都会有海外资本开支增速提速的论调的。
但近期这一论调不灵了。
近期大摩就发布相关的研报,将海外的资本开支预期上调,相对2026年基数同比+65%;相对市场此前1.2万亿共识,上调约25%(+3000亿美元)。
以下资料来源于知识星球:德靖周期观察
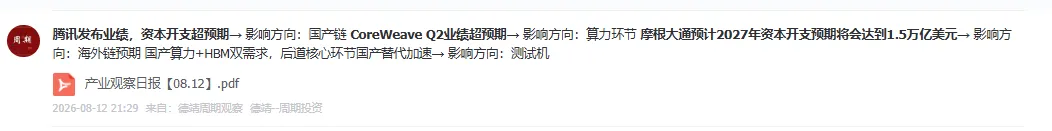
但实际上海内外AI市场的反应都非常平淡,还是在反弹叙事中,不少就重回下跌趋势了。
还是因为大环境变了!
市场开始资本开支增速的叙事,到从资本变现论!能否实现正的现金流,并不认可借贷高增的叙事。
有一个明确的信号:就是谷歌二季度的财务报告中,首次现金流为负。
以下资料来源于知识星球:德靖周期观察

谷歌当时的业绩高增,但是股价却下跌,其实就是一个不好的信号。
市场担心的是历史的重演。
现金流为负=花出去的钱,赚不回来。但还需要贷款继续增加产能!
之前的铁路、互联网泡沫破灭均是类似的原因。
如果处于全球金融秩序健康的情况下,市场的不会如此担忧。
还是因为大环境变了,金融秩序成为影响AI的重要因素。
三、现行金融秩序:美元霸权
近些年我们可以明显看到老美在逐年变弱!
但如果你看过动物世界,就会发现,族群的旧王,大多数的情况是不甘心退位的,会想尽一切办法维持现有的地位!
而老美维持现有地位的很重要的手段就是:美元霸权,军事霸权,科技霸权。
三者相互依存!
但我们主要讨论的是经济,主要是从美元霸权的视角去讨论这个问题。
我一个做行业的都需要去了解宏观环境了,由此也可看出当下的宏观环境的变量影响有多重要!
而且看懂了这一条,你才会清楚接下来该如何做。
老美现如今的几场战争,已经不仅仅是为了彰显武力这么简单了。而是为了维护美元霸权的亡羊补牢了。
你以为它打委内瑞拉、伊朗是为了原油?它自己本身就有不少原油储备。它真正想要影响的其实是石油——美元体系!
维护美元霸权体系!
美元霸权体系靠主要三样东西撑着:信用、需求、流动性。
美国现在做的许多事,都是给这三样补漏。
1、信用。美债收益率!
美债是全球安全资产的基石。
但美国欠的钱已经突破40万亿美元,光每年利息就超过1万亿美元。
每五个月增加1万亿,距离41.1万亿债务上限仅一步之遥!
利率每升一个百分点,联邦利息支出就多几千亿美元。美债收益率越高,突破上限的速度就会越快。
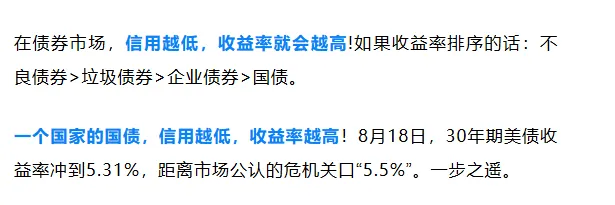
在债券市场,信用越低,收益率就会越高!如果收益率排序的话:不良债券>垃圾债券>企业债券>国债。
一个国家的国债,信用越低,收益率越高!8月18日,30年期美债收益率冲到5.31%,距离市场公认的危机关口“5.5%”。一步之遥。
这才有了8月19日,美国财政部急了:把长期国债的回购规模从每次20亿美元扩大到至少40亿美元。
这种救市,其实就是说明老美信用崩塌!毕竟老股民都知道的,政策底不是市场底!
2、需求。美元——石油体系!
1971年美元与黄金脱钩后,美元失去了黄金背书,信用一度悬空。石油美元体系补上了这个空缺。
全球几乎所有国家都要进口石油,而石油以美元计价和结算。这意味着,无论一个国家喜不喜欢美国,只要它需要石油,就必须先赚取或借入美元。
产油国卖出石油,赚到大量美元。这些美元超出它们国内消费所需,最终大量回流美国,购买美债、美股和美元资产。
这个循环人为压低了美国长期利率,让美国政府能以更低成本融资,同时让美债市场拥有源源不断的海外买家。美债卖得出去,美元信用就稳。
但目前这个体系正面临威胁。
目前,全球石油贸易中美元结算比例正从80%以上的铁律,下降到69%!2025年底降至约65%,2026年Q1约69.5%。
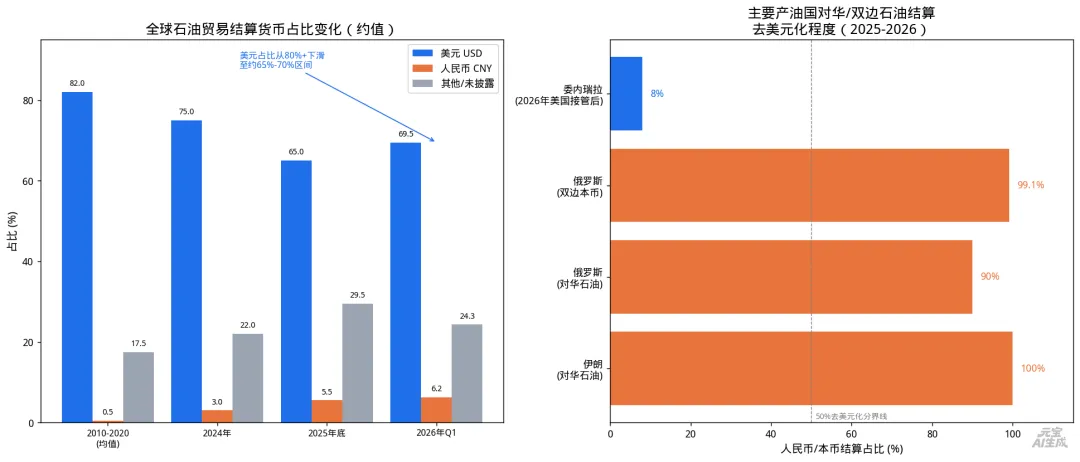
其中有几个不听话的:委内瑞拉、俄罗斯、伊朗!你们会发现,目前都在打仗!
美国打委内瑞拉找的借口是贩毒!
美国打伊朗找的借口是核浓缩!
所以如果你只从军事的角度看,老美是在穷兵黩武;如果从美元石油视角下看,老美其实是在亡羊补牢,维护美元霸权。
3、流动性。低息日元买高息美债!
众所周知,鬼子是老美的忠犬!也是老美的血包。
目前鬼子政府是老美国债的第一大买家。持有美债1.1167万亿美元(2026年6月),是最大的海外债主!
同时鬼子央行长期把利率压在0-1%之间,全球投资者(对冲基金、日本险资/养老金/银行)借入近乎零成本的日元,换成美元去买美债、美股,赚利差(美债收益率 - 日债收益率)+ 日元贬值收益的双层利润。
这条链的体量有多大?
广义日元套息交易:BIS估算1.3-1.7万亿美元(狭义),含衍生品广义达9.3-19.2万亿美元!
这个体量对比40万亿美元的国债,是否就会发现问题?!日元是美债流动性的重要保障。
如果赚利差(美债收益率 - 日债收益率)+ 日元贬值收益的双层利润的任何一环出现问题,美债的流动性都会出现问题。
比如鬼子加息,收益率上行!就会影响利差!减少美债流动性!
如果日元升值,同样会影响利差,减少美债流动性。
2026年7月31日(美东时间),日本财务省与美国财政部联合在外汇市场买入日元,本质是也是为了维护美债!
不少人还误以为是主子救狗的故事,实际上就是为了自救。
如果按照正常时候,这个游戏还是能够玩得转的!但现如今的中东战争却让这个游戏变得岌岌可危!
3.1美伊战争带来的原油暴涨!
鬼子本就是资源贫瘠的国家,原油靠进口。买原油得花美元!
美元从哪里来?
1、上策。通过贸易赚美元!
2、中策。通过卖日元!
3、下策。卖美债,换美元,这就会导致美债收益率上行。
上策已经不可行了,因为旧主已经崛起!(日本在古代曾参与过以中国为中心的朝贡体系)!
2021年8月起,日本已经连续5年出现贸易逆差!根本不可能赚赚回来。
中策也不可行。卖出日元买美元会导致日元兑换美元进一步贬值。
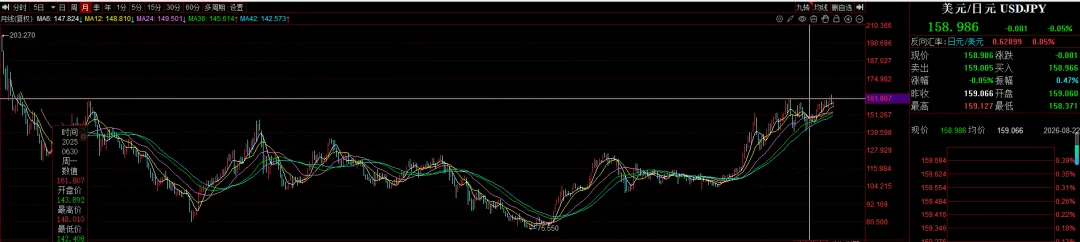
目前日元兑现美元已经到达历史最低值了!
刚才我们提到鬼子是一个90%能源、60%粮食依赖进口的国家。日元每贬一点,进口商就要多付一点日元去换同样数量的美元——这个成本最终会一分不差地转嫁给国内消费者。
近期大家应该在新闻上看到不少日本通胀的消息!
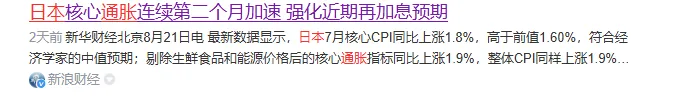
这也是为何日本不得不干预汇率的原因,汇率跌,通胀涨!就只有被迫加息!
但日本加息,也有困境!
1、日本政府债务占GDP比重超过240%,在全球主要经济体中"遥遥领先"!利率每上升1个百分点,日本每年利息支出就增加超10万亿日元。
2、会影响美债流动性。(
赚利差(美债收益率 - 日债收益率)+ 日元贬值收益的双层利润
)
这也是为何2026年6月日本央行加息至1.0%后,日元反而加速下跌!因为它里外都不讨好!
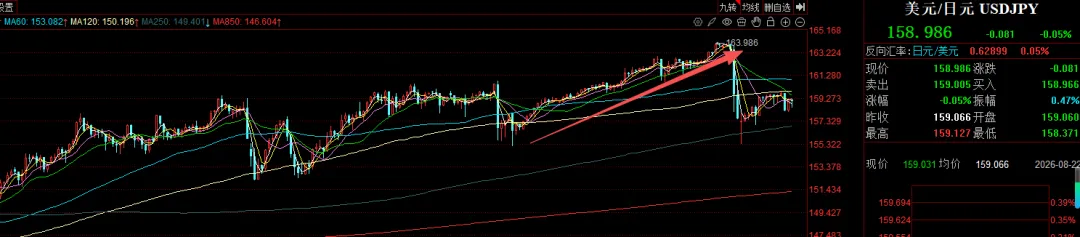
怎么办?两相其害取其轻。
抛美债买日元!减少日元的供给,让日元别再贬值了。这样就可以尽量减少鬼子国内加息的压力。
但这又触发一个死扣。
日本抛美债 → 美债供给增加 → 价格跌、收益率涨(30年期冲到5.31%,2007年以来最高)→ 美日利差反而扩大 → 日元贬值压力更大 → 日本需要更多美元干预 → 抛更多美债……
所以为了维护日本这一全球最大的买家,美国才不得不下场联合救日元汇率。
只是他没想到,关顾着捂脸,没想到漏了屁股,美债收益率突破5.3%,为2007年以来最高,距离5.5%的市场阈值也就一步之遥。又只有继续去救。
有些精美分子,可能会希望老美能够挺过去!但这其实是世界的毒瘤!
美元霸权,其实是新型世界殖民主义:印纸片片,买全球的东西。
但干预只能争取时间,无法从根本上逆转趋势!这是周期的宿命!
4、危局十分明显
桥水基金创始人,在当地时间周五发布的专栏文章中表示,近期出现的“日本抛美债救日元”、 美国长期国债收益率冲高,以及本周美国财长贝森特的声明,都与他的著作《国家如何破产:大周期》中阐述的经典模式相符。
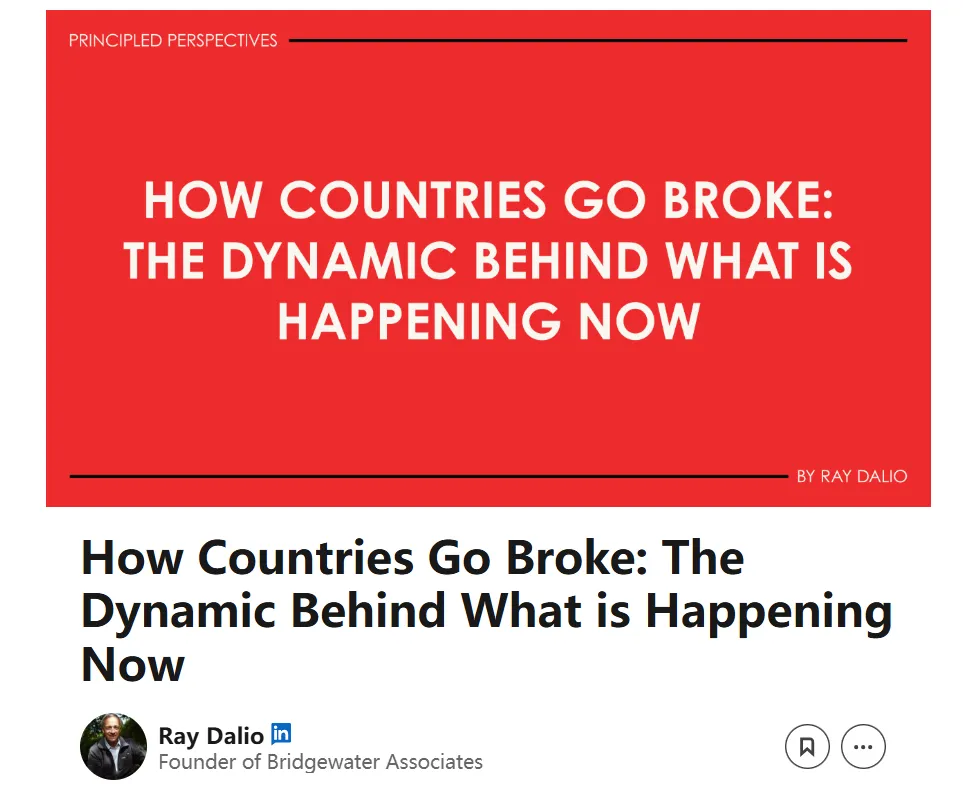
达利欧预测称,如果美国不想办法改变现状,债务危机“可能在三年内爆发,上下浮动两年左右”。
达利欧的水平,绝对是极高的。
但他的这个预测可能不会那么准确!毕竟历史中就没有任何一次重大危机被准确预测,但或早或晚会发生,尤其是现如今的概率已经极大!
预案还是有必要的!
近期的黄金上涨,比特币上涨,其实就是在博弈老美稳不住美元霸权,从而导致信用崩塌!
四、美元霸权崩塌关我AI什么事?
很多人看到这里头都大了。美元霸权为何又跟AI扯上关系了?
关系很大。且对理解当下的AI却极其重要。
刚才我们讲到了美元霸权现如今岌岌可危,美国政府的大多数政策都是为了维护美元霸权。
其实AI也是美元霸权play的一环。
首先是美国对外卖芯片以及人工智能相关服务,主要使用的就是美元。
其次就是人工智能高速发展带来的高回报,会导致全球资本对兑换成美元涌入美股!
间接支撑美元信用!
同时美元信用为 AI 发展提供了融资和市场条件,二者形成正向循环。
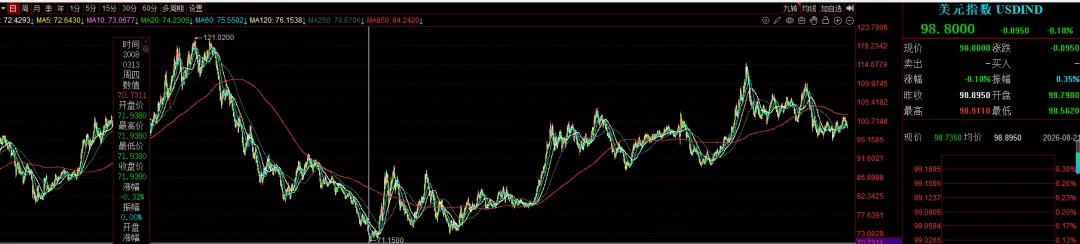
但反过来,如果美元信用崩塌,大家都不愿意买美债,或者说买美债要极高的收益率。
前文我提到的:
美元不行,美国巨头如果要通过发美债扩产,那么它的融资成本就会变高,它对应的资本收益率就会下降。
这就回到了我们之前讨论过很多次的基本估值模型:OCF模型。
这篇文章有写估值模型的解释,本文不再赘述了。总而言之就是收益率下降,估值就会下降,这是资本市场的机构共识。
举个栗子。
2025年4月至今,中国资产买美债,美债收益率5%,国内存款1%。但实际上持有至今你是亏的!
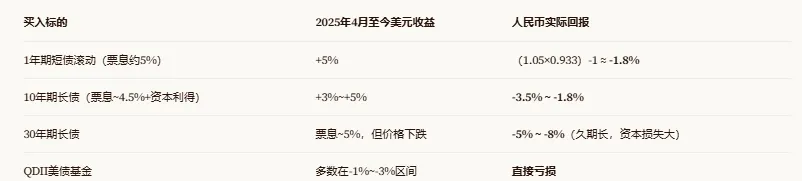
你以为自己买了5%收益的美债,但美元贬值6.7%后,换回人民币时100万本金变成了约98.2万——净亏1.8万。而同期国内存1%是稳赚1万。一来一回,真实差距是2.8万元,而不是表面上的4个百分点利差。
在这种背景下,你还会想着将人民币是买美债吗?
我们其实就可以得出一个结论,当美元持续走弱的时候,美债的吸引力就会大幅削弱!
这个时候,我们再去理解:“本文第二部分提到的市场开始资本开支增速的叙事,到从资本变现论!能否实现正的现金流,并不认可借贷高增的叙事。”
是否就会有不一样的思考了?
所以资本市场才为何紧盯着:“现金流是否为正!”
这也是我在星球为何开始将应用及算力租赁做为我新的阶段性跟踪方向的原因。
以下资料来源于知识星球:德靖周期观察
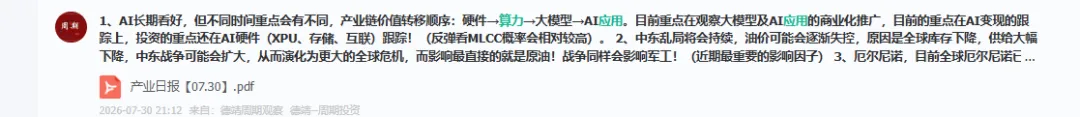
只有算力、应用环节变现速度超过资本支出的速度,AI叙事就还能继续!不需要借债的情况下,受整体金融秩序冲击就会相对少一些,风险折价就会少一些,估值就能上调一些。
现在我还不能给出一个明确的结论:应用就是市场的白衣骑士。因为AI应用本身变现路径就不清晰。但我会继续保持观察。
下周我看到有意思的东西再跟各位分享了。祝大家一切顺利!
风险提示:本文仅为个人周期投研笔记,以上内容仅供参考,不作为投资决策的依据,不构成任何建议,据此入市风险自担。
扫描下方二维码,加入知识星球【德靖周期观察】
【德靖周期观察】好不好?加入的周友反馈说了算→:说一下近期星球单独点评的超节点、硅片、SIC、SOFC!【支持三天全额退款】
