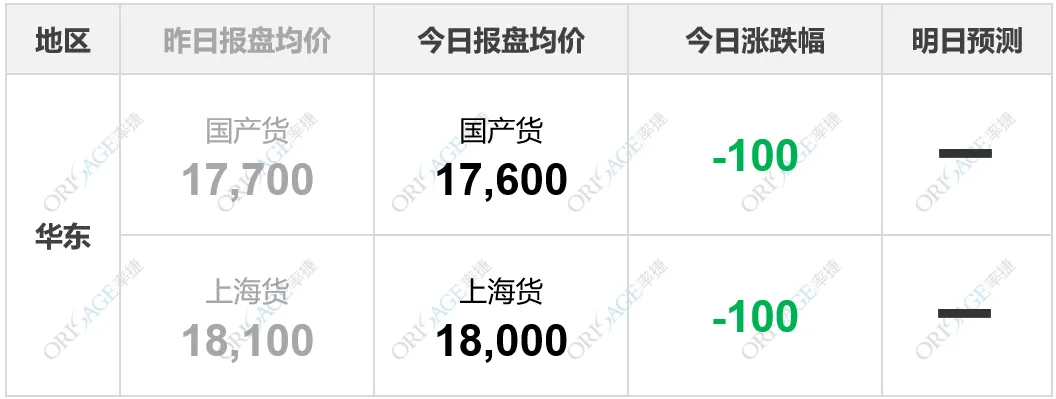
周一,国内聚合MDI市场摇摆观望。
原料方面,油价持续回调,布兰特原油报每桶93.27美元,美国原油报90.03美元。供应方面,上游装置平稳运行,科思创下调挂牌价格并宣布本周发货量6折供应,厂商报价心态摇摆观望。装置方面,行业平均开工率维持5成左右;亨斯迈10月下旬存检修计划;海外方面,日本东曹装置9月中旬进入检修,预计时长30天,韩国锦湖装置10月初存检修计划。中游方面,场内高价货源成交较少,贸易商心态向下,需求悲观情况下持续看空。下游方面,交易气氛较清淡,新订单跟进较少,刚需交投为主。当前拿货较多的终端行业以冰箱厂、发泡胶、喷涂和模塑防腐等传统行业为主。科思创本周最新报盘17,000元/吨,环比下降300元/吨。万华公布8月结算价格17,600元/吨,9月挂牌价格19,500元/吨,环比持平。BASF公布8月结算价格为17,600元/吨。
重点关注供应商装置动态以及下游需求情况,预计短线聚合MDI市场整理运行。
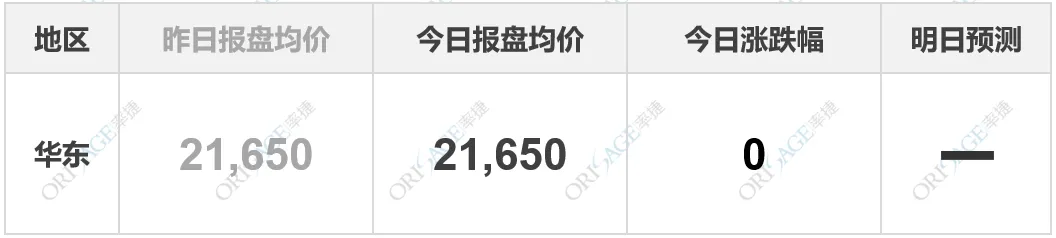
周一,国内己二酸市场区间下行。
原油方面,市场在俄罗斯成品油出口禁令造成的供应担忧和未来加息带来的需求困境间权衡,布兰特原油基本持稳,但周线受获利了结拖累下跌。布兰特原油期货微跌0.03美元,结算价报每桶93.27美元。周线下跌0.3%,结束此前的三周连涨。美国原油期货上涨0.40美元,或0.5%,报每桶90.03美元,周线下跌0.03%,为四周来首次下跌。受下游需求影响,纯苯华北地区今日价格下行。供应方面,海力化工山东、江苏两地装置均停车,重启时间待定。阳煤太化装置恢复正常生产。贸易商方面,今日报盘下行。下游市场方面,鞋底原液市场价格稳定整理,浆料市场价格维稳运行,TPU市场价格僵持整理。
下游需求方面,一系列政策合力起效后,后续政策仍有加码空间,国内经济拐点逐渐明确,预计四季度整体经济形势将逐步向好。具体下游来看,鞋底原液市场价格稳定整理,下游维持刚需采购,终端需求表现平平。浆料市场价格维稳运行,下游节前备货带动浆料需求增长。TPU市场价格僵持整理,厂商利润承压,保持合约订单为主。下游鞋材主流报价15,400-17,900元/吨;电线电缆主流报价为20,600-22,000元/吨;薄膜主流报价为17,600-18,000元/吨;手机护套主流报价为15,400-17,700元/吨;气动管主流报价为16,100-20,100元/吨。
关注原料端价格运行趋势、装置开工动态及下游需求恢复情况,预计己二酸市场价格区间运行。
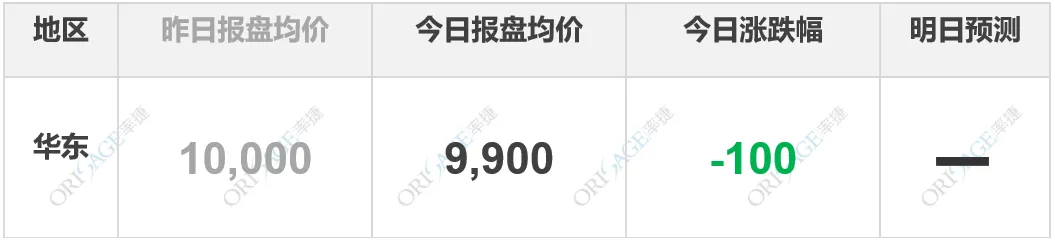
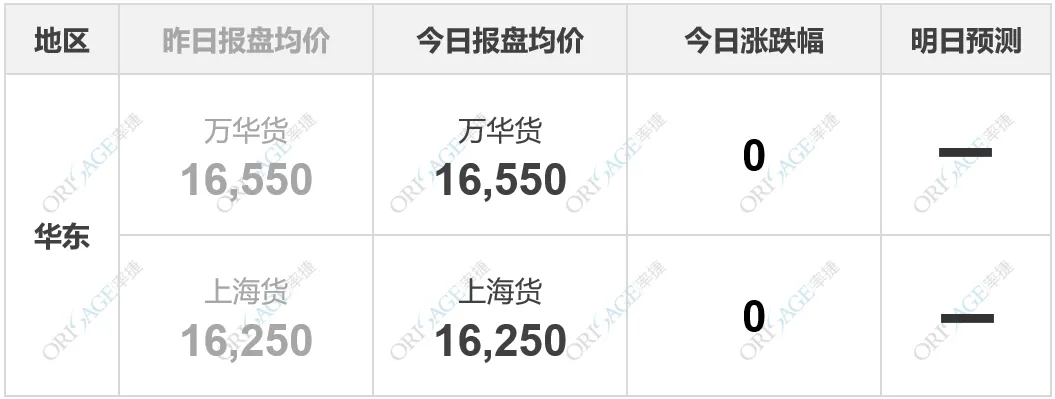
周一,BDO市场偏弱整理。
上游原料方面,甲醇市场,山西甲醇市场低端价格下滑30元/吨,河南甲醇市场价格下跌40元/吨。电石市场,今日市场价格平稳运行。工厂方面,陕西陕化和河南开祥装置检修,中石化长城能源装置更换催化剂,其余厂商运行基本稳定,市场整体开工率偏高,供应端支撑不强,厂商守价心态为主,今日线上竞拍价格11,400元/吨。新疆蓝山屯河公布2023年9月结算价华东地区11,410元/吨,华南地区11,610元/吨,2023年10月挂牌价华东地区11,300元/吨,华南地区11,500元/吨。贸易商方面,心态偏空,让利出货心态增加,实单就市商谈。下游方面,业者看空后市,延续观望心态,备货情况不佳,维持按需小单跟进,实单成交气氛清淡,市场今日偏弱整理。
具体下游方面,PBT市场,成本面PTA价格走势下行,BDO价格偏弱整理,成本端支撑减弱,厂商挺市心态仍存;需求面,终端下游表现并未改善,业者看空后市,采买意向较低,观望情绪浓厚,实单商谈多议价,供需两端持续博弈,PBT市场今日盘整为主。鞋底原液市场价格维稳运行,成本压力增大,场内观望情绪浓厚。浆料市场价格消化整理,下游合成革市场逐渐回暖,但需求未出现大规模增长。TPU市场价格平稳运行,成本压力攀升,需求增长缓慢,市场信心不足。关注场内装置运行及下游行业开工情况,预计短期内国内BDO市场偏弱整理。
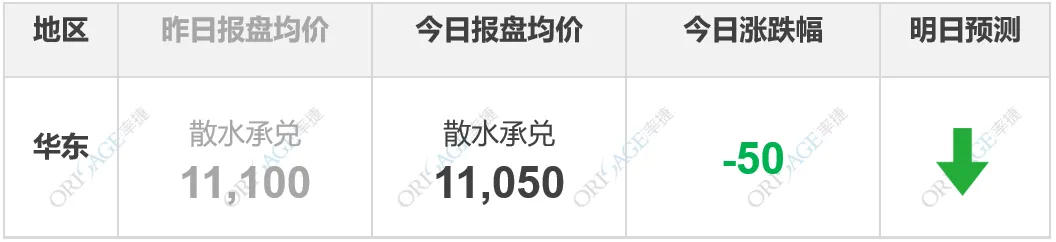
周一,国内PO市场区间整理。
原料端丙烯市场今日窄幅下跌,液氯市场价格今日维持不变。供应方面,经过上周低价促进出货后,当前库存压力减轻,临近假期以供应合约单为主,出货情况转为平淡。下游方面,节前备货大部分已完成,场内交投多以刚需小单为主。短期仍需关注PO装置运行情况及下游需求情况,预计市场短期内维持整理。
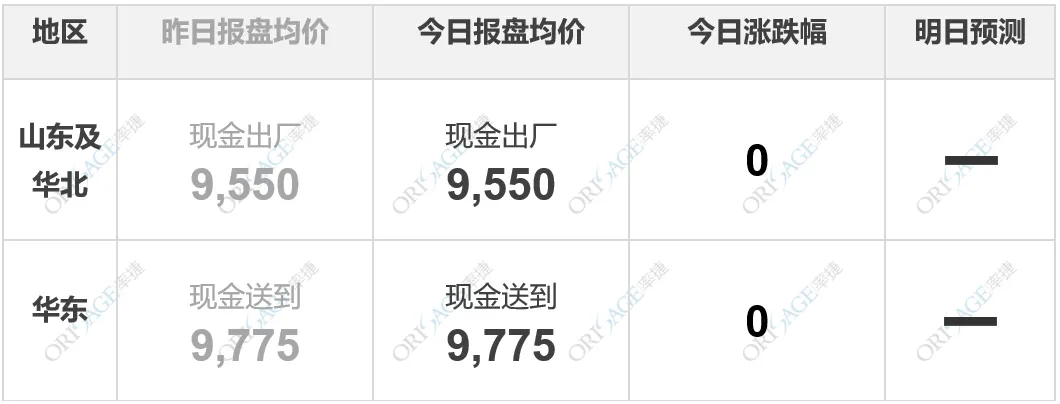
周一,国内软泡聚醚市场区间整理。
原料PO报盘持稳。供应方面,装置正常运行,场内交易氛围无明显改善,厂家报盘重心持稳,观望产业链需求情况。长华化学9月24日公告称,拟在原厂址扩建18万吨/年聚合物多元醇,项目达产后预计可实现不含税营业收入18.32亿元/年,税后利润8243.36万元/年。贸易商心态持稳,有低价货源流出,报盘重心窄幅下滑。下游方面,终端需求较弱,按需排产,节前补库采购陆续结束,建议关注房地产、家具等行业。
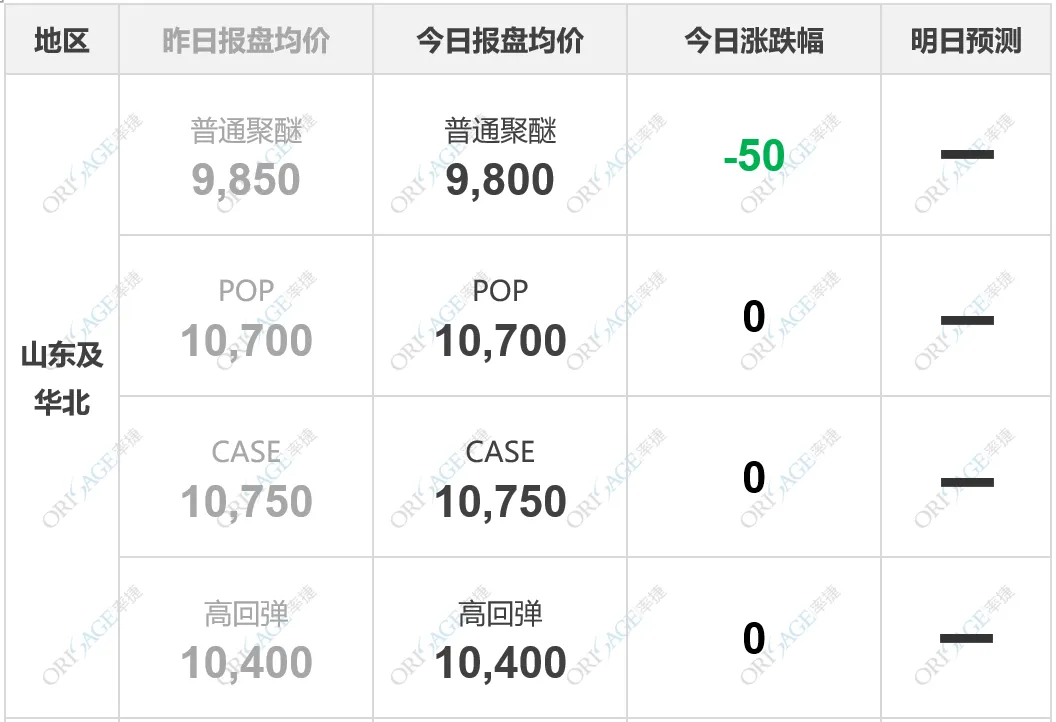
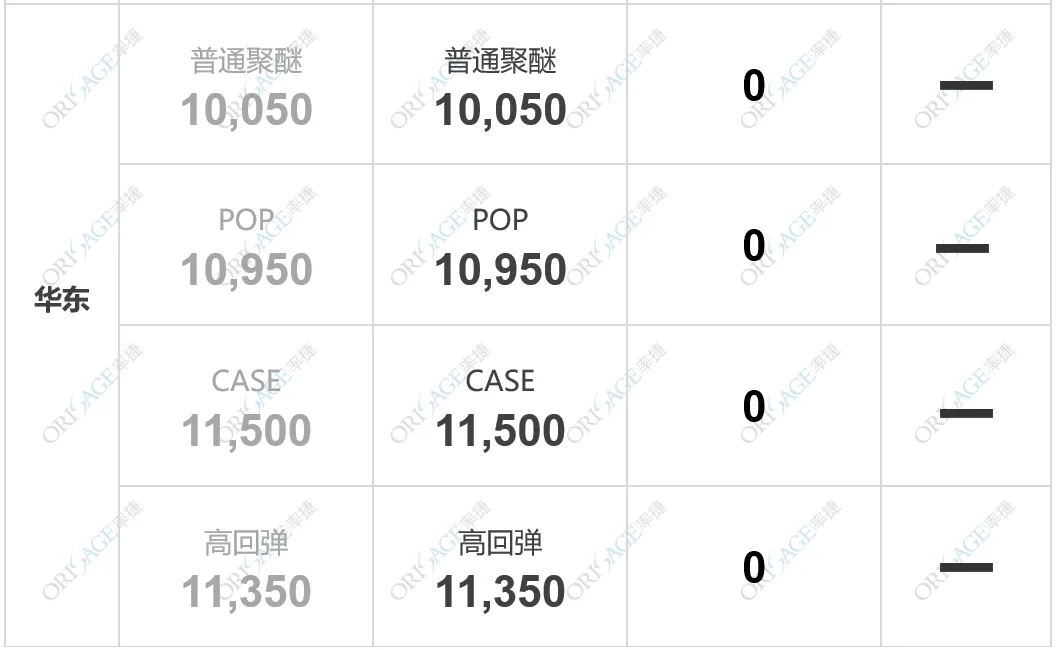
周一,国内硬泡聚醚市场区间运行。
原料PO报价重心持稳。供应方面,装置正常运行,厂商按需排产,交投量一般。下游方面,订单跟进稳定,买气较弱,实际成交量有限,关注下游终端变化。
关注下游需求跟进情况,预计短线内国内硬泡聚醚市场整理运行。
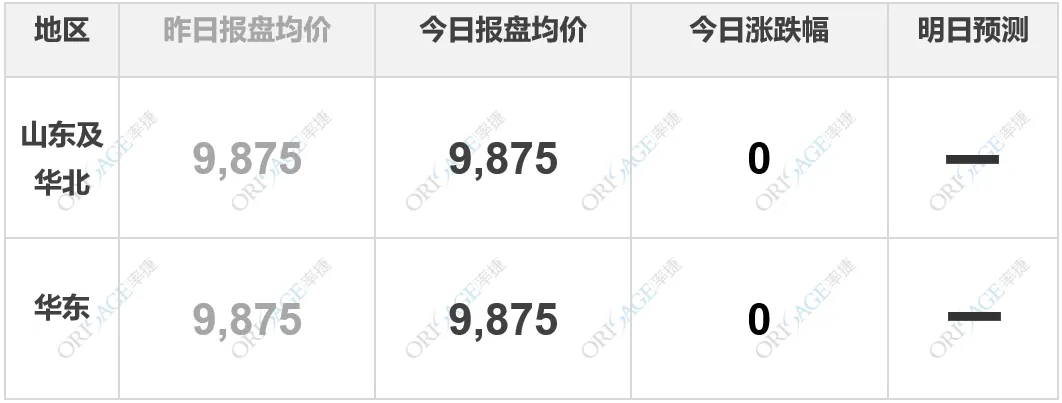
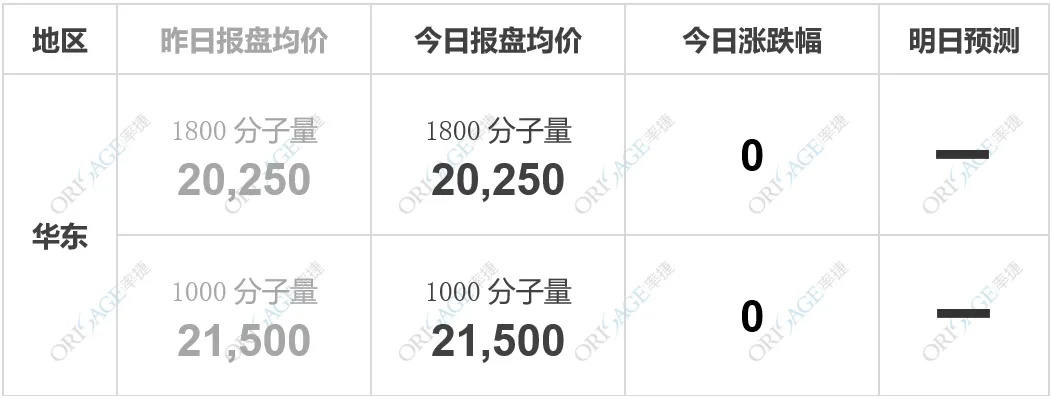
周一,氨纶领域PTMEG成本面原料端BDO价格今日偏弱整理,市场整体开工高位,氨纶领域PTMEG现货供应仍然偏紧,厂商挺市心态为主,报盘重心偏高;下游氨纶行业开工高位,对PTMEG持续跟进,但高价接受能力不强,实单商谈议价情况较多,压制PTMEG价格走势,氨纶领域PTMEG市场持稳整理。非氨纶领域市场成本端支撑继续走弱,厂商守价心态为主,操盘心态不强,实单就市商谈,下游TPU浆料行业刚需采购,市场今日平稳运行。截至目前,1800分子量主流货源价格参考20,000-20,500元/吨,进口货源价格参考21,000/吨;1000分子量主流货源价格参考21,000-22,000元/吨,2000分子量主流货源价格参考20,000-21,000元/吨。
注:
1. 以上文中均为该产品市场主流报盘价,即为 生产商/代理商/贸易商 针对询盘采购商的报价 ;
2. 不包含供应商与其大客户,长约订单客户交易的价格;
3. 除特别说明的送到价(例如散水送到)外,其他均为采购方自提价,未计入运费;