当前位置:首页>行业>2026年光伏行业面临的三大挑战:大宗商品价格、弃光率与盈利能力

2026年光伏行业面临的三大挑战:大宗商品价格、弃光率与盈利能力

  • 2026-10-14 17:26:45
2026年光伏行业面临的三大挑战:大宗商品价格、弃光率与盈利能力

述评

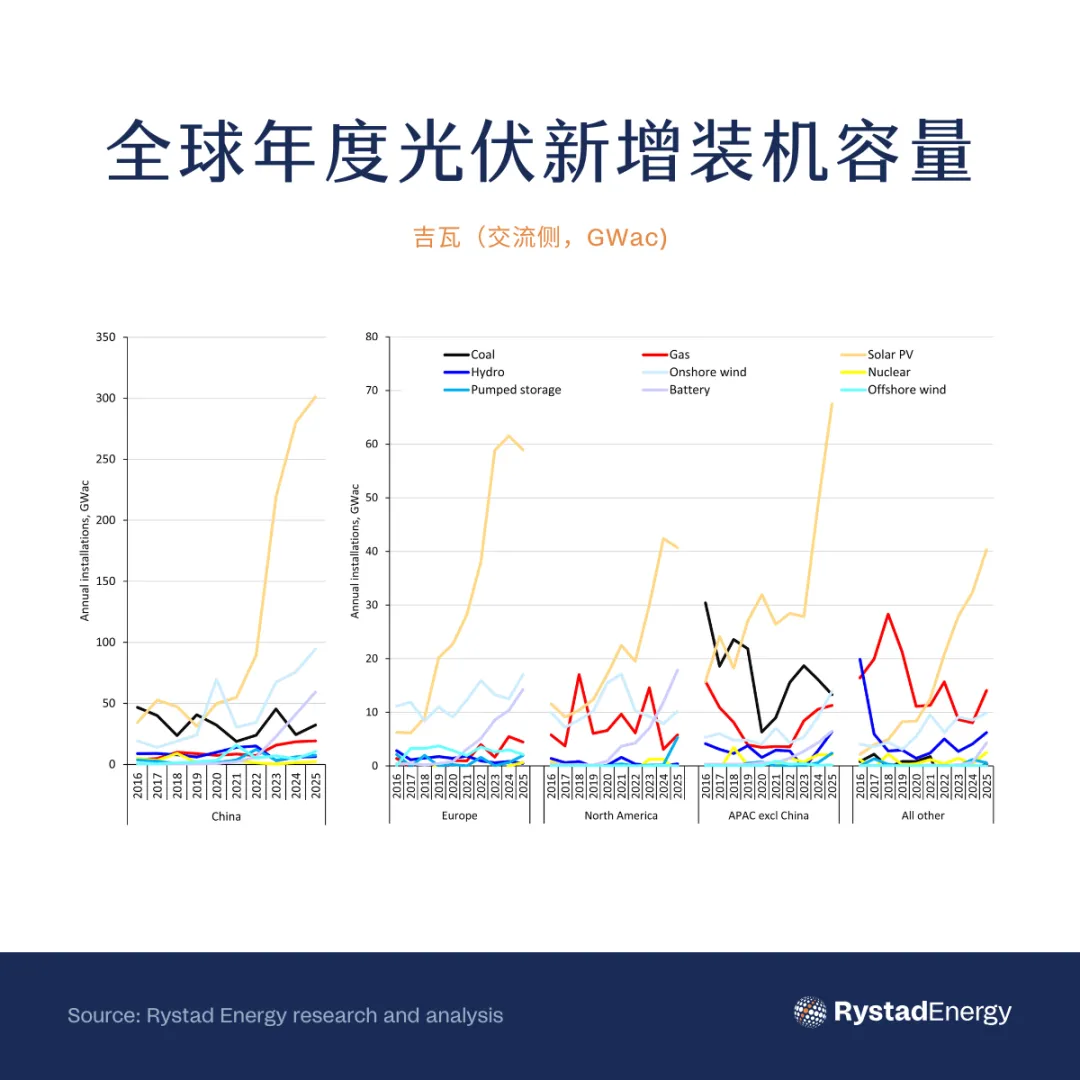
2025年,光伏行业实现历史性里程碑,全球交流侧新增装机容量超过500吉瓦(GWAC),超过其他所有发电技术的总和。然而,光伏行业的快速增长也带来了市场挑战,包括因弃光导致发电量下降,以及能够上网电量的捕获电价下滑。在多个市场,独立光伏项目的经济性部署已接近或达到极限,其中包括澳大利亚、中国、印度、欧洲部分地区以及美国。因此,在许多地区,新建光伏电站都必须配套电池储能,以缓解弃光与电价风险。2026年,光伏供应链同样面临阻力,尤其是在组件供应领域。作为光伏组件关键原材料之一的白银,其价格在过去12个月中翻了三倍。这将进一步加剧主要组件供应商的压力,而这些企业自2024年年中以来大多处于亏损状态。此外,由于产能相对需求严重过剩,组件供应商在过去两年一直陷入激烈的价格战。这些不利因素很可能导致2026年光伏新增装机面临挑战,我们预计将出现自2018年以来的首次同比下降。

2025年全球光伏新增装机超过500GWAC

2019年,光伏行业实现了一个里程碑,新增装机容量首次超过100 GWAC。六年后的2025年,光伏新增装机容量突破了500 GWAC,达到509 GWAC。光伏的迅猛增长意味着,2025年光伏新增装机容量(509 GWAC)已超过所有其他发电技术的总和(总计不到400 GWAC)。然而,独立光伏项目(分布式或集中式光伏)存在天然上限,其受制于白天时段的用电需求,这还未考虑系统、经济或其他技术约束因素。多个国家已经达到仅靠光伏(不配储)的经济性部署上限,下一阶段的增长需要配套储能,将光伏发电从有限的日间发电窗口转移到其他时段。此外,光伏行业还面临着成本上升与价格下跌的双重压力,这对组件供应商的供应链构成挑战。
剩余章节

银价飙升加大了组件供应商的成本压力

组件供应商盈利能力降至历史低位

多个大型光伏市场正接近饱和

日本光伏弃光率在2025年升至1.85%,高于2018年的0.03%

2025年澳大利亚东海岸市场集中式光伏弃光率创历史新高

中国2025年全国光伏平均弃光率达到5.2%

印度输电瓶颈限制光伏消纳

东南亚光伏项目远未饱和,但其他瓶颈正在阻碍发展

欧洲市场承压于光伏价格“蚕食效应”

加州成为美国首个光伏装机达到饱和的州

2026年会成为全球光伏新增装机首次下降的一年吗?

阅读全文

这是本篇文章的删节版。睿咨得能源(Rystad Energy)订阅客户可登录客户端网站查阅完整原文。非订阅客户欢迎扫描下方联系方式中的二维码或点击“阅读原文”申请产品试用了解报告详细,睿咨得能源(Rystad Energy)产品专家竭诚为您服务。*

*若您想要了解更多详情

欢迎联系中国区商务负责人:Aimee Gao, aimee.gao@rystadenergy.com

睿咨得能源(Rystad Energy)是一家专注于能源行业的商业咨询公司,为全球能源行业的客户提供数据、分析、咨询和教育服务。公司成立于2004年,总部在挪威奥斯陆,在全球多地设有办公室。中国目前设有北京与上海两个办公室。

联系我们

邮件:beijing@rystadenergy.com

电话:+86 10-6505 5165 

睿咨得能源管理咨询(北京)有限公司

北京市朝阳区建国门外大街1号国贸写字楼1座

睿咨得能源上海办公室

上海市静安区南京西路1168号中信泰富广场

申请产品试用

rystadenergy.com

最新文章

随机文章