当前位置:首页>价格>12.29:废铝价格上行!基本面转弱施压,铝价上方阻力明显

12.29:废铝价格上行!基本面转弱施压,铝价上方阻力明显

  • 2026-10-14 15:14:34
12.29:废铝价格上行!基本面转弱施压,铝价上方阻力明显
SMM上海废铝报价

(较上个交易日)

干净割胶铝线(上海):价格上涨425元/吨

型材喷涂料:价格上涨375元/吨

型材毛料:价格上涨375元/吨

型材铝(上海):价格上涨400元/吨
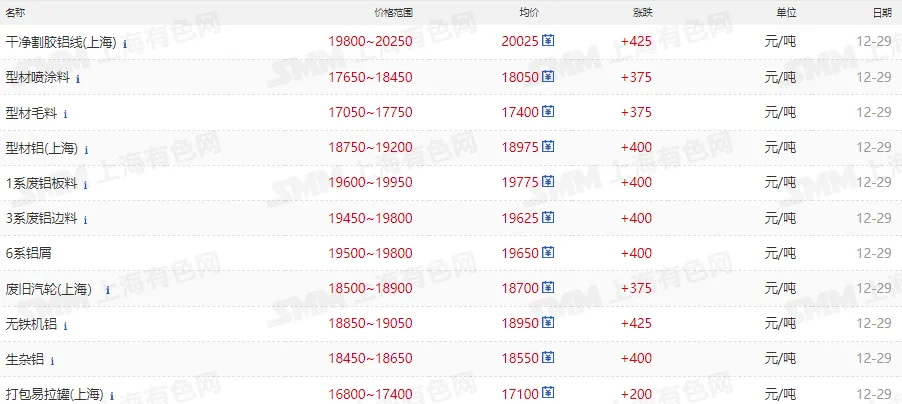
1系废铝板料:价格上涨400元/吨

点击查看更多废铝市场价格!

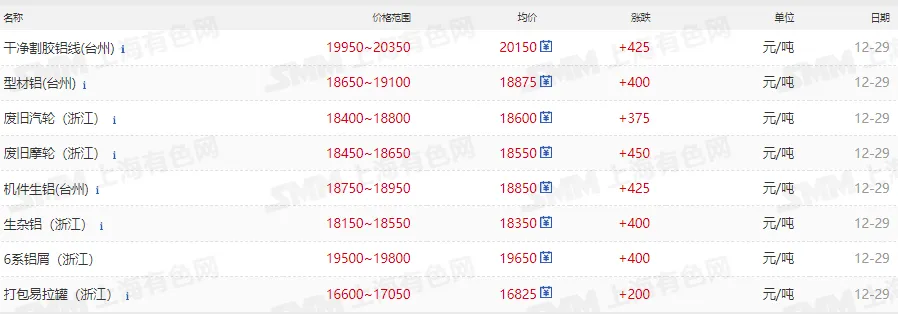
SMM浙江废铝报价

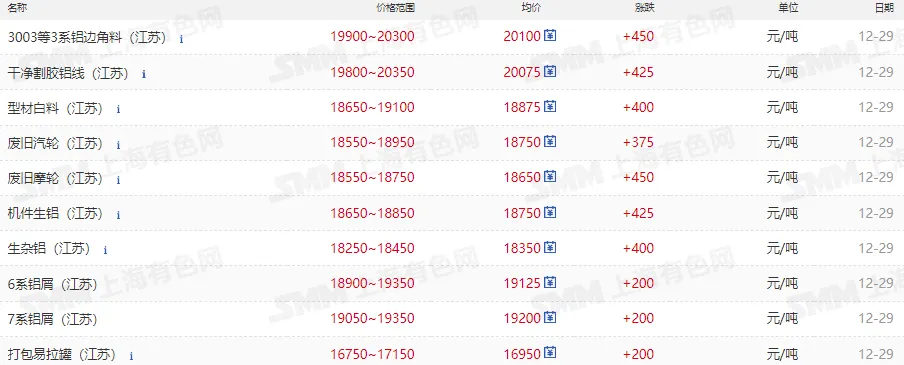
SMM江苏废铝报价

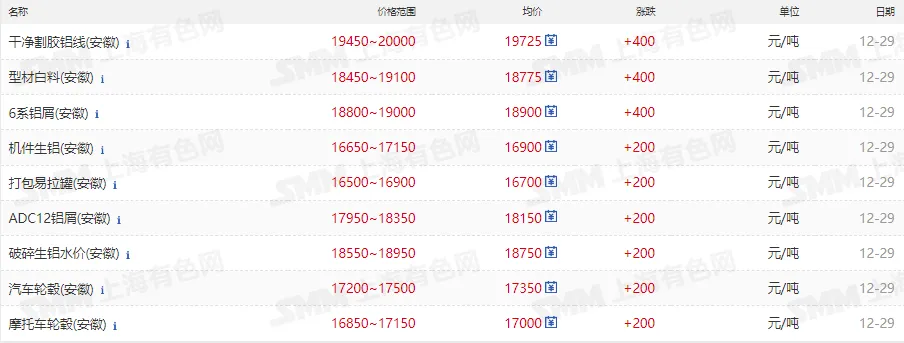
SMM安徽废铝报价

SMM江西废铝报价
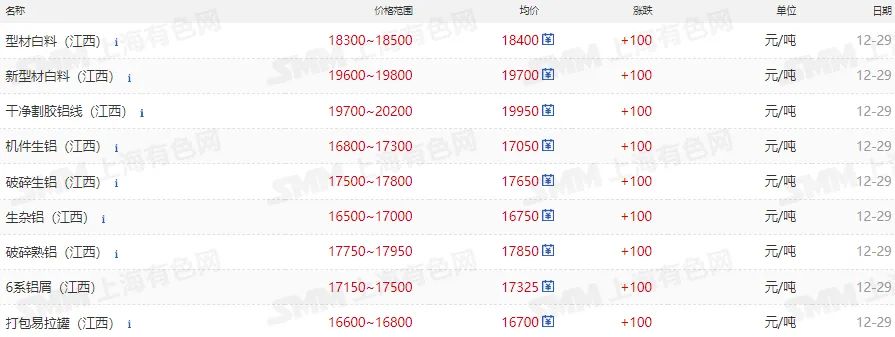
SMM山东废铝报价
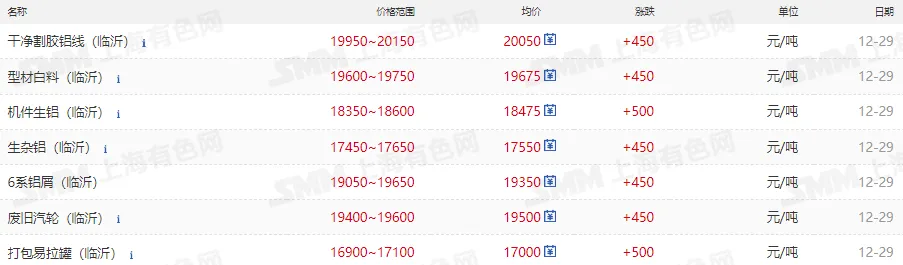
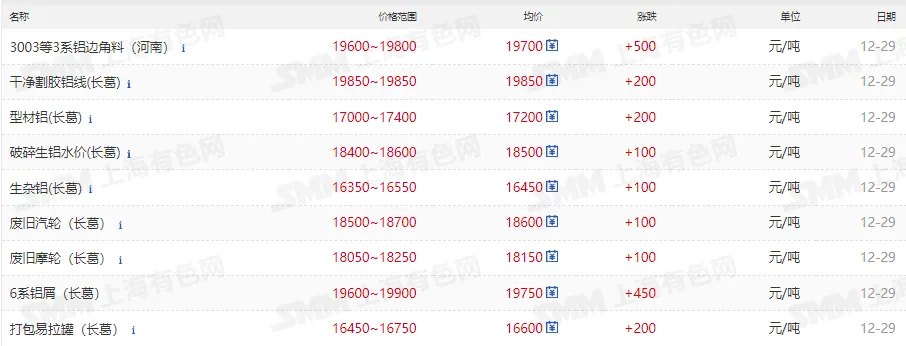
SMM河南废铝报价
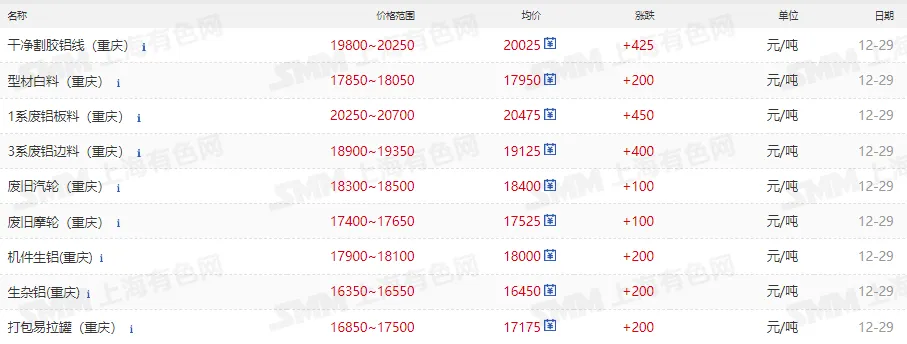
SMM重庆废铝报价
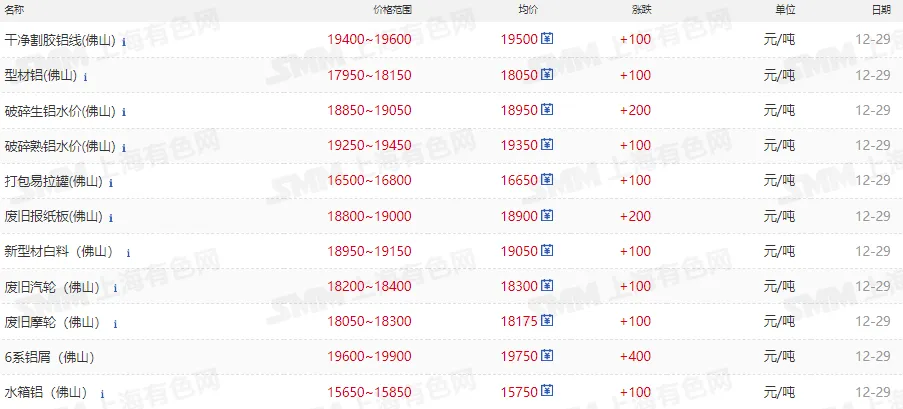
SMM佛山废铝报价
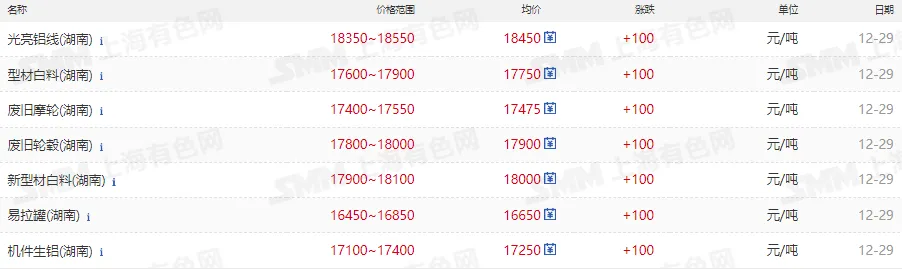
SMM湖南废铝报价
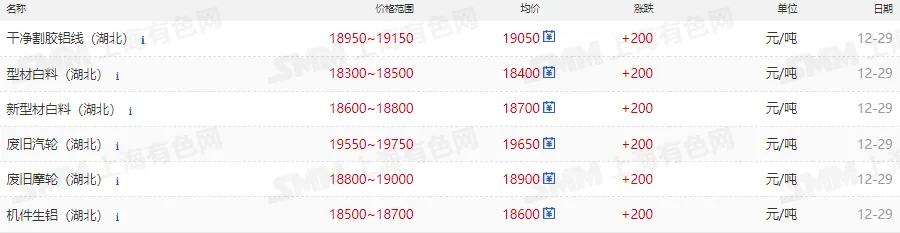
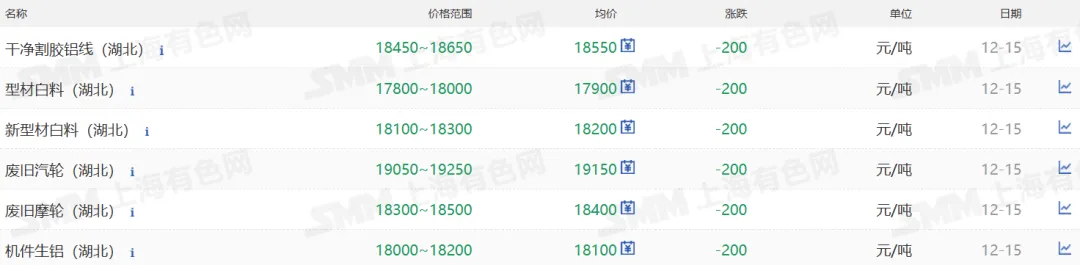
SMM湖北废铝报价
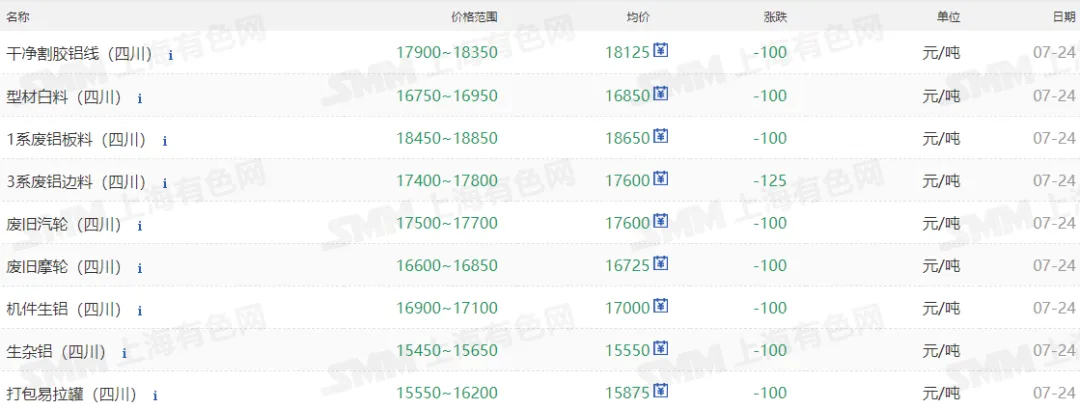
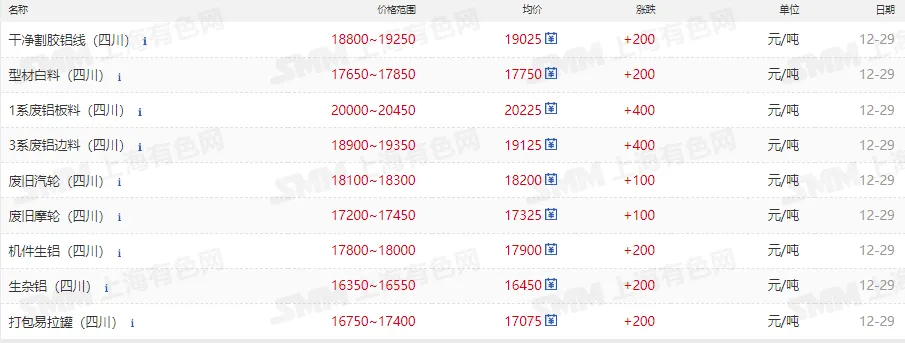
SMM四川废铝报价
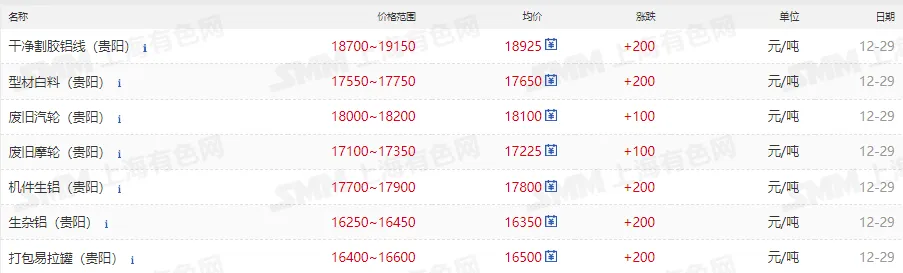
SMM贵州废铝报价
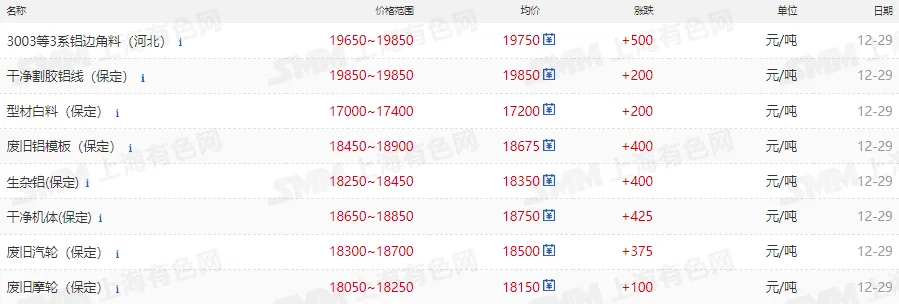
SMM河北废铝报价
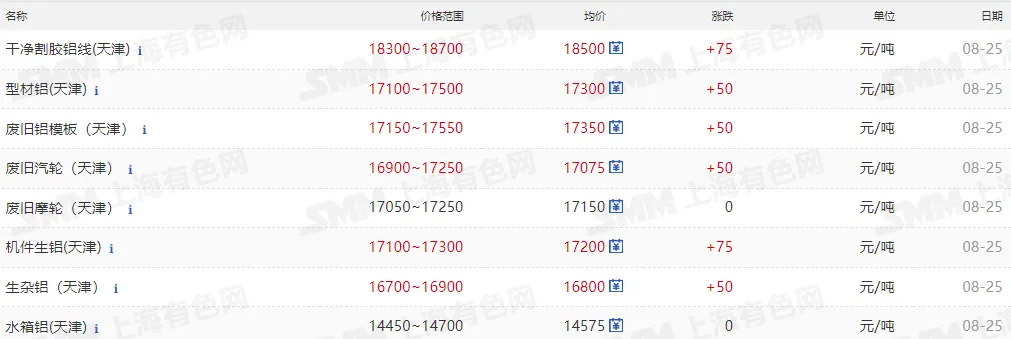
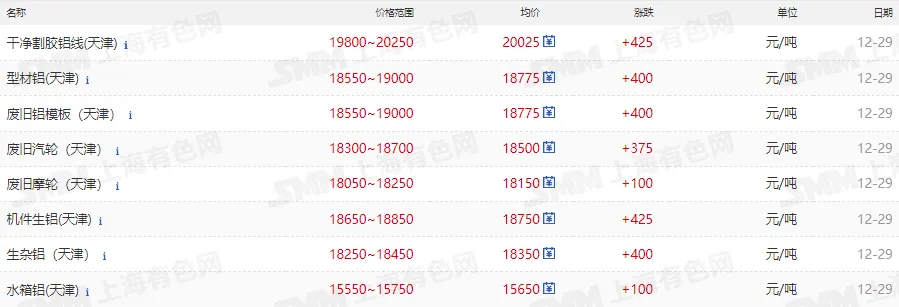
SMM天津废铝报价
铝市行情

期货盘面

从技术面看,沪铝2602合约12月26日夜盘震荡走高,收于22520元/吨,位于多条均线之间。MA5(22519)与MA10(22510)呈粘合状态,价格站稳短期均线之上,但上方MA60(22522)形成轻微压制。MACD指标中DIF(-0.8217)仍位于零轴下方,但MACD柱(3.9221)翻红且持续向上,显示下跌动能减弱、短期有转强迹象。沪铝核心运行区间建议参考22100-22700。

再生铝市场

再生铝原料:上周五原铝现货较前一交易日价格小幅下跌,SMM A00现货收报22020元/吨,废铝市场整体持稳。部分利废企业反馈旺季收录的熟铝类废料库存高企,缺乏足量在手订单对冲原料库存,因此暂缓相关废料的采购节奏,且重庆地区环保限产反复,下游对废铝需求小幅减弱。再生铝合金利废企业反馈,即将开始春节备库,目前集中采购废铝原料,因此加快了生铝系废料的采购节奏。2026年敲门之际,资源回收政策落地仍遇重重阻碍,自然人及开票上限仍是难解命题,当前已有回收企业选择将额外税负转嫁至废铝供应端,废铝价格底部面临下移风险。 上周五打包易拉罐废铝集中报价在16500-17000元/吨(不含税),破碎生铝(水价)集中报价在18300-18800元/吨(不含税)。破碎生铝、光亮铝线等价格上周五报平。 预计元旦假期前后国内废铝市场价格维持高位震荡运行,同时需警惕高位回调风险。供应端,税负转嫁问题进一步影响市场供应结构。需求端,再生铝合金企业春节备库需求仍将支撑生铝系废料采购,但下游压铸企业需求放缓迹象逐步明显叠加铝价波动带来的观望情绪,整体需求支撑价格力度有所下滑。政策层面,中原及重庆地区环保限产反复的不确定性短期仍将压制局部需求。价格走势上,破碎生铝(水价)运行重心将维持在 18200-18700 元 / 吨(不含税)。短期需重点关注环保限产政策接触信号、下游企业采购节奏变化,以及税负转嫁对价格底部的影响。
再生铝合金:期货方面,上周五铸造铝合金主力合约2602开于21495元/吨,开盘后先下探,最低触及21240元/吨,随后震荡回升,午后出现一波快速拉升,最高冲至21600元/吨,尾盘有所回落,最终收于21390元/吨,较前一交易日涨45元/吨,涨幅0.21%。盘面空头减仓为主。 上周五现货市场,SMM A00铝价报22020元/吨,较前一交易日上涨40元/吨,ADC12价格上涨50元/吨至22000元/吨,自2022年5月以来首次重回22000元/吨以上水平。当前原料供应持续偏紧,铝、铜价格维持高位运行,其中铜价已逼近10万元/吨,带动废铝尤其是生铝系价格快速跟涨,再生铝合金日内多次调涨报价。需求端则呈现转弱迹象,下游对高价接受度有限,畏高情绪升温,市场整体成交清淡。供应方面,受环保管控、原料不足或利润倒挂等因素影响,产能仍面临收缩压力。综合来看,成本支撑与供应收紧共同构筑价格底部,但需求放缓及铝价高位震荡制约下游采购意愿,预计ADC12价格短期内将延续高位震荡走势。 进口方面,当前海外ADC12报价维持在2630–2650美元/吨区间,随国内价格快速拉涨,叠加人民币走强,进口即时盈利再度走扩,理论进口窗口打开。

总结

宏观面上,全国财政工作会议在北京召开。会议指出,2026年继续实施更加积极的财政政策;扩大财政支出盘子,确保必要支出力度;优化政府债券工具组合,更好发挥债券效益。会议要求,2026年财政工作抓好六项重点任务,包括坚持内需主导,大力提振消费,加大对新质生产力、人的全面发展等重点领域投入;加快培育壮大新动能,进一步增加财政科技投入;进一步强化保基本、兜底线,促进居民就业增收等。(利多★)国内财政部表示明年将扩大财政支出盘子,深入实施提振消费专项行动;继续安排资金支持消费品以旧换新;促进居民就业增收。(利多★)

基本面上,供应端,国内及印尼新投电解铝项目继续爬产,日均产量继续提升;另外内蒙古某新建电解铝项目宣布于12月20日通电成功,未来短期内,电解铝日均产量预计继续增长。需求端,高价抑制下游提货需求,叠加中原地区下游加工厂受到环保限产影响,开工率下滑,本周铝水比例下降0.61个百分点,下游周度开工率延续弱势运行,铝型材等多个板块开工率环比下滑。 库存方面,据SMM统计,本周一国内主流消费地电解铝锭库存录得64.5万吨,相比上周四累库2.8万吨。

综合来看,宏观面持续释放积极信号,国内财政工作会议明确2026年将扩大支出、提振消费并重点投向新质生产力等领域,从预期层面为铝的中长期需求,特别是在新能源、高端制造等下游领域,提供了坚实的政策支撑,构成了价格的重要托底力量。需求侧则受到高价抑制与环保限产的共同制约,铝水比例显著下滑,下游型材等多个板块开工率延续弱势,现货消费呈现疲态。综合来看,强劲的宏观政策预期为铝价构筑了底部防线,限制了深跌空间,但基本面消费受抑以及库存拐点初现的现实,将显著压制价格的上行动能,铝价短期以震荡运行为主,上方阻力明显。
▌原创声明:本文为SMM上海有色网倾力制作,请尊重我们的著作权/知识产权。未经许可,不得转载,如需转载请联系小编微信:16678536738,取得转载授权。


编/孙浩然
上海有色网&SMM再生金属

一关注我,带你深入金属行业一

往期回顾

◆再生铜市:价稳量缩格局延续,年末票据困局制约交投活力
◆40万吨再生铝项目,上市公司审议通过!
◆年产预超260亿元!20万吨再生电解铜项目开工
◆24家企业完成签约!35亿元循环经济产业园建设启动!

最新文章

随机文章