【氟化工】2月10日市场行情简报!节前氟化工市场平稳过渡
- 2026-10-16 08:09:49
氟化工原材料
产品 | 2/10 | 2/9 | 涨跌 |
萤石(97%酸级精粉) | 3100-3400 | 3100-3400 | 0 |
硫酸(98%山东地区) | 950-1150 | 950-1150 | 0 |
无水氟化氢 | 11900-12100 | 11900-12100 | 0 |
二氯甲烷 | 1750-2000 | 1750-2000 | 0 |
三氯甲烷 | 1900-2100 | 1900-2100 | 0 |
三氯乙烯 | 4200-4400 | 4200-4400 | 0 |
四氯乙烯 | 3200-3400 | 3200-3400 | 0 |
备注:企业含税出厂价格,以上仅供参考,单位:元/吨! |
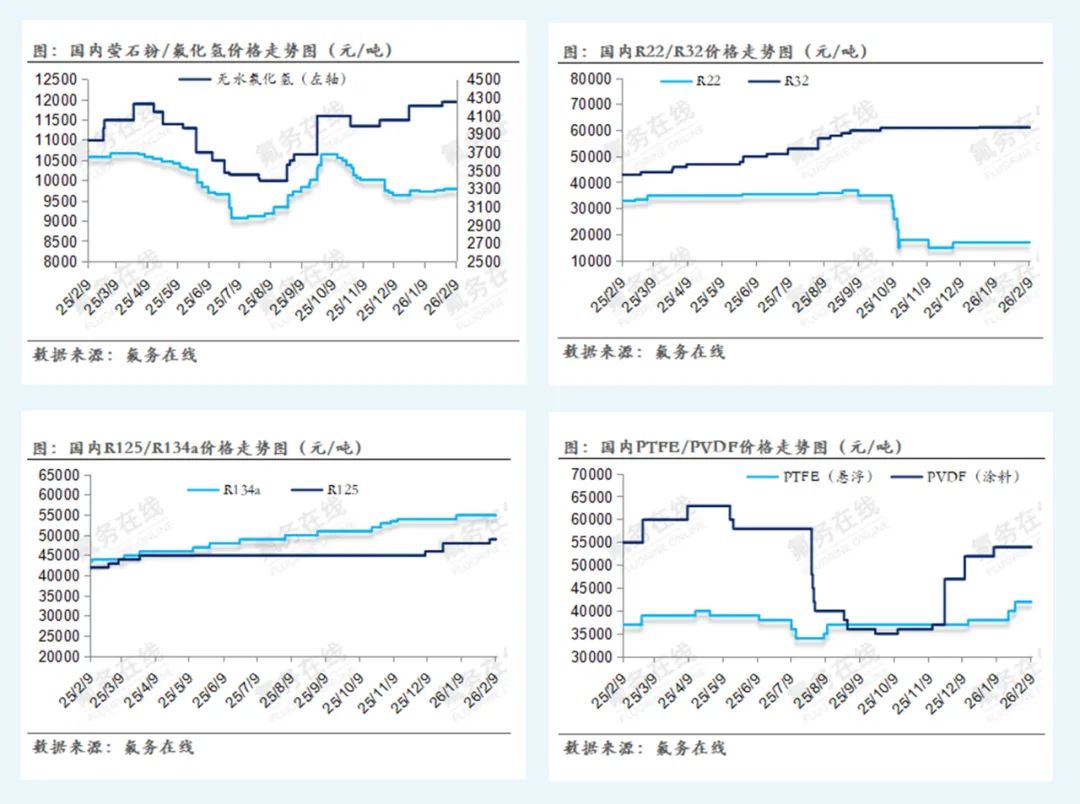
春节假期临近,萤石粉与氟化氢市场步入传统淡季,供需两端同步收紧,整体交投清淡,价格走势平稳运行。目前市场已进入节前假期节奏,实际成交稀少,价格多沿用前期合同执行。萤石方面,产业链上下游均进入节前减量阶段,虽有成本支撑,但价格缺乏向上驱动,整体以横盘整理为主。供应端商家惜售观望情绪较浓,矿山及选厂挺价意愿强烈,抵触低价出货,市场以前期订单交付为主,普遍等待年后需求回暖再调整操作。各地区送到参考价如下:华东3350-3400元/吨、山东、河南及西北3250-3300元/吨、内蒙古3100-3200元/吨。下游氟化氢、氟化铝等企业节前已完成原料备货,现阶段以消耗库存为主;叠加部分终端行业进入生产淡季或检修周期,采购需求进一步减弱。氟化氢作为中间产品,行情直接受下游开工率压制,短期成交难有放量。综合来看,当前市场整体处于节前“半休市”状态,市场焦点集中在节前备货收尾与节后复工预期上。预计节前市场将延续清淡整理走势,价格波动收窄;节后行情走势,核心取决于下游复工复产进度、终端需求恢复情况,以及供应端产能释放节奏。
液氯市场暂稳运行,山东地区氯碱企业液氯生产供应充足,下游甲烷氯化物需求增加,市场成交氛围好转,企业出货节奏加快,当前送到价处于200-250元/吨区间。二氯甲烷市场暂稳运行,需求缺乏明显改观,业者保持刚需入市节奏,限制成交热度整体一般,目前主流价格在1750-2000元/吨之间。三氯甲烷市场偏弱运行,山东一带厂家库存压力下降,市场交投氛围略有回暖,成交价格维持在1900-2100元/吨。三氯乙烯偏弱运行,厂家开工维持中高负荷运行,正常出货,但下游开工率下调,需求有所减少,主流成交价格维持在4200-4400元/吨区间。四氯乙烯市场走势偏强,临近春节假期前夕,下游开工率回升,内需与出口订单双双回暖,带动市场成交小幅上行,在需求拉动下,整体市场交投氛围温和向好,目前主流报价集中于3200-3400元/吨。硫酸市场偏强运行,局部酸价上行。供应端酸企库存低位,个别企业因自身装置问题节前有段时间停车计划,供应面利好明显。需求端下游肥料、化工企业提前备货基本完成,刚需采买为主。临近春节预计节前酸企价格多保持稳定。
氟化盐
产品 | 2/10 | 2/9 | 涨跌 |
氟化铝 | 10480-10550 | 10480-10550 | 0 |
冰晶石 | 6600-7200 | 6600-7200 | 0 |
氟化钾 | 12000-12300 | 12000-12300 | 0 |
氟化钠 | 4800-5000 | 4800-5000 | 0 |
氟化氢铵 | 8400-8600 | 8400-8600 | 0 |
氟硅酸镁 | 3500-3700 | 3500-3700 | 0 |
氟化铵 | 7400-7600 | 7400-7600 | 0 |
氟硅酸铵 | 4800-5000 | 4800-5000 | 0 |
氟硅酸钠 | 3100-3200 | 3100-3200 | 0 |
氟硅酸钾 | 4600-4800 | 4600-4800 | 0 |
新型氟化钙80粉 | 1200 | 1200 | 0 |
备注:企业含税出厂价格,以上仅供参考,单位:元/吨! |
氟化铝市场延续区间震荡态势,整体趋于平稳。当前主流成交价维持在10480–10550元/吨,企业间商谈略有浮动,价格较前期高点有所回落。供应方面,临近春节企业生产积极性一般,部分产能仍处于停车状态,整体开工弱稳,市场供给保持充足。需求端受节前阶段性备货支撑,但下游采购普遍谨慎,对价格上行推动有限。成本端因萤石震荡、硫酸价格高位,企业生产成本持续承压,一定程度上抑制了复产意愿。总体来看,市场在强成本支撑与弱现实需求之间继续博弈,缺乏明确方向,预计春节前将延续震荡维稳走势。正值行业淡季,生产企业库存有所积压。为加速出货,企业纷纷下调商谈价格,目前高冰与普冰主流报价维持在6600–7200元/吨区间,部分实际成交价格略低于报价区间。其他氟盐市场呈现明显分化:氟硅酸钠偏强运行,因受需求制约,幅度有限,价格维持在3100-3200元/吨区间;氟化钠行业竞争激烈,陷入价格内卷,主流报盘至4800-5000元/吨;氟化氢铵因需求锐减,价格弱势维稳在8400-8600元/吨;氟硅酸铵受陶瓷玻璃产业链低迷影响,价格传导困难;因成本与需求博弈,氟化钾价格有所回调,目前价格在12000-12300元/吨震荡。目前,整个氟盐市场面临“成本刚性、需求疲软、产能过剩”的三重困境,市场复苏面临较大压力。
氟碳化合物
产品 | 2/10 | 2/9 | 涨跌 |
制冷剂R22 | 17000-18000 | 17000-18000 | 0 |
原料级R22 | 11000-12000 | 11000-12000 | 0 |
出口级R22 | 17000-18000 | 17000-18000 | 0 |
制冷剂R32 | 61200-62000 | 61200-62000 | 0 |
制冷剂R32(外贸) | 61200-62000 | 61200-62000 | 0 |
制冷剂R125 | 49000-51000 | 49000-51000 | 0 |
制冷剂R134a | 55000-56000 | 55000-56000 | 0 |
制冷剂R410a | 54000-55000 | 54000-55000 | 0 |
制冷剂R152a | 27000-28000 | 27000-28000 | 0 |
制冷剂R142b | 27000-30000 | 27000-30000 | 0 |
制冷剂R143a | 45000-47000 | 45000-47000 | 0 |
制冷剂R507 | 48000-49000 | 48000-49000 | 0 |
制冷剂R404 | 48000-49000 | 48000-49000 | 0 |
HFC-227ea | 55000-60000 | 55000-60000 | 0 |
备注:企业含税出厂价格,以上仅供参考,单位:元/吨! |
制冷剂市场在春节假期期间呈现典型的淡季特征,整体成交清淡,但价格在供给收紧与看涨预期支撑下维持高位盘整。临近假期,行业开工率普遍不高,部分工厂安排停车,市场流动性减弱。尽管下游采购以刚需为主,但生产企业普遍表现出惜售情绪,尤其在主流品种上控货挺价意愿强烈。以R125为例,企业多自用于混配R404A、R507等产品,导致市场流通货源有限,R410a等其他高GWP产品也处于涨势酝酿阶段;134a因新能源汽车单台用量显著高于传统燃油车,低库存与长期需求向好共同支撑其看涨预期,当前车企长协订单价格高位,市场正逐步传导。R32受春节影响,2月家用空调排产同比下降,散水报价区间维持在61200-62000元/吨,在配额约束下中长期趋势依然乐观。而R22等二代制冷剂则因年前清库操作,短期价格仍承压,目前成交围绕16000-17000元/吨。在三代制冷剂库存整体偏低、供给受配额刚性约束的背景下,预计随着节后复工复产推进,市场将逐步复苏。
含氟聚合物
产品 | 2/10 | 2/9 | 涨跌 |
PTFE(悬浮中粒) | 42000-45000 | 42000-45000 | 0 |
PTFE(悬浮细粉) | 45000-48000 | 45000-48000 | 0 |
PTFE(分散树脂) | 45000-47000 | 45000-47000 | 0 |
PTFE(分散乳液) | 28000-30000 | 28000-30000 | 0 |
六氟丙烯 | 31500-33000 | 31500-33000 | 0 |
PVDF(涂料级) | 54000-60000 | 54000-60000 | 0 |
PVDF(制品级) | 55000-60000 | 55000-60000 | 0 |
FEP(低端挤出料) | 48100-48500 | 48100-48500 | 0 |
FEP(高端挤出料) | 73000-85000 | 73000-85000 | 0 |
FEP(模压料) | 60000-65000 | 60000-65000 | 0 |
氟橡胶(FKM246) | 56000-62000 | 56000-62000 | 0 |
氟橡胶(FKM26) | 54000-60000 | 54000-60000 | 0 |
PFA(通用级) | 70000-75000 | 70000-75000 | 0 |
PFA高端(非高纯) | 150000-200000 | 150000-200000 | 0 |
备注:企业含税出厂价格,以上仅供参考,单位:元/吨! |
PTFE市场短期挺价维稳,看涨心态较浓。春节期间企业装置略有减产,但整体运行平稳,且各企业虽根据自身情况灵活报价,但整体市场走势依然偏强。成本持续上行夯实底部,行业供应偏紧,企业库存偏低,叠加节前备货需求,对价格形成支撑。但下游采购偏谨慎,可能抑制价格上涨节奏与幅度。预计市场仍有温和上行空间。具体报价:悬浮中粒4.2–4.5万元/吨,悬浮细粉4.5–4.8万元/吨,分散树脂4.5–4.7万元/吨,分散乳液2.8–3.0万元/吨。PVDF市场春节前波动不大,小单成交价格略有上浮。目前市场供需双方仍处于僵持博弈状态。供应端,企业生产节奏正常且库存处于低位,为价格提供了支撑;而需求端,下游采购意愿偏弱,普遍观望节后市场,导致成交平淡。在此背景下,市场先前强烈的看涨预期有所减弱,部分小单成交价正逐步向企业报价靠拢,价差呈现收敛趋势。分产品来看:涂料级博弈最为明显,报价高企至6.0万元/吨,而实际成交多围绕上浮至5.4-5.7万元/吨进行;制品级报价同步上调至5.5-6.0万元/吨区间;锂电级则在储能需求支撑下保持稳中偏强走势,价格区间维持在5.0–6.0万元/吨。
HFP市场延续弱稳格局。目前供应充裕而需求平淡,市场缺乏核心支撑,价格整体承压。尽管原料成本上涨,但在供需双弱的背景下难以向终端传导,企业多以稳价策略为主。当前终端需求持续低迷,市场缺乏上行动力,业者普遍持谨慎观望态度。主流报价区间维持在3.15–3.30万元/吨,部分企业灵活下调报价,低至3.01万元/吨。FEP市场短期维持稳定,但仍存挺价预期。受装置集中检修及原料价格波动影响,现货供应趋于紧张,生产企业挺价心态增强。然而下游采购普遍谨慎,临近春节仍以刚需备货为主,尚未形成规模性囤货需求,市场整体观望情绪较浓,短期预计延续稳态运行。主流报价方面,挤出料价格区间为4.81–4.85万元/吨,模压料价格区间为6.0–6.5万元/吨。FKM市场在前期挺价后目前趋于平稳运行。此前价格上涨主要受部分企业停产检修导致供应阶段性收紧,叠加成本支撑,推动生产企业集体挺价,报价区间整体上移。现在普遍成交价格维持在55元/公斤。当前主流市场参考报价如下:二元胶54-60元/公斤,三元胶56-62元/公斤;实际成交多为一单一议,仍保留一定议价空间。
含氟电子化学品
产品 | 2/10 | 2/9 | 涨跌 |
PVDF(国产锂电级) | 50000-60000 | 50000-60000 | 0 |
六氟磷酸锂 | 120000-130000 | 120000-130000 | 0 |
电池级氟化锂 | 240000-250000 | 240000-250000 | 0 |
氟代碳酸乙烯酯FEC | 65000-70000 | 65000-70000 | 0 |
双氟磺酰亚胺锂LIFSI(折固) | 90000-95000 | 90000-95000 | 0 |
电子氢氟酸(光伏级) | 6300-6500 | 6300-6500 | 0 |
电子氢氟酸(半导体级) | 9000-10000 | 9000-10000 | 0 |
电子级氟苯 | 38000-41000 | 38000-41000 | 0 |
全氟己酮 | 43000-45000 | 43000-45000 | 0 |
六氟丙烯三聚体(溶剂) | 44000-46000 | 44000-46000 | 0 |
备注:企业含税出厂价格,以上仅供参考,单位:元/吨! |
六氟磷酸锂市场节前成交气氛转弱,市场区间维持12.0–13.0万元/吨,终端车企产销同比均有所下行,六氟企业存清库回笼资金情况,个别大厂调控生产负荷,有意提振市场情绪,但原料碳酸锂市场近日期货盘面受贵金属大跌影响大幅下行,下游企业持库存进行观望,多无采购计划。近期碳酸锂行情波动加剧,期货价格稍有反弹至13.7万元/吨,企业仅维持刚需采购。天赐材料计划3月部分重点产线停产检修,该消息提振市场情绪逐步转弱。氟化锂市场在原料带动下僵持持稳,因江西部分矿山尚未开工,供应层面依旧形成约束,当前成交区间为24.0–25.0万元/吨。2026年储能需求强劲增长的预期过度炒作情绪冷却后市场开始真正进入供需基本面考验环节。短期市场预计仍以僵持为主,价格或小幅向下调整。但3月后随着需求逐步复苏,叠加头部企业检修带来的供应影响,行情有望再度回暖。
END
往期推荐
【氟化工】2月9日市场行情简报!春节淡季特征显现,价格持稳成市场主旋律
【氟化工】2月6日市场行情简报!冰晶石淡季遇冷,价格弱势回调
【氟化工】2月5日市场行情简报!PTFE市场短期强势格局将延续
氟务在线专注于氟化工产业链一站式服务。立足氟化工产业,为您提供萤石、氟化盐、制冷剂、氟聚合物、含氟电子化学品等市场、供需、政策分析咨询服务同时为氟化工配套企业提供全面、定向的推广营销方案,氟务在线商城欢迎您免费入驻!
欢迎添加群管理员,加入氟化工行业交流群
免责声明
一、本公众号注明“原创”的文章,其他媒体可以转载,但转载时必须保持内容的完整性,且务必注明来源。
二、本公众号部分内容来源网络,是出于分享信息之目的而转载的公开内容,并不代表本平台赞同其观点和对其真实性负责,若有侵犯您的权益或其他不适宜之处,敬请联系,我们将在第一时间核实并处理。联系人:龚思敏 13096949818
