当前位置:首页>行情>中银期货 | 春节期间外盘行情总结-20260223

中银期货 | 春节期间外盘行情总结-20260223

  • 2026-10-18 14:41:31
中银期货 | 春节期间外盘行情总结-20260223

点击中银期货研究关注我哦

开盘提示

2026 年2月24日(星期二)08:55-09:00 所有期货、期权合约进行集合竞价,当晚恢复夜盘交易。若当日未出现单边涨跌停收市,夜盘交易保证金比例和涨跌停板幅度恢复至原有水平。否则,按交易所相关规则设定。

能源化工

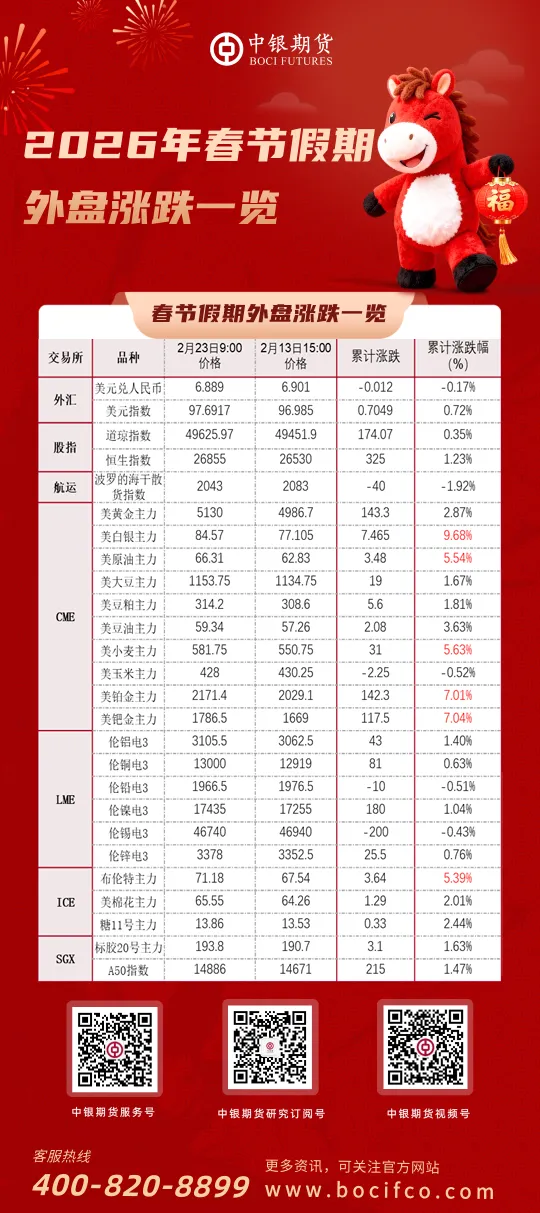
原油:春节假期期间国际油价整体上行,或因地缘情绪再度升温。截至2月20日,外盘Brent原油期货主力合约收报71.24美元/桶,假期累计涨幅约5.48%;WTI原油期货主力合约收报66.31美元/桶,假期累计涨幅约5.54%。伊朗和美国于17日在瑞士日内瓦举行第二轮间接谈判,但双方分歧仍较为显著。同日,伊朗革命卫队在霍尔木兹海峡展开了大规模海军演习,而美国36 架F-16与12架F-22战斗机稍晚抵达美国中东基地,特朗普确认正在考虑对伊朗进行“有限军事打击”。国际宏观方面,美国最高法院于2月20日裁定特朗普政府大规模关税政策违法,该裁决或引发超过1750亿美元的关税退税。特朗普随即宣布将在常规关税基础上对全球商品加征为期150天的10%关税,21日宣布提高至15%。目前美伊局势仍未明朗,考虑到美国内部经济及社会压力较大,其对外地缘问题可能较难完全消解。若后续美伊矛盾激化或爆发实质性冲突,原油绝对价格预计短线冲高,同时伊朗油供应问题将传导至TMX原油、俄油、中东原油现货需求。而若进一步外溢至其他中东国家及霍尔木兹海峡,波斯湾地区原油出口受损将直接影响SC可交割油种货源,不排除SC近月结构剧烈波动的可能性,建议持续关注地缘局势发展动向。观点仅供参考。

燃料油:

春节假期期间,地缘方面再现扰动,伊朗局势持续发酵。当地时间2月17日,伊朗革命卫队在霍尔木兹海峡演习并短暂关闭海峡数小时,美伊虽在日内瓦举行第二轮间接谈判,伊朗方面亦提出暂停铀浓缩、将部分铀库存转移至近海等妥协方案,但双方在制裁解除范围及机制上仍存分歧。特朗普确认考虑对伊朗进行“有限军事打击”,美国高级国家安全官员已告知特朗普军方最快可能于本周末对伊朗发动打击,五角大楼临时将部分人员撤出中东地区,地缘风险溢价再度回归。目前美伊局势仍未明朗,若伊朗局势进一步外溢至霍尔木兹海峡,燃料油及出口受损将直接影响亚洲市场可交割货源,高低硫价差及月差结构均存波动可能性。建议持续关注美伊谈判情况,以免亚洲地区高硫燃贸易格局受到影响,引起市场情绪大幅波动。

橡胶:

国内春节长假期间,外盘东京胶和新加坡胶收涨,周累计涨幅分别为2.7%、0.5%。天胶供应端,国内产区停割,海外泰国北部减产,泰国南部的产出也将进入低产期,原料价格偏强。需求端,预计元宵节后下游需求将会环比抬升,关注天胶贸易环节库存变化。估值方面,RU相较于老全乳的升水低于往年同期,以3L胶为代表的浅色胶相较于混合胶为代表的深色胶走强;因RU期货库存远低于往年同期,月间价差呈现出近强远弱的Back结构。RU与NR之间的跨品种价差则远强于往年同期,则表征市场对两天然橡胶期货品种后市交割品的增减预期,但也需注意到NR实际库存量亦低于往年。顺丁橡胶行业加工利润节前得到改善,与此同时,原料丁二烯开工持续攀升,对应国产量增加抵消了港库的去库。BR下方受成本端支撑,但反弹空间则受供应端压制。观点供参考。

有色金属&贵金属

有色金属:

春节长假期间,LME铜收涨81美元,涨幅0.63%,LME铝收涨43美元,涨幅1.4%,LME锌收涨25美元,涨幅0.76%,LME镍收涨180美元,涨幅1.04%,LME锡收跌200美元,跌幅0.43%,LME铅收跌10美元,跌幅0.51%。消息面:美国2025年第四季度实际GDP年化初值环比增长1.4%,预期3.0%,全年实际GDP增长2.2%。美国至上周初请失业金人数录得20.6万人,为1月10日当周以来新低。一位美国高级官员透露,目前的外交努力可能是美总统特朗普在发动大规模美以联合军事行动之前给予伊朗的最后机会。我国今年继续推进大规模设备更新,多个领域设备更新项目加快落地,2026年新一轮设备更新已在31个省(区、市)和新疆生产建设兵团陆续启动,涉及工业、电子信息、节能降碳环保等约20个领域。美国最高法院裁决后,美国政府或将退税,美财政部或增发美国国债,美元不确定性增加。年后国内开工恢复,市场不确定性较大,建议正套交易为主,关注镍供应减少的影响。观点仅供参考。

贵金属:

春节长假期间,地缘政治问题升温,美伊围绕核问题谈判僵持不下,进展有限。美国最高法裁定撤销特朗普去年对全球征收的大部分关税,而特朗普再次宣布未来150日内对输美商品额外加征10%关税,刺激避险情绪升温,贵金属走强。

黑色金属

长假期间,美国经济数据显示经济放缓超预期,且美联储态度转”鹰“,未来降息节奏有变数。与此同时美伊谈判陷入僵局,地缘政治冲突升级。美元反弹,离岸人民币强势。行业来看,今年节后元宵节临近,地产市场开工稍晚,下游对黑色金属需求较为清淡,且节假日期间新加坡铁矿石掉期价格下挫,预计开工后,短期黑色金属市场在高库存下震荡趋弱。观点供参考。

农产品

植物油:

春节假期期间,三大油脂期价整体呈现震荡偏强态势,整体波动不大。棕榈油受地缘局势担忧提振,油价上涨增强其生物原料吸引力,预计开盘后偏强运行。豆油方面,CBOT期价重心抬升,美国1月大豆压榨量创历史同期最高,但豆油库存激增至2023年4月以来最高水平,加之特朗普宣布对全球商品加征10%-15%进口关税,市场关注中国对美豆采购力度,预计走势震荡偏强。菜油方面,ICE油菜籽期货上涨,新作加菜籽产量大幅增长使全球供应宽松,但乌克兰遭遇创纪录低温,现阶段菜油维持去库模式,随着澳菜籽投入压榨,供应端压力逐步增加,预计开盘后震荡偏强。蛋白粕:

春节假期美豆市场维持高位震荡,关税政策成为主要变量,特朗普宣布对全球商品加征10%-15%进口关税,引发市场需求担忧,压制美豆上行空间。供应端,美国1月大豆压榨量创历年首月纪录高位,出口销售数据符合预期。国内方面,大豆远月供应预期充足,3月船期采购基本完成,4-5月船期采购进度良好。压榨企业春节后陆续恢复开机,豆粕产量短线收缩,但饲料养殖需求表现疲弱,年后库存或将继续增加。菜粕方面,中加关系缓和带动远月菜籽买船落地,而国内终端采购意愿低迷。综合来看,节后豆粕及菜粕均以窄幅震荡走势为主,需密切关注关税政策变化带来的影响。

中银期货研究员:

吕肖华[Z0002867]                                          

陆   茗[Z0018560]

刘   超[Z0011456]                                          

章星昊[Z0018868]

周新宇[Z0012683]                                          

龚一闻[Z0021481]

毛信龙[Z0015313]                                          

卜俊杰[Z0022600]

彭   程[Z0017156]                                         

陈凯悦[Z0022641]

免责声明:报告所引用信息和数据均来源于公开资料,分析师力求报告内容和引用资料和数据的客观与公正,但对这些信息的准确性及完整性不做任何保证,不保证该信息未经任何更新,也不保证我司作出的任何建议不会发生任何变更。在任何情况下,我司不就本报告中的任何内容对任何投资做出任何形式的担保,据此投资,责任自负。

本报告版权归我司所有,未获得我司事先书面授权,任何机构和个人不得对本报告进行任何形式的复制、发表或传播。如需引用或获得我司书面许可予以转载、刊发时,需注明出处为“中银国际期货有限责任公司”。任何机构、个人不得对本报告进行有悖原意的删节和修改。

我司可发出其他与本报告所载资料不一致及有不同结论的报告。本报告及该等报告反映编写分析师的不同设想、见解及分析。为免生疑,本报告所载的观点并不代表中银国际期货有限责任公司,或任何其附属或联营公司的立场。我司以往报告的内容及其准确程度不应作为日后任何报告的样本或担保。本报告所载的资料、意见及推测仅反映编写分析师于最初发布此报告日期当日的判断,可随时更改。

中银国际期货有限责任公司版权所有。保留一切权利。

最新文章

随机文章