当前位置:首页>行情>每日策略丨沪指低开高走,政策红利预期对行情影响上升

每日策略丨沪指低开高走,政策红利预期对行情影响上升

  • 2026-10-27 12:35:58
每日策略丨沪指低开高走,政策红利预期对行情影响上升

01

盘面观察

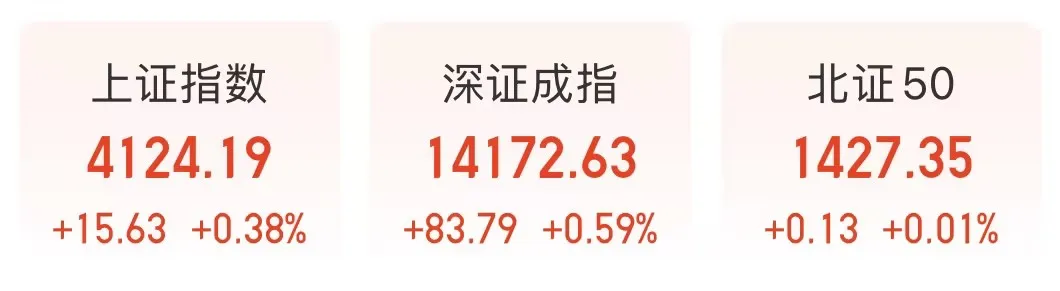
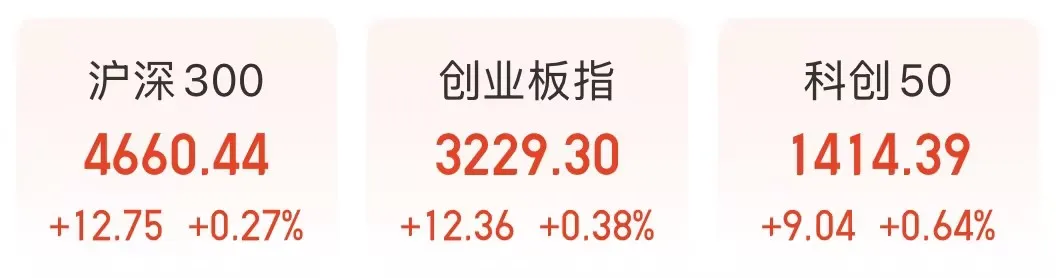
3月6日,市场全天低开高走,三大指数集体上扬。个股涨多跌少,沪深京三市近4300股飘红,当日成交2.22万亿,较上个交易日收窄1900亿。截止收盘沪指涨0.38%,深成指涨0.59%,创业板指涨0.38%。

02

策略研判

智能电网概念延续涨势,顺钠股份3连板;燃气轮机概念走强,常宝股份等涨停;化工股集体拉升,红宝丽等涨停。

下跌方面,油气股延续调整,通源石油跌超9%;培育钻石、MLED、小金属等板块跌幅居前。三大指数早盘低开回升后,全天维持红盘震荡。成交有所收窄,情绪偏暖。随着两会政策窗口期已至,市场对政策红利的期待将主导短中期市场,地缘避险预期的影响进一步弱化,短线市场或迎来指数的平稳修复,而结构性热点也自然会从避险板块重新回归此前的科技题材、化工品涨价概念等原来的热点。此外,国内外需求预期高增下,电网设备、特高压、电源设备等板块短中期或持续表现。

展望后市,除非中东地缘风险再次突发超预期变数,两会政策预期对市场的影响权重后续有望进一步提升,短线市场或维持平缓修复节奏。

方向:两会相关产业政策预期将主导短线热点。预计旅游、零售、酒店餐饮等有助于扩大内需的板块,以及半导体、算力、人工智能等政策倾斜的硬科技题材,短中期有望重新成为热点主线。

03

市场热点

地缘冲突引爆原油供应危机

产业链龙头盈利弹性全面释放

据财联社消息,截止3月6日,布伦特原油收涨于近93.3美元/桶,创逾两年新高。因随着霍尔木兹海峡近乎瘫痪,其原油通行量仅为正常水平的10%,导致中东产油国集体减产。科威特初始减产10万桶/日,预计后续减产增至30万桶/日;伊拉克已减产150万桶/日,沙特、卡塔尔关停核心能源设施。

本轮原油暴涨核心是地缘冲突引发的供应实质性中断,叠加替代渠道有限,供需格局从原本的结构性过剩快速转向短期紧平衡。

供应端,测算显示,霍尔木兹海峡日均已减少近1800万桶通行量,中东各国的总减产规模预计本周(3月8日-14日)或达到400-600万桶/日。即便欧佩克4月有增产20.6万桶/日的计划,也难以弥补缺口,而改道运输能力仅达理论值的25%,供应缺口持续扩大。

需求端,全球原油需求稳步增长。在下游化工复苏推动下,国际能源署(IEA)上调2026年需求增速至日均93万桶,非经合组织国家需求成为主力,叠加中印等消费国的囤积行为,进一步加剧短期供需紧张。

利润端,从国内“三桶油”股价上周多次集体涨停可见,油价上涨直接带动原油开采企业利润上升预期,而油服企业预期订单也会大幅增加。

展望后市,高盛等机构指出,在地缘因素催化下,短期(1-3个月)油价降呈加速上行态势。若海峡僵局迟迟未破,布伦特原油或很快突破100美元,甚至逼近2008年峰值。

不过,中长期看,若冲突缓解,基于原油供需总体较为宽松——IEA预测今年全球原油过剩规模达384万桶/日,尤其欧佩克+部分国家增产意图强。则后续油价将回落至72-75美元/桶的中等价格基准区间。

总体上,2026年全球原油市场规模或突破2.8万亿美元,年增速超20%,将是较景气的一年。

落脚到到A股市场,涨价红利沿产业链传导,可关注原油开采、油服、油气运输及炼化龙头的盈利逐次改善。

根据Choice数据库,原油相关概念股包括:中国海油、中国石化、中海油服、荣盛石化。

《政府工作报告》强化算力基建

相关产业有望迎来高增长

据中国政府网,2026年《政府工作报告》提出“实施超大规模智算集群、算电协同等新基建工程,加强全国一体化算力监测调度,支持公共云发展。

人工智能大模型的商业化落地,引发算力需求的指数级增长。

2026年,中国AI产业继续爆发式增长。从月之暗面的Kimi K2.5到字节跳动的Seedance2.0,各大厂商密集发布/更新大模型的背后,实则是加速向底层基建——算力的极致需求。相关需求直接拉动了算力基础设施建设与租赁市场的爆发。

2024年中国智能算力租赁市场规模达到377EFlops(FP16精度),较2023年同比增长88.5%。预计至2027年市场规模将超1300EFlops。

截至2025年,我国在用算力设施标准机架超过1200万架,算力总规模位居全球第二。业内预计,2027年模型推断将超越训练成为主要算力需求,2030年AI工作负载将占数据中心总量的50%。

在此背景下,科技巨头与能源企业纷纷加码算力布局。阿里云单集群算力达EFLOPS级、科华数据在全国布局多个数据中心并推进智算业务、中国能建探索“新能源+算力”融合模式等。

在政策面,除了“算电协同”首次写入2026年的《政府工作报告》外,2026年2月,工信部印发《关于开展国家算力互联互通节点建设工作的通知》,正式部署“1+M+N”国家算力互联互通节点体系。几乎同时,国务院国资委召开中央企业“AI+”专项行动深化部署会。

据统计,2025年央企在战略性新兴产业中的投资达2.5万亿元左右,仅中国移动2025年计划算力领域投资就达373亿元,占其总资本开支25%。

展望后市,IDC预计,到2026年全球算力租赁市场规模将突破800亿美元,年复合增长率超25%。中研普华产业研究院预测,到2026年,中国算力租赁潜在收入市场规模有望达到2600亿元,并以每年20%以上的速度快速增长。

具体到A股市场,长期来看,具备算电协同技术、绿电算力布局以及客户资源优势的企业,将在算力租赁市场的竞争中占据主导地位,成为AI产业发展的核心受益者。

根据Choice数据库,算力租赁相关概念股包括:拓维信息、协鑫能科、莲花控股、天亿马等。
本文内容综合自:Choice、Wind、财联社、光大研究所

夏萱   S0930623100013

免责申明:本文由光大证券向其机构或个人客户提供,其内容基于光大证券及证券媒体已发布报告、资讯或数据的部分或全部内容,不构成对任何人的投资建议,亦不作为买卖、认购证券或其它金融工具的邀请或保证。投资者据此操作,风险自负。光大证券力求本文内容及观点的客观公正,但不担保其内容的准确性或完整性。在任何情况下,光大证券不对任何机构/个人因使用本文内容所引发的任何直接或间接损失负任何责任。市场有风险,投资需谨慎。

最新文章

随机文章