在滞胀预期持续升温的背景下,有色金属市场呈现明显的结构性分化,呈现 “冰火两重天” 格局。本轮行情核心由美联储利率路径、全球制造业景气度、中东地缘冲突、LME 库存及政策扰动四大变量主导,贵金属与铝受益于避险及供给冲击表现偏强,铜、锡等品种则受需求疲软与流动性收紧压制,市场波动显著加剧。
一、四大核心变量拆解与影响
变量一:美联储利率路径(流动性核心锚)
本轮美联储 3 月议息会议大幅下调 2026 年降息预期至 1 次,首次降息时点推迟至 9—11 月,鲍威尔明确表态通胀若无实质性改善则不会降息,甚至不排除重启加息可能。美元走强与高利率环境显著抬升大宗商品持有成本,资金持续流出施压铜、镍等金融属性较强品种;贵金属虽短期受美债收益率压制,但在滞胀逻辑与避险需求支撑下,中长期配置价值依然突出。若 4 月美国通胀数据回落或就业数据走弱,降息预期回暖将带动金属集体反弹;若通胀黏性超预期,美联储鹰派立场延续,则大概率引发工业金属进一步下探。
变量二:全球制造业 PMI 与需求成色(需求基本面锚)
核心聚焦中国 “金三银四” 传统旺季需求兑现力度,以及美国、欧元区制造业 PMI 能否摆脱持续萎缩区间,判断海外需求是否因高通胀出现断崖式下滑。当前国内电解铜社会库存连续去化,铝下游开工率稳步回升,对内盘价格形成支撑;而海外需求疲软导致外盘偏弱,内外盘价差持续拉大,呈现 “内强外弱” 格局。一旦中国 PMI 维持扩张区间、基建及地产数据边际回暖,或美国制造业 PMI 触底回升,滞胀担忧将阶段性缓解,铜、锌等需求敏感型品种有望迎来修复行情。
变量三:中东地缘局势(供给端黑天鹅)
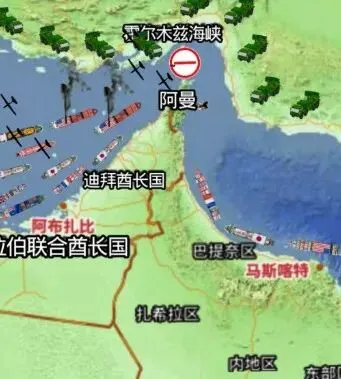
当前核心风险集中于霍尔木兹海峡通航安全、阿联酋及巴林铝厂生产受损,中东地区铝产能占全球约 6%,若冲突持续升级甚至导致航道封锁,供给冲击将进一步放大。品种层面铝价弹性最为突出,极端情景下价格有望冲击 4000 美元 / 吨;锌、铅冶炼亦面临能源供应中断风险,铜则因中东硫磺海运占比达 38%,或间接影响非洲铜带生产供应。地缘冲突推升能源价格,进一步强化通胀黏性,倒逼美联储维持鹰派政策,滞胀预期持续升温,最终形成工业金属需求承压、黄金与铝受益于避险及供给收缩的分化格局。
变量四:LME 库存与政策扰动(供需格局调节器)
库存端来看,LME 锡库存处于历史低位,叠加缅甸供给偏紧,易诱发逼空行情;铜、铝库存虽环比累积,但同比结构分化明显,直接影响价格反弹弹性。政策层面,印尼镍出口配额上调、津巴布韦锂矿出口禁令等事件,直接重塑镍、锂品种供需格局,加剧短期价格波动;国内铝产能天花板约束与欧洲能源供应紧张,进一步强化供给刚性。若库存快速去化或政策落地超预期,将直接推动对应品种价格跳涨;反之库存大幅累积或政策转向,则会快速削弱上涨逻辑,引发价格回调。
二、品种表现与策略建议
| | | |
|---|
| | 震荡上行,中长期目标 5000—6000 美元 / 盎司 | |
| | 强弹性,关注 3500—4000 美元 / 吨区间 | |
| | | |
| | | |
| | | |
三、风险提示
- 美联储超预期加息,引发全球流动性挤兑,有色金属板块普跌;
- 中东地缘局势快速缓和,能源溢价消退,铝价面临大幅回调风险;
- 中国传统旺季需求不及预期,铜、锌等需求敏感品种持续承压;
- LME 库存大幅累积或相关政策转向,逼空及供给收缩逻辑失效。
四、结论
短期滞胀担忧持续压制市场风险偏好,有色金属价格震荡加剧;中长期来看,供给端刚性约束与新能源产业需求支撑并未逆转,贵金属与铝具备显著相对优势,铜、锡等品种则需等待宏观情绪与需求端拐点。配置上建议以黄金作为底仓对冲风险,铝作为弹性品种把握反弹机会,铜、锡等以波段操作为主,重点跟踪四大核心变量的边际变化。
本公众号所发布的内容,部分原始素材参考自国外专业媒体、公开报道、行业研究报告及其他第三方资料。笔者未对文中所涉及的个别信息、数据或观点进行独立调查或验证,亦无法保证其完整性、准确性或时效性。相关内容仅供行业交流与学习参考之用,不构成任何投资建议或商业决策依据。
若您认为文中内容涉及版权或其他合法权益问题,请通过留言或邮件及时与我们联系,我们将在第一时间核实并妥善处理(包括删除相关内容)。我们并非专业媒体机构,只是深耕行业多年的从业者,热衷于分享行业信息与见解。如有不妥之处,敬请谅解与支持。
【免责声明】:转载自其他平台或媒体的文章,本平台将注明来源及作者,但不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证,仅作参考。转载的稿件版权归原作者和机构所有.本公众号仅用于行业信息的学习、交流、欣赏、不用于任何商业盈利、如有侵权,请联系本平台并提供相关书页证明,本平台将更正来源及作者或依据著作权人意见删除该文,并不承担其他任何责任。感谢合作