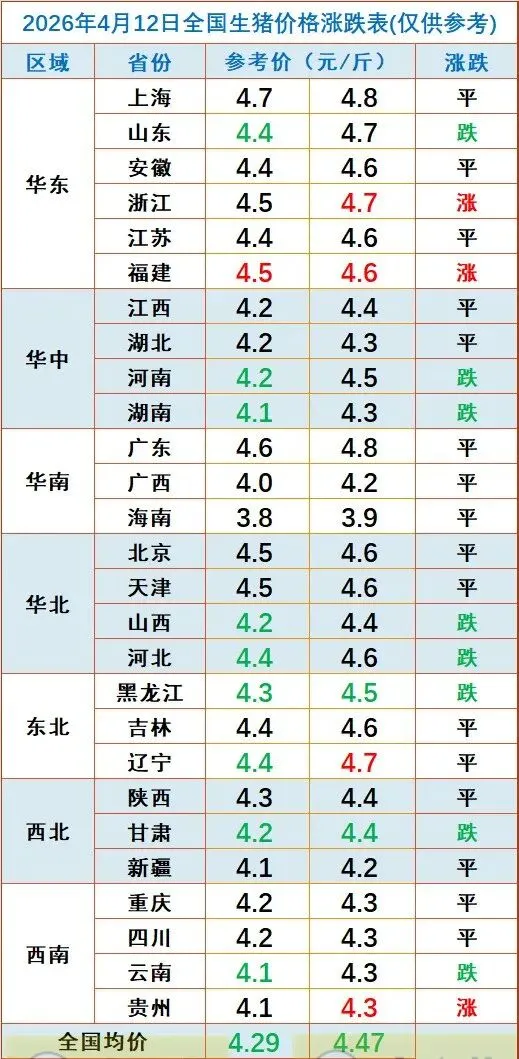
2026年4月的猪肉市场,正经历着一场前所未有的“寒冬”。生猪价格持续低迷,养殖户亏损严重,农业预报数据显示,2026年4月第一周,全国瘦肉型生猪平均价格已跌至8.71元/公斤左右,较去年同期大幅下滑超30%。在天津、江苏等地,猪肉批发均价环比下跌超过5%,价格较往年明显偏低。
生猪价格的持续下跌,直接导致养殖户亏损加剧。据卓创资讯监测,当前自繁自养生猪养殖每头亏损约225元,部分地区甚至高达400元。现在出栏一头猪就要亏损400元左右,这种状况已经持续一个月了。中国生猪市场正在经历一场前所未有的寒冬。养得越多,亏得越狠。
01
到底有多惨?菜比猪肉贵。
上游养殖户亏得血本无归,消费者却没真正吃到真正的便宜肉。普通猪瘦肉仍在10-15元/斤。
02
供给高位需求疲软
指标 | 数据 |
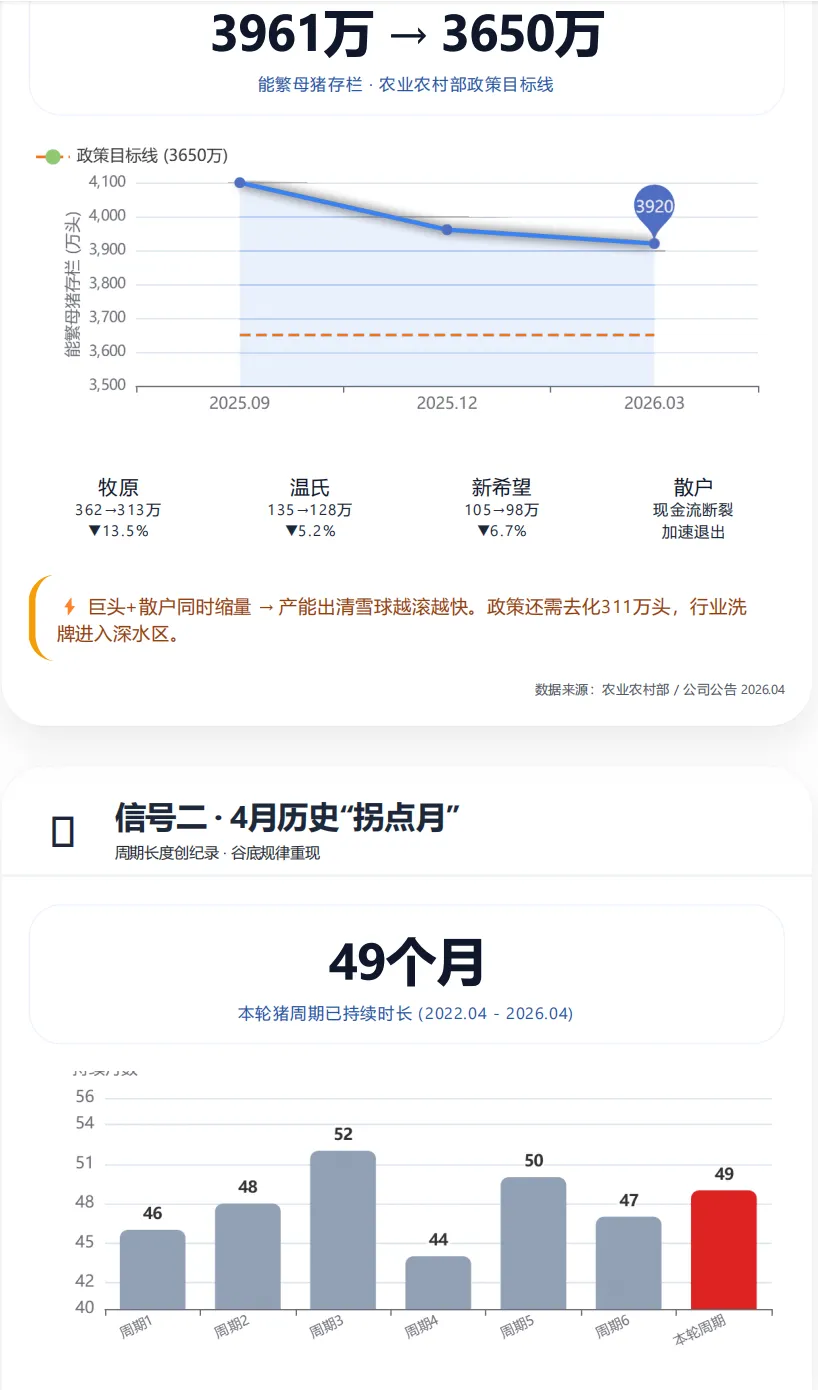
2025年末能繁母猪存栏 | 3961万头 |
国家调控红线 | 3650万头 |
超出目标 | 311万头 |
按一头母猪年产26头仔猪计算,这311万头"多余"的母猪,一年就能多产出8000万头猪。市场根本消化不了。
为什么会多出这么多——散户喜欢追涨价行情。
猪价一旦出现涨价行情,养殖利润丰厚,全行业疯狂补栏,散户扩栏、规模场加码、新玩家入场。
以前判断产能是否过剩,看能繁母猪数量就够了。
行业PSY(每头母猪年提供断奶仔猪数)的变化:
年份 | PSY | 变化 |
2019年前 | 16.1头 | 基准线 |
2025年 | 26.34头 | 增长63% |
这意味着同样的1000万头母猪,在2019年能产出1.61亿头仔猪,2025年能产出2.63亿头仔猪,多出1亿头!
所以,即使能繁母猪数量在下降(从3961万降到3892万),但实际出栏量可能并没有减少。
3.猪肉不再是"国民第一肉"
指标 | 2018年 | 2025年 | 变化 |
猪肉占肉类消费比重 | 62.1% | 57.9% | 下降4.2个百分点 |
- 消费升级——年轻消费者更爱鸡胸肉、牛腱子等高蛋白低脂品类
03
破4之后,出现反弹周期
翻开历史,猪价跌破4元/斤的情况极少。但每一次,都孕育着巨大的机会。
触底背景:
- 1994年通胀压力+供应收缩,猪价跌至3.8元/斤
反弹路径:
- 1996-1997年:进入黄金盈利期,1997年高点达7.5元/斤
触底背景:2005年猪链球菌疫情+猪价下跌,养殖户大量退出。2006年能繁母猪从4150万头降至3925万头,去化5.4%
历史的启示
周期 | 触底价格 | 反弹高点 | 涨幅 | 反弹时长 | 核心驱动 |
1994年 | 3.8元/斤 | 7.5元/斤 | 97% | 约3年 | 通胀+自然去化 |
2006年 | 3.8元/斤 | 17.45元/公斤 | 164% | 约21个月 | 疫病+政策刺激 |
找出规律:
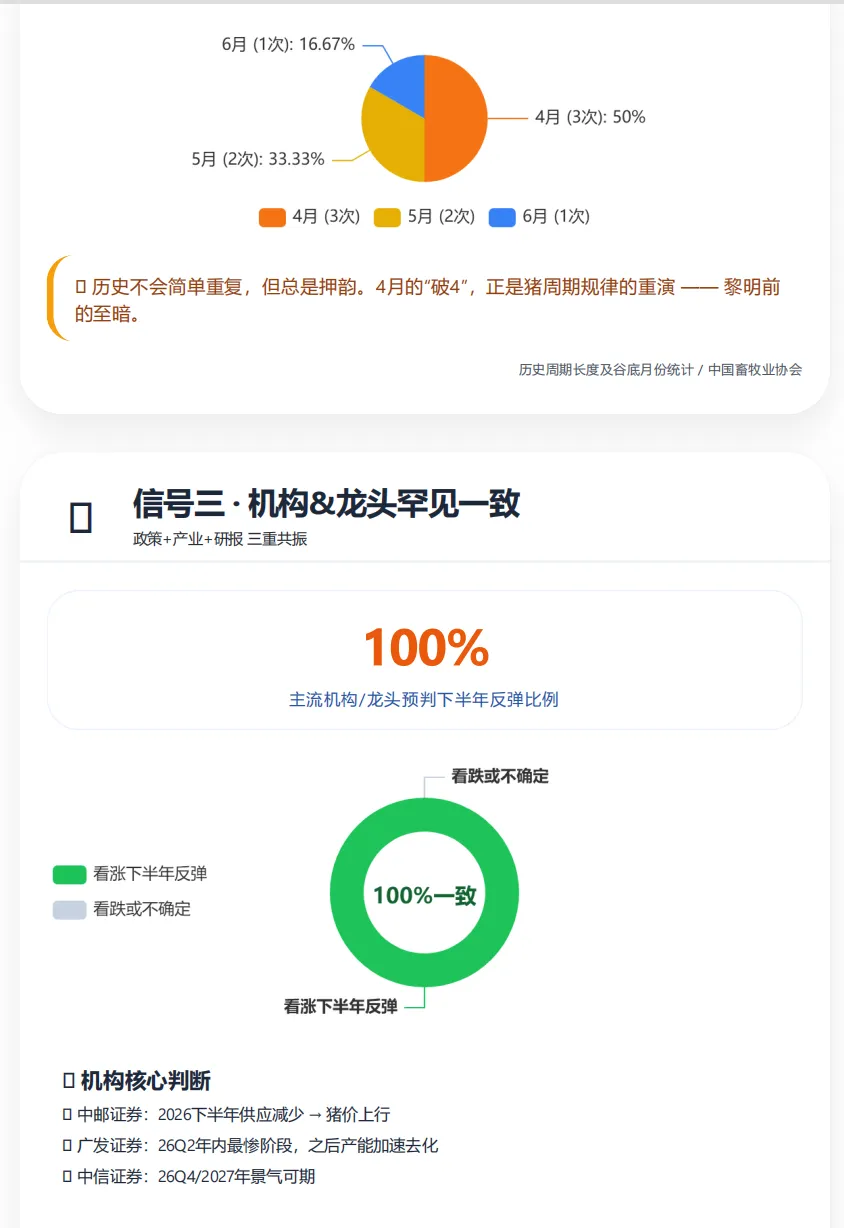
历史的规律不会简单重复,但周期的内核——供需错配——永远不会消失。这一次,拐点会在什么时候出现?
04
黎明前最黑暗,触底信号正在亮起
从“菜比肉贵”到“行业出清”,从深度亏损到产能加速去化,咬咬牙在坚持下去,或许最痛的阶段就即将过去。
互动话题:你觉得这轮猪周期拐点会在几月出现?
A. 6-7月 B. 8-9月 C. 10月以后
欢迎在评论区留言,说说你对现在猪肉的的看法。
本文数据来源:农业农村部、卓创资讯、钢联数据、上市公司公告等,仅供参考,不构成投资建议。