当前位置:首页>行情>芯片股的超级行情:真实信号,还是市场狂热?

芯片股的超级行情:真实信号,还是市场狂热?

  • 2026-11-02 09:10:35
芯片股的超级行情:真实信号,还是市场狂热?

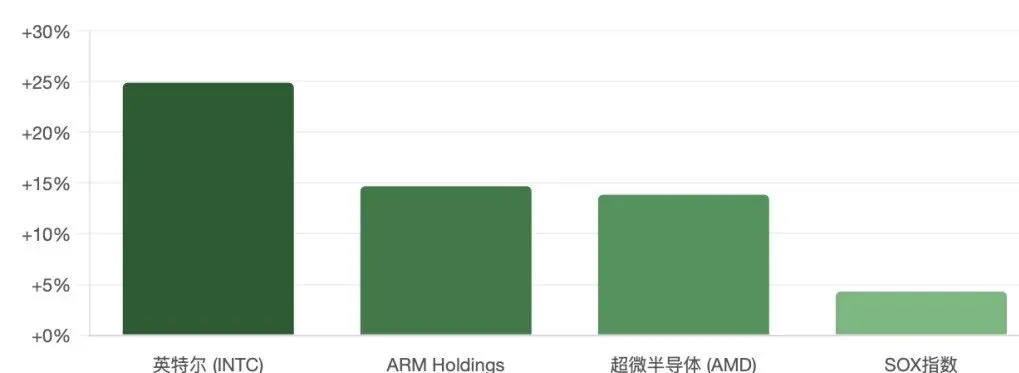
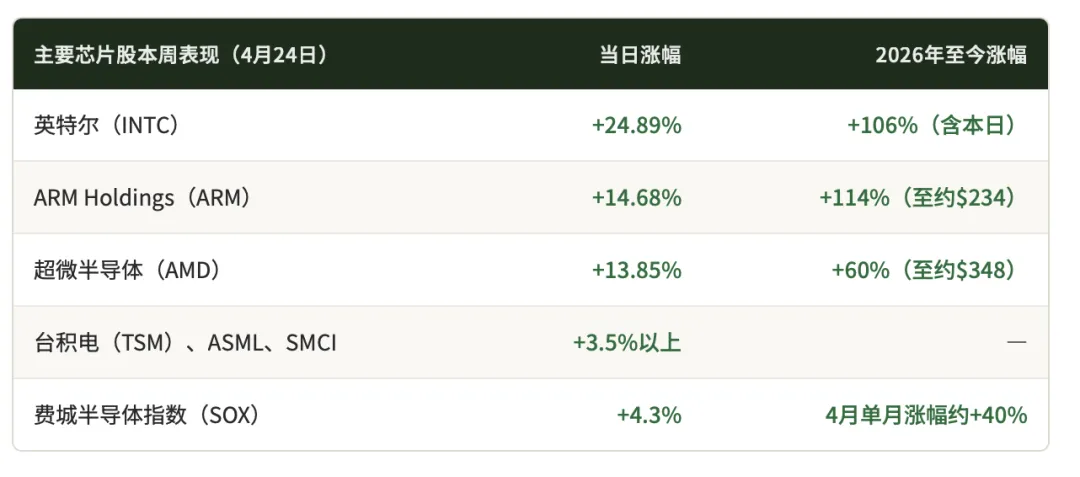
本周,美国半导体板块上演了一幕32年未见的行情:费城半导体指数(SOX)连涨18个交易日,刷新该指数自1994年成立以来的历史纪录;英特尔单日暴涨逾24%,创下股价历史最高点;纳斯达克指数同步刷新历史高位。壮观行情令人振奋,但作为长期投资者,我们必须冷静地问:市场是在正确定价一场结构性革命,还是情绪已经跑在了现实的前面?

一
本周发生了什么?

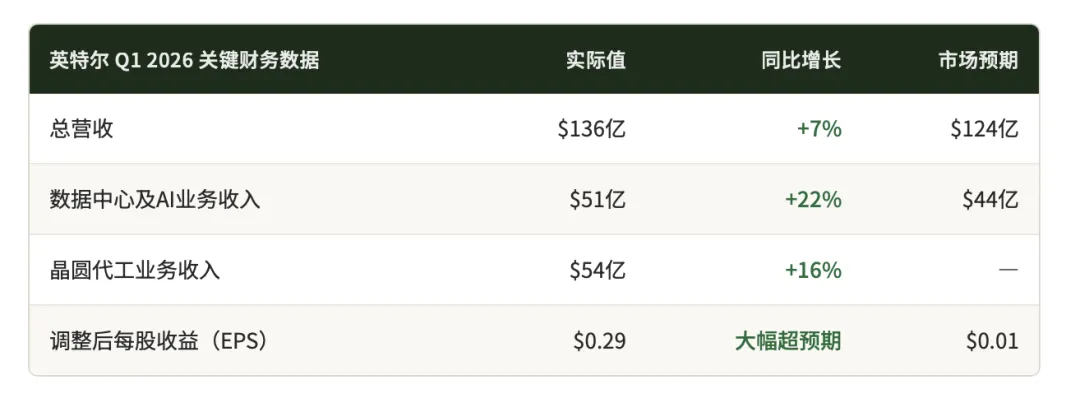
本轮行情的直接催化剂,来自英特尔第一季度财报的强力超预期。

数据来源:英特尔公司 SEC 8-K 文件

英特尔亮眼业绩引发了整个芯片板块的集体共鸣。德州仪器在本周早些时候同样发布了超预期的AI相关业绩指引,两组数据相互印证,向市场传递出一个共同信号:AI芯片需求是真实的、广泛的。

数据来源:Motley Fool、24/7 Wall St.、Benzinga,2026年4月24日收盘数据
图:主要芯片股4月24日单日涨幅(%)
SOX指数连续18个交易日上涨,超越此前2014年创下的15连涨纪录,为该指数32年历史上的最长连涨纪录。4月单月涨幅约达40%,为2000年2月互联网泡沫高峰以来最强劲的单月表现。
二
风险警示:强势行情背后不可忽视的隐患

盈利数据固然亮眼,但历史告诉我们,最危险的时刻,往往是所有人都相信"这次不一样"的时候。以下六项风险因素,值得每一位理性投资者认真审视。

估值已定价完美高度关注

经过18个交易日的连涨,众多芯片股估值已反映极为乐观的预期。目前标普500指数12个月远期市盈率为20.9倍,高于5年均值19.9倍及10年均值18.9倍;半导体板块溢价更为突出。历史数据显示,半导体股票在一个周期内从峰值到谷底的跌幅,往往达到40%至60%。

需求高度集中于少数买家结构性风险

当前AI芯片需求增长,高度依赖微软、谷歌、亚马逊、Meta等少数超大型科技公司的资本开支扩张。自2025年10月以来,这些公司对2026至2030年的资本开支预测已上调逾25%。一旦任何一家因回报率不达预期或宏观压力而收缩开支,对芯片厂商的冲击将迅速而显著。

地缘政治与出口管制政策不确定性

美国对华半导体出口限制仍是行业头顶悬着的一把剑。台积电、ASML等在亚洲市场拥有重要营收敞口的企业,面临持续的政策不确定性,这种不确定性难以被精确量化,却可能在任何时刻成为市场重新定价的导火索。

需求前置与周期性回落历史先例

当前数据中心建设的爆发性增长,有可能正在将未来数年的需求压缩至一个短暂的时间窗口内。一旦建设高峰期过去,订单的正常化可能来得突然。2018年内存芯片超级周期、2022年加密挖矿芯片热潮,均以类似方式收场。

超大型科技公司自研芯片中期结构性威胁

谷歌(TPU)、亚马逊(Trainium)、微软(Maia)等平台正在加速自研芯片,逐步减少对外部供应商的依赖。这是一个方向清晰的结构性趋势,对主流芯片厂商的长期定价权构成潜在挑战。

价格动能≠业务质量选股陷阱

本轮芯片股全面上涨,并非所有标的都具备同等坚实的基本面支撑。部分个股上涨更多源于板块联动情绪,而非自身经营成果的实质改善。在情绪主导的市场中,优秀企业与平庸企业往往被一视同仁,但最终市场会将二者区分开来。
估值参考当前水平5年均值10年均值信号
标普500远期市盈率
20.9倍
19.9倍
18.9倍
高于均值
标普500 Q1盈利增长
+12%
—
—
连续第六季度双位数增长
SOX指数4月涨幅
约+40%
—
—
2000年以来最大单月涨幅
数据来源:FactSet(截至2026年4月24日),Benzinga
三
永惠视角:如何应对,而非回避

面对上述风险,我们的答案不是退出这个领域,而是以更高的纪律性在其中导航。

区分护城河的深浅

关注具有结构性、难以复制竞争优势的企业——领先的制程技术、专有知识产权或生态系统锁定效应——而非仅仅因"AI概念"被追捧的标的。

估值纪律是第一道防线

芒格的原则值得铭记:以合理的价格买入一家优秀的公司,远胜于以优秀的价格买入一家合理的公司。在当前估值水平下,安全边际比任何时候都更重要。我们不追逐处于峰值倍数的资产,而是耐心等待更合理的买入时机。

仓位管理反映不确定性

即便对某一业务有高度信心,也以仓位大小来体现时机判断上的不确定性。在高估值标的上重仓集中,会将上行与下行同步放大。

密切追踪超大型科技公司资本开支动态

微软、谷歌、亚马逊每季度的资本开支指引,是AI芯片需求的领先指标。一旦这些数字出现明显下修,将是芯片需求周期可能见顶的重要预警信号。

视野延伸至热门标的之外

风险调整后回报最具吸引力的机会,有时不在于最受追捧的明星芯片股,而在于服务AI基础设施建设的周边优质企业——工业自动化、电力半导体、特种材料等细分领域,估值相对合理,竞争格局更为稳定。

耐心本身就是风险管理

在动能主导的市场中,坚守等待更好买入时机的纪律,本身就是一种主动的风险控制。错过最后20%的涨幅,代价远小于参与随后50%的跌幅。

四
投资启示

AI对半导体行业的结构性驱动是真实的,本周的盈利数据提供了新的有力确认。但这个信号已被市场广泛理解,并被积极地定价于当前股价之中。

在周期的这个阶段,风险管理的核心不是回避整个板块,而是保持选择性、估值意识,以及对资本开支周期的持续关注。

长期坚守"以合理价格买入优质企业"原则的投资者,最终将跑赢那些追逐短期动能的参与者——即便后者在当下看起来更为"正确"。免责声明

免责声明:本评论由永惠基金公司的研究团队永惠研究发布,仅供参考和学习之用,不构成投资建议、招揽,或任何证券的买卖要约。过往表现不代表未来业绩。投资者在作出任何投资决策前,应进行独立尽职调查,并咨询合格的财务顾问。永惠基金公司是依据新加坡《可变资本公司法》注册成立并受监管的可变资本公司。

最新文章

随机文章