摘要
量化信用策略
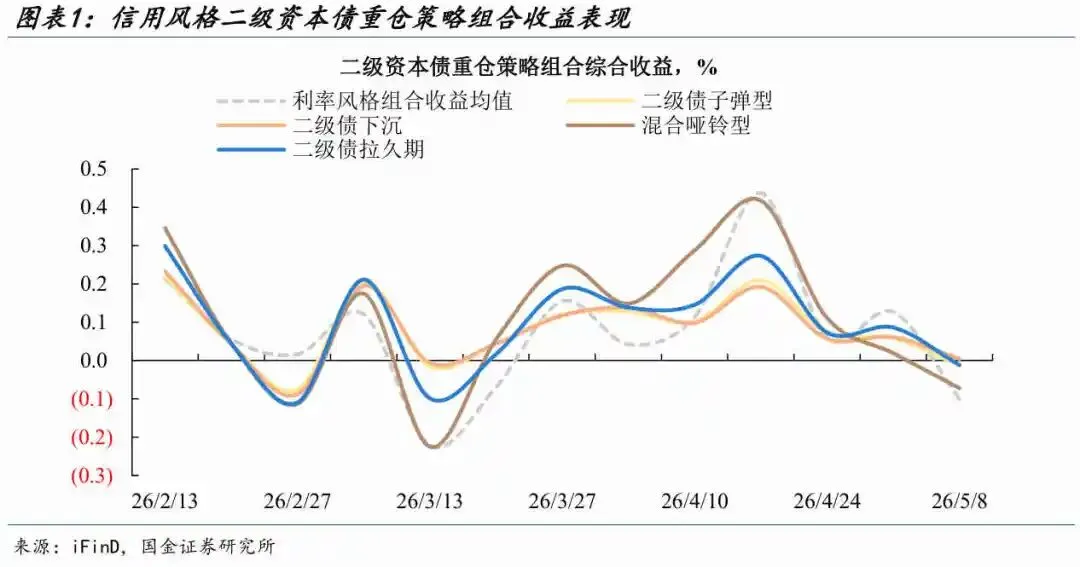
截至5月8日,利率、超长二级债重仓策略绝对收益显著走低。上周,信用风格城投重仓组合平均收益降至-0.02%,环比降幅约7.9bp,3-4年是曲线上调整偏大的期限段,而重仓对应品种的子弹型、久期策略近四周累计收益甚至不及存单策略;二级资本债重仓组合收益均值下行8bp至-0.02%,除混合哑铃型策略外,其余组合收益均在0值附近徘徊,分化较小;超长债重仓策略收益均值降至-0.06%的低点,尤其是二级超长型策略收益大幅下行至-0.14%。
ETF谋势
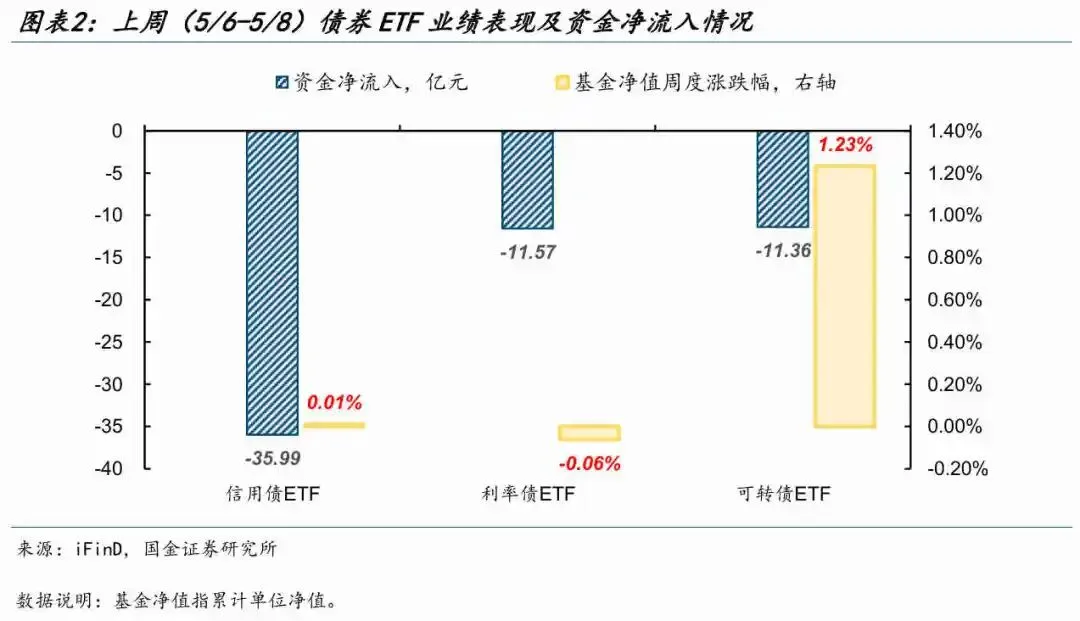
上周(5/6-5/8)债券型ETF资金净流出59亿元,信用债ETF、利率债ETF、可转债ETF分别净流出36亿元、净流出12亿元、净流出11亿元。业绩表现来看,信用债ETF、利率债ETF、可转债ETF累计单位净值周度涨跌幅分别为+0.01%、-0.06%、+1.23%。
票息资产热度图谱
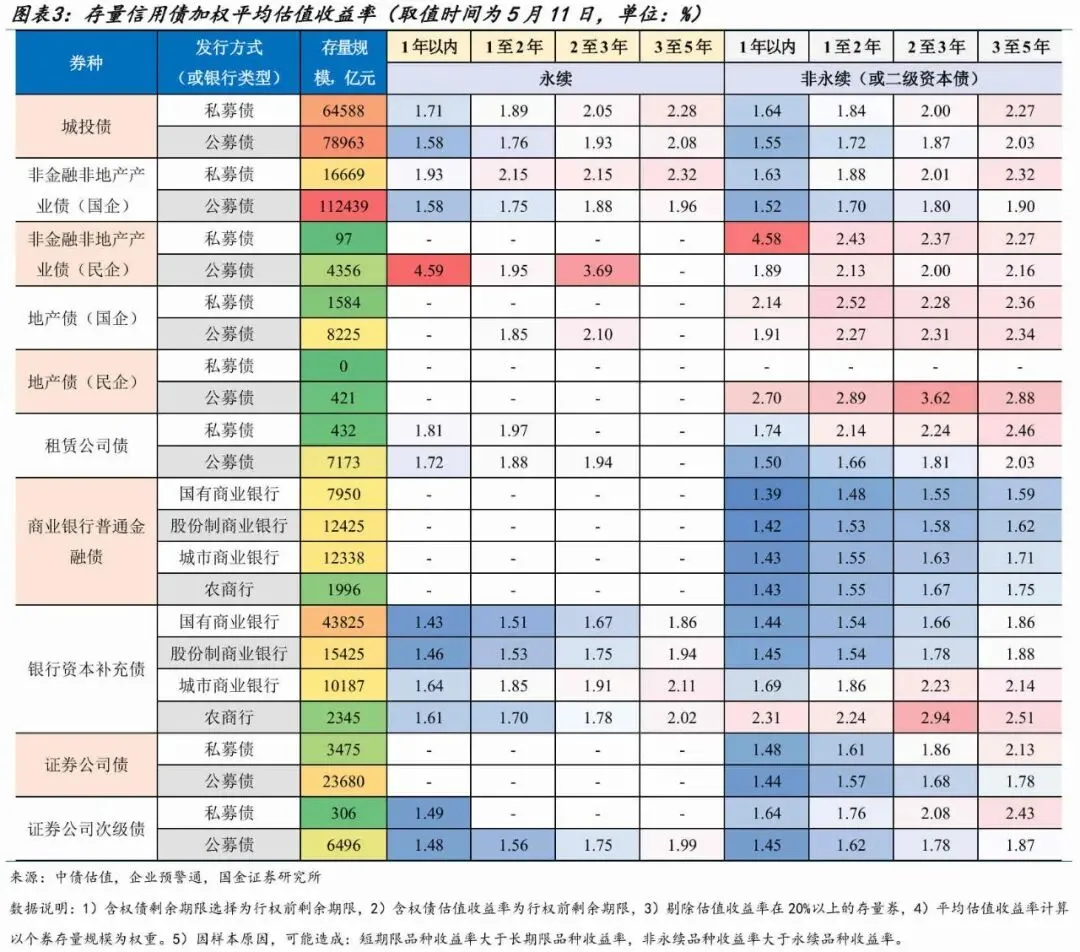
截至2026年5月11日,存量信用债中,民企地产债和产业债估值收益率及利差整体高于其他品种。与节前一周相比,非金融非地产类产业债收益率多下行,尤其1-2年民企公募非永续品种收益率下行超过13BP,同时该期限私募非永续产业债收益下行速度也较快;商金债收益率压降力度持续偏弱,除农商行品种外,降幅均在2BP内;银行次级债中表现占优的品种为3-5年永续债,其中该期限股份行、城商行永续债收益率下行超4BP。
科创债棱镜
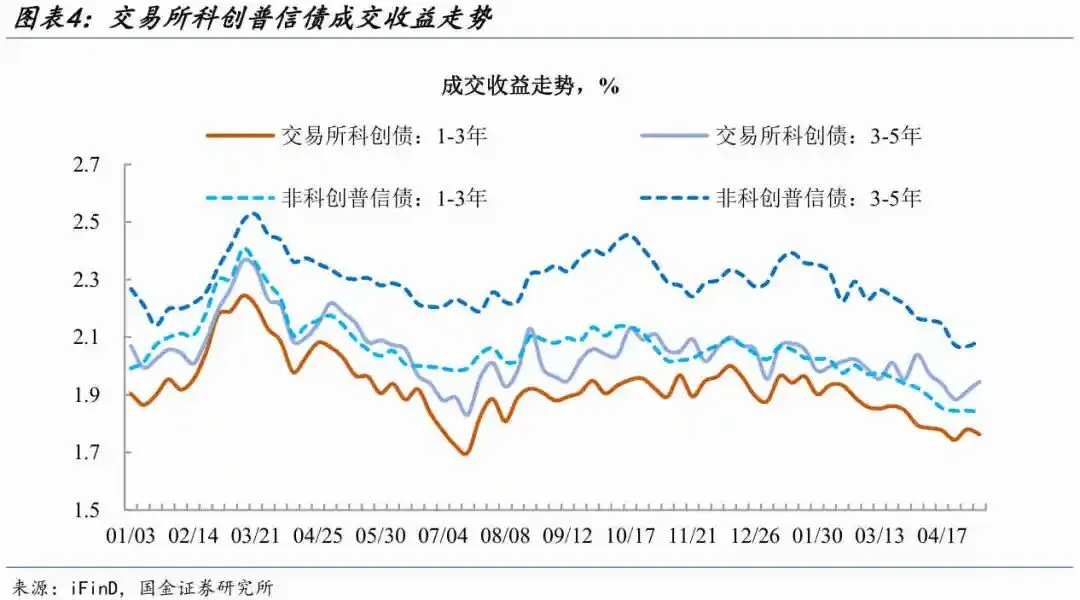
收益率视角上,本周科创债总体处于“涨不动、调不深”的价格僵持区间,1-3年交易所品种收益率较节前小幅下行2bp至1.76%,3-5年品种则上调3bp。值得注意的是,当前科创债市场低估值成交趋势还在,结合二级市场偏弱的成交活跃度,反映当前投资者对该品种防御式增配的态度。
透视地方债
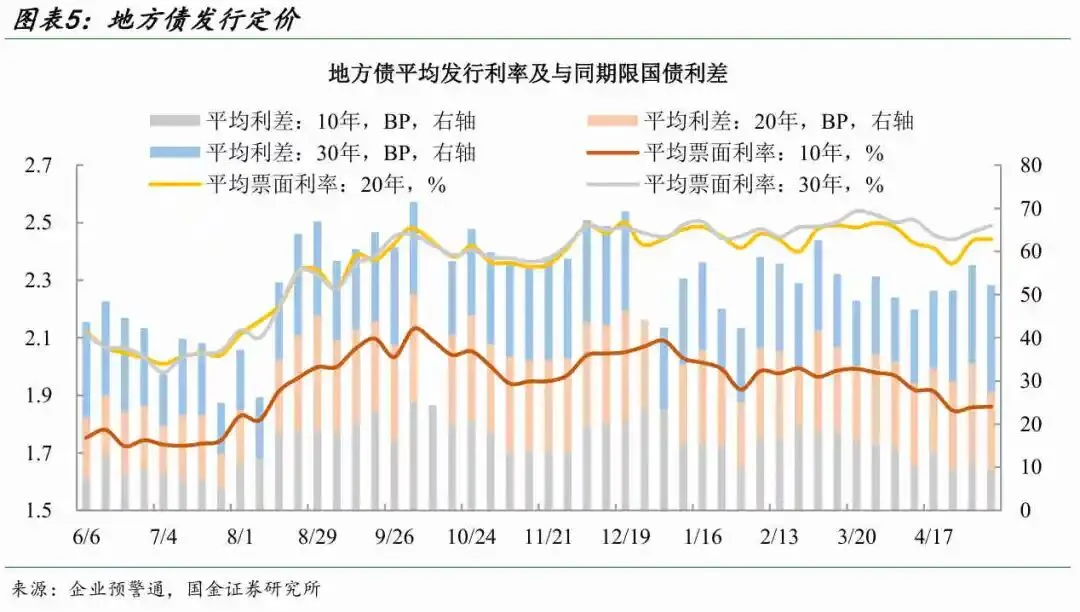
上周(2026年5月6日至5月8日),10年、20年及30年地方债发行利率分别上行0.2BP、0.6BP、2.2BP,从利差角度看,10年、20年新券与同期限国债利差明显收窄,特别是10年利差处于去年7月底以来低点,而4月至今30年品种利差持续走阔,且达到过去一年内最大值。
风险提示:模拟组合配置方法失真,久期模型估算误差,统计数据失真及口径偏差
截至5月8日,利率、超长二级债重仓策略绝对收益显著走低。上周,信用风格城投重仓组合平均收益降至-0.02%,环比降幅约7.9bp,3-4年是曲线上调整偏大的期限段,而重仓对应品种的子弹型、久期策略近四周累计收益甚至不及存单策略;二级资本债重仓组合收益均值下行8bp至-0.02%,除混合哑铃型策略外,其余组合收益均在0值附近徘徊,分化较小;超长债重仓策略收益均值降至-0.06%的低点,尤其是二级超长型策略收益大幅下行至-0.14%。
上周(5/6-5/8)债券型ETF资金净流出59亿元,信用债ETF、利率债ETF、可转债ETF分别净流出36亿元、净流出12亿元、净流出11亿元。业绩表现来看,信用债ETF、利率债ETF、可转债ETF累计单位净值周度涨跌幅分别为+0.01%、-0.06%、+1.23%。
截至2026年5月11日,存量信用债中,民企地产债和产业债估值收益率及利差整体高于其他品种。与节前一周相比,非金融非地产类产业债收益率多下行,尤其1-2年民企公募非永续品种收益率下行超过13BP,同时该期限私募非永续产业债收益下行速度也较快;商金债收益率压降力度持续偏弱,除农商行品种外,降幅均在2BP内;银行次级债中表现占优的品种为3-5年永续债,其中该期限股份行、城商行永续债收益率下行超4BP。
收益率视角上,本周科创债总体处于“涨不动、调不深”的价格僵持区间,1-3年交易所品种收益率较节前小幅下行2bp至1.76%,3-5年品种则上调3bp。值得注意的是,当前科创债市场低估值成交趋势还在,结合二级市场偏弱的成交活跃度,反映当前投资者对该品种防御式增配的态度。
上周(2026年5月6日至5月8日),10年、20年及30年地方债发行利率分别上行0.2BP、0.6BP、2.2BP,从利差角度看,10年、20年新券与同期限国债利差明显收窄,特别是10年利差处于去年7月底以来低点,而4月至今30年品种利差持续走阔,且达到过去一年内最大值。
1、模拟组合配置方法失真:实际产品配置债券的等级、期限分布更复杂,并且会随市场环境的变化改变策略使用,模拟组合固定券种配比,或存在失真。
2、久期模型估算误差:品种久期计算依据经纪商成交数据统计,存在统计值与真实值出现偏差的风险。
3、统计数据失真及口径偏差:银行间债券交易到交割有一定的时滞,可能扰动统计结果和市场情绪判断;不同机构对地方债相关数据的统计范围、计算方式存在差异,可能影响数据准确性和可比性。
证券研究报告:《低收益拥挤行情的侧写》
对外发布时间:2026年5月15日
报告发布机构:国金证券股份有限公司
证券分析师:李豫泽SAC执业编号:S1130525030014
邮箱:liyuze@gjzq.com.cn
证券分析师:尹睿哲
SAC执业编号:S1130525030009
邮箱:yinruizhe@gjzq.com.cn