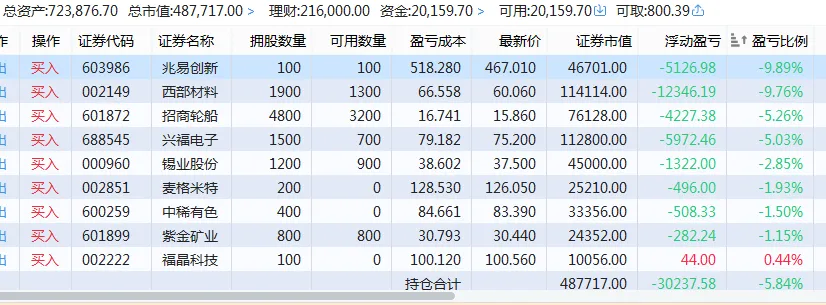
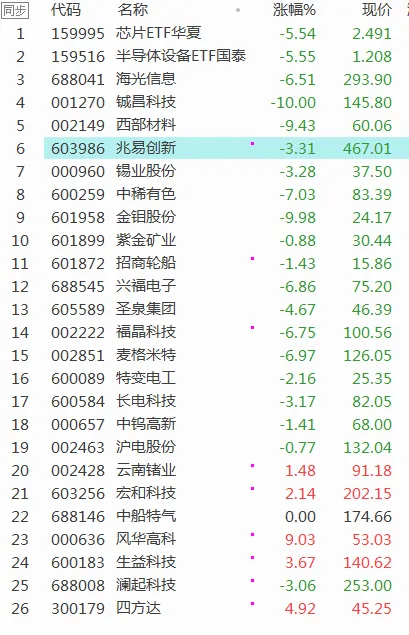
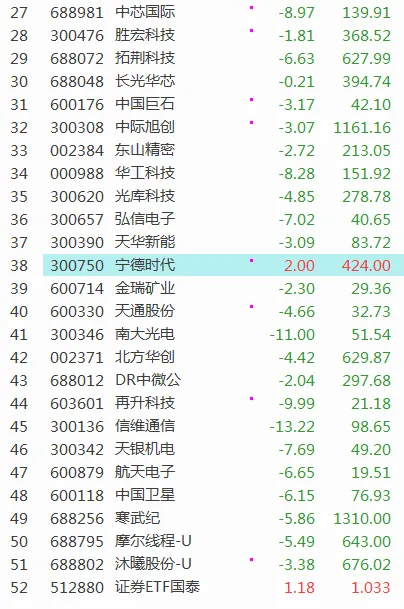
每次科技股大跌,酿酒、医药、电力、煤炭等就会成为跷跷板的另一头。2026,5,1初始资产69.2万,本月累计收益3.1万,本月累计收益率4.4%.擒牛哥公众号右上角“...”->设为星标⭐,可及时收到擒牛哥的文章!一、公司概况
兆易创新(GigaDevice)成立于 2005 年,是中国领先的Fabless(无晶圆厂)半导体设计公司,公司核心定位为 **“存储 + MCU 双龙头”**,同时布局传感器、模拟芯片,是国内唯一在 NOR Flash、SLC NAND、利基 DRAM、MCU 四大领域均进入全球前十的芯片设计企业。
二、主营业务与产品结构
公司形成 **“感(传感器)、存(存储芯片)、算(MCU)、控(模拟芯片)”** 全栈布局,2025 年营收结构如下:
- 存储芯片(71.34%):核心现金牛,含 NOR Flash、SLC NAND、利基 DRAM;
- MCU 微控制器(20.75%):第二增长曲线,国产 32 位 MCU 龙头;
- 传感器(4.23%):触控、指纹芯片,全球排名靠前;
- 模拟芯片(3.62%):电机驱动、电源管理,配套生态完善。
(一)存储芯片:全球第二的 NOR 龙头,利基 DRAM 高弹性
1. NOR Flash(全球市占 18.5%,第二)
- 地位:全球仅次于华邦(27%),国内绝对第一,累计出货超 310 亿颗;
- 技术:45nm 量产、55nm 全覆盖,功耗比行业低 45%,良率 99.99%;
- 应用:AI 端侧(BIOS/TPM)、汽车电子、工业控制、光模块,AI 驱动容量从 128Mb 向 2Gb 升级。
2. 利基型 DRAM(全球第七)
- 定位:聚焦 DDR3/DDR4 工业、车规、IoT 利基市场,不与三星 / 美光正面竞争;
- 产能绑定:深度合作长鑫存储(持股 1.8%),2026 年采购额预计 57 亿元(+380%),锁定 33% 产能;
- 驱动:AI 服务器、车载存储需求爆发,量价齐升。
3. SLC NAND(全球第六)
- 主打小容量、高可靠性,用于消费电子、工业存储,2024 年全球市占 2.2%。
(二)MCU:国产绝对龙头,车规 + AI 双轮驱动
- 地位:国内 32 位通用 MCU 市占第一(约 30%),全球第八,累计出货超 19.8 亿颗;
- 产品:GD32 系列 800 + 型号,覆盖工业、消费、汽车,RISC-V 架构先发优势明显;
- 突破:车规级 MCU 通过 AEC-Q100/ASIL-B 认证,进入比亚迪、吉利、蔚来供应链;AI MCU 适配端侧推理,2025 年出货量同比 + 120%。
(三)传感器与模拟芯片
- 传感器:指纹芯片全球第三、触控芯片全球第四,用于手机、IoT、汽车中控;
- 模拟芯片:电机驱动、电源管理芯片,配套自有 MCU / 存储,提升系统级解决方案能力。
三、行业格局与核心优势
(一)行业趋势:周期向上 + 国产替代 + AI 端侧三重红利
- 存储周期复苏:2024-2026 年全球存储行业进入上行周期,NOR Flash 因 AI 端侧需求紧缺,DRAM 利基市场供不应求,价格持续上涨;
- 国产替代加速:全球半导体产能向中国转移,国内工控、汽车、AIoT 领域芯片自主可控需求迫切,公司作为本土龙头优先受益;
- AI 端侧爆发:AIPC、AI 手机、机器人、智能驾驶拉动 NOR Flash(BIOS / 固件)、高算力 MCU、利基 DRAM 需求,公司 “存储 + MCU” 组合深度受益。
(二)核心竞争优势
- 平台化壁垒:唯一覆盖存储 + MCU + 传感器 + 模拟的国产芯片设计公司,多产品协同降低客户导入成本,绑定头部客户(如比亚迪、中兴、海康);
- 技术研发实力:2025 年研发投入 15.3 亿元(占营收 16.6%),研发人员占比 65.7%,累计授权专利超 1100 件(81% 为发明专利);
- 产能与成本优势:NOR Flash 55nm 工艺成本比竞品低 20%-30%;DRAM 深度绑定长鑫,产能锁定、成本可控,周期上行时弹性最大;
- 车规 + AI 先发:车规级 NOR/MCU 批量出货,通过国际认证;AI 定制化存储、MCU 已导入 AIPC/AI 手机供应链,卡位端侧 AI 核心赛道。
四、财务分析(2024-2026Q1)
(一)核心财务数据(亿元)
数据来源:公司财报
(二)财务亮点
- 业绩高弹性:2025 年营收 / 净利同比 + 25.1%/+49.5%;2026Q1 爆发式增长,单季净利接近 2025 年全年,毛利率创历史新高(57.1%),存储量价齐升 + 产品结构优化驱动;
- 现金流充沛:2025 年经营现金流 21.29 亿元,2026Q1 达 17.83 亿元,回款能力强,盈利质量高;
- 财务结构健康:资产负债率仅 8.14%,无大额偿债压力,抗周期风险能力强;2025 年分红 10 派 7.5 元,回馈投资者;
- 盈利效率提升:净利率从 2024 年 15% 升至 2026Q1 35.2%,高端化产品(车规 / AI)占比提升,技术溢价显著。
五、风险提示
- 行业周期波动风险:存储行业周期性强,若后续供需反转、价格下跌,公司业绩或承压;
- 高端技术差距风险:高端 MCU(汽车主控)、先进工艺存储(1xnm 以下)与国际巨头(ST、NXP、三星)仍有差距,研发不及预期或影响竞争力;
- 竞争加剧风险:国内存储 / MCU 厂商(如普冉、芯海科技)崛起,国际大厂降价竞争,或导致毛利率下滑;
- 地缘政治风险:半导体领域贸易摩擦、技术封锁,或影响公司海外市场拓展及供应链稳定;
- 客户集中度风险:部分大客户营收占比较高,若客户订单波动或流失,对业绩影响较大。
六、总结与展望
(一)核心结论
兆易创新是国产 “存储 + MCU” 双龙头,兼具周期弹性与成长属性:短期深度受益存储周期上行、NOR/DRAM 量价齐升,业绩高爆发;长期卡位 AI 端侧、汽车电子黄金赛道,平台化布局 + 技术研发 + 产能绑定构筑核心壁垒,国产替代空间广阔。
(二)未来展望
- 2026 年:存储业务持续量价齐升,利基 DRAM 产能释放;MCU 车规级订单放量,AI MCU 规模化出货,营收有望突破 160 亿元,归母净利润超 45 亿元;
- 长期:深化 “感存算控” 全栈布局,拓展 AIoT、智能驾驶、工业控制高景气领域,目标成为全球领先的半导体平台型企业。