当前位置:首页>行情>从当前行情看PA6第三季度市场行情走势

从当前行情看PA6第三季度市场行情走势

  • 2026-10-28 03:31:17
从当前行情看PA6第三季度市场行情走势

一、上半年行情回顾:成本驱动下的冲高回落

2026年上半年PA6市场呈现先强后弱走势,整体均价同比偏高。截至6月18日,华东市场PA6常规纺中粘有光均价为11812元/吨,较去年上半年均价上涨9.73%。
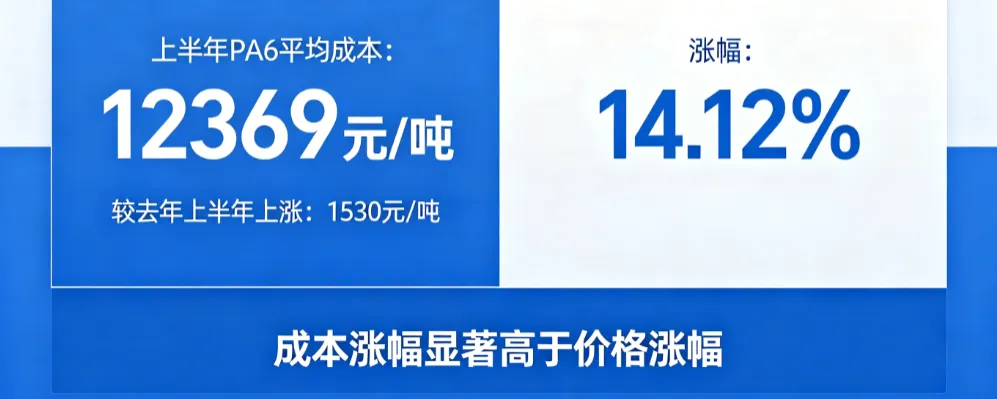
上半年价格波动剧烈,日均价最高位出现在3月9日,达15400元/吨,主要受地缘局势紧张引发原油、纯苯价格飙升驱动;最低值出现在1月中旬,为9600元/吨。上半年PA6平均成本为12369元/吨,较去年上半年涨1530元/吨,涨幅14.12%,成本涨幅显著高于价格涨幅。
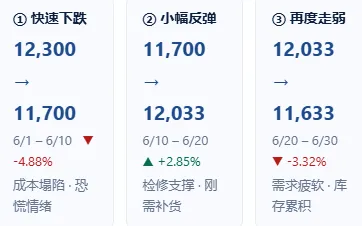
进入6月后,市场延续弱势。6月1日基准价12300元/吨,上旬快速大跌至11700元/吨,中旬小幅反弹至12033.33元/吨后再度走弱,6月30日跌至11633.33元/吨,全月累计跌幅5.42%。

二、三季度行情走势分析

1. 成本端:支撑持续弱化

上半年推动PA6价格上涨的核心动力——成本支撑,在三季度大概率继续趋弱。

6月纯苯挂牌均价为7535元/吨,较5月的8540元/吨下跌1005元/吨;中石化高端己内酰胺6月结算价格为11705元/吨,较5月下跌635元/吨。产业链上游无集中检修、供给宽松,己内酰胺无明显涨价逻辑,成本端难以形成有力托底。截至6月下旬,PA6现货价格已跌至11800元/吨左右,10日均线持续下穿20日均线,中长期下跌趋势明确。

需要注意的是:6月中旬曾出现阶段性反弹(PA6价格一度突破12000元/吨),主要受硫磺价格上涨及己内酰胺供应预期减少等短期情绪提振.但此类反弹缺乏持续性基础——中旬集中补库结束后成交迅速萎缩,价格随即重回跌势.

2. 供应端:产量高峰期与去库压力并存

从供应端看,三季度是PA6的产量高峰期。
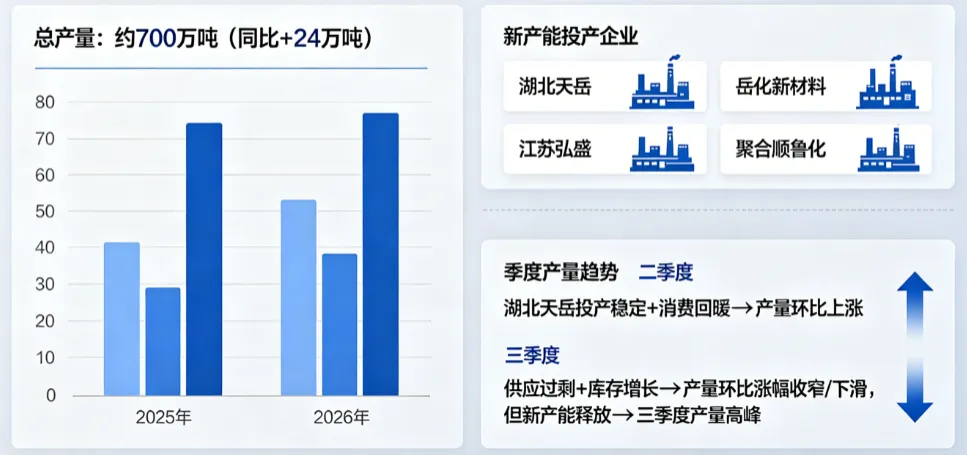
2026年预计中国PA6总产量约700万吨,同比上涨24万吨.新产能方面,湖北天岳、岳化新材料、江苏弘盛、聚合顺鲁化等装置陆续投产.隆众资讯预计,二季度湖北天岳投产稳定后,叠加消费回暖,产量环比上涨;三季度起,供应过剩及库存增长的压力将迫使产量环比涨幅收窄甚至下滑,但新产能的释放仍使三季度成为产量高峰期.

产能利用率方面,2026年预计中国PA6产能利用率约70%,同比下跌8个百分点.下半年先后进入消费淡季,产能利用率逐步下降;消费旺季来临后虽有回升,但伴随消费旺季结束及新产能释放,开工率将再度回落.

3. 需求端:传统淡季叠加终端疲软

6至7月是传统纺织淡季,且汽车消费修复偏缓,PA6终端需求难有实质性回暖。
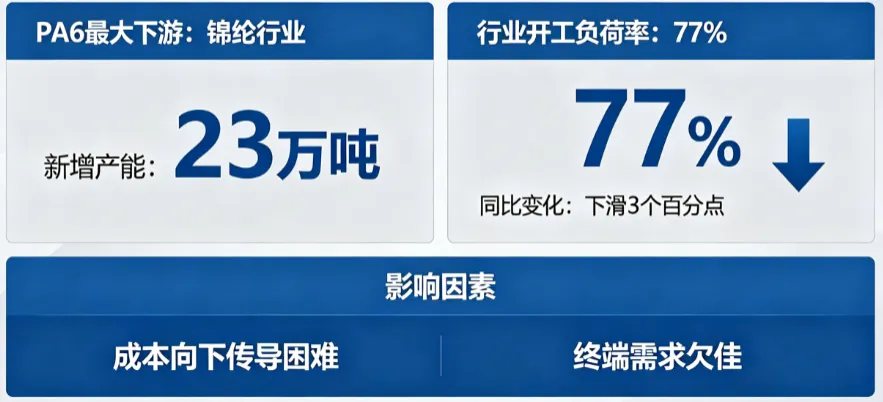
上半年PA6最大下游锦纶行业虽新增23万吨产能,但由于成本向下传导困难叠加终端需求欠佳,行业开工负荷率预计仅77%,同比下滑3个百分点.下游纺丝、改性塑料、注塑等开工持续偏低,家纺、工程配件订单增量有限.下游加工厂采购心态谨慎,坚持随用随采、小单刚需拿货,无集中补库行为.在市场看空情绪下,下游观望情绪进一步加重,场内成交收缩.

4. 供需格局:供大于求格局延续

2026年PA6市场整体呈现供过于求的特征,需求不及供应增速.上半年虽然供需差有所收窄(约24.6万吨),但这是因原料高价导致聚合装置减产所致,并非需求端真正回暖.

下半年随着新产能释放和消费淡季来临,供需矛盾将再度激化,聚合企业在成本高企及供过于求影响下,产能利用率的月度波动会有所收窄,全年同比下跌.

三、三季度价格走势预判

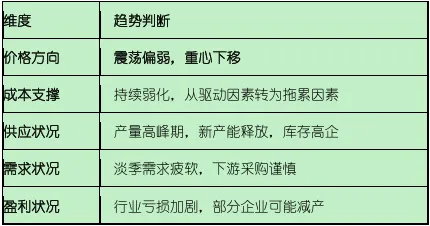
综合以上因素,2026年第三季度中国PA6市场行情预计呈现以下特征:

具体预判:

  • 7-8月:传统淡季叠加成本走弱,价格大概率继续震荡下行。当前价格已处于近90天低位区间,但10日均线持续下穿20日均线,空头趋势明确.生意社提示,当前价格仅处于一年中位、近短期低位,未达到年度底部区间,不适合批量抄底

  • 9月:随着传统消费旺季临近,需求或有阶段性回暖,价格可能出现弱反弹,但在供应过剩的大背景下,反弹幅度预计有限。

  • 整体而言,下半年成本与供需面或趋弱,预计下半年PA6均价环比小跌。

需要特别指出的是:6月中旬曾出现PA6价格阶段性反弹(涨幅6.25%,部分工厂报盘突破12000元/吨),主要受短期情绪和集中补库驱动,但此类反弹不具备趋势性——市场交投节奏很快放缓,观望情绪随即加重,三季度若出现类似反弹,大概率同样属于短期情绪扰动,而非基本面反转。

四、风险提示

1.地缘政治风险:若中东等地缘冲突再度升级,原油及纯苯价格可能重新走高,成本端意外提振PA6价格.需持续关注地缘局势演变。
2.行业减产力度:目前PA6及己内酰胺全产业链已深度亏损,若更多企业选择"减产自救",供应端收缩可能对价格形成阶段性支撑。6月中旬行业开工负荷率一度降至65%的年内最低位,后续减产力度是重要观察变量。
3.终端需求超预期:若下半年国内消费刺激政策发力或出口超预期,可能打破当前供需僵局。
总结:2026年三季度中国PA6市场在成本支撑弱化、供应宽松、需求淡季的三重压力下,预计价格将震荡偏弱运行,均价环比二季度有所下滑,行业亏损状态难以根本改善。
内容仅供参考

    热门文章回顾

    Q

    改性配方

    ★SEBS改性尼龙的配方及效果
    ★改性PA6用于空气炸锅的配方设计
    ★【改性配方】五组耐磨PA66的改性配方及其差异化应用分析

    Q

    材料课堂

    ★19种尼龙材料性能与应用选型指南
    ★红磷阻燃尼龙的性能特点及在电动工具的应用
    ★杜邦尼龙有哪些牌号,有哪些特殊的,唯一的尼龙产品
    ★尼龙6切片的不同粘度等级对应不同的用途
    ★如何降低尼龙的吸水性,保证注塑成品的尺寸稳定性

    Q

    设备选型

    ★尼龙加纤螺杆组合优化配置指南

    ★【设备选型】PA66阻燃加纤改性的设备推荐和配方示例

    Q

    助剂应用

    ★硅酮母粒对尼龙改性作用分析
    ★尼龙改性中添加玻纤(玻纤粉)起到哪些作用?

    ★尼龙改性增韧剂选择指南

    Q

    再生技术

    ★再生尼龙造粒,如何减少性能衰减,工艺上如何控制
    ★废弃尼龙化学回收技术及市场分析
    ★一级再生尼龙抗黄变技术方案
    END
    免责声明:内容来源微信公众号等网络公开渠道,文章仅供参考交流,不构成投资建议,本微信部分图片及文字,来源于其他公众平台与互联网网页,其目的是为了将更好的内容分享给更多人,版权依旧归原作者所有。若有涉及侵权请予以告知,我们会尽快在24小时内删除相关内容,谢谢。

    点阅读原文进【万人尼龙通讯录】

    最新文章

    随机文章