一、宏观逻辑:市场将重新交易降息预期
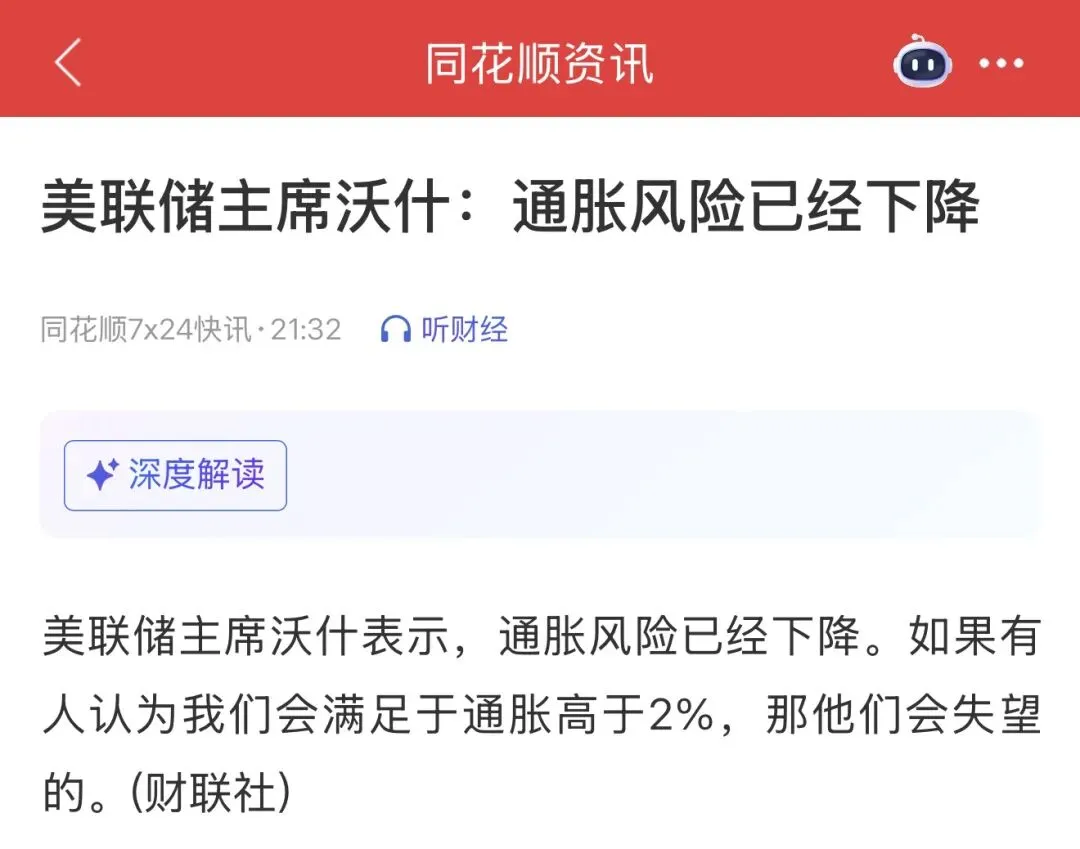
随着美伊冲突降温,国际油价明显回落,市场对通胀的担忧正在减弱。
7—8月,美联储鹰派官员预计仍会释放“不急于降息”的信号,以稳定市场预期。
进入四季度,随着通胀缓解、经济数据边际放缓,市场将重新交易降息预期,预计10—12月开启降息周期。
市场永远提前交易预期,而不是等待结果。
二、AI资本开支:全球仍在加速
AI并没有结束,而是进入第二轮资本开支周期。
美国四大科技巨头持续扩大AI投资,Meta、Microsoft、Amazon、Google继续建设AI数据中心,大规模采购GPU、光模块、HBM、SSD、交换机等核心基础设施。
韩国同样全面加码AI产业,三星电子、SK海力士持续扩充HBM、DRAM及先进封装产能,国家层面也在持续推动AI与半导体战略投资。
美国在投,韩国在投,中国也在投。
全球AI资本开支仍在持续增长,这才是科技行情最核心的驱动力。
三、AI时代:GPU决定算力,存储决定规模
很多人只关注GPU,却忽略了真正受益最大的方向之一——存储。
GPU负责计算。
HBM负责高速缓存。
DRAM负责运行内存。
SSD负责训练数据。
企业级存储负责海量数据管理。
一句话总结:
投算力,就必须投存储。
GPU与存储并不是替代关系,而是同步增长关系。
AI训练规模越大,对HBM、DRAM、NAND、企业级SSD的需求就越大。
存储景气周期预计至少持续到2027年。
四、二季度业绩:科技板块将继续兑现
真正推动股价上涨的,从来不是故事,而是业绩。
二季度开始,AI产业链有望再次交出亮眼成绩单,业绩将继续验证产业趋势。
五、下半年重点方向
① 光模块
海外AI资本开支持续增长,800G、1.6T持续放量,龙头业绩仍有望保持高增长。
② 存储
HBM、DRAM、NAND供需持续改善,AI服务器需求推动行业进入高景气周期。
③ 先进封装
AI芯片性能不断提升,先进封装的重要性持续提升。
④ 半导体材料
晶圆厂扩产、先进制程、先进封装共同带动材料需求增长。
⑤ 数据中心基础设施
液冷、电源、电网、交换机等配套环节将持续受益于AI算力扩张。
结论
未来推动市场上涨的,不是概念,而是全球AI资本开支。
只要资本开支没有结束,AI产业链行情就不会结束。
核心观点:
① 美联储预计将在10—12月开启降息周期。
② 全球AI资本开支仍处于高速增长阶段。
③ 光模块、存储、半导体材料二季度业绩有望继续超预期。
④ 下半年科技板块有望继续领涨市场,光模块、存储、先进封装、半导体材料仍是核心主线。
以上仅为个人观点,不构成任何投资建议。