当前位置:首页>行情>行情周报 | 全国猪牛羊价格更新,涨跌一目了然(20260706)

行情周报 | 全国猪牛羊价格更新,涨跌一目了然(20260706)

  • 2026-10-23 09:22:32
行情周报 | 全国猪牛羊价格更新,涨跌一目了然(20260706)

每周简评

生猪淡季迎来结构性反弹,结束前期低位磨底走势,南北价差持续分化;牛羊受盛夏高温淡季压制,整体稳中偏弱、品质分化加剧,优质货源坚挺、普通货源走弱;仔猪价格持续低位震荡,市场补栏情绪依旧谨慎;玉米、豆粕维持低位平稳运行,养殖成本压力持续缓解,但生猪行业仍未摆脱亏损格局,牛羊养殖盈利小幅承压,行业整体盈利修复节奏偏慢。

一周研判

结合新版全国生猪产能调控全面落地、7月常态化冻肉轮换收储托底、盛夏高温深度淡季消费、进口牛肉加税新规常态化执行、饲料原料低位库存充足等最新信息综合判断:未来一周猪牛羊延续猪价震荡偏强、牛羊窄幅偏弱、区域分化加剧格局,整体无单边大涨大跌,生猪小幅修复空间有限,牛羊难有明显提振。

1、生猪后市参考区间:9.6~10.2 元 / 公斤(参考区间,非固定成交价)

潜在支撑:

新版生猪产能调控 7 月全面督导落地,各地加速淘汰低产低效母猪,远期产能有序去化,市场底部支撑持续夯实;

前期大体重二次育肥猪集中出清完毕,市场标猪、大猪阶段性供给偏紧,屠企收猪难度上升,支撑猪价结构性修复;

行业长期深度亏损,养殖端惜售压栏情绪浓厚,规模猪场放缓出栏节奏,短期上市肥猪总量边际收缩;

7月常态化冻猪肉双向轮换收储持续落地,持续托底行情底部,杜绝大幅跳水风险;华东、华南销区调运需求稳定,高价区域持续托举全国均价下限。

潜在利空:

全国盛夏高温持续,鲜肉终端进入传统深度淡季,终端走货平淡,屠宰企业压价意愿仍存;

当前能繁母猪存栏依旧高于 3750 万头合理调控线,整体产能基数充足,7月中下旬出栏量存在回升压力;

冷库冻品库存整体偏高,猪价小幅反弹即触发冻肉投放,持续压制现货上涨空间;

行业尚未完全扭亏,部分散户赌反弹压栏,一旦集中出栏易引发短期价格波动,限制持续上涨力度。
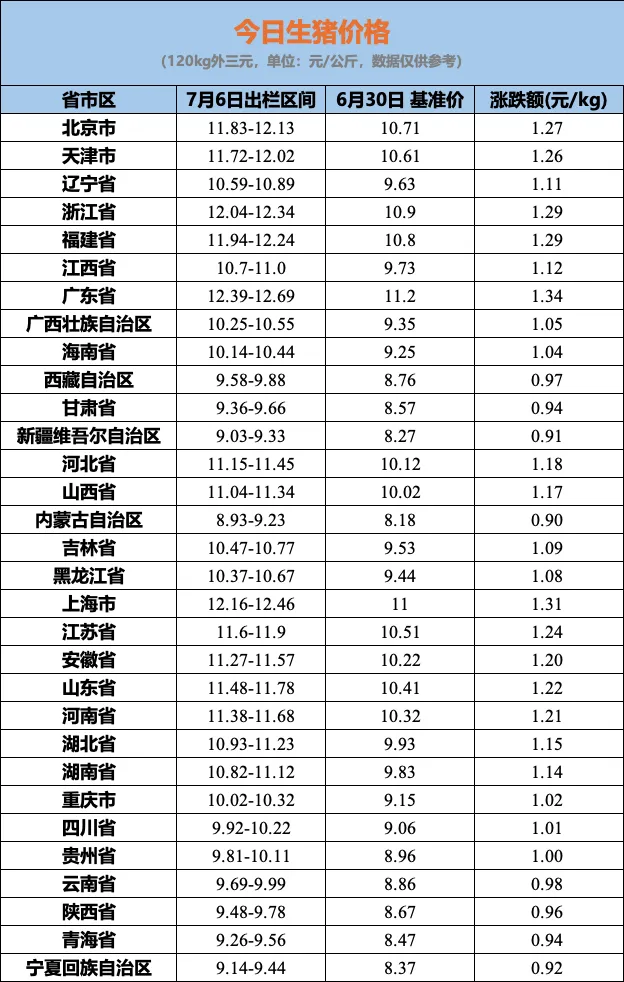
2、牛羊后市参考:稳中偏弱、小幅波动

高温天气抑制家庭采购需求,仅夜市烧烤形成刚性小额需求,短期供需维持弱平衡,价格以小幅震荡偏弱为主;

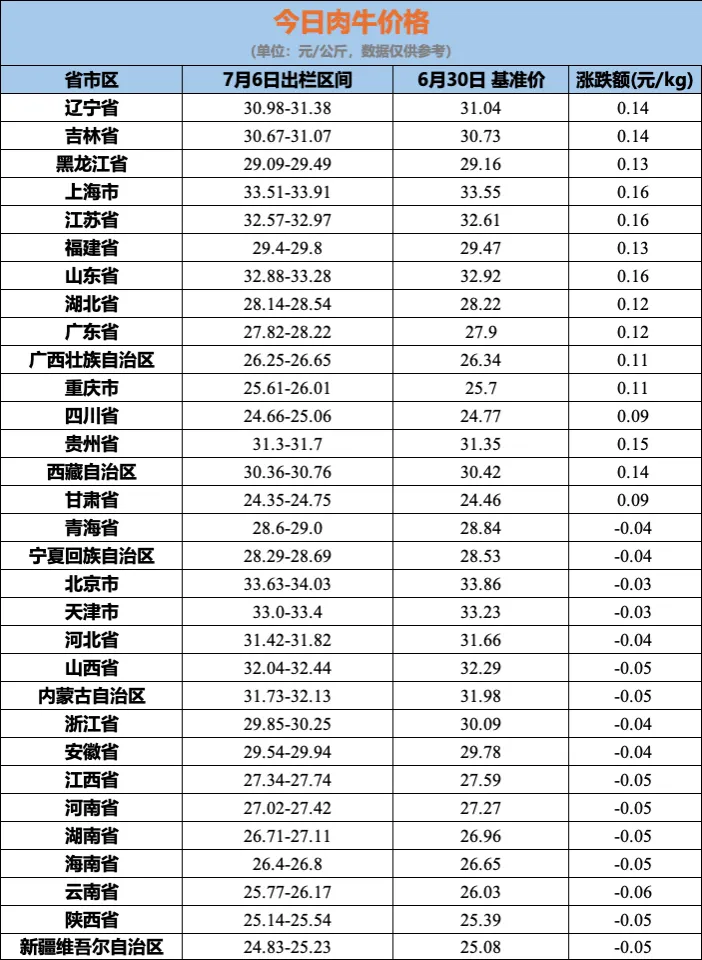
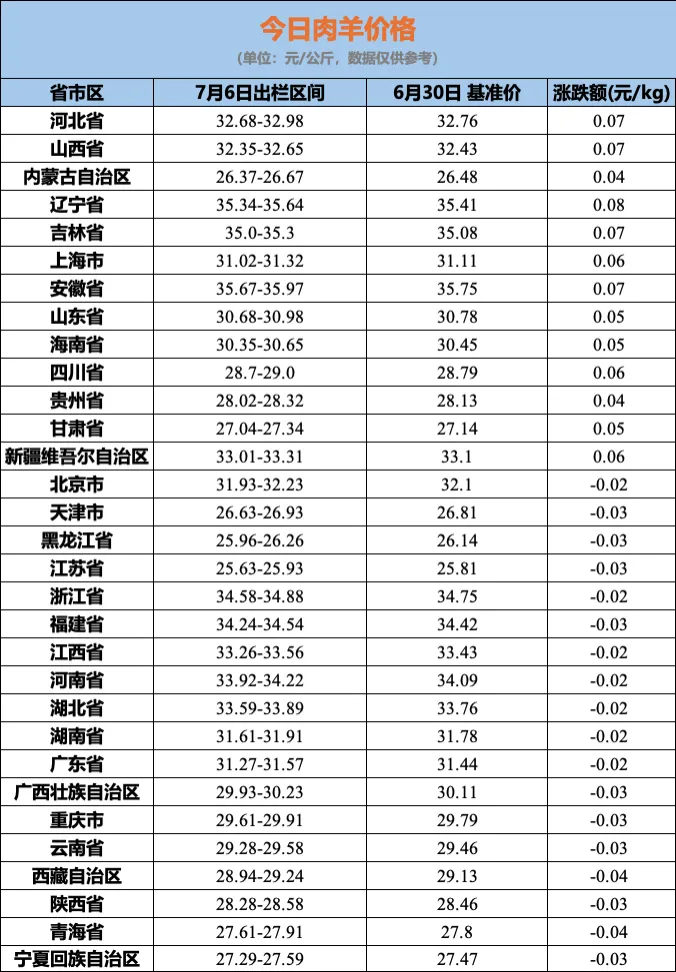
活牛均价参考:27.4~28.1 元/公斤,活羊均价参考:29.7~30.5 元/公斤;

6月20日起澳洲进口牛肉超额加征 55% 关税,长期减少低价进口货源冲击;短期国内冷库进口冻牛库存仍高,难以立刻拉动现货大涨;品种、膘情持续拉大出栏价差,良种满膘牛羊抗跌性更强。

3、仔猪与饲料原料

仔猪:周内报价持续回落,整体区间 18.2~21.2 元/公斤,育肥长期亏损压制市场补栏需求,仔猪交易冷清,远期新增产能扩张意愿低迷;

玉米:周度低位小幅震荡,全国现货均价约 2300~2340 元/吨,基层农户余粮见底,下跌空间基本封闭;

豆粕:跟随外盘偏弱运行,主流现货报价 2850~2950 元/吨,油厂开工稳定、饲料终端按需采购,原料成本持续维持低位,减轻养殖场饲喂压力。

重要提醒:后市预判仅基于现有公开信息客观分析,受突发天气、消费变化、出栏节奏等多重不可控因素影响,实际行情或和推演存在偏差,严禁以此作为补栏、出栏、投资依据。

END

注:本文行情数据来源于全国畜牧总站等行业公开资讯平台,价格受规格、地域、购销渠道影响存在浮动,行情预判仅为客观资讯分享,不作为出栏、补栏、投资,据此操作产生全部盈亏由操作者自行承担;文中产品仅做合规品类科普,非药品广告,无防病、增产等功效承诺,用药须遵照产品说明书及执业兽医指导,据此操作产生相关风险自行承担。

转载声明:本文综合自网络等,公益分享,转载请注明出处。免责声明:本公众号未标明原创的内容均转载相关媒体或网络,版权归原作者和原出处所有,文章主要供大家学习交流使用,如有违规侵权请联系我们及时删除。

最新文章

随机文章