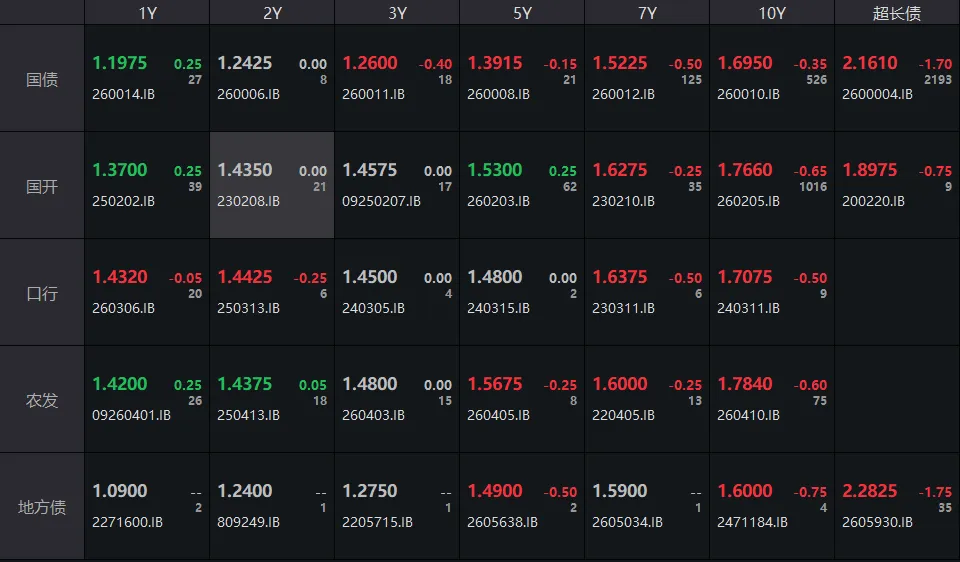
内外利好共振托举行情,1.7%关口拉锯下固收操作难度抬升——20260810债市简评
今天债券市场继续维持偏暖的行情走势,这也合乎情理吧。其中,7月CPI同比上涨0.5%,预期0.8%,前值1.0%。PPI同比上涨3.5%,预期4%,前值4.1%。这两点,前者让美联储加息预期降温,美债利率下行也缓解国内长债的外部压制。早盘10Y收益率就直接低开在1.696%,虽然10Y随后又短暂上行到1.7%的敏感位置,不过很快再度回落。短端今天表现依旧偏弱,主要还是受资金面的影响,今天央行开展180亿元7天期逆回购操作,对冲630亿元到期量后单日净回笼450亿元。上午资金一度有供给不足的情况,虽下午情况好转,但资金价格维持高位,今天DR001收在1.38%,较上周五上涨3BP。其实这次7月30日政治局会议以来,债市几乎收到的都是好消息,除了基本面偏弱复苏的确认,还有货币配合财政维稳资金面的确认,加上后续的外围压力释放,物价数据验证等等。目前债市面临的环境较7月更加友好,需要关注的一方面就是央行对1.7%点位的容忍度,一方面就是可能的供给。今天盘间自己在发呆,因为信用利差、期限利差都在极致压缩,发现现在做下沉也好,做拉久期也好,性价比都奇低。又到了行情看似不错,但投资难做的时点了,而且,这次似乎情况更严峻。盲目下沉要直面尾部信用隐患,高位拉久期又要承接供给放量、政策微调带来的回撤风险,目前30Y-10Y国债利差已经不足47BP,这次能压缩到什么位置尚不可知,只能说,别恋战,大的风险不至于,但潜伏的利空并未消退。