行业资讯
行业
行情
价格
行业商讯
当前位置:
首页
>
行情
>算力租赁行情结束了吗?景气度可能刚开始!
算力租赁行情结束了吗?景气度可能刚开始!
2026-09-08 20:13:06
算力租赁行情结束了吗?景气度可能刚开始!
1、算力租赁行业需求增长趋势
大模型迭代算力需求:当前大模型迭代速度较快,迭代逻辑持续成立,智谱即将发布GIM五点三版本,后续还将推出GIM六或者五点五等基模版本,参数量持续提升。国内大模型参数规模进展显著,Kimi的K3参数已达2.8T,国内大模型整体已进入2T-5T的参数区间,字节跳动正在训练5T-10T参数的大模型。大模型参数量的持续提升会带动训练算力呈指数级增长,当前算力需求旺盛程度仍将继续上行。
·训练与推理算力结构:大模型的算力需求分为训练和推理两个阶段,目前训练算力占比超过50%,推理算力占比处于逐步提升阶段但尚未超过50%。未来算力结构将发生明显变化,推理算力占比会持续提升,长期来看推理算力占比将达到80%,训练算力占比仅为20%。随着大模型能力不断增强、渗透场景持续扩容,推理算力将成为算力需求的核心构成,将拉动token工厂、AI应用类公司产生大量算力部署需求,整体算力需求保持旺盛态势。
下游算力投入偏好:从产业趋势来看,大模型厂商的融资主要投向算力领域,一级市场的DeepSeek、Kimi,以及二级市场的智谱等厂商的融资资金大部分都投入算力方向,且算力获取方式多以租赁为主。
2、算力租赁商业模式合理性论证
商业模式核心逻辑:算力租赁商业模式具备合理性与持续性,并非仅依赖中美关系相关的合规因素催生,即便不存在合规障碍,该模式也有长期存在的市场基础。当前市场对算力资源需求十分饥渴,甲方存在明确的放杠杆诉求,受限于资本金规模,若要撬动更多算力资源,租赁是天然选择,某种程度上算力租赁也是一种融资手段,可帮助甲方用有限资本金获得更多算力。海外相关标的CoreWeave、Alibans股价表现良好,可侧面印证该商业模式的市场认可度。该逻辑是算力租赁赛道投资的核心根基,适合资金体量较大、投资周期较长的投资者重点关注。
3、算力租赁标的及逻辑
算力租赁个股核心选股可重点关注两大核心维度,以及主业安全垫的投资优势:
1)持续拿卡能力,这是行业最核心的壁垒,可通过企业客户资质验证拿卡能力,能够获得客户订单即说明企业拿卡能力得到验证。当前市场对算力租赁标的的筛选趋于严格,更加侧重能够稳定获取高端芯片、利润持续释放的标的,后续标的估值将主要由订单和利润水平支撑。
2)企业做大的决心,算力租赁属于重资产模式,前期需要加杠杆,资产负债率会有所上升,如果大股东没有做大决心或者对商业模式存在质疑,企业规模很难实现扩张。
3)主业安全垫优势,传统主业能够支撑现有市值、同时布局算力租赁业务的标的具备更高的投资性价比,这类标的传统主业基本面向好,算力租赁业务可带来利润增厚的期权,有望推动利润爆发抬升估值。行业合同模式方面,当前主流合同期限为3-5年,也有3年闭口+2年开口的模式,可锁定未来现金流;另有token分成模式,本质为风险共担、收益共担,业务风险偏高的上市公司前期更倾向于签订长期合同。
标的可分为两类
1)早期布局的头部算力租赁标的,这类标的已经验证了持续拿卡能力,具体包括协创、宏景、协创数据等
2)传统主业具备安全垫、兼具算力租赁业务期权的标的,这类标的原有主业足以支撑现有市值,算力租赁业务有望带来额外的利润增量,推动估值提升
行业风险提示:当前算力租赁行业整体逐步向稳定健康的方向发展,但仍需关注两类核心风险:
拿卡能力是企业业务扩张的核心约束,若持续拿卡能力不足,将直接限制企业业务规模扩张。
ZM博弈带来的合规风险,相关合规问题将对行业及企业经营产生直接影响,需要重点关注。
4、海外算力租赁新生态参考
·Newcloud模式借鉴意义:近期美国纽贝斯、科威夫二季度财报发布,Newcloud生态展现出的强生产力受到市场广泛关注。
相关企业财报核心表现亮眼:Newbis继2026年一季度录得高利润率水平后,二季度单季度利润率再次实现高速增长,验证了新租赁模式的商业可行性。
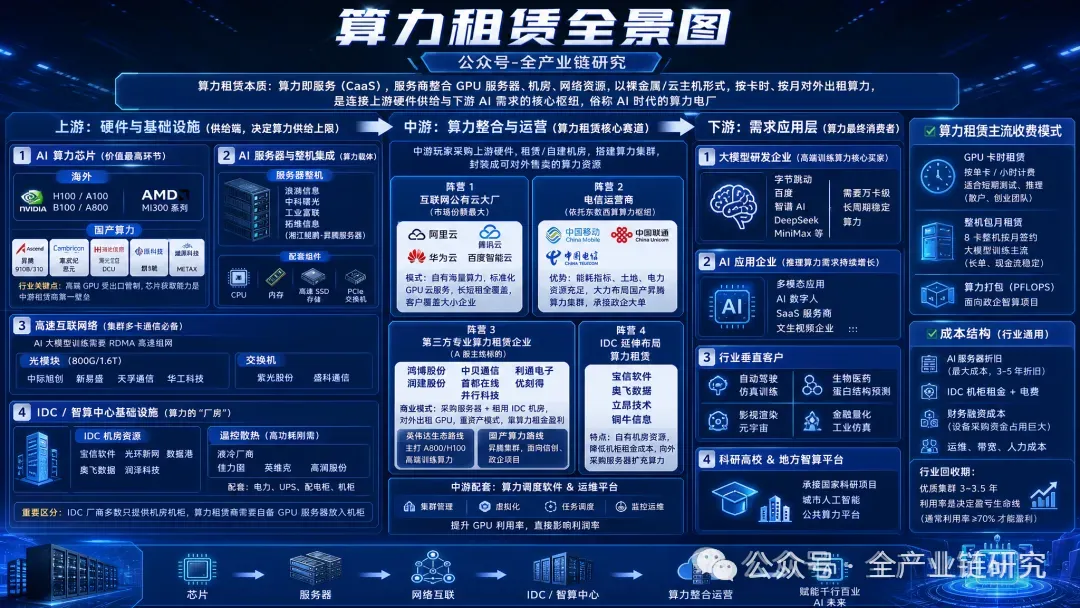
Newcloud生态的核心构成与竞争优势清晰:传统算力租赁模式仅包含采购设备后出租给CSP或大厂收取租赁费用的业态,同时也衍生出将设备转化为token按分润比例收费的模式;而Newcloud生态的核心竞争力在于自身的调优能力,将算力调度、算力调优等原本偏向软件调度、软件全栈能力的工作纳入算力租赁全服务体系,有效拉长算力租赁服务链路,提升整体价值量与利润率水平。
该模式商业价值已获得资本市场认可,近期算力租赁领域核心公司获得极高市场关注度。
5、token分成新商业模式解析
商业模式演进趋势:算力租赁行业商业模式正持续演进,传统模式以闭口合同的固定租赁为主,当前新增token分成、算力工厂类开放式租赁合同模式。6月中旬以来该新商业模式已出现较多接近实际落地的意向订单,相关签单进展较为成熟,仅算力资产备货需要更长周期,到货可能为期货或长周期现货。两种商业模式的核心共同点是均需具备算力资产(芯片)的获取能力。新商业模式的出现使得算力租赁的利润率计算可变性大幅提升,将对相关公司明后年的业绩展望带来明显边际变化,当前二级市场股价波动已部分交易该利润率变动预期。
开源token工厂模式:开源token工厂模式的运作逻辑为搭建类似海外open router的聚合平台,接入多类开源模型的API接口供下游客户使用,该模式下的token销售收入主要取决于对应算力资产的吞吐效率,同时也和模型的应用场景(如视频生成、coding等)直接相关。该模式的核心门槛是下游客户消纳能力,若运营主体自身下游销售渠道不足,需要独立承担客户拓展与token消纳任务,门槛较高。CSP、模型厂类主体本身拥有更宽泛的消纳渠道与销售路径,开展该类业务具备天然优势。
闭源token工厂模式:闭源token工厂模式普遍采用与模型厂合作的形式开展,核心优势体现在两方面:一是模型厂拥有丰富的to B客户资源,可精准匹配不同类型模型(如视频模型、文字推演模型、游戏模型等)对应的目标客户,消纳端确定性更强;二是模型厂对自有闭源模型的调度能力更强,同等规模、水平的算力集群下可提升token吞吐效率,实现token超卖,获得超额收益。当前行业对token的依赖性持续提升,token需求热度处于高位,该模式可通过约定分润比例实现参与各方的收益提升,整体利润率高于传统长约租赁模式,对算力供给方的吸引力更强。
6、算力租赁行业穿越周期逻辑
长约合同的周期保护:当前算力租赁行业头部公司在手订单以传统长约模式为主,绝大多数为3-8年长约闭口合同,多数期限为5年,部分超级长约可达7-8年。这类长约通常3-4年即可完成现金流回本,后续折旧摊销摊薄后成本大幅下降,租金照收的情况下后续年份均为纯利润。合同设置了高昂违约金条款,违约罚款远高于剩余租期应付租金,对算力供给方保护性极强,可有效对冲未来token降价、新一代算力产品迭代对现有产品的冲击,最长合同可签到2030-2031年,能有效保障中长期现金流稳定,具备穿越周期的基础。
·中游环节的卡位优势:算力租赁、IDC厂商处于AI产业链中游核心卡位,上下游行业趋势共同支撑其竞争优势。下游需求端,全球科技企业、模型厂商、云服务商均在加大AI相关投入,腾讯二季度AI capex大幅超预期,高企的算力需求为中游提供了充足业务增量。上游供给端,当前算力紧缺背景下上游硬件涨价属于正常经济规律,但中游厂商可通过与下游签订补充协议的方式传导成本上涨压力,新增成本基本由下游客户消化,不会由中游独自承担。中游厂商只要确保能获取稀缺算力资产、交付进度与客户达成一致,即可维持稳定盈利水平,风险相对可控。
·行业长期投资价值:算力租赁及IDC行业具备较高长期投资价值。一方面行业商业模式持续创新,从传统闭口合同逐步拓展到token工厂等新模式,海内外头部厂商包括Newbase、国内红景、行云、杰创、赛意信息等均在推进新商业模式落地,可在现有资产基础上通过模式升级、运营调优进一步提升利润率。另一方面国产算力产业快速发展,超节点能力飞速跃升,2027年国产算力出货量将大幅提升,供给端扩容将持续利好中游各环节。同时算力租赁需求爆发也带动IDC行业上架率明显提升,推动IDC板块估值上行。国泰海通证券金融团队明确看好算力租赁及IDC板块,核心标的受益于AI算力边际需求持续爆发、商业模式多元可拓展,具备穿越周期的核心能力,投资价值凸显。
本文来自网友投稿或网络内容,如有侵犯您的权益请联系我们删除,联系邮箱:596563534@qq.com 。
2026年8月14日鹅蛋、种蛋、鹅苗行情信息
2026年8月14日鸡苗和毛鸡行情:鸡苗承压议价,毛鸡下挫走低,毛猪反扑上调.
最新文章
2026年8月14日鹅蛋、种蛋、鹅苗行情信息
2026.8.14全国鸭蛋行情
无用复盘20260813——震荡行情要苟住
8.14日早评:加速行情随时开启,震荡整理只为蓄势!
大话西游2:行情凉透了?双终极鎏金才卖7万,属实大跌眼界!顶级盘魔武器属性离谱
【煤炭、煤焦油、沥青行情】市场大幅下滑,市场情绪转空
按今年的行情,各行各业都不怎么加班的情况下
2026年8月14日今日狮头鹅行情最新报价信息
8月14日稀有金属参考行情
2026年8月14全国鸭蛋价格行情
热门文章
【养猪行情】2026.08.14-猪价行情!
8 月 13 日行情播报
8月上旬生猪市场行情复盘及中下旬走势预判!
今日化工原料价格行情(2026年8月14日)
2026年8月14日全国毛鸭、鸭苗行情参考
8月14日今日全国鸭价最新报价及肉鸭行情信息
珍酒·映山红(金质)| 最新市场行情报价
【硫磺市场行情】市场氛围仍无好转
【养猪行情】2026.08.14-鸡价行情
蛋价行情复盘与后市预判:供需博弈下,震荡上涨格局确立
随机文章
10个月宝宝每天需要喝多少奶粉?
2026年8月14日今日鸭蛋行情参考
8月14日 今日行情速览
【甲醇行情】市场高位震荡
涨!2026年8月14日-今日最新猪价行情分享
珍酒珍晟酒| 最新行情报价参考
扩大视野更利于理解行情
【天然气市场行情】2026.8.14 液价又要涨?
2026年8.14日鸭苗、毛鸭行情
8月14日仔猪价格行情参考
安徽鸡蛋报价联盟2026年8月14日.行情强劲,新一轮上涨行情