当前位置:首页>行情>再起后,行情向哪扩散?|财通策略徐近峰/张洲驰

再起后,行情向哪扩散?|财通策略徐近峰/张洲驰

  • 2026-10-12 16:57:34
再起后,行情向哪扩散?|财通策略徐近峰/张洲驰

重要提示

本微信号推送的内容仅面向财通证券客户中符合《证券期货投资者适当性管理办法》规定的专业投资者。本微信号建设受限于难以设置访问权限,为避免不当使用所载内容可能带来的风险,若您并非专业投资者,请勿订阅、转载或使用本微信号的信息。

核心观点

回顾:

2025年3月前瞻提示向大金融+消费切换,对等关税后提示最大利空落地,恐慌后迎反弹窗口;5月继续强调“红5月”积极可为,AH市场均有不错表现。半年度策略《蓄力新高》提示长期机会,至今上证指数涨超10%至3800点以上。四季度策略《三擎拱牛市》强调紧贴三条主线:新经济科技&服务消费+老经济资源品。

核心观点:

市场研判:A股融资&成交额量能、海外分母端延续验证

中长期逻辑看,我们在《回调见尾声,利好在敲门》,我们综合研判长期牛市基础坚实,中期回调基本充分,只待利好驱动观望资金进场,同时提示观察4大潜在利好,以及成交额和韩美股走势等验证指标。

8月来,1)利好层面:上周非农+本周通胀/零售均低于预期,市场加息预期大幅回摆,预期9月加息概率已低于1/3;2)验证层面,A股量能和融资动能延续修复,美股延续新高,均验证再启动逻辑。后续延续提示更多利好落地和资金验证,提示把握之后的利好窗口期。

下行风险看,我们在《AI之外,全球涨势最好哪些巨头?》中提出全面透视下行期潜在风险的四维牛熊框架,周&月频跟踪当前行情触顶风险。

7月经济数据和最新市场数据看,当前景气验证/导火索(中美加息or全球衰退)/资金动能/止盈压力侧均未出现验证。

再起后,行情向哪扩散?

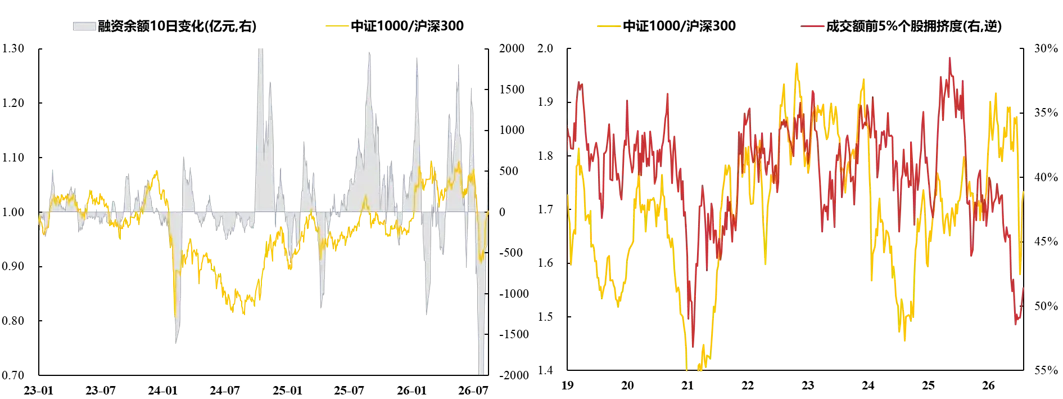
1)融资视角-小盘:融资动能修复下,短期视角,历史小盘相对大盘都会占优。

2)成交额前5%个股拥挤度视角-小盘:成交额前5%个股拥挤度触顶回落下,中期视角,历史小盘相对大盘都会占优。

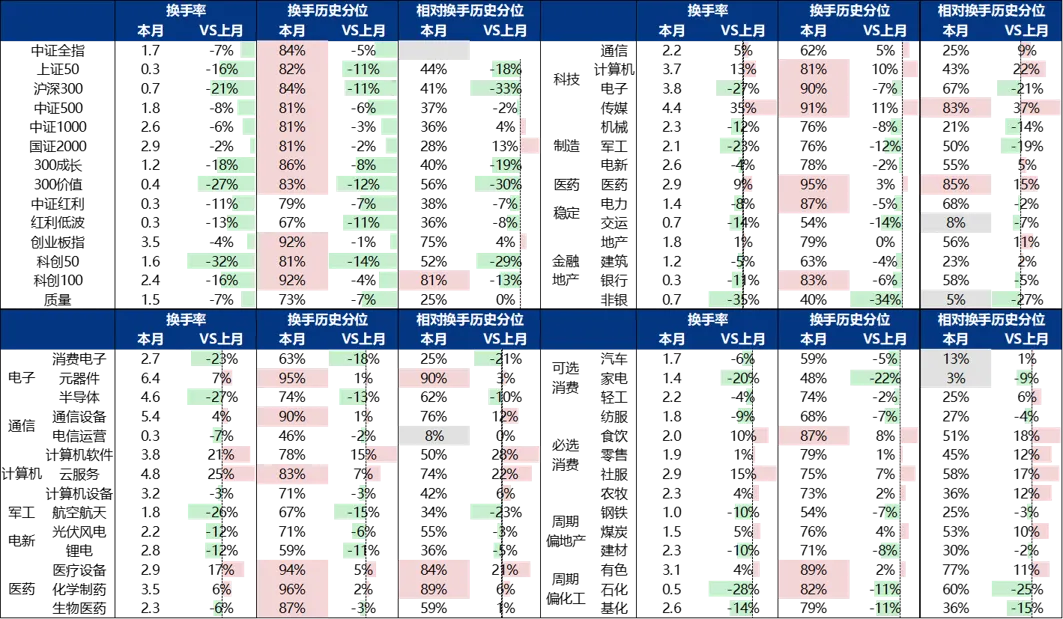
3)拥挤度验证-小盘/外围成长/消费:8月以来拥挤度看,小盘+计算机+医药+必选热度抬升相对显著。

配置方向:

压舱石自由现金流HALO+中小盘科技&出海PLUS

1)压舱石自由现金流HALO打底:真金加速度组合推荐航空运输、安防设备、快递、纺织化学制品、固废治理等。

2)中小盘科技&出海PLUS:一方面AI把握融资盘抛压小+升级细分方向,重点包括半导体设备、MLCC、陶瓷基板、底部AI应用小票等。另一方面关注其他出海链&美股映射,包括创新药、工程机械、造船等。

正文:

1 分母端新增利好:联储加息预期回摆

美国零售-短期趋弱:中长期看,库存周期向上(主动补库期);短期看,剔除通胀核心零售环比韧性,动能较强,但7月实际零售环比为负且负值略深。因此需要关注后续景气验证情况。

图1:   分母端-美国零售:7月消费转弱

数据来源:Wind,iFinD,财通证券研究所;

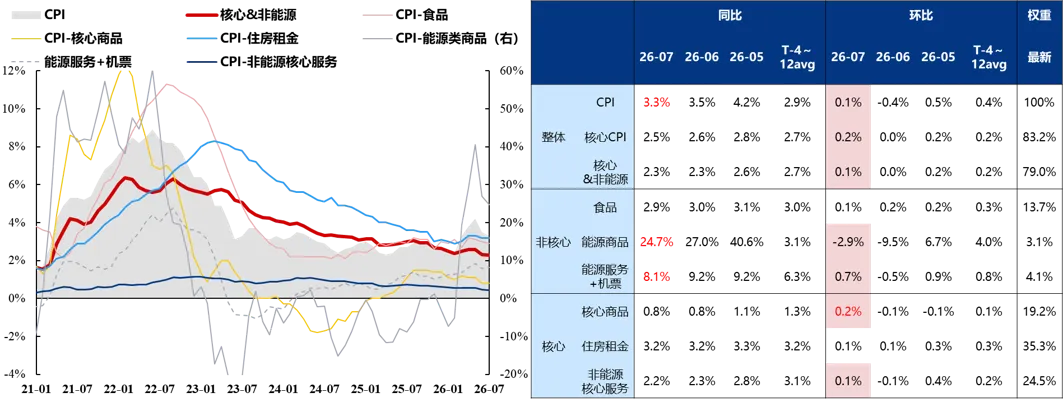
美国通胀-压力有限:7月美国CPI/核心CPI同比达3.3%/2.5%。能源相关项同比延续下降,非能源相关项同比延续趋弱,环比也低于0.2%。叠加之前联储三把手威廉姆斯表态称核心通胀环比0.2%及以下是标杆,当前通胀压力较有限。

图2:   分母端-美国通胀:通胀压力有限,7月数据再验证

数据来源:Wind,iFinD,财通证券研究所;表格红色背景为比上月高,红色字体为比之前均值高

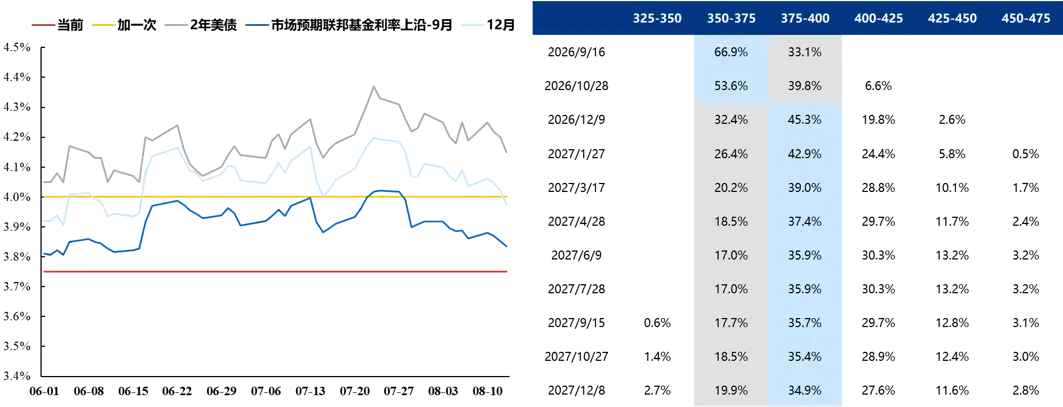
市场对联储加息预期:经历联储会议偏鹰只有表态但没有指引,以及就业数据、通胀数据、零售数据低于预期,市场加息预期大幅下降,目前认为9月加息概率已不到1/3,年内预期加息次数也低于1。

图3:   分母端-市场对联储加息预期

数据来源:Wind,iFinD,Fed Watch,财通证券研究所;

风险偏好-Trump TACO or GAMBLE指数

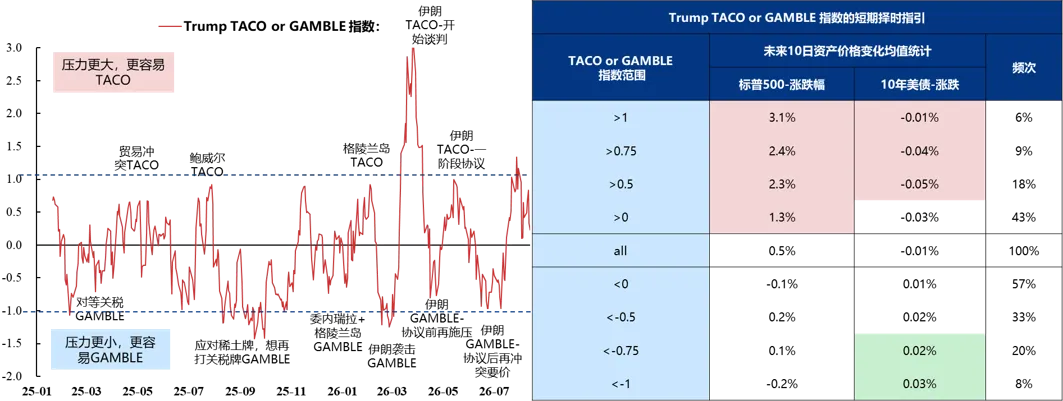
当前我们的Trump TACO or GAMBLE指数又重新至高位,特朗普压力累积,TACO概率增加。回顾指数历史走势:

1)历轮低点下,特朗普压力有限,更容易进行赌博性对外施压尝试,看看能否通过小成本获取高收益,且手段形式远超大家预期。

2)但随着特朗普压力抬升,对应Trump TACO or GAMBLE指数走至高位,特朗普快速选择止损,公开TACO,美股美债等也快速修复,驱动该指数重新走低。

图4:   风险偏好-特朗普TACO or GAMBLE 指数

数据来源:Wind,iFinD,rasmussen,财通证券研究所;

2 验证和方向:量能延续验证,结构切向小盘

市场情绪短中期视角:融资资金回流,量能也在回升。

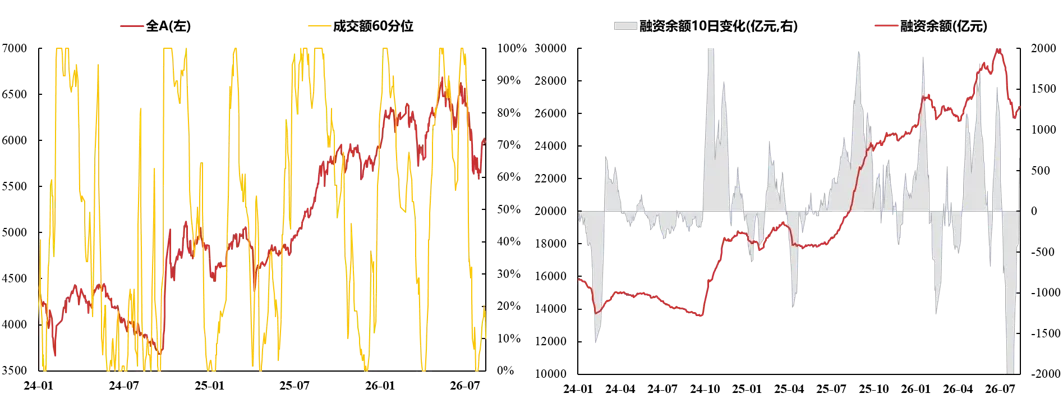
短期动能-成交额:历史量能回升有效指引行情。当前成交额分位已有回升,不过后半周略有回落;目前60日分位已修复至10%。

短期动能-融资资金:当前资金已有回流,10日净流入动能指标也已触底回升。

图5:   市场动能验证-成交额&融资

数据来源:Wind,财通证券研究所;

市场情绪风格:正在切向小盘。

指引指标-融资余额变化:历史融资余额变化基本有效指引大小盘变化,当前融资动能触底回升,或指引风格小盘短期占优。

指引指标-前5%成交额个股拥挤度:历史成交额前5%个股拥挤度触顶回落,风格从大盘切向小盘。7月以来该指标已有触顶回落迹象,或指引风格小盘中期占优。

图6:   风格指引-融资动能&前5%成交额个股拥挤度

数据来源:Wind,财通证券研究所;

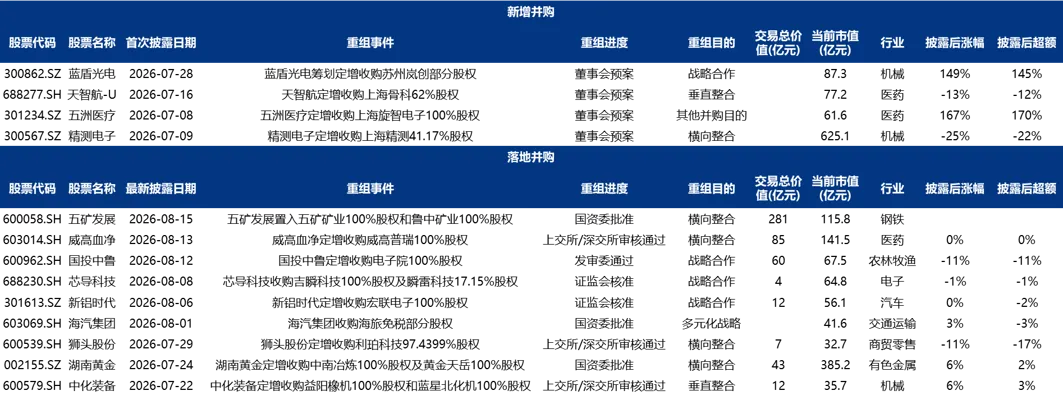
提示关注近期并购情况

结构向外扩散+风格切向小盘,并购类标的往往也相对占优(流动性宽裕+利好明确)。

7月以来新增并购和并购落地标的供参考,后续提示关注之后的新增并购标的情况。

表1:   近期市场并购情况

数据来源:Wind,财通证券研究所;

市场结构-热度&拥挤度:计算机+医药+必选热度抬升

整体看,热度看,整体较7月延续下降;拥挤度看,中小盘和创业板指相对维持。

行业和赛道看,热度和拥挤度看,成长侧,通信设备、计算机相关、医药热度抬升;非成长侧,必选/煤炭+有色热度抬升。

图7:   市场换手热度&拥挤度(相对换手)情况

数据来源:Wind,财通证券研究所; 

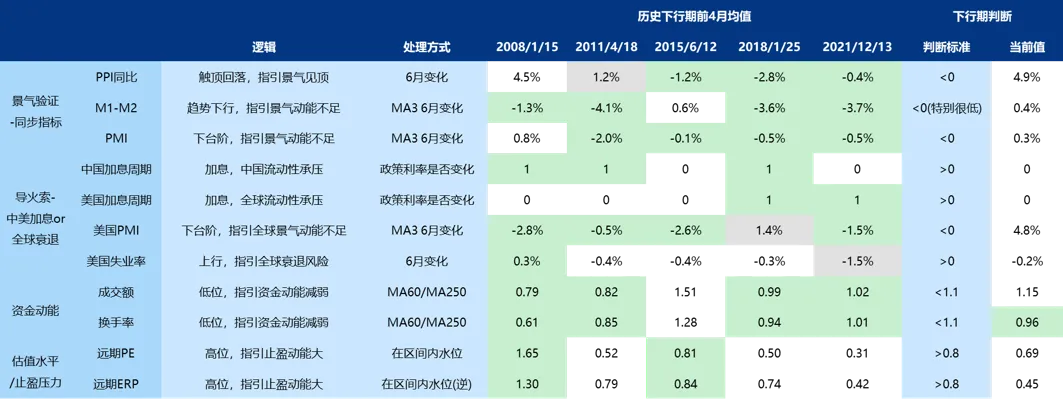
四维牛熊框架——全面透视下行期潜在风险:当前风险有限

回顾历史行情下行期经验,我们总结了4类11项指标,构建四维牛熊框架,全面透视下行期潜在风险。逻辑和细节详见《AI之外,全球涨势最好哪些巨头?》。

具体4大类指标:1)景气指标,看国内经济动能,有效指引经济驱动上行期节奏;2)下行导火索,包括中美加息/全球景气下行,可能提前终结上行期;3)资金动能,有效指引行情向上的资金驱动强度;4)估值压力,对应市场止盈动能,体现行情向上阻力大小。目前看,风险相对有限。
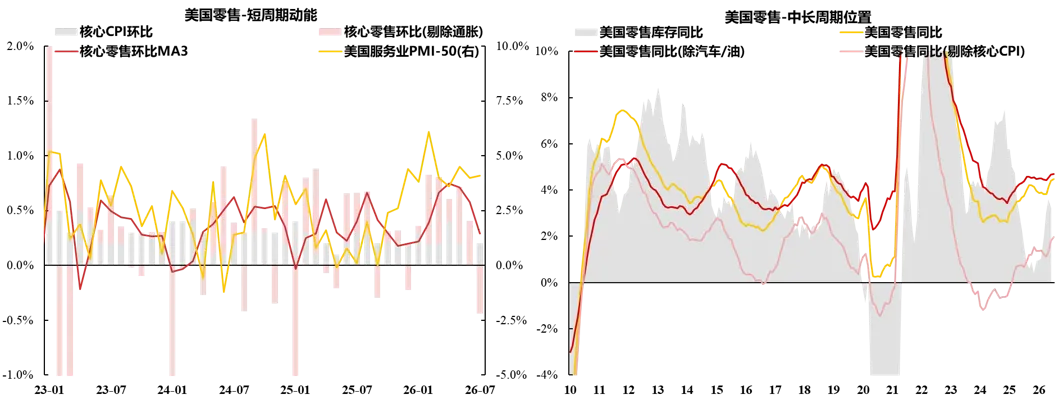
表2:   四维牛熊框架——全面透视下行期潜在风险

数据来源:Wind,iFind,财通证券研究所;

风险提示

全球地缘风险、全球经济衰退风险、海外金融风险超预期、历史经验失效等。

风险提示:

全球地缘风险:美伊冲突存在延续风险,进而影响全球油价和供应链等。

全球经济衰退风险:高油价压制全球景气,硬着陆衰退的风险增加,进而影响中国景气。

海外金融风险超预期:美国潜在的二次通胀风险可能导致降息幅度低于预期(或加息幅度超预期),同时叠加美股相对高位,存在美国股市等金融市场波动加大的风险。

历史经验失效:本文结合历史政策效果、经济周期、股市行情等经验对当下进行分析,存在历史经验失效的可能。

注:文中报告节选自财通证券研究所已公开发布研究报告,具体报告内容及相关风险提示等详见完整版报告。

证券研究报告:《再起后,行情向哪扩散?》

对外发布时间:2026年8月16日

报告发布机构:财通证券股份有限公司(已获中国证监会许可的证券投资咨询业务资格)

本报告分析师 :

徐陈翼  SAC执业证书编号:S0160523030003

王亦奕  SAC执业证书编号:S0160522030002

张洲驰  SAC执业证书编号:S0160524070004

信息披露

01

分析师承诺

作者具有中国证券业协会授予的证券投资咨询执业资格,并注册为证券分析师,具备专业胜任能力,保证报告所采用的数据均来自合规渠道,分析逻辑基于作者的职业理解。本报告清晰地反映了作者的研究观点,力求独立、客观和公正,结论不受任何第三方的授意或影响,作者也不会因本报告中的具体推荐意见或观点而直接或间接收到任何形式的补偿。

02

资质声明

财通证券股份有限公司具备中国证券监督管理委员会许可的证券投资咨询业务资格。

03

公司评级

以报告发布日后6个月内,证券相对于市场基准指数的涨跌幅为标准:

买入:相对同期相关证券市场代表性指数涨幅大于 10%;

增持:相对同期相关证券市场代表性指数涨幅在 5%~10%之间;

中性:相对同期相关证券市场代表性指数涨幅在-5%~5%之间;

减持:相对同期相关证券市场代表性指数涨幅小于-5%;

无评级:由于我们无法获取必要的资料,或者公司面临无法预见结果的重大不确定性事件,或者其他原因,致使我们无法给出明确的投资评级。

A股市场代表性指数以沪深300指数为基准;中国香港市场代表性指数以恒生指数为基准;美国市场代表性指数以标普500指数为基准。

04

行业评级

以报告发布日后6个月内,行业相对于市场基准指数的涨跌幅为标准:

看好:相对表现优于同期相关证券市场代表性指数;

中性:相对表现与同期相关证券市场代表性指数持平;

看淡:相对表现弱于同期相关证券市场代表性指数。

A股市场代表性指数以沪深300指数为基准;中国香港市场代表性指数以恒生指数为基准;美国市场代表性指数以标普500指数为基准。

05

免责声明

本报告仅供财通证券股份有限公司的客户使用。本公司不会因接收人收到本报告而视其为本公司的当然客户。

本报告的信息来源于已公开的资料,本公司不保证该等信息的准确性、完整性。本报告所载的资料、工具、意见及推测只提供给客户作参考之用,并非作为或被视为出售或购买证券或其他投资标的邀请或向他人作出邀请。

本报告所载的资料、意见及推测仅反映本公司于发布本报告当日的判断,本报告所指的证券或投资标的价格、价值及投资收入可能会波动。在不同时期,本公司可发出与本报告所载资料、意见及推测不一致的报告。

本公司通过信息隔离墙对可能存在利益冲突的业务部门或关联机构之间的信息流动进行控制。因此,客户应注意,在法律许可的情况下,本公司及其所属关联机构可能会持有报告中提到的公司所发行的证券或期权并进行证券或期权交易,也可能为这些公司提供或者争取提供投资银行、财务顾问或者金融产品等相关服务。在法律许可的情况下,本公司的员工可能担任本报告所提到的公司的董事。

本报告中所指的投资及服务可能不适合个别客户,不构成客户私人咨询建议。在任何情况下,本报告中的信息或所表述的意见均不构成对任何人的投资建议。在任何情况下,本公司不对任何人使用本报告中的任何内容所引致的任何损失负任何责任。

本报告仅作为客户作出投资决策和公司投资顾问为客户提供投资建议的参考。客户应当独立作出投资决策,而基于本报告作出任何投资决定或就本报告要求任何解释前应咨询所在证券机构投资顾问和服务人员的意见;

本报告的版权归本公司所有,未经书面许可,任何机构和个人不得以任何形式翻版、复制、发表或引用,或再次分发给任何其他人,或以任何侵犯本公司版权的其他方式使用。

06

法律声明

本文节选自财通证券股份有限公司(简称“财通证券”)已公开发布的研究报告,如需了解详细内容,请具体参见财通证券发布的完整版报告。本微信号推送的内容仅面向财通证券客户中的专业投资者,若您并非该类客户,请勿订阅、转载或使用本微信号的信息。本微信号建设受限于难以设置访问权限,财通证券不会因您订阅本微信号的行为或者收到本微信号推送消息而视为我们的当然客户。

本微信号旨在及时分享研究成果,并不是我们的研究报告发布平台。所载资料与我们正式发布的报告相较存在延时转发的情况,并可能因报告发布日之后的情势变化而不再准确或失效,且本微信号不承担更新推送信息或另行通知的义务,后续更新信息请以财通证券研究所正式发布的研究报告为准。

在任何情况下本微信号所推送的信息或所表述的意见并不构成对任何人的投资建议,投资者不应单纯依靠所接收我们推送的信息而取代自身的独立判断,必须充分了解各类投资风险,自主作出决策并自行承担投资风险。为避免投资者不当使用所载资料,提示关注以下事项:(1)本微信号所载资料涉及的盈利预测、投资评级、目标价等,均是基于特定的假设条件、特定的评级标准、相对的市场基准指数而得出的中长期价值判断,不涉及对具体证券或金融工具在具体时点的判断。(2)本微信号所载资料涉及的数据或信息均来源皆被财通证券认为可靠,但财通证券不对前述数据或信息的准确性或完整性做出任何保证,报告内容亦仅供参考。(3)不同时期,财通证券可能会依据不同的假设和标准、采用不同的分析方法而口头或书面发表与本资料意见不一致的市场评论或投资观点。

为控制投资风险,投资者应仔细阅读本资料所附的各项声明、信息披露事项及风险提示。由于上述所列风险提醒事项并未囊括不当使用本资料所涉的全部风险,投资者必要时应寻求专业投资顾问指导。

本微信号版权仅为财通证券股份公司所有,并保留一切法律权利。未经事先书面许可,任何投资机构和个人不得以任何形式翻版、转载和发表。

最新文章

随机文章