当前位置:首页>行情>市场进入震荡整固,结构分化行情凸显

市场进入震荡整固,结构分化行情凸显

  • 2026-10-13 20:25:55
市场进入震荡整固,结构分化行情凸显

1

上周市场回顾

Market Recap

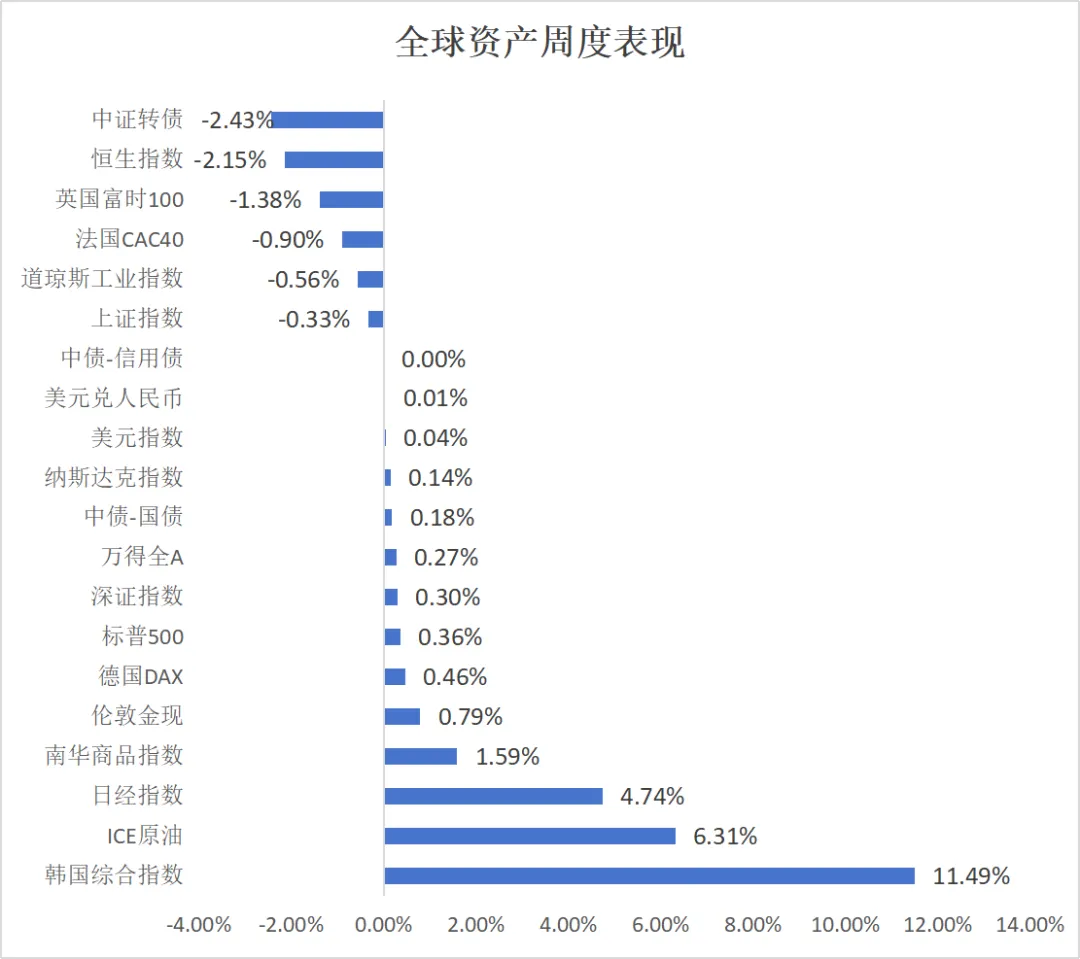
【全球资产概览】
数据来源:Wind,数据截至2026年8月14日
【全球市场宏观回顾】
美国 7 月通胀降温,市场下调美联储加息预期;美伊地缘扰动大宗商品;全球权益结构性分化,A 股震荡偏弱,成长赛道相对占优。海外端,7 月 CPI、PPI 均低于市场预期,叠加零售销售环比大幅走弱,就业边际软化;利率市场将 9 月加息概率下行至 32%,年底加息定价降至不足 25bp,美债长端收益率震荡下行,但通胀粘性仍存,美联储并未释放明确宽松信号,美股高位震荡,算力、光通信、存储芯片领涨。日韩股市表现偏强;整体欧洲受内需偏弱压制,防御板块相对抗跌。美伊谈判陷入僵局,中东军事部署升级,霍尔木兹海峡供应风险扰动油价;市场同时评估绕行管道对冲效应,油价冲高后出现回调。国内方面,7 月 PMI 偏弱,内需压力显现;地产政策优化继续被市场定价;人民币汇率窄幅震荡,美元兑人民币运行 6.746.76 区间,10Y 国债收益率维持 1.71% 附近震荡。A股市场,上证0.33%、深成指 + 0.30%、创业板 + 1.77%;通信、医药、综合涨幅居前,有色、非银、交运回调;双创受益海外 AI 硬件外溢,大盘权重承压,涨跌家数结构偏弱。
【权益市场】
★宽基指数表现
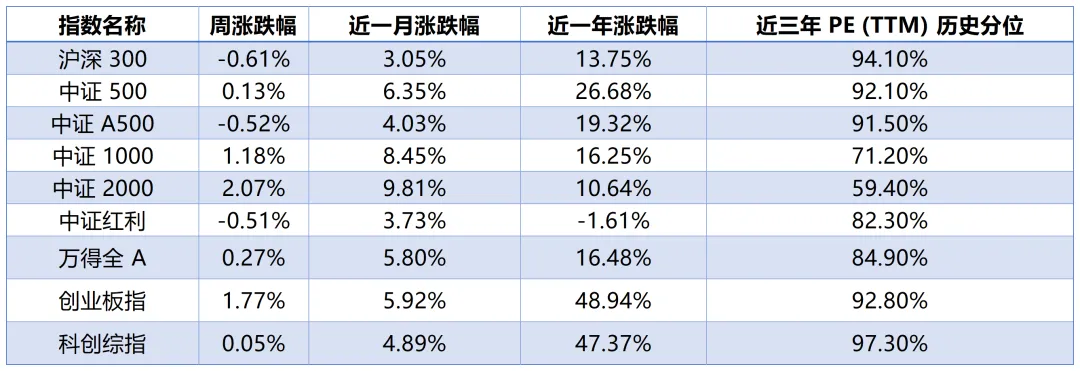
上周A股宽基指数结构性分化显著,小盘指数延续强势行情,大盘权重、红利指数小幅回调,成长赛道依旧韧性十足。其中中证2000、创业板指涨幅领跑,小盘弹性优势凸显;沪深300、中证红利小幅收跌,市场大小盘分化格局明显。中证1000、中证2000中小盘指数估值分位相对偏低,仍具备一定安全边际。年内市场多数指数维持正向收益,成长赛道表现遥遥领先,市场延续轮动修复、结构性走强的整体格局。
数据来源:Wind、开源证券金融产品总部整理,时间截至2026年8月14日
★资金与情绪指标
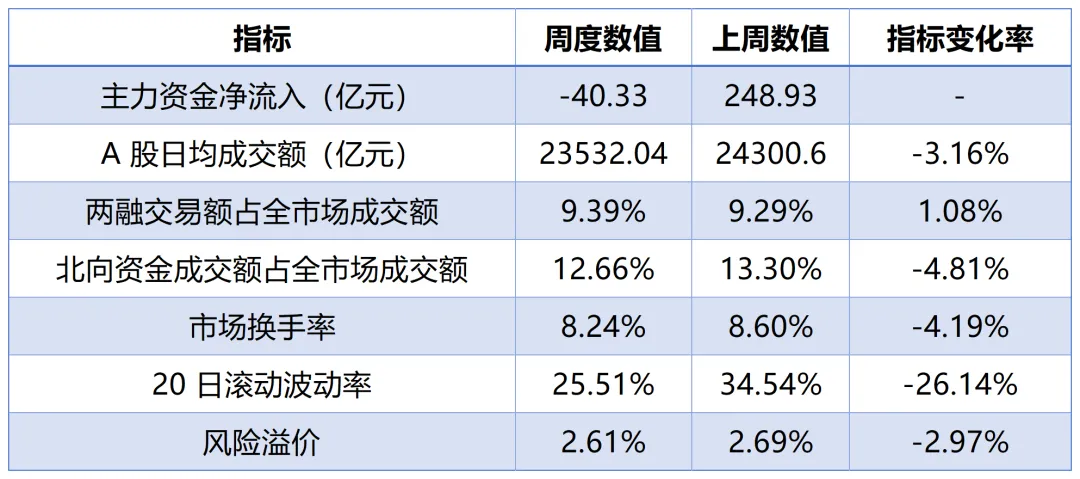
上周市场资金与交易情绪呈现“主力资金回流逆转、交易热度小幅降温、市场波动显著回落”。主力资金净流出40.33亿元,场内机构资金情绪有所收敛;A股日均成交额小幅收敛,市场换手率环比回落4.19%,交易活跃度略有降温。结构上看,场内杠杆情绪回暖环比小幅抬升1.08%;北向资金交易参与度持续走弱,成交额占全市场比例回落至12.66%。波动与风险层面,市场波动显著收敛,20日滚动波动率大幅下行至25.51%,同时风险溢价小幅回落至2.61%,反映市场整体分歧收窄,投资者风险偏好边际小幅修复,市场整体运行趋于平稳。
数据来源:Wind、开源证券金融产品总部整理,时间截至2026年8月14日。主力资金净流入= 主力买入成交金额 - 主力卖出成交金额;20 日滚动波动率 = 万得全A 指数近 20 日收益率标准差;风险溢价 = 1 / 万得全A指数PE(TTM) - 10 年期国债收益率。
★中信一级行业涨跌表现
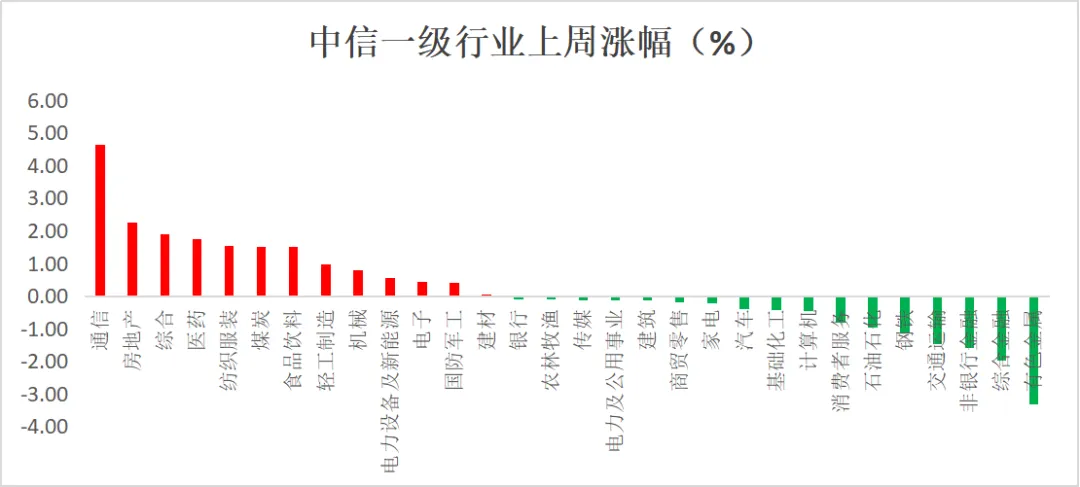
上周行业板块结构性分化,涨跌互现,红利高股息防御板块向科技成长板块切换;科技板块中通信、综合占优,有色金属大幅下跌。领涨板块:通信(+4.63%)、房地产(2.25%)、综合(+1.89%);领跌板块:有色金属(-3.31%)、综合金融(-1.99%)、非银(-1.60%)。
数据来源:Wind、开源证券金融产品总部,时间截至2026年8月14日
【债券市场】
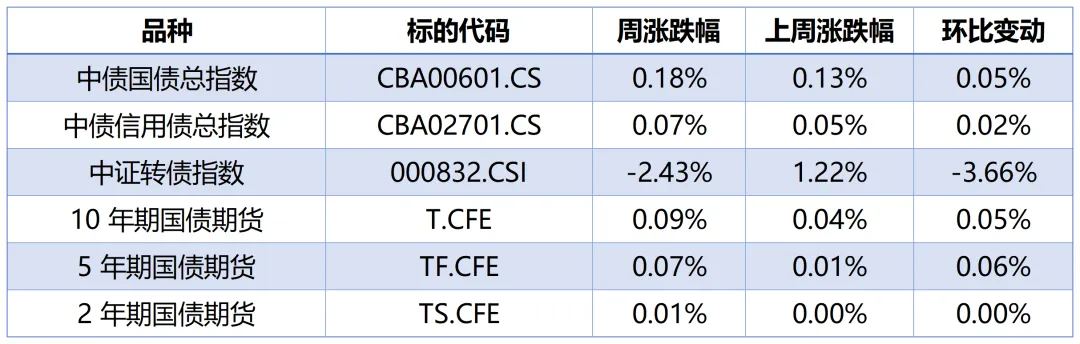
上周债市结构分化显著:利率、信用债稳中走强,转债受权益回暖拖累大幅回调。偏弱内需与宽松资金面持续支撑债市底仓,利率债整体偏强、长端表现更优,信用债震荡微修复、交投平淡。A股风险偏好抬升压制转债避险属性,转债行情大幅走弱。展望后市,债市仍受政府债供给、权益波动扰动,利率债依托基本面维持韧性,转债则持续跟随权益波动、波动放大。
细分品种表现:中证转债下跌-2.43%,国债期货全线微涨,其中 10 年期国债期货涨 0.09%、5 年期涨 0.07%、2 年期持平,利率债曲线整体平稳。
数据来源:Wind,时间截至2026年8月14日
【大宗商品市场】
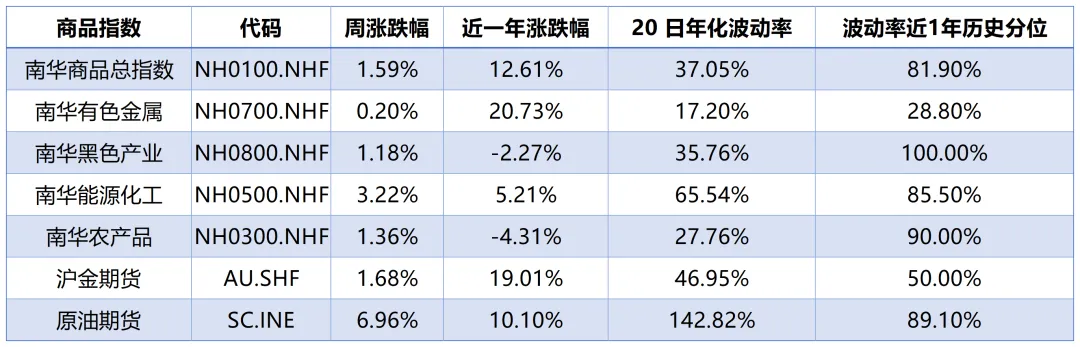
上周大宗商品分化震荡。中东地缘冲突推升原油风险溢价,油价冲高后受库存大增、需求预期走弱压制有所回落,整体收涨。美国通胀不及预期带动美元走弱,贵金属走强,金价反弹走高。基本金属高位震荡,铜受库存低位、供给扰动支撑,波动加大。整体来看,地缘与海外宏观预期主导盘面,后续重点跟踪中东局势、美国通胀与需求数据。
数据来源:Wind、开源证券金融产品总部,时间截至2026年8月14日。20 日滚动波动率 = 对应指数滚动 20 日收益率标准差。

2

大类资产配置策略

Broad Asset Allocation Strategy
【宏观环境】
海外:美国经济仍将继续维持弱平稳,油价向通胀较弱的传导逻辑或将被验证,较为紧张的加息预期预计将有缓解空间。
国内:政治局会议顺利落地,明确宏观政策发力提效、谋划增量稳增长政策,提出深化资本市场改革、稳定市场信心,前期市场恐慌抛压充分释放后,上周 A 股迎来震荡修复,市场信心显著回暖。7 月 PMI 等宏观数据验证经济 “供给偏强、内需修复乏力” 格局,地产、消费缺乏强刺激政策,仅高端制造维持景气;总量货币政策延续结构性宽松,资金面平稳,为权益与债市的修复提供支撑。
【权益资产配置观点与操作思路】
★核心观点
上周市场从快速反弹转入震荡整固,指数横盘、成交缩量、结构分化、主力进场偏谨慎,指数级别的趋势机会有限,科技内部分化,中报业绩验证将成为下周的核心定价主线,当下市场缺乏增量资金,更多是存量轮动格局。
★操作策略
采用“防御底仓+精选成长”操作策略,延续哑铃式配置结构:一方面逢低布局算力硬件、半导体等景气成长赛道中业绩兑现的标的,博弈产业逻辑延续;另一方面以高股息红利作为底仓对冲波动,规避纯题材炒作。外部需跟踪美联储政策预期、中东地缘扰动,内部关注稳增长政策落地,警惕部分高估值标的中报不及预期带来的回调风险,选股优先锚定盈利确定性,控制组合回撤,把握板块轮动下的结构性机会。
【债券资产配置观点与操作思路】
★核心观点
短期看,债市或延续震荡偏强,资金面充裕、基本面偏弱、美联储加息预期降温等利多仍在,但短期利率已处于政策利率下方、继续下行空间有限,但获利盘止盈压力凸显,短期更宜调整后布局;中期看,资产荒延续与宽货币加码预期构成债市支撑。
★操作策略
操作上建议,央行呵护流动性,中等久期适度拉长配置。利率债,政府债集中发行和税期叠加扰动,若央行对冲力度足,利率有望往区间下沿靠拢;信用债,信用利差压缩动能减弱,双底环境下策略重心转向票息防御和流动性管理。
【商品资产配置观点与操作思路】
★核心观点
美国通胀下行带动美元走弱,实际利率下行是贵金属的核心支撑,黄金具备对冲宏观不确定性的配置价值,但缺乏强趋势上行基础。原油矛盾在于地缘风险溢价与全球需求偏弱相互博弈,中东冲突容易带来脉冲式行情,但需求端难以持续抬升油价,单边重仓风险较高。基本金属方面,库存低位构成价格安全垫,但国内内需修复力度偏弱,缺乏向上突破的需求驱动,难以走出趋势性上涨,适合区间操作。整体来看当前商品缺少统一强趋势,多为事件驱动的震荡行情,因此不建议重仓押注单边。同时地缘冲突、海外数据容易引发短期剧烈波动,需要严格控制仓位并设置止损,兼顾多头配置与风险防护。
★操作策略
黄金、原油采取“长期底仓持有 + 短期波段交易” 结合模式。美国通胀回落压制美元,贵金属具备配置价值,可逢回调布局黄金;原油受中东局势扰动,地缘溢价反复,消息面脉冲行情较多,以波段思路对待,不追高。基本金属库存低位提供底部支撑,但国内需求修复力度有限,以区间交易为主。操作上控制整体仓位,重点跟踪中东局势演变、美国经济数据以及国内稳增长政策落地节奏,警惕地缘突发消息带来的剧烈波动,做好止损保护,规避趋势误判风险。
【整体组合配置思路】
建议可采用均衡防御、结构优化、分档分批的组合策略:固收打底,权益部分以红利低波为底仓、逢高兑现高波动科技涨幅,严控高波动资产持仓上限;黄金、原油等商品小比例博弈机会,本周沪金强势、原油回落,需注意分化下的仓位管理;持续跟踪国内稳市场政策变化、美债收益率、中东地缘三大变量,同时预留部分现金,可动态调整各类资产配置比例。

崔  珂

基金从业资格   

编号:F4760000000574

投资顾问资格

编号:S0790621030002

开源证券金融产品总部

解耀博

基金从业资格 

编号:F6270000000177

证券从业资格

编号:S0790126070002

开源证券金融产品总部

张子颜

基金从业资格  

编号:A20210915000058

证券从业资格

编号:S0790121080050

开源证券金融产品总部

开户交易

扫描二维码

即刻实现开户交易

开启您的财富之源

点击关注下方公众号,更多精彩敬请期待!

风险提示及免责声明

本内容仅为投资者教育之用,不构成广告或销售推荐,不代表开源证券观点,仅属于基金投资策略讨论,不作为投资建议。本材料中的信息及数据来源于已公开的资料。所发布观点可能发生变更,开源证券力求准确可靠,但对信息和数据的准确性及完整性不做任何保证,不保证所包含信息不会发生任何变化。亦不对因使用该等材料及信息而引发的损失承担任何责任。文中的观点、结论和建议仅供参考,所提具体基金产品等仅用于举例,不构成投资者在投资、法律、会计或税务等方面的最终操作建议。

本材料不包含任何收益的承诺,管理人及开源证券不对投资决策提供任何形式的担保,亦不以任何形式分享投资收益或者分担投资损失。不构成销售机构对产品收益作出任何明示或暗示的承诺或保证,不构成对管理人实际投资运作的保证。开源证券销售的其他产品业绩及其净值高低并不构成产品业绩表现的保证,产品的历史业绩及其净值高低不构成对未来业绩表现的保证,不作为管理人旗下相同投资经理/投资策略其他产品未来收益水平的保证。本材料不涉及证券投资基金评价业务,亦不涉及对任何指数样本股的推荐。管理人及开源证券与股东之间实行业务隔离制度。

投资者作出投资决策之前,应仔细阅读有关产品合同、说明书、风险揭示、产品资料概要(如有)等法律文件,充分认识产品的风险收益特征和产品特性,充分考虑自身的投资目的、投资期限、投资经验、资产状况等因素,在了解产品情况及销售适当性意见的基础上,谨慎选择与自身风险承受能力相匹配的产品,独立作出投资决策并自行承担相应风险。在做出投资决策后,产品运营状况与产品净值变化引致的投资风险,由投资者自行负担。市场有风险,投资须谨慎。

本材料信息未经开源证券书面允许,不得更改或以任何方式传送、复印或派发此材料、内容或其复印本予任何其他人。如需复制、转载的,应申请授权并注明来源,且不得对文中内容进行任何有悖原意的引用、删节和修改。未经授权刊载或转发本资讯的,开源证券将保留向其追究法律责任的权利。本材料版权归开源证券所有。对非因本公司重大过失而产生的上述资讯产品内容错漏,以及投资者因依赖上述资讯进行投资决策而导致的财产损失,开源证券不承担法律责任。

投资者不应将本材料信息作为作出投资决策的唯一参考因素,亦不应认为本材料产品可以取代自己的判断。投资者据此做出的任何投资决策与管理人及开源证券无关,本材料信息亦不能保证本金不受损失或一定获得收益。在决定投资前,如有需要,投资者务必向专业人士咨询并谨慎决策,一经阅读本材料即视为已同意上述条款。
最新文章

随机文章