近期中粮糖业股价暴涨暴跌,让厄尔尼诺、糖价周期等话题再度成为市场焦点。
本文分析了白糖行情逻辑:
其一,确定中粮糖业与白糖价格的关系。中粮糖业的核心利润来源于加工糖业务,盈利高度依赖价差,和国内白糖价格高度相关。
其二,研究糖价未来走势,分别梳理了国际糖价向国内糖价传导的逻辑,以及国内工业库存还在高位的现实,提出"库存 / 月均销量"作为后续行情的观察指标。
其三,串联前文逻辑,指出糖业行情确定的关键在于时间和库存两大变量,根据八月库存水平的不同可能情形,对后续走势进行了研判。
中粮糖业的核心利润来源于加工糖业务,盈利高度依赖价差,和国内白糖价格高度相关。
1. 加工糖是利润的绝对核心
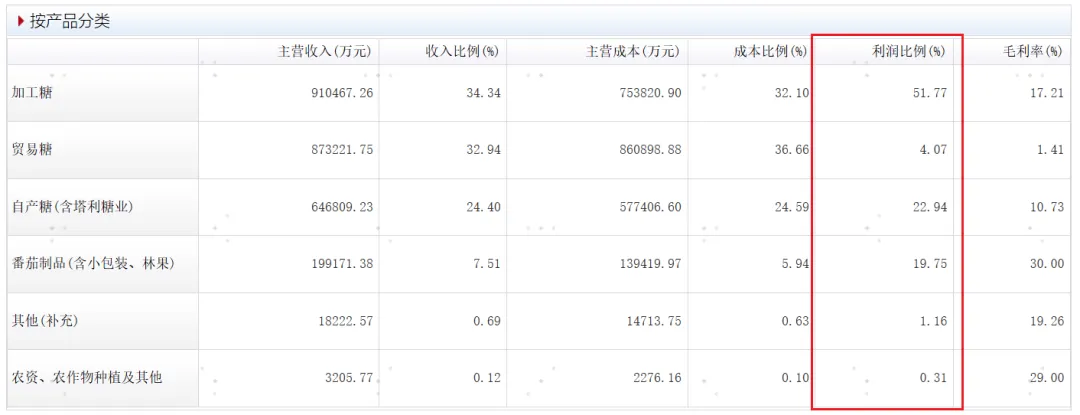
2025年年报数据显示,中粮糖业加工糖业务营收91.05亿元,占总营收34.34%,但贡献了15.66亿元的主营利润,利润占比高达51.77%。
加工糖贡献了超过一半的利润——它是中粮糖业最赚钱的业务,也是业绩的命脉。
加工糖的盈利模式及分析
加工糖的盈利模式是:从国外进口原糖,在国内港口炼糖厂加工成白砂糖,再在国内市场销售。
这一模式的盈利公式非常直白:
加工糖利润 = 国内白糖售价 − 进口原糖成本。
也就是说,国内糖价越高、进口原糖成本越低,公司加工业务利润就越丰厚。
其中,食糖进口又分为两种模式,配额内进口和配额外进口。
这两种模式,简单来说就是:
每年有大约200万吨的进口额度,如果不超过额度,进口关税只有15%,也就是配额内;
如果超过200万吨,超出的部分关税就会提升至50%,也就是配额外。
通常来说配额外是比较关键的,因为通过食糖进口都不止200万吨。
截至8月21日最新数据:
配额内巴西糖加工利润约1332 元/吨,配额外加工利润仅94元/吨,行业整体盈利已经大幅收窄。
在2025年6月,配额外加工利润一度达到500–700元/吨,创下近五年新高,直接抬升市场对公司下半年的业绩预期,推动板块走强。
而在2023年多个时段,配额外利润持续为负,炼糖业务整体承压,公司业绩随之走弱。
因此,中粮糖业和国内糖价高度相关。只有国内糖价相比进口成本足够高,才有足够的利润支撑业务。
国内糖价的走向,需要从国际糖价到国内糖价的传导关系说起。
1. 国际糖价和国内糖价的关系
很多人以为:国际糖价大涨,国内糖价就会跟着大涨。
但其实并不尽然,价格上涨传导到国内,有一个传导过程。
我国是食糖进口国家。通常来说,每年需要进口约 500 万吨食糖补足市场产能缺口。
如果国际原糖的进口成本升高,那么一定会影响商家进口食糖的意愿。
这个传导过程大致是:
国际原糖价格上涨 → 进口成本抬升 → 进口利润缩水 → 商家进口量减少 → 国内整体供给变少 → 库存持续下降 → 国内糖价上涨。
因此,国际涨价只是第一步,关键在于最后一步:国内库存有没有真正去化。
国内库存现状
截止7月底,我国食糖工业库存约372万吨。
根据累计销量差值推算,2026年5-7月三个月平均月销量约为99万吨。当前372万吨库存 ÷ 99万吨/月 ≈ 3.8个月。
真正确定行情,要等到库存降至临界点以下。
一定时间内,库存/月均销量,是判断临界点的重要指标。
2023年5月糖价暴涨时(郑糖突破7156元/吨),库存/月均销量约为3.4个月;2025年7月中粮糖业连续涨停时,该比值已降至约2.5个月。
下一次榨季在11月,考虑到11月下旬才能真正启动,大概有4个月左右食糖供给完成依赖进口。
如果在8月,库存/月均销量<3,意味着库存在11月大概率供需偏紧,糖厂具备惜售提价的能力,国内糖价才有持续上行的基础。
因此,目前3.8个月还不好预判,8月去库速度是关键观察变量。
若8月销量强劲,将是关键信鸿。但如果9月还未降至3以下,那么12月新榨季产糖高峰将重新累积库存,年内可能没有太多值得关注的机会。
将前文逻辑串联,不难发现:真正决定国内糖价行情的,要看两件事,库存水平,以及所处的时间窗口。
重点观察指标,是库存÷月均销量这个比值,历史上比值跌到 以下,往往是糖价的重要转折点。但根据发生月份的不同,行情价值完全不一样。
第一种情形:8月该比值就回落至3以内。8月距离 12 月新榨季大量开榨还有一段时间,有充足时间去消化库存。
如果8月就达成这个条件,意味着国内库存已经实质性走到低位,糖价向上的确定性更高,对应的板块机会也更值得重视。
第二种情形:拖到9月才回落至3以下。即便9月库存/月均销量同样跌破 3,性价比明显下降。
因为时间上已经临近 12 月新榨季高峰,新一轮的白糖供给很快就要释放。就算旧库存已经不高,新糖上市会快速填补缺口,会压缩本轮行情空间,需要做好提前离场的准备。
总而言之,只看库存高低还不够,还要看库存拐点出现的时间。同样的库存数据,放在8月和9月,市场给出的答案会截然不同。
后续跟踪白糖行情,就要持续盯住8月的库存产销数据,看拐点能不能如期到来。
"经济观察"系列收录了各版块宏观经济形势的关键研判。欢迎关注【知世逸点通】,帮你看懂经济大环境。
声明:文章内容仅为个人复盘,全部数据来自于公开资料,供学习、参考、交流,不构成投资建议。