当前位置:首页>行业>跳出行业看竞争:五力模型看寿险公司破局路

跳出行业看竞争:五力模型看寿险公司破局路

  • 2026-10-18 06:18:55
跳出行业看竞争:五力模型看寿险公司破局路

在低利率、老龄化加速、强监管、需求增长放缓和智能革命等多重影响下,中国寿险业正经历前所未有的转型周期。如何穿越这个周期,迈向高质量发展?对于公司管理层,仅仅看着行业内部是远远不够的,要跳出保险看保险,跳出行业看竞争!

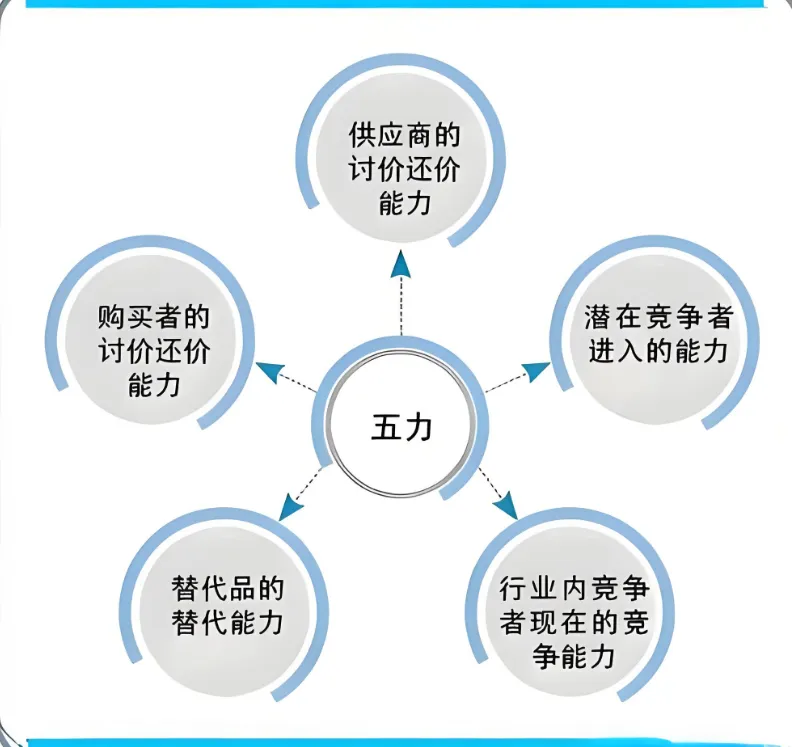
哈佛商学院大学教授迈克尔·波特的竞争五力模型是分析行业竞争格局的经典理论,它从行业竞争者现有的竞争力、潜在竞争者进入的能力、替代品的替代能力、购买者议价能力和供应商议价能力五个维度,揭示了行业的竞争力,并指出企业战略的核心是选择行业,并选择行业中最具有吸引力的竞争位置。

五力模型为寿险业竞争分析提供了更广阔的视角,揭示了对于寿险公司,真正的竞争来自整个商业生态系统。笔者观察到,很多寿险公司过度关注“行业内竞争”这一维度,往往陷于资源战、费用战和价格战,却忽视了更广阔、更关键的竞争来源。真正的竞争是整条价值链的重新分配,寿险公司需要建立“大竞争观”。唯有如此,才能看到,真正对行业发展重要的是什么?

五力模型示意图:

行业现有主体竞争力:

稳基盘、谋细分与求生存

当前,寿险业竞争格局正在经历重构。头部公司凭借其强大的资本实力和资源优势,加速构建“保险+健康+养老”生态闭环。巨头们不仅在产品层面展开竞争,更将战火延伸到整个服务生态链。竞争的本质是对客户全生命周期价值的深度挖掘,从而降低负债端成本,提升客户价值,稳定业务底盘。

一些经营基础较好的中小公司大多更关注资产负债匹配管理,为降低负债端成本,摆脱价格战和费用战,它们正寻求通过特色服务谋取细分市场。

大量中小寿险公司则在偿付能力压力下,将竞争焦点从市场份额争夺转向现金流管理、资本效率、资本来源、业务结构的优化,生存成为首要目标。

潜在竞争者进入能力:

跨界者在整合、科技者在重构

在强监管时代,能够进入行业的新牌照竞争者很少。然而,产业资本通过跨界整合开辟了新路径。医疗集团控股险企实现“医+保”闭环。它们通过医疗数据的深度应用和医疗资源的优先接入,重构风险定价基础和服务深度,在健康险领域形成差异化竞争力。

科技公司则以更隐蔽的方式改变行业格局。在智能化转型浪潮中,科技公司通过输出精算模型、核保算法、理赔系统等SaaS服务,解构传统保险价值链。更重要的是,一些科技公司正在以渠道方式进入行业,它们掌握用户行为数据和消费场景,在产品创新和精准营销上具有天然优势,使得很多传统寿险公司面临被边缘化的威胁。从另一方面看,也为那些效率更高的中小公司找到了破局的舞台。

替代品的替代能力:

对手来自望远镜之外

在低利率环境下,传统寿险产品收益不断降低,替代品的威胁凸显。银行理财、公募基金凭借更高的流动性优势和收益预期,持续分流寿险资金。在大金融领域,储蓄型保险面临越来越大的竞争压力。

老龄化加速在重塑竞争格局。基本医疗保障水平的持续提升,正在对商业保险形成某种替代效应。基本医保目录扩容、大病保险全面覆盖以及“惠民保”等城市定制型商业医疗险的普及,显著提升了基础医疗保障水平,直接削弱了传统商业健康险在基础保障层的地位。这迫使商业保险必须向更高层次的保障需求(如中高端医疗、中高端养老年金)和专业化的风险管理服务转型升级,否则将面临在社会保障体系不断完善过程中被逐步边缘化的风险。

健康管理技术在重构风险管理范式,重构健康险价值链:医疗检测技术提前数年预警潜在健康风险,预防医学的发展大幅降低了疾病发生率——这些技术进步不仅改变了风险管理的时点(从事后补偿转向事前预防),更在功能层面形成了对传统保险核心价值的替代。这种替代不是简单的产品竞争,而是整个风险管理逻辑的重构,倒逼寿险公司必须突破传统保障边界,从被动的风险承担者转型为主动的健康管理者,才能在风险管理变革中保持存在价值。

买方议价能力:

话语权到客户手中

随着互联网、智能科技的发展,信息不对称被逐步打破,保险消费者的议价能力空前提升。互联网平台实现了产品信息的透明化,保险自媒体和智能助手应用打破了专业知识的垄断。信息平权使得传统销售话术的效用大幅降低,倒逼寿险公司提升两方面:渠道的专业化服务水平和产品性价比。

另一方面,保险客户需求正呈现显著的个性化与理性化双重特征:随着保险市场从增量市场走向存量市场,消费者不再满足于同质化的保险产品,而是要求根据自身情况定制专属保障方案;另一方面,在科技赋能下,客户能够穿透营销话术,基于精算原理和条款细节进行理性决策,他们既关注保障范围与免责条款的严谨性,也计较保费与风险对价的公平性,更会通过横向比较不同公司的服务响应速度、理赔效率和增值服务来评估综合价值,这种理性化趋势倒逼寿险公司必须摈弃信息不对称的旧有营销模式,转向以专业、透明为核心的价值竞争。就像一位高管所指出的,基于信息不对称的经营模式将逐步淘汰。

这要求寿险公司从“产品销售”转向“解决方案提供”,对公司的综合服务能力提出更高要求。在前端,渠道销售人员要成为专业的、个性化的保险服务规划者,在后端,公司要成为一站式康养等服务的整合和连接者。竞争向基于客户需求的服务深度和价值链广度的较量迈进。

供方议价能力:

优质代理人、康养资源、资本都很缺

这几年来,代理人的大幅度脱落,优质代理人资源的议价能力快速增强。在个险渠道转型期,具备更高专业素养和服务能力的代理人拥有更强的议价能力。

在老龄化加速背景下,康养资源的议价能力更加凸显。三甲医院的特需部、国际医疗部资源、养老社区成为稀缺资源。

在寿险公司经营压力重重、股东普遍业绩压力增大的背景下,行业资本供给可能会在较长周期处于稀缺状态。这倒逼寿险公司必须平衡增长与资本消耗,提升资本回报率,建立或加强自我造血能力。

公司破局:

路径各不同

面对当下行业五力格局的结构性变化,寿险公司策略必须基于对自身特点的清醒认知。

头部公司破局关键在于构建“生态深度+智能化+个险转型”的三维战略:通过纵向整合医疗、养老、健康管理等核心资源,打造“保险支付+服务供给”的闭环生态,将保险产品嵌入客户全生命周期的各个场景;同时加速智能化转型,提升运营效率;更重要的是推动个险渠道从“人海战术”向“精英化、专业化、科技赋能”的深度转型,打造具备健康管理、养老规划等综合服务能力的“保险顾问”队伍。这种“生态协同+技术赋能+专业渠道”的战略组合,既通过生态资源构建差异化优势,又借助科技手段提升运营效能,更依靠专业代理人实现服务落地,形成从资源整合到客户触达的完整价值链条,最终实现以更低的成本提供更高的客户价值,在低利率时代实现可持续的价值增长。

经营基础较好的中小公司突围在于深耕细分领域与资产负债的精细化管理:一方面,聚焦特定客群或垂直场景,通过专业团队和定制化产品、服务构建差异化优势;另一方面,在低利率环境下,强化资产负债管理能力,建立公司穿越利率周期的能力。

其他中小公司必须面对生存命题。要将资本作为统领一切经营行为的枢纽,首先要确保自身的偿付能力和净资产安排,确保生存底线。其次,要在资本消耗可控前提下通过快速迭代验证细分市场的可行性,用差异化创新成果证明自身价值。要用可量化的比较优势(如细分市场占有率、产品价值率等)向股东和监管证明:即便规模有限,也能在特定领域建立可持续的盈利模式,最终实现公司可持续经营,从而赢得资本耐心、监管支持和战略空间,最终实现资本的有效补充与经营弹性、纵深空间的提升。

行业破局:

回归客户需求原点,坚守长期风险保障

通过五力模型分析,可以看到:

长期风险保障是行业立身之本。它决定了寿险业在大竞争格局下,不可或缺、不可取代、不可撼动的地位。

客户需求是枢纽所在。五力模型中的同业竞争、潜在进入者威胁、替代品威胁、买方议价和供方议价,最终都指向一个核心命题:谁更能满足客户需求,谁就能在竞争中占据主动权。(图片来源:摄图网)

最新文章

随机文章