加油站市场价格评估研究→
- 2026-10-10 11:32:21
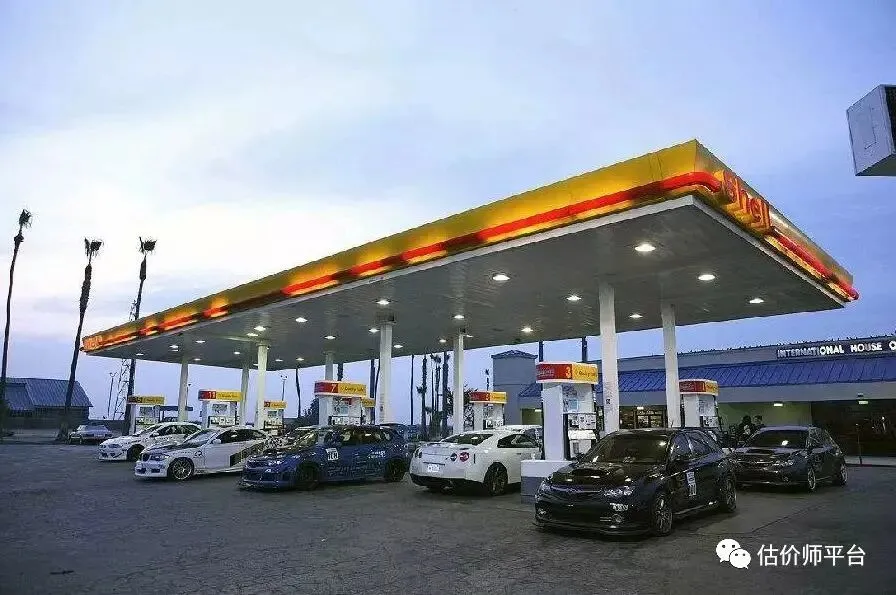
(图片来自网络)
一、影响加油站价格的主要因素及特点
(一)加油站概念
加油站是汽车增添燃料的场所,主要由地下储油罐、加油柱和管理室三部分组成。它的主要任务是贮存、保管、供应汽车燃油(汽油和柴油)和润滑油等。加油站还应有足够的场地供车辆加油时通行、临时停放、安装消防设施和绿化之用。
(二)影响加油站价格的主要因素
加油站的主要特点主要有:单一性、分散性、受限性、垄断性、价值量较高等。
加油站作为一种特殊用途的经营性资产,位置极其重要并且区域分布性较强。
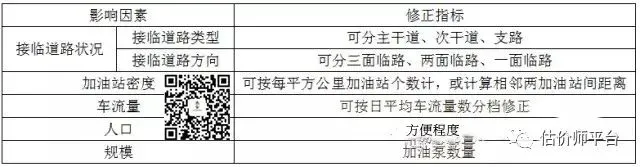
同一区域内的影响加油站价格的主要指标有:道路密度、车流量和加油站分布密度等。加油站区位主要影响因素及其指标可大致归类如表1。
表1:加油站区位主要影响因素及其指标
二、加油站及加油站用地评估过程中应注意的问题
(一)加油站的土地使用权价值和特许经营权价值密不可分
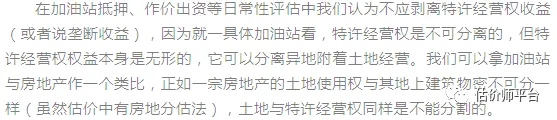
加油站离开了特许经营权就不成其为“加油站”,其土地使用价值将大打折扣。同时在加油站的整体资产价值中,土地和特许经营权是加油站收益的根本基础,土地座落决定加油站的区位,包括临道路类型(或者说所临道路机动车通行量)、车辆进出的方便度、区域加油站布局密度间距、安全限制等,也就是决定了加油站的收益多少,而特许经营权是实现这种收益的充要条件,二者密不可分,因此就一具体加油站看土地与特许经营权是不可割裂的权益。
(微信公众号:估价师平台)
(二)抵押、作价入股目的的加油站土地评估中的价格定义问题
在加油站土地抵押贷款、作价入股等日常性的评估中,我们主张不剥离特许经营权价值,因此在土地价格定义除了估价对象宗地的权利状况、用途、容积率、使用年期、开发程度、估价基准日等六大基本要素外,应将加油站的特许经营权因素纳入宗地的价格定义中,并应在土地估价结果一览表中“土地估价结果的限定条件”、“其它需要说明的事项”予以披露和说明。
(三)加油站拆迁补偿评估中应注意特许经营权的问题
加油站拆迁补偿评估中,当加油站被拆迁终止经营不再易地经营进行补偿评估时,加油站评估应含特许经营权价值。当加油站被拆迁进行土地置换易地经营进行补偿评估时,考虑特许经营权,将被拆迁宗地和置换宗地均按可持续经营条件含特许经营权价值进行评估,二者差额作为补偿依据。(微信公众号:估价师平台)
三、加油站整体资产评估的技术路线
加油站为收益性的资产,其整体资产评估自然用收益法来评估最科学。其年收益测算可以从加油站的历史经营收入情况推算其预期收益,结合周边其它类似加油站的历史经营情况来推算加油站的客观收益。
四、加油站评估案例分析——深圳市某加油站
1、项目概况
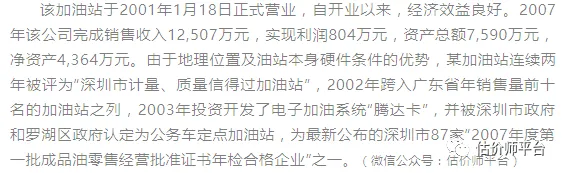
根据加油站营业执照及成品油零售经营批准证书确认,深圳市某加油站有限公司具备从事成品油零售业务,经营范围:汽油、煤油、柴油零售业务。
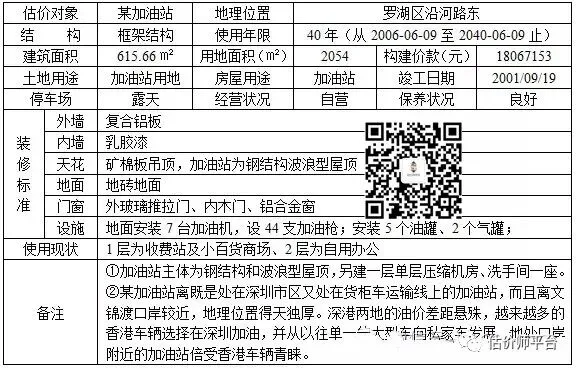
目前加油站四周建有围墙、单层建筑物2栋及2层建筑物1栋。加油站上方建有一波浪形钢制棚架。2栋单层建筑物分别为压缩机房及洗手间,2层建筑物为综合楼用途:第1层为收费站及小型超市、第2层自用作办公用房。加油站上方建有一波浪形钢制棚架,地上安装7台加油机,设44支加油枪。地下安装5个油罐和2个汽罐。(微信公众号:估价师平台)
该加油站主要从事0#柴油、90#清洁汽油、93#清洁汽油、97#清洁汽油、98#清洁汽油成品油零售经营业务,因临近文锦渡海关,特别以香港入境货柜车辆为主;成品油由中石化深圳市石油分公司统一挂牌零售价格,使用中石化能源卡网络加油系统和深银联电子结算系统。
2、加油站实体状况
表2 :加油站实体状况
3.评估目的:为企业进行抵押贷款融资而评估加油站的抵押价值。
4.评估基准日:2008年12月31日
5.评估方法及过程
根据实地勘察和对临近地区的调查,及所拥有的材料,本标的评估宜采用收益法。(微信公众号:估价师平台)
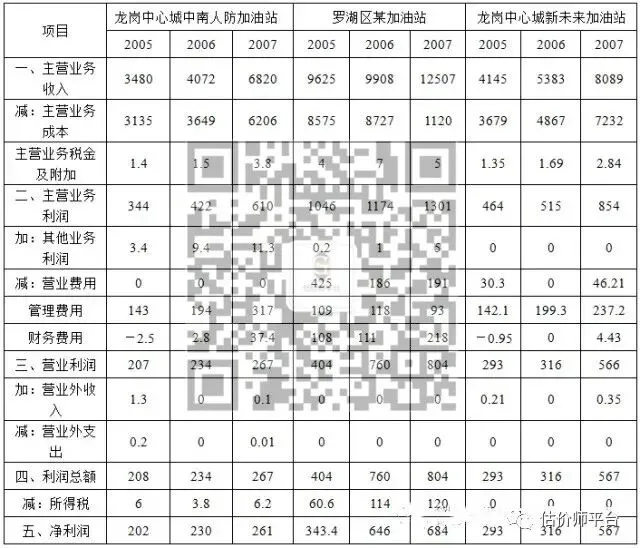
本次评估共搜集到3个深圳市加油站的财务信息,其财务报表列示见下页表3。
(1)销售收入
根据该加油站的会计报表,2007年其主营业务收入为12507万元(不含增值税),通过市场调查并结合深圳市罗湖区类似加油站收入状况考察了解,并与评估标的作比较分析,该加油站近几年来的主营业务收入有递增之势,故将其正常运营的月均主营业务收入确定为1200万元 (不含增值税),则有:
年销售收入=1200×12=14400(万元)
(2)销售成本
销售成本为加油站商品购入价款(不含增值税),经对上述3家加油站近三年的销售成本核查,测算该销售成本约占销售收入的89%,即:
销售成本=14400×89%=12816(万元)
表3:深圳市某3个加油站近3年财务信息(已审计)
(3)营业费用、管理费用及财务费用
营业费用包括工作人员的工资费用及福利费、交通运输费、广告费等,经对上述3家加油站近三年的的三大费用核算,测算营业费用、管理费用及财务费用约占销售收入的5%,即:
营业费用=14400万元×5%=720万元
(4)营业税金及附加(微信公众号:估价师平台)
其城建税及教育费附加按应缴增值税的4%计算,增值税税率为17%,即: 营业税金及附加=增值税×4%
=[14400-12816] ×17%×4%
=10.77万元
(5)年营业利润
年营业利润=销售收入-销售成本-营业费用、管理费用及财务费用-营业税金及附加
=14400-12816-720-10.77
=853.23万元
6、所得税
根据深圳市企业所得税税率有关规定,2009年至2011年企业所得税税率分别为20%、22%、24%,从2012年开始企业所得税税率为25%,则:
2009年企业所得税=年营业利润×20%
=170.65万元
2010年企业所得税=年营业利润×22%
=187.71万元
2011年企业所得税=年营业利润×24%
=204.78万元
2012年以后每年的企业所得税=年营业利润×25%
=213.31万元
7、净收益
净收益=年营业利润-所得税
8、收益年限(微信公众号:估价师平台)
其《房地产证》记载的土地使用年限40年(2000-06-09至2040-06-08),则其剩余收益年限n为31.4年。
9、折现率r
采用资本资产定价模型(Capital Asset Pricing Model or “CAPM”)。
r= Rg+β(Rm-Rg)+Rsp
其中:Rg=无风险报酬率;
β=Beta企业风险系数;
Rm=市场期望报酬率;
Rm-Rg=市场风险溢价
Rsp=规模调整系数。
(1)安全利率(无风险报酬率)
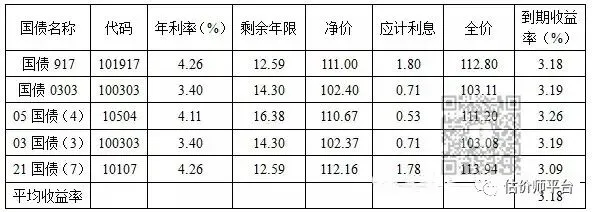
根据中财网资讯查询的20年期的五个国债的平均收益率确定,取3.18%。国债到期收益率见表4。
(2)确定风险溢价
经测算,确定折现率为12.2%(由于篇幅关系,折现率的详细测算过程从略)。
10、加油站整体资产价值的确定(微信公众号:估价师平台)
收益法计算公式:V=A1/(1+r)+ A2/[(1+r)2)]+……+ An/[(1+ r)n]
其中:
V表示加油站整体资产的价格;
a表示加油站年净收益;
r表示加油站折现率(12.2%);
n表示加油站的有效使用年限(31.4年)。
数据代入计算公式可得评估价值=4,780(万元)

◎来源│综合自《中国房地产估价与经纪》及网络
◎文章│《中国房地产估价与经纪》贺亮芳 肖丽群 温海英
往期荐读

转让山东贰级、江苏贰级、浙江贰级、内蒙古贰级、辽宁贰级、吉林贰级、黑龙江贰级房地产土地资产评估公司 带估价师 拟整体转让;电话:13053357533微信同号

1、国家壹级房地产土地资产评估测绘公司,诚邀地区业务合作商!
2、评估公司股权转让
2021新修订的《中华人民共和国土地管理法实施条例》公布,将于9月1日施行
重磅:《房地产估价师职业资格制度规定征求意见》《房地产估价师职业资格考试实施办法(征求意见稿)》
房地产估价规范GB/T 50291-2015(20151201)收藏版
刑法修正案通过!大幅提高了对虚假证明文件及信息披露造假等犯罪的处罚力度!
因滥用职权受贿及出具证明文件重大失实,征收办主任及评估师均获刑!
柴强:不应为了眼前利益,采取低价恶性竞争这种“杀鸡取卵”式做法!
城镇土地估价规程 GB/T 18508-2014(适合收藏)
版权声明:文章版权属原作者所有。估价师平台均注明作者和出处。若涉及版权问题,敬请原作者及时联系我们删除或重发。转载本平台文章请注明:公众号:估价师平台

关注估价师平台
了解更多房地产、估价、财税政策及专业观点