当前位置:首页>行业>大摩:内存行业超级周期

大摩:内存行业超级周期

  • 2026-09-06 19:58:22
大摩:内存行业超级周期

一、核心观点:内存行业正处 “上行周期”,股价和盈利还有上涨空间

报告最核心的判断是:内存(比如电脑 / 手机里的 DRAM、存储数据的 SSD)行业正在经历一轮 “超级周期”,简单说就是需求变多、价格上涨,相关公司能赚更多钱,股价也有潜力继续涨。

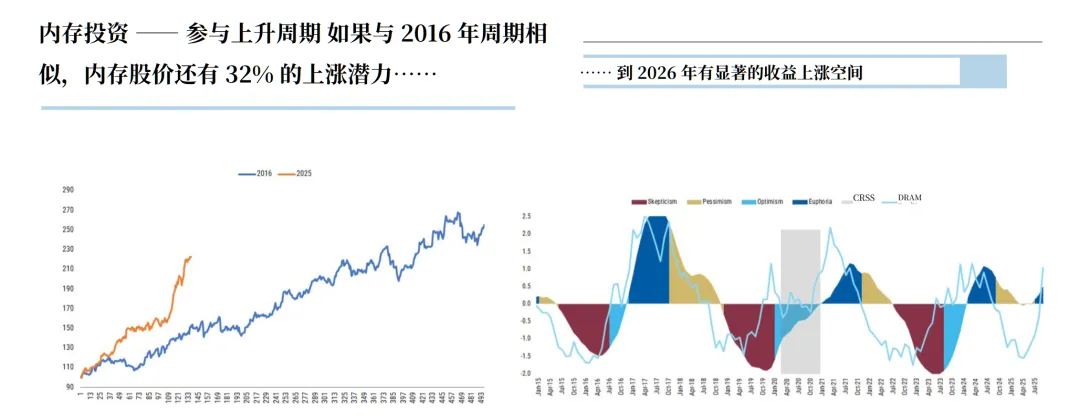
  • 拿 2016 年那轮内存周期当参考,报告估算现在内存类公司的股价还有 32% 的上涨空间,而且到 2026 年这些公司的盈利还会大幅提升。
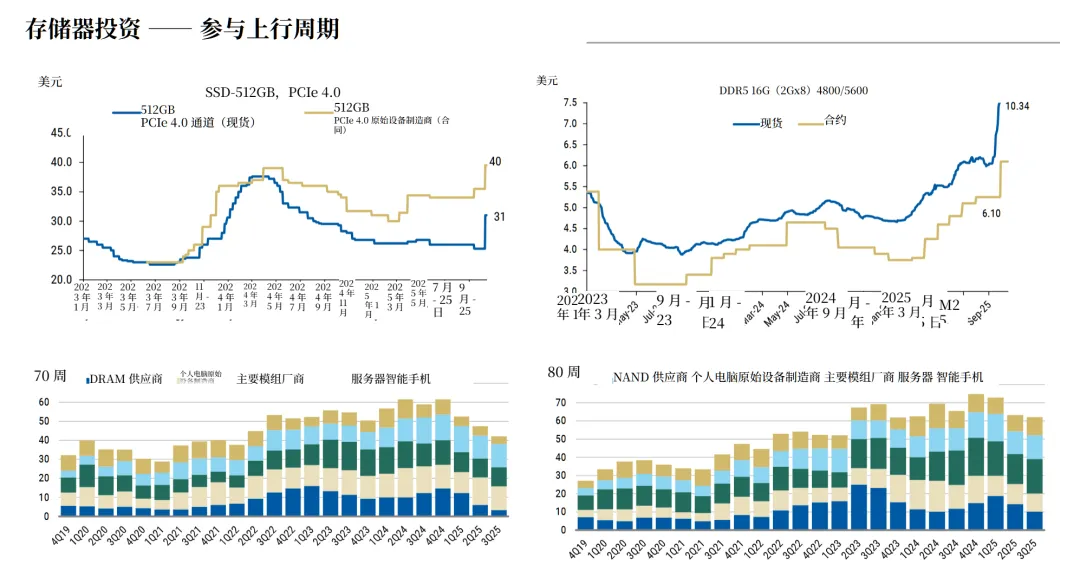
  • 从数据能看出来:比如 512GB 的 PCIe 4.0 SSD(一种高速固态硬盘)、DDR5 内存(电脑 / 服务器用的主流内存)的现货价和合约价,从 2023 年到 2025 年整体是上涨趋势;同时内存供应商、电脑厂商、服务器厂商等的库存也在合理范围,不用怕 “货卖不出去”。

二、关键逻辑:不是靠 “AI 概念” 炒作,而是真金白银的盈利在驱动

报告特别强调:内存公司的股价上涨,不是靠 “AI 很火” 这种概念炒起来的,而是公司实际盈利在变好,这才是根本原因。

  • 拿韩国两大内存巨头举例:三星电子和 SK 海力士,最近每个月的盈利预期(EPS)调整幅度越来越高,而且三星的盈利上调速度已经超过了 SK 海力士。
  • 从历史数据看,这两家公司的 “盈利修正广度”(简单说就是分析师觉得它们能赚更多钱的比例)和股价涨幅是挂钩的 —— 盈利预期越好,股价往往也涨得越多。
  • 另外,外资对这两家公司的持股比例比较稳定(大概 45%-59%),也说明外资对它们的前景比较认可。

三、重点细分领域:内存技术、半导体设备、散热技术

报告还拆解了几个关键技术领域的情况,这些是影响内存行业的重要环节:

  1. 内存技术细节
    :比如 HBM(高带宽内存,AI 服务器常用)的结构,它是把多个 DRAM 芯片叠起来,靠特殊技术(比如 TSV 硅通孔、Microbump 微凸点)连接,能让数据传输更快;还有一种叫 WMCM 的封装技术,是把处理器(AP)和内存、电容等元件整合在一起,更节省空间。
  2. 半导体设备(日本为主)
    :半导体制造需要的设备很关键,比如 ASML(全球最大光刻机公司)最近订单很猛(尤其高端的 EUV 光刻机,订单额 36 亿欧元),但对中国的订单在减少,预计 2026 年对中国的销售额会大幅下降。
    • 日本的设备公司(比如 Lasertec、尼康)有机会:一方面韩国内存厂商会买更多 EUV 设备,带动日本的 EUV 检测设备需求;另一方面韩国厂商要在美国建新工厂,也会采购设备。
  3. 散热技术( immersion cooling 浸没式冷却)
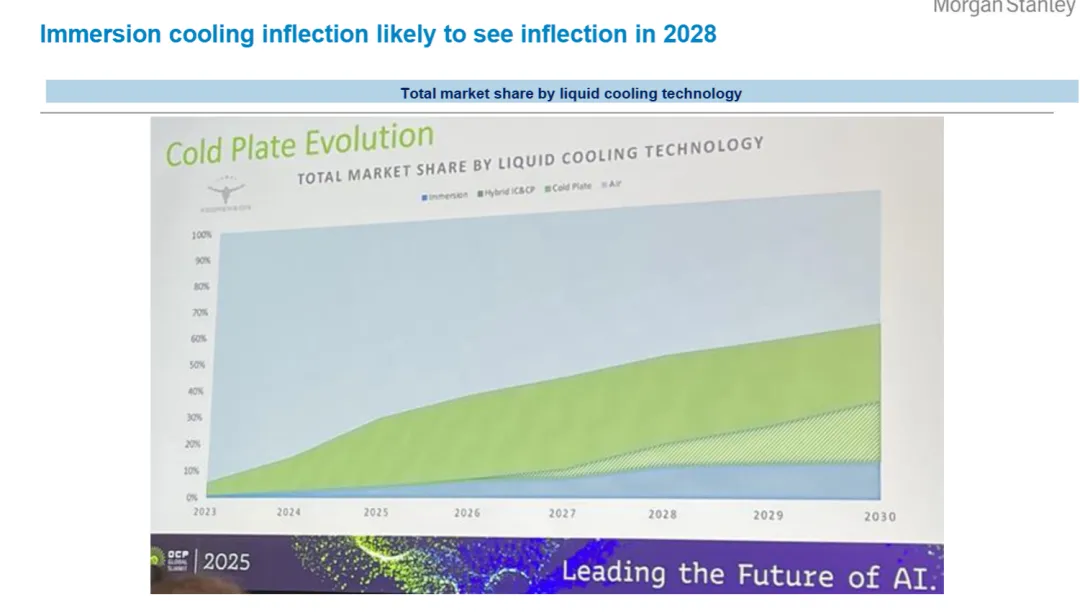
    :AI 服务器、高端设备运行时会大量发热,需要更好的散热。报告预测,到 2028 年 “浸没式冷却” 技术的市场份额会迎来爆发,未来会逐渐替代传统的风冷或冷板散热;而且在 2025 年的 OCP 大会上,台达电子还展示了相关的散热设备(比如固态变压器、In-Row CDU),专门适配谷歌等公司的需求。

此为报告精编节选,报告原文:

《摩根士丹利-亚太地区:内存超级周期及OCP影响-Memory Super Cycle and OCP Implications-20251020【20页】》

从消费驱动到 AI 主导的三次迭代

其实存储芯片涨价,并不是什么新鲜事,这个行业和养猪一样,也有着自己的“猪周期”,其发展历程已有3轮:

1、2016至2018年间,存储芯片经历了一轮由智能手机升级换代驱动的价格上涨周期。以苹果iPhone为例,2015年的iPhone 6S标配为2GB运行内存和16GB存储,而到2018年的iPhone XS已升至4GB运行内存和64GB起步的存储。这波手机硬件规格的普遍提升,直接带动了对DRAM和NAND Flash芯片的需求大幅增长,市场呈现供不应求的局面。2018到2019年,随着全球智能手机出货量增长放缓,手机硬件升级周期进入平台期,需求开始减弱。与此同时,存储芯片厂商前期扩大的产能逐步释放,导致市场转为供过于求,行业随之进入下行调整阶段。

2、2020至2022年,新冠疫情催生了新的需求动力。线上经济、远程办公的普及显著拉动了个人电脑、服务器等终端的出货。此外,疫情引发的供应链不确定性,促使各下游厂商为保障生产安全而增加库存、进行囤货,这进一步放大了市场需求,推动行业再次进入上行周期。2022年后,随着疫情影响逐渐消退,线上办公需求回落,消费电子出货量趋于平稳。与此同时,产业链开始消化前期积累的过剩库存,采购需求锐减。市场供需格局再次逆转,回归供过于求,存储芯片行业也因此进入了新一轮的降价与调整周期。

3、而2024年底开启的第三轮存储芯片的涨价明显是由AI浪潮催生的。与之前由智能手机、PC等消费电子驱动不同,本轮周期的最大变量是AI服务器和AIPC对存储芯片的海量需求。

--END

内容来源:网络,涉及版权问题,请联系我们立即删除内容!
记得关注我们哟~

最新文章

随机文章