2025年5月,TDI价格狂飙突进,由1.07万/吨涨至7月份的1.64万/吨。两个月涨幅53%。发生了什么?
- 科思创德国30万吨装置不可抗力(氯气泄漏)
- 万华匈牙利25万吨、国内多套装置集中检修
- 全球库存历史低位,一缺就涨
那么,TDI 到底是什么,干啥用的?一句话:
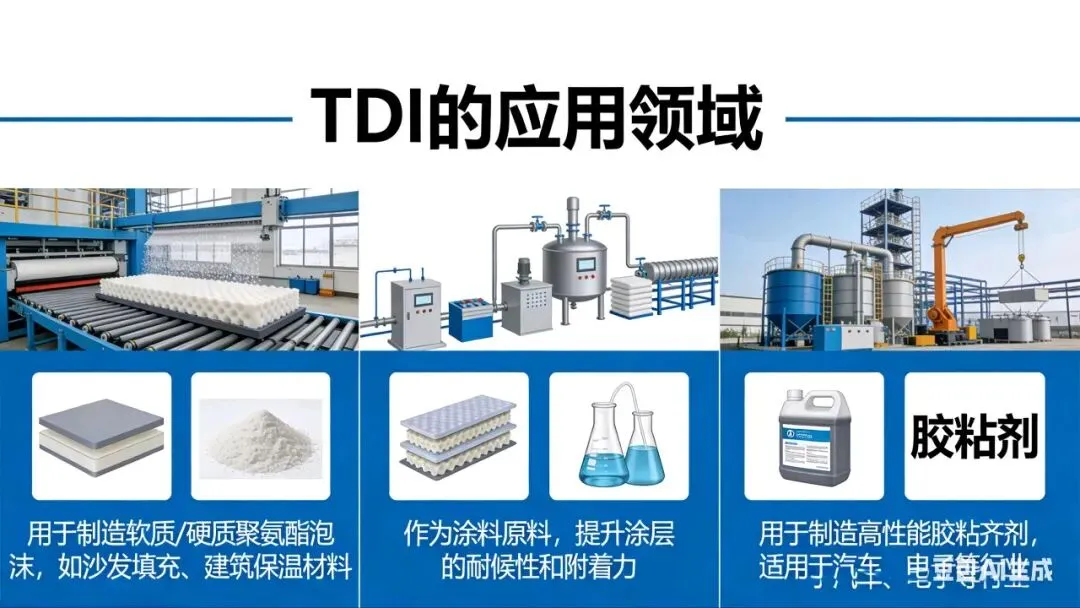
TDI = 做海绵 / 软泡沫 的核心化工品
生活里哪里都有它:
1. 床垫、枕头、沙发海绵
家里软乎乎的床垫、沙发,里面的白色泡沫,90% 都要用 TDI。
2. 汽车座椅、头枕、靠垫
新能源车、燃油车,座椅越舒服,用的 TDI 越多。
3. 软质聚氨酯泡沫
所有“软弹、回弹好、舒服”的海绵,基本都离不开 TDI。
为什么它能涨价、能有行情?
因为它是刚需:
- 家具要做
- 汽车要造
- 出口要卖
但全球产能不增加、欧洲还在关厂,所以价格一涨,像沧州大化这种纯做 TDI 的公司,利润直接爆炸。
★首先把全球TDI产能说清楚:名义看着多,实际很紧
全球TDI名义总产能到2027年底大概400万吨,但有效产能只有320-330万吨,差的那70-80万吨,是关停、检修、高成本不干活的装置。
全球主要玩家产能&占比(2026年初)
- 万华化学:144万吨,全球第一,占比39%
- 科思创:90万吨,占比24%
- 巴斯夫:92万吨,占比25%
- 沧州大化:16万吨,占比4.3%
- 甘肃银光:12万吨,占比3.2%
- 其他(三井、韩华、SABIC等):16万吨,占比4.5%
2026-2027新增产能:几乎没有
- 2026年:只有科思创上海+6万吨技改,无全新产能
- 2027年:只有华鲁恒升30万吨,年底才投产,全年贡献很小
- 海外:持续关停,欧洲每年有30万吨缺口,靠中国出口补
一句话:供给端被锁死,想多产都难。
★全球需求:每年稳涨,中国+出口双驱动
全球TDI总需求:
- 2024年:250万吨
- 2025年:280万吨
- 2026年:295-300万吨,增速5%-6%
- 2027年:310-315万吨,增速5%
需求哪里来?
1. 中国是最大消费国,占全球45%-48%
2. 出口爆量:2025年出口55万吨+,填补欧洲缺口
3. 下游:家具海绵、汽车座椅、保温材料,刚需稳定
4. 新能源车带动:单车TDI用量更高,需求增速15%
结论:需求每年稳稳涨,供给跟不上。
★库存与涨价:低库存+紧供给,价格必上
库存现状
- 全球库存历史低位,只有3-4周消费量
- 2026年:去库为主,小幅缺口0-10万吨
- 2027年:Q4新产能落地,温和累库,不崩盘
涨价催化剂(全是硬逻辑)
1. 2026年零新增产能,供给刚性
2. 海外持续关停,欧洲缺口长期存在
3. 寡头控产挺价,万华+科思创+巴斯夫说了算
4. 原料成本支撑,甲苯、能源价格不跌
5. 下游补库,库存太低,一涨就追
当前价格14500元/吨,2026年中枢看17000-19000元/吨。
★重点:沧州大化,TDI弹性之王
公司业务&产能占比
- TDI:16万吨/年,营收占比42.5%,利润贡献60%+
- PC聚碳酸酯:10万吨/年,营收占比27.5%
- 双酚A:20万吨/年,营收占比22.7%
- 烧碱、硝酸等:7.3%,稳定现金流
核心优势
1. 光气资质,别人拿不到
2. 全产业链自给,成本比行业低800元/吨
3. 出口占比45%,直接吃欧洲高价红利
4. 业务最纯粹,TDI一涨,利润全体现
5. 国企+中化背景,装置稳、满产满销
最关键:TDI涨价对利润的弹性
沧州大化TDI满产16万吨,价格每涨1000元/吨:
- 单吨净利多800-900元
- 全年净利多1.3-1.4亿元
按2026年中性预测:
- TDI均价17000元/吨
- 公司归母净利10-12亿元
- 对比2025年不到5000万,翻20倍+
★总结
1. 全球TDI:名义产能虚高,有效供给紧平衡
2. 需求:每年稳增5%,出口托底
3. 库存:历史低位,一催就涨
4. 沧州大化:TDI弹性最大、成本最低、出口最受益,2026-2027业绩爆发确定性极高。
风险提示:TDI价格大跌、原料暴涨、需求不及预期、新产能提前落地。