当前位置:首页>行情>科技双引擎引爆行情,数据驱动布局硬科技新主线!科创50狂飙5.47%!(5月6日收盘)

科技双引擎引爆行情,数据驱动布局硬科技新主线!科创50狂飙5.47%!(5月6日收盘)

  • 2026-11-06 12:10:37
科技双引擎引爆行情,数据驱动布局硬科技新主线!科创50狂飙5.47%!(5月6日收盘)
一
每日复盘

A股各大指数集体上涨,上证指数涨幅1.17%、深证成指涨幅2.33%、创业板指涨幅2.75%;三市成交额32466亿元,较上日放量4874亿元;超3800只个股实现上涨。

二
涨停热点分布

1.算力租赁:板块盘初拉升,东阳光因控股子公司签署百亿框架协议而涨停;

2.存储芯片:概念集体走强,中国长城、禾盛新材一字涨停,且AMD CEO指出数据中心CPU需求本季度增长超70%且增长势头或持续至2027年;

3.PET铜箔:板块午后继续拉升,德福科技触及20cm涨停,且消息面显示AWS、谷歌等2026年二季度出货将采用铜箔并加速国产供应商导入;

4.CPO:概念反复走强,仕佳光子涨超15%创历史新高,且国盛证券指出Lumentum OCS开始放量、光电路交换机出货量年复合增长率超150%、积压订单超4亿美元;

5.电力:板块短线拉升,节能风电触及涨停,驱动因素包括数据中心电力需求激增、美国电力公司加码输电及天然气发电项目投资(五年度资本投资计划提至780亿美元)

三
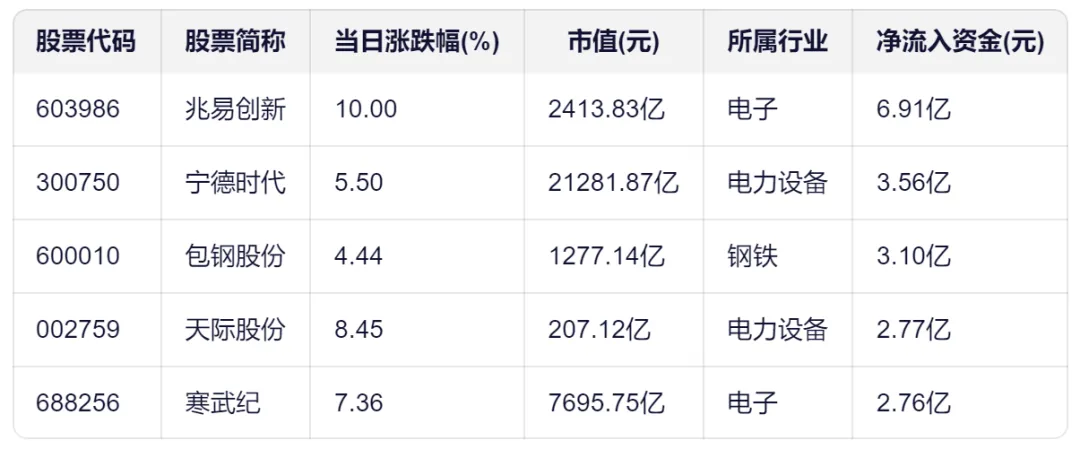
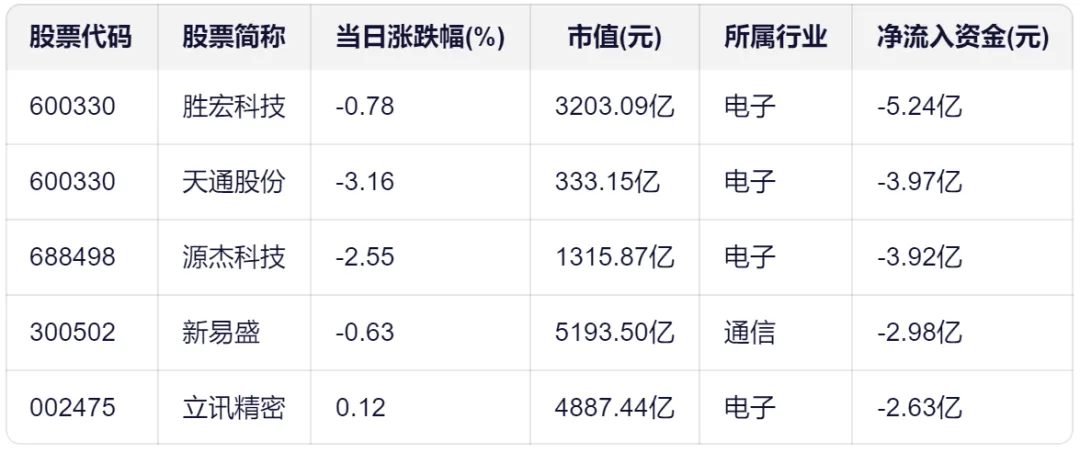
主力资金流向追踪
四
重要资讯

1.DeepSeek估值较数周前的200亿美元大幅攀升。5月6日,据英国《金融时报》报道,中国国家集成电路产业投资基金(“大基金”)正就领投DeepSeek首轮融资展开谈判,估值或达450亿美元。腾讯等投资者也在洽谈入股。创始人梁文锋可能个人注资。深度求索在最新发布的V4模型中指出,该模型已针对华为昇腾950PR芯片进行推理优化——推理是大语言模型生成回复所需的计算过程。据英国《金融时报》上周报道,华为今年AI芯片销量激增,已在中国市场超越英伟达。尽管如此,中国AI芯片总产量仅为美国的零头,且至少落后两代。为迎头赶上,北京方面正寄望于从芯片制造商到模型构建者的科技企业紧密协作。

2.5月6日,高盛报告预计美国数据中心容量2027年将翻倍至95GW,驱动电力需求升至66GW(占总需求8.5%)。新增容量加速:2025年8.5GW、2026年13.6GW、2027年36GW;电力需求相应从2025年31GW增至2027年66GW。区域上,PJM等关键市场将极度收紧,德州(ERCOT)仅呈边际变化。建议套期保值以防范电价上行及下行风险。

3.华泰证券报告指出,大储子行业在1Q26出货量同比基本持平,但龙头公司毛利率显著修复。2025年全球储能需求高增,阳光电源与海博思创储能出货分别达43GWh和24GWh(同比接近翻倍),其中海博思创国内出货23GWh、海外1GWh,阳光电源国内7GWh、海外36GWh,验证全球需求释放逻辑;1Q26两家公司出货约11.4GWh和5GWh,与1Q25持平。阳光电源1Q26储能毛利率由4Q25的24%回升至30%,海博思创受益于海外占比提升及产品结构优化,毛利率同比提升0.7pct,各公司通过电芯产能锁定、多元供应商布局及技术优化应对成本压力。

五
看盘神器板块数据分析

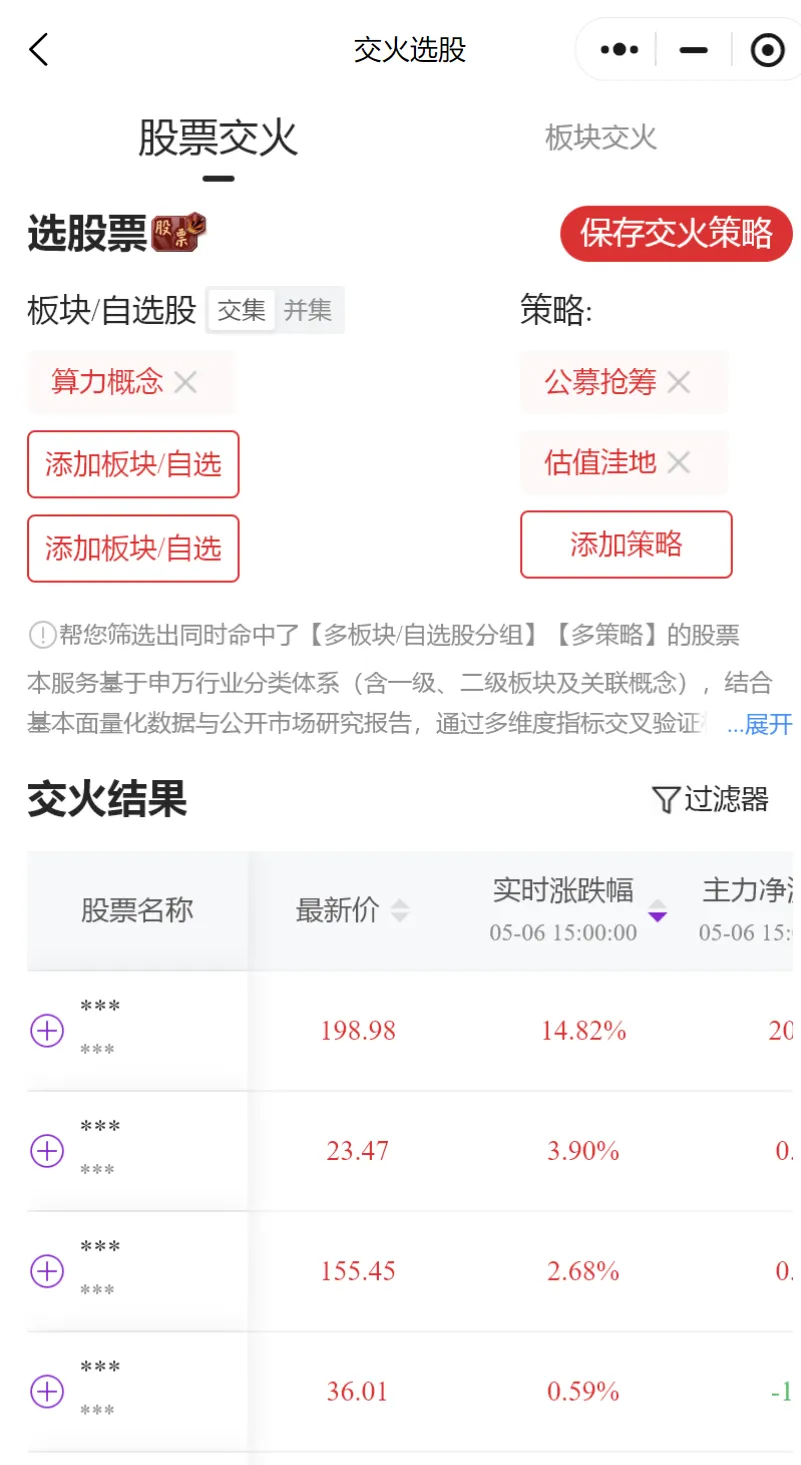
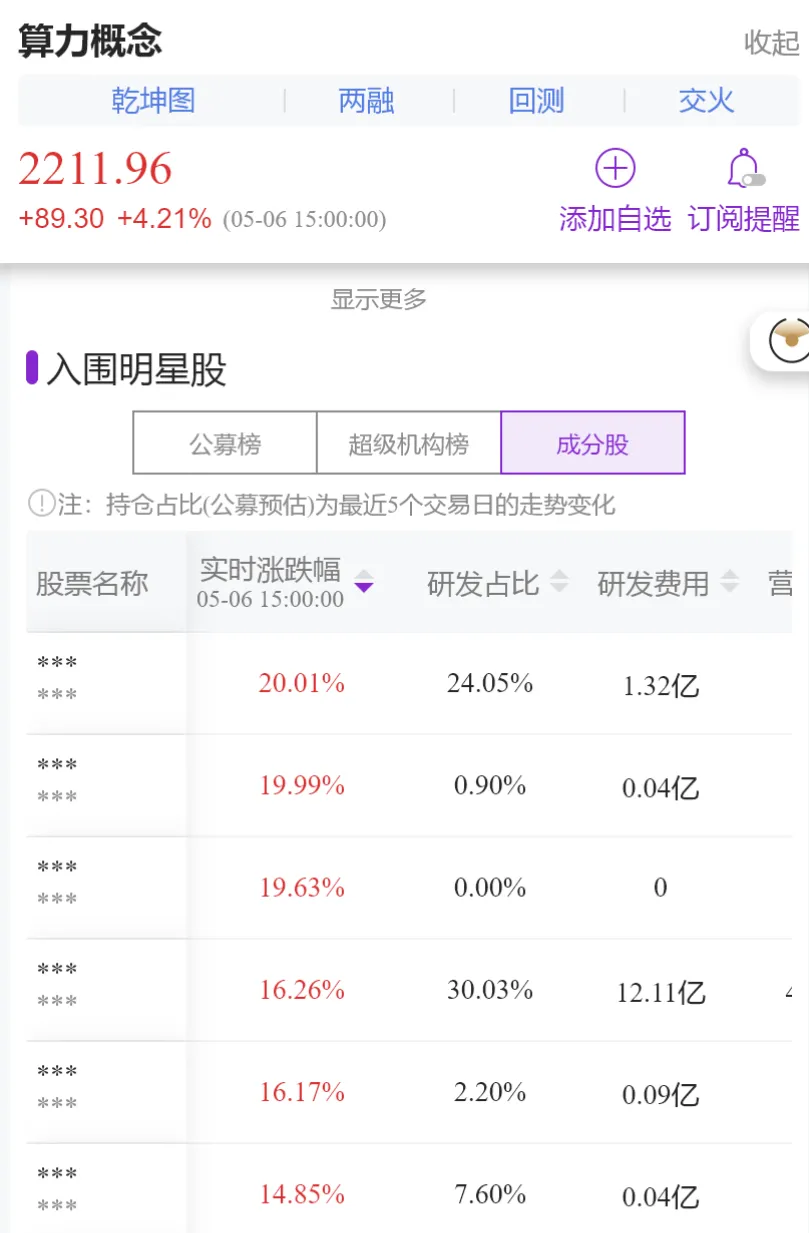
1.算力租赁板块:高位中的结构性机会

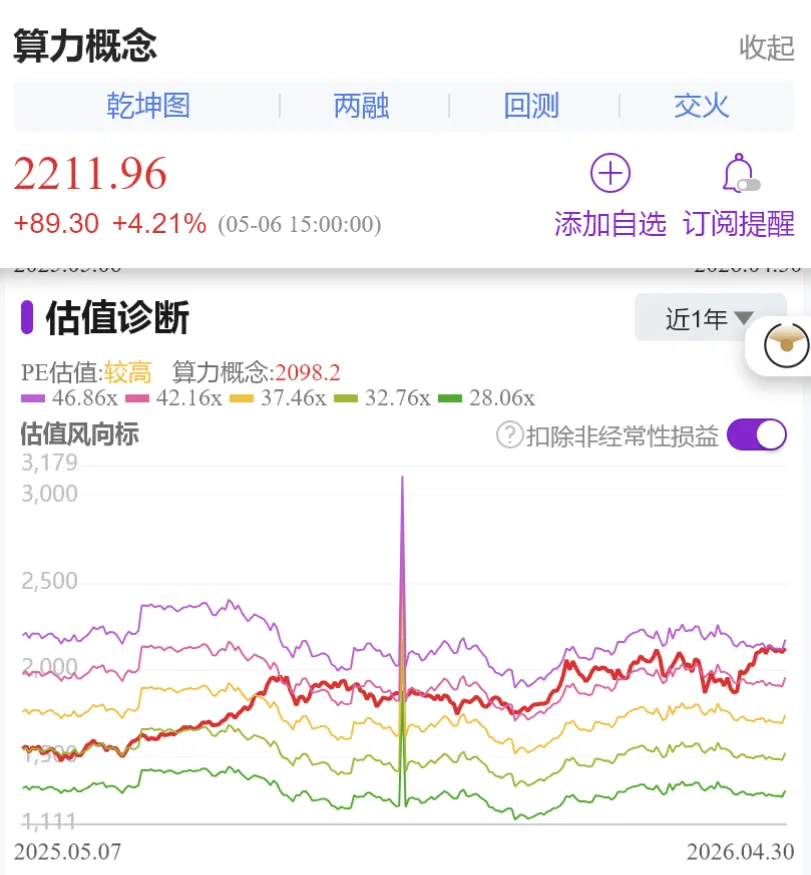
算力租赁板块当前PE估值处于五轨历史最高位(约46.86x),但通过"公募抢筹+估值洼地"策略可精准挖掘相对低估标的。

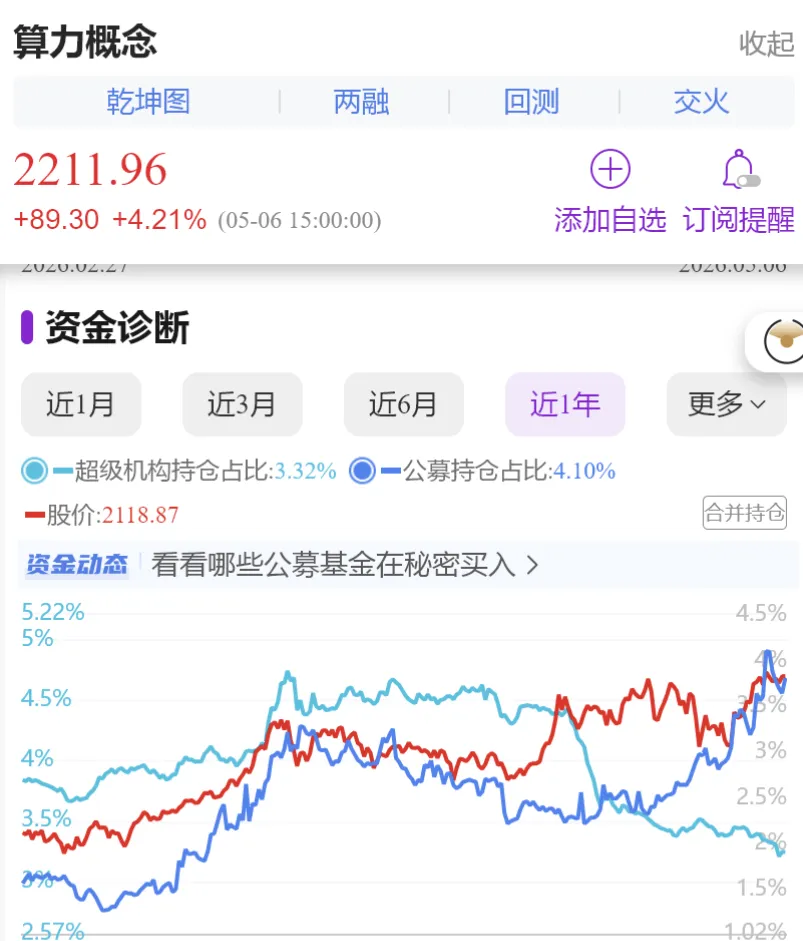
资金面上,板块公募持仓占比达3.81%,超级机构持仓占比3.24%,显示专业资金正加速布局。值得注意的是,板块内部估值分化显著。

行业驱动因素包括美国数据中心容量2027年将翻倍至95GW(高盛预测),叠加PJM等关键市场电力需求激增,推动算力租赁需求加速释放。在估值高位背景下,资金面持续流入与相对估值优势形成双重支撑,板块有望通过业绩兑现逐步消化高估值。

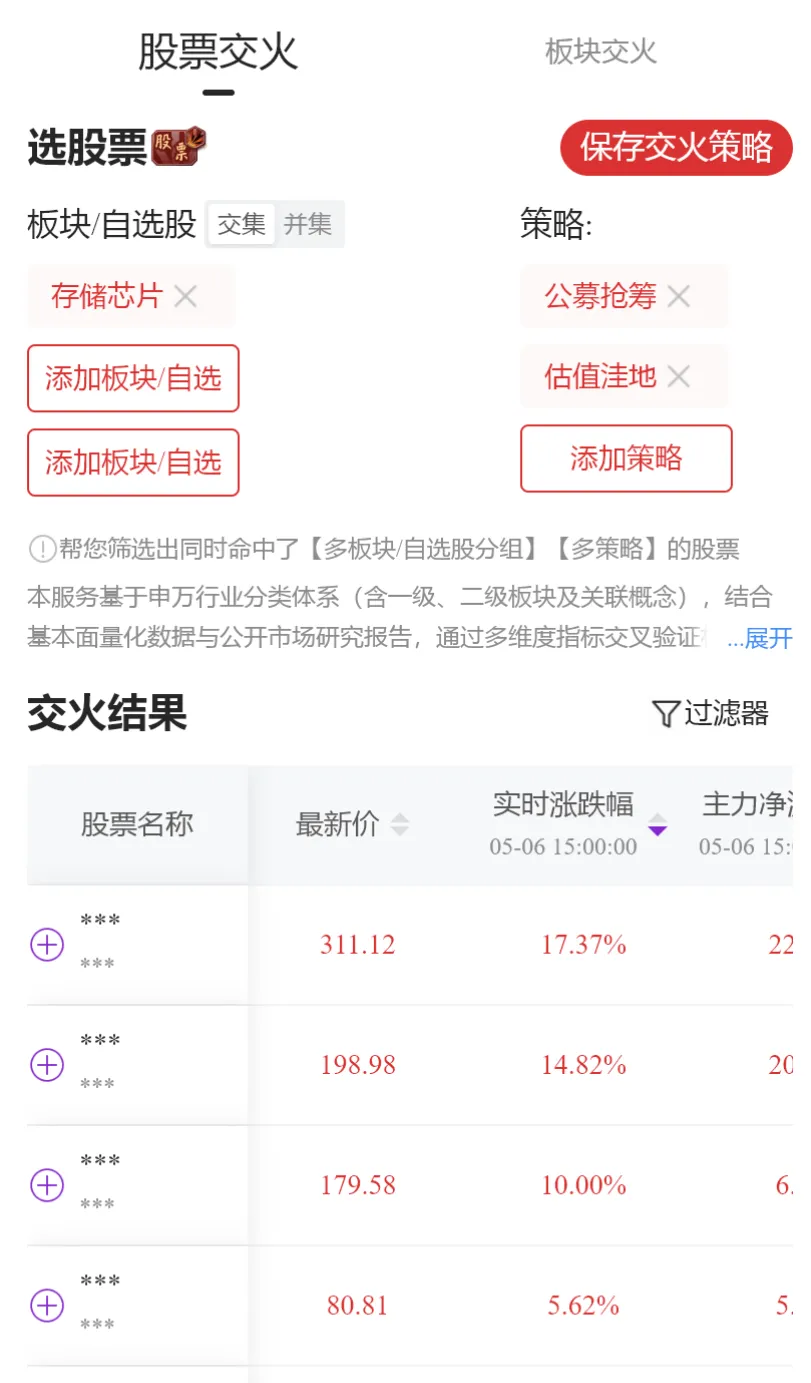
2.存储芯片板块:高估值下的相对价值

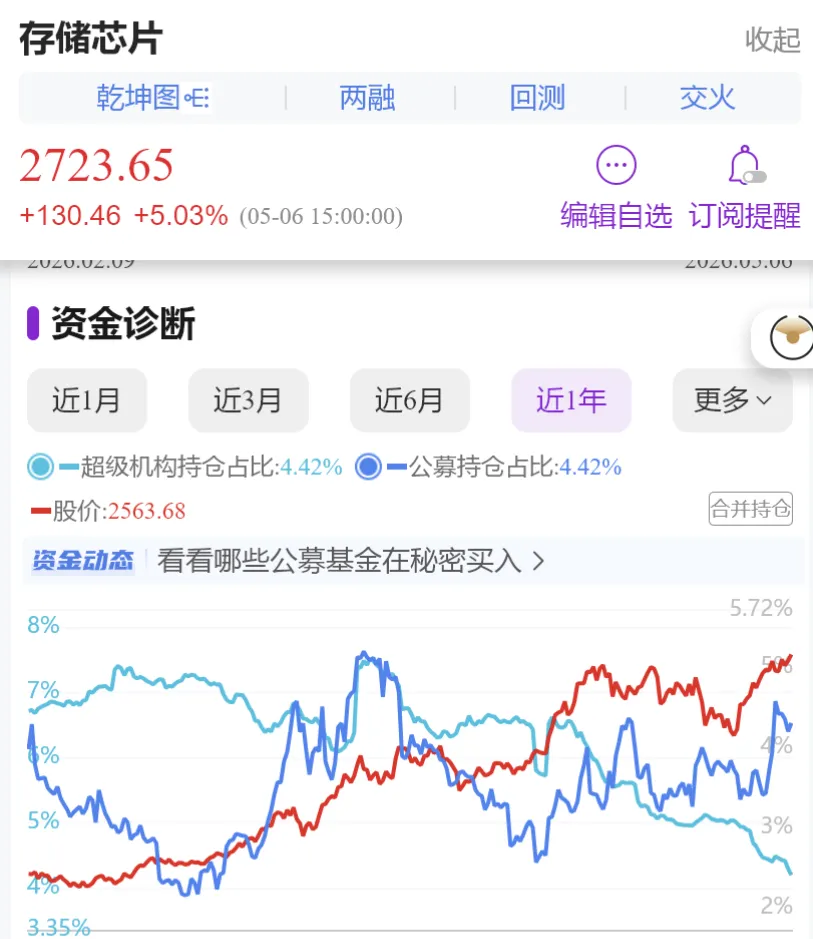
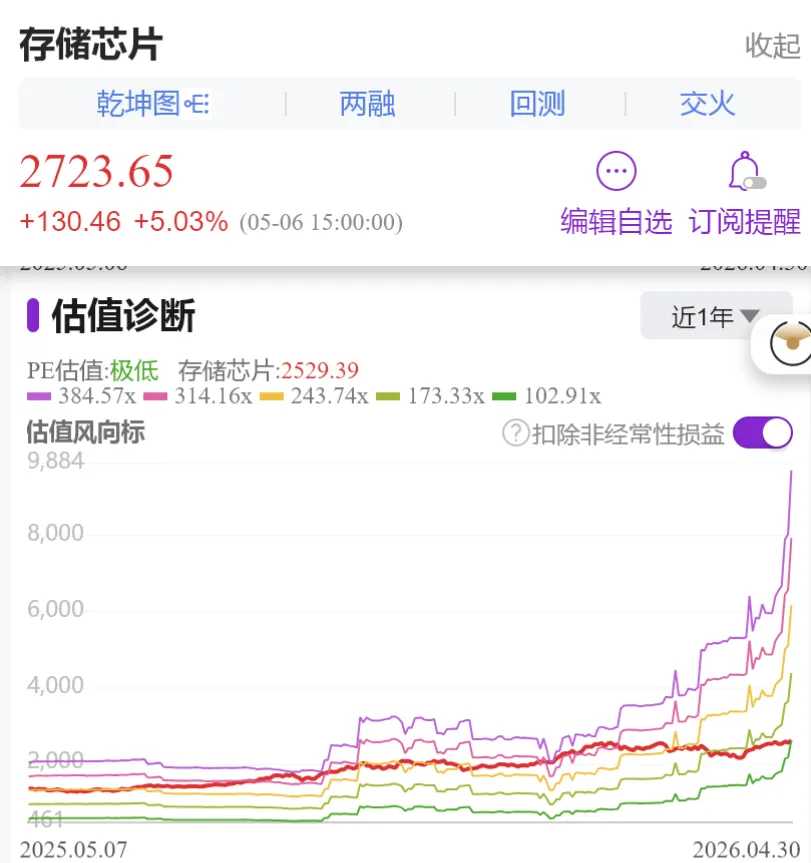
存储芯片板块PE估值虽处于一轨历史最低位,但绝对值相对较高,需通过"公募抢筹+估值洼地"策略筛选性价比标的。

资金面呈现显著优势:公募持仓占比达4.2%,超级机构持仓占比4.29%,资金流入强度为近一年峰值。公募持仓环比上升幅度超板块均值的个股具备相对优势。

存储芯片催化因素包括AMD数据中心CPU需求本季度增长超70%、高盛预测美国数据中心容量2027年翻倍,以及华为昇腾950PR芯片订单激增带动AI芯片需求。尽管绝对估值偏高,但行业景气度持续向上(全球存储芯片龙头业绩超预期,高盛上调目标价),使得估值洼地标的具备业绩支撑下的安全边际。

3.个股综合评判要点

资金:观察近1月主力及超级机构是否持续净流入;

股东人数:若股东户数下降,表明筹码集中、散户离场,利于股价上行;

估值与盈利匹配度:优先选择估值低的标的。

六
总结
5月6日A股科技主线全面爆发,算力租赁与存储芯片板块成为领涨核心。算力租赁高盛预测美国数据中心容量2027年翻倍至95GW(驱动电力需求升至66GW),需求爆发与资金流入形成双重支撑,板块有望通过业绩兑现消化高估值。
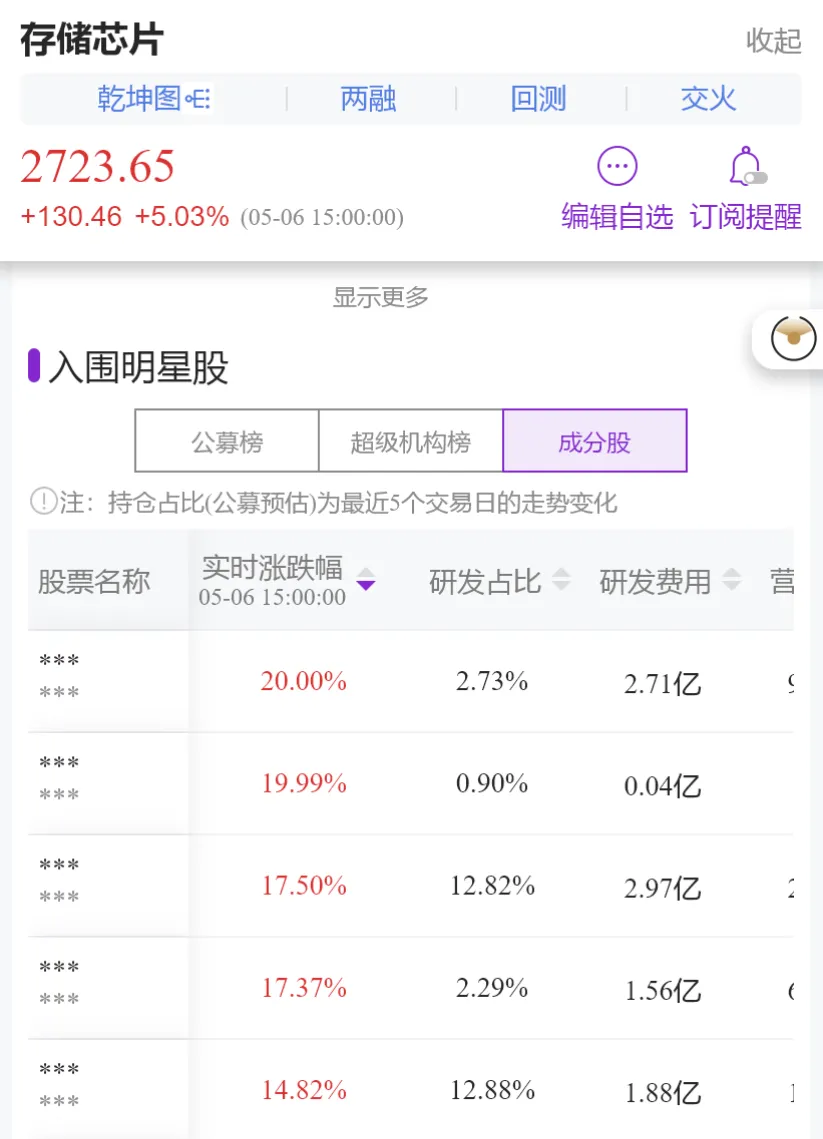
存储芯片板块PE虽处一轨历史最低位,但绝对估值仍偏高,其核心优势在于公募持续增仓且持仓占比达4.2%,受益于AMD数据中心CPU需求增长超70%、华为昇腾950PR订单激增(AI芯片2026年收入或达120亿美元)及DeepSeek估值飙升至450亿美元的生态催化,行业景气度持续向上。
两大板块使用交火策略时均严守"资金持续流入+板块内相对低估"双维度,规避纯概念炒作。在"两新"设备更新资金1851亿元落地、中东地缘冲突推升避险需求的背景下,科技主线已从概念驱动转向业绩与资金双验证,数据驱动的精准布局将成为把握结构性机会的关键。

市场有风险,投资需谨慎

本文内容仅供参考

不构成任何投资建议或收益承诺

提及行业、企业及标的仅作案例分析

最新文章

随机文章