当前位置:首页>行情>反转的煤炭:这轮行情的驱动力是什么?

反转的煤炭:这轮行情的驱动力是什么?

  • 2026-11-04 09:45:16
反转的煤炭:这轮行情的驱动力是什么?
点击蓝字
关注我们

本文核心问题有5个:当前煤炭行业上行的主要驱动是什么?动力煤现在强在哪里?焦煤机会有多大?行业逻辑怎么传导到权益ETF?煤炭ETF应该如何配置和跟踪?

01

这轮行情的驱动

这轮煤炭行情由多重因素共同驱动。地缘扰动影响风险偏好,现货价格和库存变化决定基本面弹性,补库节奏决定行情斜率。更准确的说法是:动力煤提供行业底盘,焦煤提供弹性观察,ETF提供组合表达。

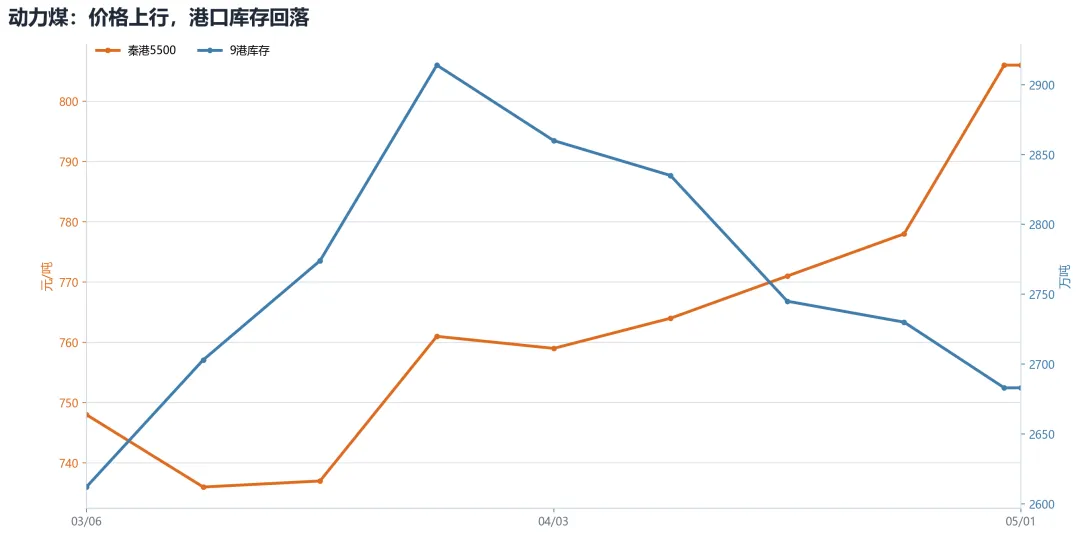
动力煤的核心变量是迎峰度夏前的补库节奏。五一前,秦港5500已经从3月中旬低位逐步上行到800元/吨附近,9港库存则从3月下旬高位回落。价格向上、库存不高,说明现货端已经给出第一层确认。

焦煤同样需要纳入框架。它和钢铁链绑定更紧,重点看铁水、精煤产量、洗煤厂产量、进口港口库存和焦化厂库存。4月以来,247家钢厂铁水维持在239万吨/日附近,精煤供给没有大幅上冲,进口港口库存还在回落,焦煤构成板块弹性的第二条线。

权益策略上,煤炭ETF更适合作为行业判断的主要表达工具,具体个股只保留方法论层面的理解:高分红偏防守,现货煤敞口决定弹性,煤种结构决定利润波动。
02

动力煤:底层逻辑是补库

动力煤先看两个问题:价格有没有起来,库存有没有压住价格。五一前的组合是,秦港5500继续抬升,9港库存从3月下旬高位回落到五一前约2683万吨。这个组合比单看煤价更有解释力,因为库存没有明显压制价格,说明上涨不是完全靠情绪。

图1:秦港5500与9港库存

数据来源:钢联数据、守谦咨询

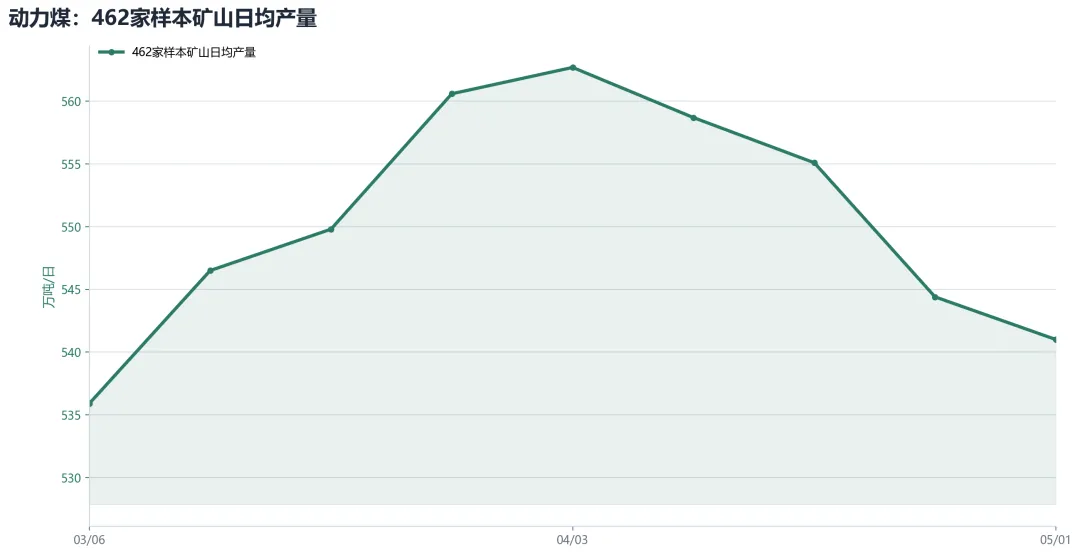
供给端也有边界。462家样本动力煤矿山日均产量在4月初以后回落,产能利用率从4月初的93%左右降到五一前的89.6%。这不能简单写成供给收缩,但至少说明短期没有看到足以快速压低煤价的新增供给。

图2:462家样本动力煤矿山日均产量

数据来源:钢联数据、守谦咨询

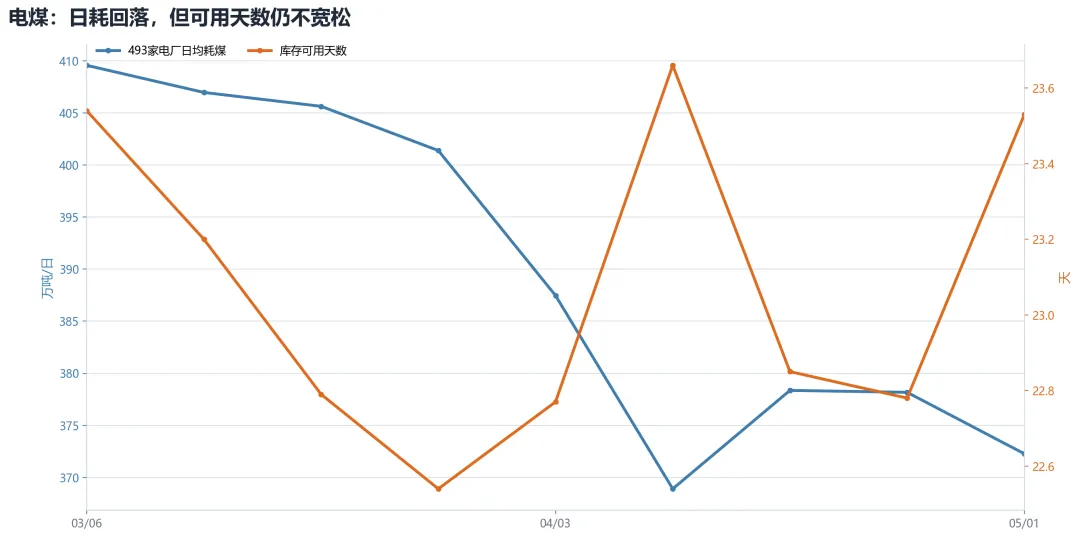
需求端要更冷静。493家样本电厂日均耗煤从3月上旬到五一前整体回落,这是季节性因素;但库存可用天数仍在23天附近,并不算特别宽松。换句话说,当前动力煤的矛盾不是“需求爆发”,而是“库存不高、补库提前、供给没有明显放量”。

图3:493家电厂日耗与库存可用天数

数据来源:钢联数据、守谦咨询

03

焦煤:不是主线之外,而是弹性来源

焦煤和动力煤的研究方法不一样,动力煤看电厂、港口和迎峰度夏;焦煤看钢厂铁水、焦化厂、洗煤厂和进口煤,它不是简单跟着动力煤走,而是有自己的供需链。

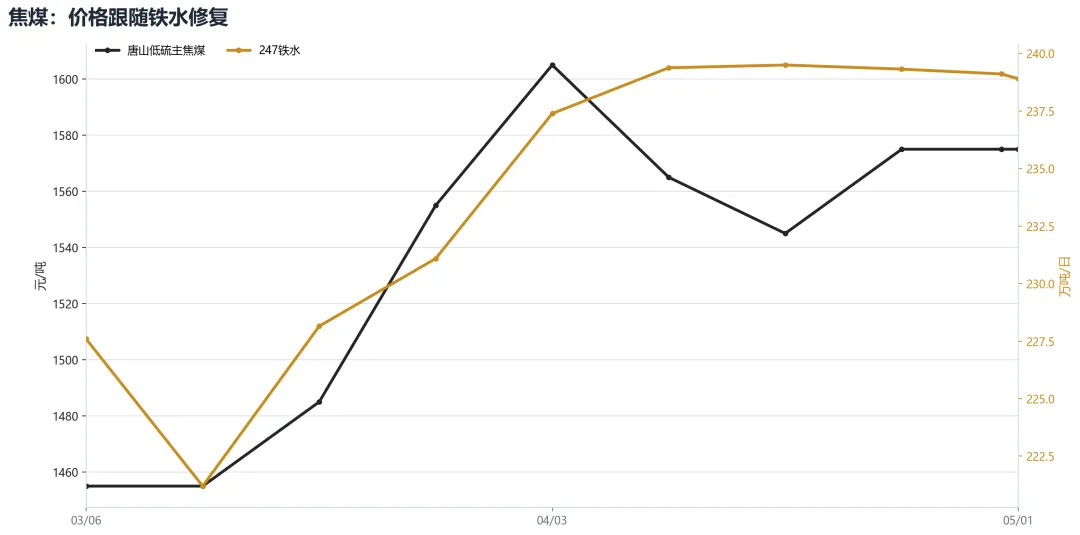
需求端最重要的是铁水。4月以来,247家钢厂铁水维持在高位,五一前仍在238.9万吨/日附近。只要铁水不明显下台阶,焦煤需求就仍有支撑。唐山低硫主焦煤价格也维持在1575元/吨附近,说明价格端仍有韧性。

图4:唐山主焦煤与247家钢厂铁水

数据来源:钢联数据、守谦咨询

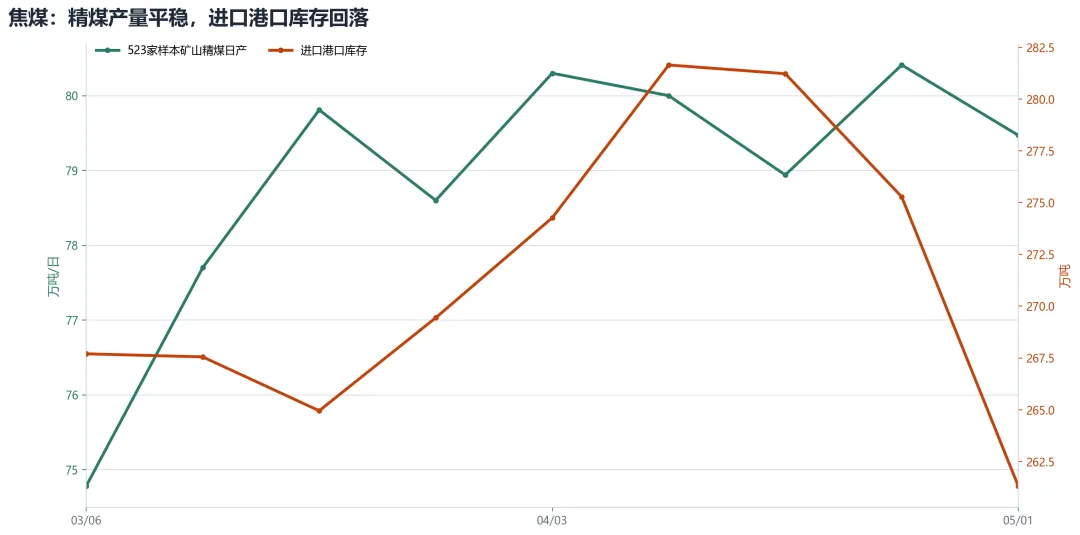
供给端看精煤。523家样本矿山精煤日产4月以来大致在79-80万吨附近,314家样本洗煤厂精煤日产从3月初约19.9万吨升至五一前约28.2万吨,说明加工端有恢复,但矿山精煤并没有失控放量。

进口端也没有给出明显宽松信号。炼焦煤进口港口库存从4月中旬281万吨附近回落到五一前261万吨附近。再结合甘其毛都通关量,焦煤进口补充有改善,但还不能简单理解为供应压力全面释放。

图5:精煤产量与炼焦煤进口港口库存

数据来源:钢联数据、守谦咨询

04

非电需求:煤化工提供第二支撑

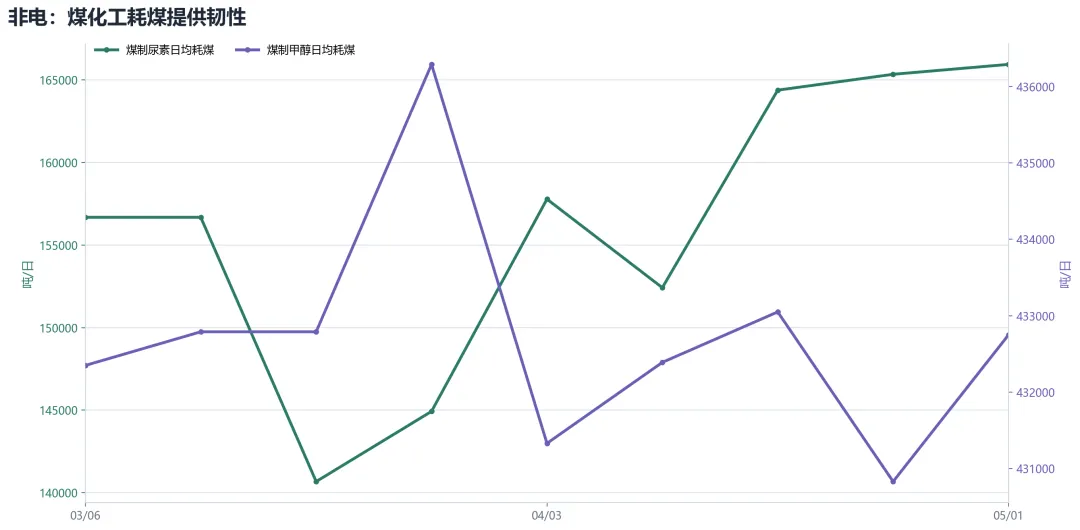
除电煤之外,煤化工需求的韧性也在支撑价格预期。五一前,煤制尿素和煤制甲醇日均耗煤都维持在较高水平,说明非电需求没有明显走弱。

如果只看电厂日耗,容易低估需求韧性;把化工煤和焦煤链条放进去,煤价在传统淡季仍然不弱的原因会更清楚。

图6:煤制尿素与煤制甲醇日均耗煤

数据来源:钢联数据、守谦咨询

05

从行业到权益:为什么优先讲ETF

煤炭个股研究可以很复杂:不同公司煤种不同,长协比例不同,现货敞口不同,资产位置不同,分红政策也不同。对行业配置而言,先讲清行业逻辑,再用ETF表达行业景气,比直接落到具体个股推荐更稳妥。

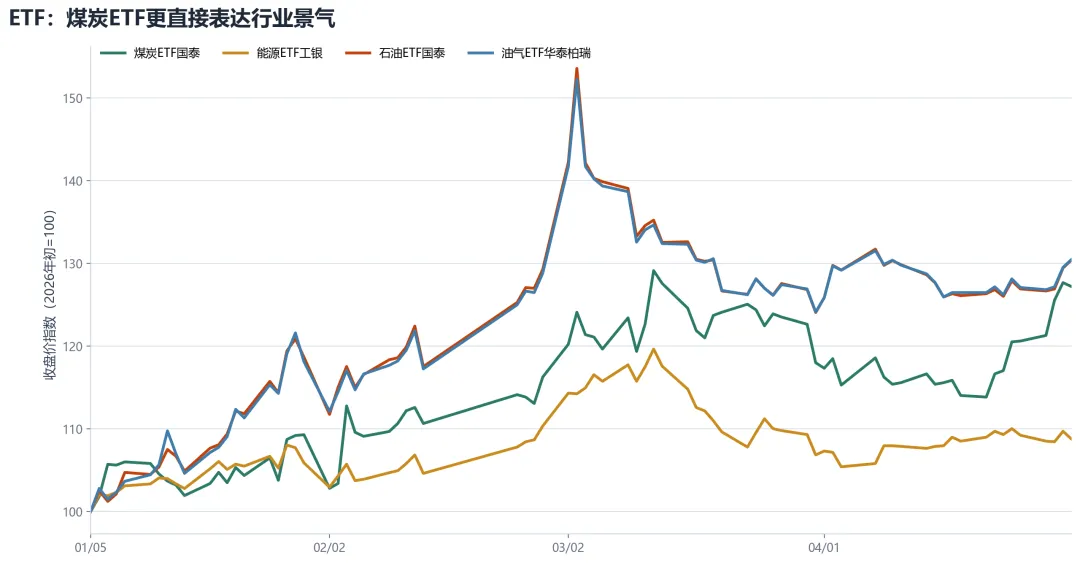
煤炭ETF(515220)的优势在于分散单一公司的经营风险,更直接跟踪行业beta。以国泰中证煤炭ETF为例,2026年一季报显示,该基金跟踪中证煤炭指数,2026年一季度净值增长率18.63%,期末基金资产净值约101.13亿元,股票投资占基金总资产比例约99.23%。

图7:主要能源ETF收盘价走势(年初=100)

数据来源:iFind、守谦咨询

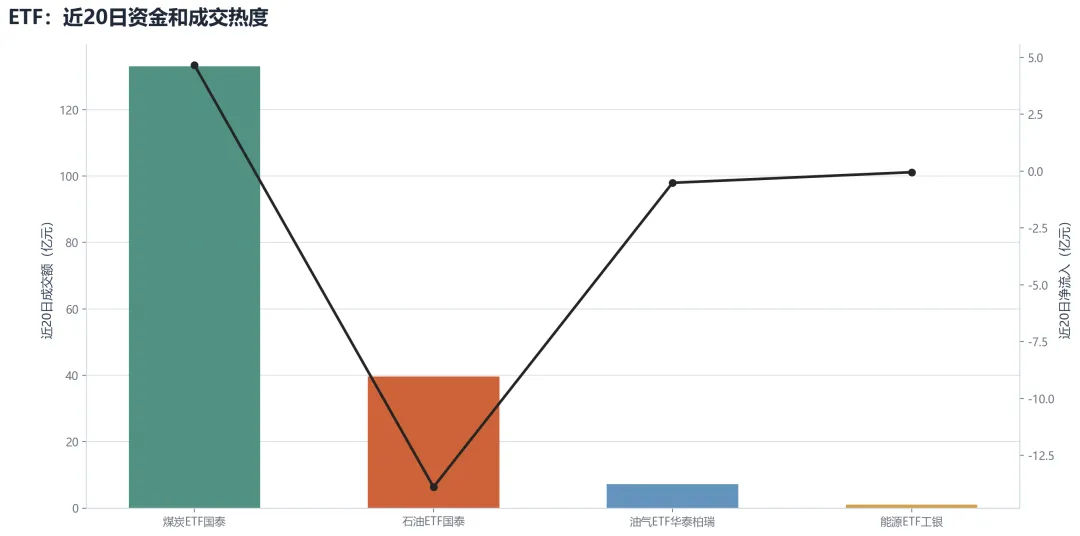
从资金面看,煤炭ETF在4月下旬成交明显活跃,近20个交易日成交额和净流入都高于其他能源类ETF,这说明市场已经在用ETF交易煤炭行业景气,而不是只停留在卖方观点里。

图8:主要能源ETF近20日成交额与净流入

数据来源:iFind、守谦咨询

06

ETF怎么配:按风险承受力分层

如果目标是跟踪煤炭行业,而不是做强交易,煤炭ETF更适合作为权益仓里的行业卫星仓。它不适合重仓替代全市场指数,也不适合长期满仓持有。

稳健型投资者,可以把煤炭ETF控制在权益仓位的5%-10%,主要作用是观察行业景气变化。平衡型投资者,如果认可迎峰度夏补库和焦煤弹性,可以放到10%-20%。进取型投资者,如果明确接受周期波动,可以阶段性提高到20%-30%,但需要用数据跟踪来约束仓位。

操作节奏上,更稳的方式是分批:第一笔确认行业逻辑,第二笔等价格突破或回踩承接,第三笔只在库存、日耗、铁水和ETF资金面继续配合时再加。

07

后续观察清单

看动力煤:秦港5500、9港库存、493家电厂日耗、493家电厂库存可用天数、462家样本矿山产量和产能利用率。产能利用率和样本产量同源度较高,适合辅助判断供给弹性,不宜当作独立验证指标。

看焦煤:唐山低硫主焦煤、247家钢厂铁水、523家样本矿山精煤产量、314家样本洗煤厂精煤产量、炼焦煤进口港口库存、焦化厂库存可用天数、甘其毛都通关量。

看ETF:煤炭ETF成交额、基金份额、净流入、是否站稳重要均线、是否放量突破前高。

08

结语

煤炭行业的行情判断,需要同时跟踪价格、库存、供给和需求。当前更有效的框架,是把煤炭拆成动力煤和焦煤两条产业线,再把权益表达落到ETF上。

动力煤看迎峰度夏补库和库存约束,焦煤看铁水、精煤供给和进口库存,ETF看资金承接和价格位置。把这几条线放在一起,煤炭行业的机会和风险才会更清楚。

09

主要数据来源

钢联数据、iFind、上市公司公告、基金定期报告、近期煤炭行业会议纪要、守谦咨询

说明:本文不构成任何投资建议。

END

点点赞
点分享
点喜欢

最新文章

随机文章