当前位置:首页>行情>固收半月谈丨国内动力煤市场行情震荡,如何解读?

固收半月谈丨国内动力煤市场行情震荡,如何解读?

  • 2026-11-06 06:48:39
固收半月谈丨国内动力煤市场行情震荡,如何解读?

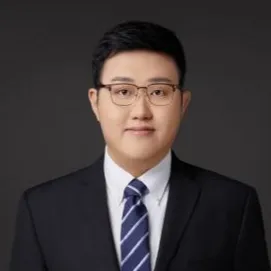
本期主讲人

刘晋

上银基金固定收益部高级研究员

南开大学应用数学硕士,长期深耕城投板块研究,覆盖煤炭、钢铁、建筑施工、非银金融等行业的信用研究工作。

01

市场回顾

利率市场方面,5月上半月利率债收益率窄幅震荡,1Y活跃国债260009从1.17%小幅上行到1.18%,10Y活跃国债260005从1.76%小幅下行到1.75%,30Y活跃国债260002从2.24%小幅下行到2.23%。资金面平稳宽松,五一节后DR007从1.38%左右重新回落至1.30%,5月以来央行每日OMO操作中依然保持“地量投放”,5月6日开展3000亿三个月买断式逆回购,净回笼5000亿。央行一季度货币政策报告主基调延续呵护,但进一步放宽的意愿不强,输入性通胀的扰动开始进入央行视野。国内基本面方面,海关总署公布4月份出口同比增速14.1%,持平一季度的14.7%,电子、电池、汽车相关出口较强,但部分由相关产业链涨价所解释;通胀方面,4月份CPI同比1.2%,PPI同比2.8%,均较上月上行,主要受到地缘冲突影响下能源价格上行推动;债券供给上,5月上半月新发450亿50年超长特别国债、续发850亿超长特别国债,政府债供给边际有所抬升。

信用债市场方面,信用债内部出现一定分化,前期表现较好的品种估值水平有所回调。一级方面,发行规模保持平稳,加权发行期限出现小幅下滑,1Y内短债加权票面继续下行至1.45%,发行情绪持续较强。收益率方面,5月以来各品种信用债收益率均跟随利率曲线先上后下,其中前期下行幅度更大的2-4年城投债调整幅度更大,利差有所走阔。

权益市场方面,5月以来,权益市场整体回升,持续上行,成交量环比继续放大,单日持续突破3万亿元,5月1日以来,上证指数涨3.17%,创业板指涨9.82%,万得全A涨5.53%;转债方面中证转债指数涨0.93%,总体跟随股指小幅上涨,主要是债性、平衡型转债难以跟随股指涨幅,叠加部分股性品种溢价率有所压缩,转债市场整体估值中枢在40%左右震荡。行业层面分化明显,5月以来煤炭、钢铁、石油石化、食品饮料、农林牧渔、美容护理、社会服务、银行小幅下跌,而通信、电子板块分别涨18%、15%,机械设备、建筑材料、计算机、公用事业涨5-10%。

海外市场方面,5月以来美债收益率受油价等通胀影响维持4.4%附近高位,昨日收于4.467%;美元指数在98-98.5区间震荡。从经济基本面角度,5月以来公布的美国数据呈现通胀强、AI投资强、就业呈复苏反弹趋势的特征:

(1)2026年3月PCE跟踪支出强于收入,且名义收入主要由通胀吞噬,消费持续性存疑。

(2)美国2026Q1GDP季比折年增速从0.5%反弹至2.0%,不及彭博一致预期的2.3%;能够更好度量潜在动能的消费+私人投资增速从1.8%加速至2.5%,仍然不弱。

(3)综合非农、ADP、首申、岗位招聘数等一揽子指标来看,美国就业市场仍然处于预防性降息后磨底+缓慢复苏的状态。

(4)4月核心CPI和PPI均高于预期,更加重了市场对于霍尔木兹海峡封闭油价长期处于高位的担忧。

02

市场展望

利率市场方面,资金面预期维持均衡宽松的态势;基本面上,往后两周陆续公布4月份金融和经济数据,内生性信贷扩张情况影响债市长端表现;债券供需上,政府债发行边际有所抬升,以国债为主,但对资金面影响可控;机构行为上,4月以来保险公司保费增速仍快,但配债节奏较为稳健,基金、理财支撑力度或有所放缓。短期内外影响因素较多,10Y国债预期继续围绕1.75%震荡,关注经济金融数据对内需修复节奏的验证。

信用债市场方面,利率债下行到关键点位后可能重回震荡行情,而信用受资金持续宽松影响整体表现会好于利率;5月作为传统信用债供给淡季发行规模预计环比明显收缩,但理财和基金等非银机构规模增长预计对中短信用债持续带来需求提振,叠加5月新进入开放期的摊余债基规模较大(986亿元),预计2-4Y信用债仍保持较为乐观的行情,其中3年以内中短久期票息资产仍是性价比更高的底仓配置选择,但随着27年化债周期的临近配置时可选择规避部分流动性较差及近期出现负面舆情(非标逾期、评级下调)的低资质城投债。

权益市场方面,海外冲突近期逐渐趋稳,少量油轮运出,短期全球流动性恢复明显,市场风险偏好全面回升。黄金短期偏稳,波动率恢复至较低位置,但需要油价中枢进一步回落才能打开上涨空间;油价仍处高位,短期全球仍处于供给紧张状态,预期中期于高位震荡。国内市场波动走高,成交量有所放大,连续数日突破3万亿元单日成交,关注持续性,短期建议关注偏成长的科技自主可控板块、周期板块的高位波段机会、红利板块。转债市场供需矛盾仍较大,需求较为旺盛,而供给端25、26年转债市场规模仍会下降,不过当前转债市场平价中位数、估值中位数以及转债价格中位数均升至近7年最高位,当前满足赎回条件的公司赎回意愿强,市场会超前交易,多个转债出现超预期赎回,关注相关风险,后续仍关注结构性机会,总体建议关注一是部分有确定性的高价低溢价转债,二是新发优质转债,三是偏防守的红利、低价转债。

海外市场方面,中东局势对美债的影响仍较为显著,美联储年内降息概率基本丧失,沃什上任后面临去中心化的FOMC会议;美股方面,AI热潮面临成本上升与估值过高风险,可能暂时停滞,美股盈利强劲支撑股市,但上涨覆盖面极窄,普涨需待利好催化。

03

热点关注

“

2026年动力煤走势盘点与展望

2026年开年至今,国内动力煤市场走出了明显的“先扬—后抑—再冲高”的N型三段式震荡行情。

截至5月中旬,环渤海5500大卡动力煤现货价格一度突破830元/吨,同比涨幅高达33.6%,创下近一年来的新高。这波超预期的“淡季不淡”行情,打破了市场对传统春季用煤淡季的常规认知:

第一阶段:预期与刚需共振,煤价稳步攀升(1—2月)

2026年开局,动力煤市场迎来“开门红”。以秦皇岛港Q5500动力煤为例,价格自1月初的682元/吨一路上行,在2月末攀升至753元/吨的阶段性高点。这一阶段煤价变动的主要原因为内需阶段性偏紧:岁末年初,主产区部分煤矿提前放假停工,国内供应出现季节性收缩。而下游终端用户在春节前集中进行刚需补库,市场交投活跃,“供弱需强”的格局为煤价上涨奠定了基础。

第二阶段:淡季效应显现,煤价承压阴跌(3月)

春节长假过后,随着产地煤矿全面复工复产,市场供需天平迅速倾斜。至3月中旬,环渤海5500K动力煤现货参考价回落至725元/吨附近。主因传统淡季叠加高库存压制:3月北方采暖季陆续结束,电煤需求进入传统“真空期”。此外下游电厂库存普遍处于高位(部分沿海电厂库存可用天数甚至超40天),在电厂日耗显著下降的情况下,电厂对市场煤几乎停采,而节后上游复产节奏快于下游复工,主要铁路线发运量迅速恢复满负荷运转。大量货源向环渤海港口集结,导致北方九港库存快速攀升至2700万吨以上的宽裕水平。

第三阶段:“淡季不淡”超预期反弹,价格强势冲高(4月—5月)

4月动力煤市场逆势走强。环渤海5500大卡动力煤现货价格从4月初的750元/吨,一路狂飙至5月的830元/吨以上。这波涨势源于“供给收缩 + 需求前置 + 进口乏力 + 地缘催化”的四重共振:

1.国内产量释放受限:面对即将到来的夏季用电高峰,主产区虽然背负保供重任,但受制于严格的安全及环保检查,合规产能释放进度迟缓,国内原煤产量增速放缓(一季度同比仅微增0.1%),市场实际流通货源偏紧。

2.下游提前开启“迎峰度夏”备库:随着夏季用电高峰临近,电厂日耗逐步回升,部分电厂进入季节性补库周期。尽管电厂采购重心向长协煤倾斜,但市场煤刚需仍有支撑,尤其是南方部分机组检修、负荷回升较快的电厂,仍需采购市场煤补充缺口,对价格形成阶段性托底。

3.进口煤补充作用减弱:一方面是以印尼为代表的主要煤炭出口国由于资源政策的变动导致煤炭产量及出口量均出现明显下滑;另一方面,地缘冲突导致的国际能源价格上涨推高了国际煤价,导致进口煤与内贸煤价格出现显著倒挂。这导致国内进口煤量出现同环比双降(4月进口量同比下降12.54%,环比下降15.3%),进一步加剧了国内现货的紧缺感。

26年后续展望:短期来看,本轮由于供给收缩导致的煤炭价格反弹仍将持续一段时间,从高频数据看,当前货船比(港口库存/锚地船舶量)仍维持低位,电厂日均耗煤处于近年同期高位,电厂库存煤炭可用天数处于同期低位,说明电厂补库的过程仍需持续一段时间;而在当前即将进入动力煤传统旺季的时点上,国内产量暂时没有显著抬升,且海外供给扰动仍在,进口煤倒挂窗口预计仍将持续,动力煤价格保持较高位置的可能性更高。

中长期看,夏季结束后动力煤需求季节性回落,而我国国内产量释放保持平稳,预计供需紧张的格局有所缓解,煤炭价格会维持在相对合理区间运行,但全年价格中枢预计相比去年会有较为明显的提升。

风险提示:基金有风险,投资需谨慎。本内容中的信息或所表达的意见仅供参考,并不构成任何投资建议。投资人购买基金时应详细阅读基金的基金合同、招募说明书和基金产品资料概要等法律文件,充分认识基金的风险收益特征和产品特性,充分考虑自身状况选择与自身风险承受能力相匹配的产品。本公司作为基金管理人承诺恪尽职守、诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证基金一定盈利,也不保证最低收益。基金产品存在收益波动风险,基金管理人管理的其他基金的业绩和其投资管理人员取得的过往业绩并不预示其未来表现,也不构成本基金业绩表现的保证。我国基金运作时间较短,不能反映股市发展的所有阶段。

最新文章

随机文章