【氟化工】6月9日市场行情简报!成本端异动不断,氟化工市场维稳观望
- 2026-11-06 07:58:24
氟化工原材料
产品 | 6/09 | 6/08 | 涨跌 |
萤石(97%酸级精粉) | 3100-3300 | 3100-3300 | 0 |
硫酸(98%山东地区) | 1550-2200 | 1550-2200 | 0 |
无水氟化氢 | 14000-14600 | 14000-14600 | 0 |
二氯甲烷 | 2100-2300 | 2100-2300 | 0 |
三氯甲烷 | 2850-3100 | 2850-3100 | 0 |
三氯乙烯 | 6900-7000 | 6900-7000 | 0 |
四氯乙烯 | 3900-4000 | 3900-4000 | 0 |
备注:企业含税出厂价格,以上仅供参考,单位:元/吨! |
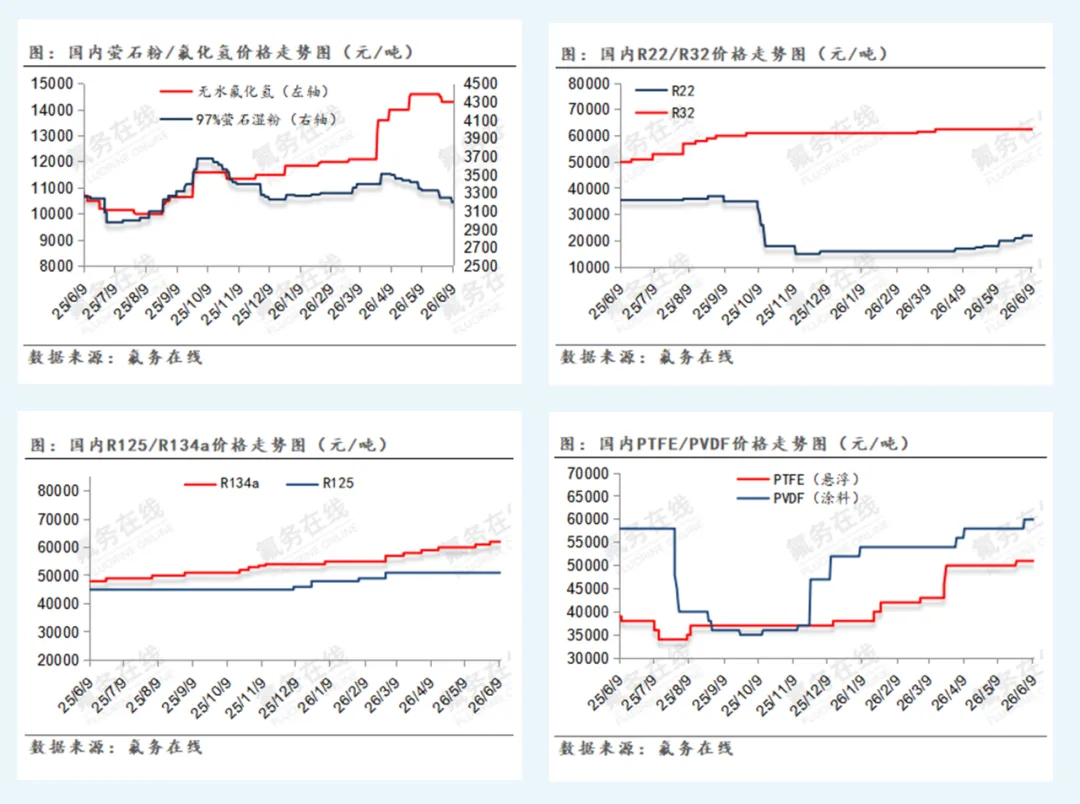
当前国内97%萤石湿粉市场主流成交均价维持3200元/吨,整体行情呈现小幅阴跌态势。南方矿山受安全检查管控影响,不少持货商户倾向暂缓出货,保持观望态度,南北两地现货价差扩大至250元/吨;北方矿源流通供给紧俏,华东地区本地货源紧缺的现状暂未得到充分缓解。非标品级萤石粉整体交易活跃度不高,不同品位粉报价走势分化明显。供给端方面,内蒙古、云南口岸进口数量稳步提升,市场低价流通货源有所增加,但实际输送至下游终端的实货量有限,难以对整体现货价格形成明显冲击。综合来看,进口货源持续放量叠加下游企业采买心态趋于谨慎,按需拿货为主,萤石市场基本面支撑力度有所减弱,行情存在小幅走弱预期。各地现货参考报价:华东地区3250-3300元/吨,鲁豫地区3150-3200元/吨,内蒙古送到价3000-3150元/吨。上游萤石价格走弱传导至氢氟酸市场,带动产品报价小幅下调,行业短期运行承压,但近期硫磺价格大幅上涨推高硫酸生产成本,为无水氟化氢价格带来有力支撑,有效制约下行空间。山东地区生产企业最新招标价13950元/吨,相较上月累计下调近500元/吨。目前行业整体库存存量偏高,各生产企业出货节奏放缓,库存销售压力客观存在,成本端支撑与高库存、下游需求偏淡形成相互制衡格局,短期氢氟酸市场或将维持僵持坚挺运行态势。
今日国内液氯市场主流成交均价120元/吨,环比昨日回落10元/吨,区域行情走势分化显著。山东地区氯碱装置前期集中复产,场内液氯货源供应明显增量,局部装置阶段性降负、停车的影响有限,难以对冲整体供应增量。同时下游耗氯行业需求表现偏淡,配套装置开工下滑,产品消化能力减弱,厂家出货压力提升。叠加夏季高温易导致库存积压,企业普遍让利走货,多重因素拖累液氯行情小幅走弱。原料甲醇、液氯为甲烷氯化物提供坚实成本支撑,目前市场维稳发展,部分厂商为优化库存结构小幅让利出货。当前二氯甲烷主流商谈价格2000-2300元/吨,三氯甲烷成交价格2800-3100元/吨。三氯乙烯市场整体波动平缓,企业库存低位、现货货源偏紧,叠加下游R134a配套装置开工稳定,刚需支撑市场价格。四氯乙烯市场供需氛围偏弱,下游采购意愿低迷,市场实单成交偏少,主流报价3800-4000元/吨。国内98%工业硫酸市场均价1760元/吨,大盘整体平稳运行。港口硫磺价格突破9700元/吨,原料硫磺货源偏紧、价格持续走高,为硫酸生产形成强力成本支撑。现阶段多地酸厂开展例行检修,市场库存处于低位,预期后续市场供应或将收紧。需求端方面,磷肥、磷酸氢钙行业步入传统消费淡季,下游装置开工偏低,采购心态谨慎观望。整体来看,上游强势成本支撑与下游淡季偏弱需求形成博弈格局,短期硫酸行情有望维持稳中有涨态势。
氟化盐
产品 | 6/09 | 6/08 | 涨跌 |
氟化铝 | 11380-11600 | 11380-11600 | 0 |
冰晶石 | 7500-8500 | 7500-8500 | 0 |
氟化钾 | 12000-12500 | 12000-12500 | 0 |
氟化钠 | 4800-5000 | 4800-5000 | 0 |
氟化氢铵 | 8400-8600 | 8400-8600 | 0 |
氟硅酸镁 | 4500-4600 | 4500-4600 | 0 |
氟化铵 | 7500-8000 | 7500-8000 | 0 |
氟硅酸铵 | 4800-5000 | 4800-5000 | 0 |
氟硅酸钠 | 3400-3600 | 3400-3600 | 0 |
氟硅酸钾 | 4800-5000 | 4800-5000 | 0 |
氟硅酸 | 500-1000 | 500-1000 | 0 |
备注:企业含税出厂价格,以上仅供参考,单位:元/吨! |
短期国内氟化铝市场整体挺价维稳,场内长单主流成交价格运行在11380-11600元/吨,零散小单则根据实际订单灵活上调。当前行业开工率维持在60%左右,市场货源供给充裕。下游电解铝企业普遍执行按需补库策略,采购积极性不高,整体交投氛围偏淡。原料品类走势分化:萤石、氢氟酸价格从高位逐步回落,氢氧化铝价格窄幅波动,硫酸依旧保持高位坚挺,综合成本支撑力度参差不齐。现阶段市场暂无有效利好加持,预判短期氟化铝价格将持续在区间内偏弱震荡。冰晶石市场逐步企稳,生产企业灵活随行调价。受下游铝厂集中检修收尾、外贸出口订单放量提振,终端需求稳步回暖;叠加行业现货货源收紧,厂家在手订单充裕、库存低位,市场货源偏紧格局持续。当前普通、高分子比冰晶石主流报价7500-8500元/吨,高端品级货源报价突破9000元/吨。今日氟化盐市场整体维稳,上周调涨产品消化涨幅。其中氟化铵、氟硅酸钠、氟硅酸镁价格上周调涨后维稳运行;氟硅酸钾受淡季及高库存影响,厂商降价去库,报价跌至4800-5000元/吨。氟化钠行业竞争激烈、价格内卷,主流报价4800-5000元/吨;氟化氢铵需求疲软,价格弱势维稳在8400-8600元/吨;氟硅酸铵受陶瓷、玻璃产业链拖累,价格传导受阻;氟化钾成本支撑稳固,刚需成交为主,价格12000-12500元/吨窄幅盘整。目前氟化盐整体市场交投冷清,延续低位低迷格局。
氟碳化合物
产品 | 6/09 | 6/08 | 涨跌 |
制冷剂R22 | 22000-23000 | 22000-23000 | 0 |
原料级R22 | 14000-14500 | 14000-14500 | 0 |
出口级R22 | 21000-22000 | 21000-22000 | 0 |
制冷剂R32 | 62700-64000 | 62700-64000 | 0 |
制冷剂R32(外贸) | 63000-64000 | 63000-64000 | 0 |
制冷剂R125 | 51000-56000 | 51000-56000 | 0 |
制冷剂R134a | 62000-63000 | 62000-63000 | 0 |
制冷剂R410a | 56700-59000 | 56700-59000 | 0 |
制冷剂R152a | 28000-28500 | 28000-28500 | 0 |
制冷剂R142b | 32000-33000 | 32000-33000 | 0 |
制冷剂R143a | 53000-54000 | 53000-54000 | 0 |
制冷剂R507 | 52500-54000 | 52500-54000 | 0 |
制冷剂R404 | 52500-54000 | 52500-54000 | 0 |
HFC-227ea | 67000-68000 | 67000-68000 | 0 |
备注:企业含税出厂价格,以上仅供参考,单位:元/吨! |
当前国内制冷剂市场整体运行平稳。华南地区企业上调R134a、R32、R410a等产品报价,涨幅达1000-2000元/吨。眼下步入夏季,制冷售后需求升温,内销成交逐步回暖;6月国内气温持续走高,制冷设备维保需求稳步增加,但家用空调企业开工负荷同比回落,终端刚需支撑力度有限。叠加上游原料价格居高不下、HFCs配额管控收紧,多数企业报价以稳为主,下游多采取按需采购模式,整体备货积极性不高。细分品种方面,受空调配套开工不及预期拖累,R32主流商谈价维持在62700-64000元/吨,企业实际报盘偏强;依托氢氟酸成本支撑,再加货源偏紧,R134a价格窄幅震荡,成交重心落在62000-63000元/吨;R227ea成交价格集中在67000-68000元/吨,行情平稳;R22货源持续偏紧,厂家灵活把控出货节奏以稳定价格,主流成交至22000元/吨。受上游R143a供应不足影响,R404、R507现货库存低位运行,市场报价保持坚挺。综合来看,海外市场传来利好,美、英两国延后HFCs淘汰进度,中长期将利好三代制冷剂行情。后续高温天气或将延续,海内外采购需求有望进一步释放,行业供需格局不断改善,短期制冷剂价格存在稳中上行的动力。
含氟聚合物
产品 | 6/09 | 6/08 | 涨跌 |
PTFE(悬浮中粒) | 51000-53000 | 51000-53000 | 0 |
PTFE(悬浮细粉) | 53000-55000 | 53000-55000 | 0 |
PTFE(分散树脂) | 52000-55000 | 52000-55000 | 0 |
PTFE(分散乳液) | 31000-33000 | 31000-33000 | 0 |
六氟丙烯 | 45000-46000 | 45000-46000 | 0 |
PVDF(涂料级) | 60000-64000 | 60000-64000 | 0 |
PVDF(制品级) | 62000-65000 | 62000-65000 | 0 |
FEP(低端挤出料) | 59000-61000 | 59000-61000 | 0 |
FEP(高端挤出料) | 81000-98000 | 81000-98000 | 0 |
FEP(模压料) | 70000-73000 | 70000-73000 | 0 |
氟橡胶(FKM246) | 67000-72000 | 67000-72000 | 0 |
氟橡胶(FKM26) | 65000-67000 | 65000-67000 | 0 |
PFA(通用级) | 75000-80000 | 75000-80000 | 0 |
PFA高端(非高纯) | 155000-205000 | 155000-205000 | 0 |
备注:企业含税出厂价格,以上仅供参考,单位:元/吨! |
PTFE市场持续高位震荡。月初上游原料价格小幅回落,削弱了厂家提价动力。供应端,部分装置检修,行业整体供需基本平衡;成本端,原料价格下行,成本支撑较前期走弱。市场报价出现分化:头部企业全品类上调报价5%,其余厂商则以稳价去库为主,整体呈现“市面报价偏高,下游接受有限”的态势。下游需求虽小幅回暖,但采购偏谨慎、按需拿货,大单备货意愿不足,难以推动行情上行。短期来看,在货源支撑与需求疲软的博弈下,PTFE行情将延续挺价维稳格局,后续走势仍由供需主导。现阶段各品类主流报价如下:悬浮中粒5.1-5.3万元/吨,悬浮细粉5.3-5.5万元/吨,分散树脂5.2-5.5万元/吨,分散乳液3.1-3.3万元/吨。现阶段国内PVDF市场以挺价维稳为主,价格上行动能不足。下游客户掌握较强定价主导权,生产企业主动推涨难度较大。尽管部分厂家已发布涨价函,但下游对高价货源抵触情绪明显,实盘成交跟进乏力。原料端价格小幅松动,但仍运行于高位区间;加之近期多套装置检修,市场货源存在收紧预期,在一定程度上支撑厂商挺价及上调报价。细分品类报价参考:锂电级59000-65000元/吨,涂料级60000-64000元/吨,制品级62000-65000元/吨。整体来看,本轮报价上调能否顺利落地,仍取决于后续下游新增订单的释放情况。
HFP短期维稳运行,涨幅持续收窄,现货成交价逐步贴近厂商报价。上游原料下行削弱成本支撑、拖累涨价节奏,但行业基本面依旧向好;供应端装置开工平稳,下游以去库为主,新增采购偏少。厂家按需灵活调价、谨慎出货,成交重心稳步上移,市场看涨预期仍存。短期HFP行情以稳盘为主,当前主流成交4.5-4.6万元/吨。近期FEP市场维稳,企业报价随行就市,成交震荡上浮。目前产品梯度差异较大,低端产品成交重心有所上移,高端产品价格仍维持高位。整体成交情况尚待后续市场博弈。在成本支撑与下游需求逐步释放的双重作用下,市场询盘有所增加,短期价格或将延续上行趋势。主流报价:挤出料5.9-6.1万元/吨,模压料7.0-7.3万元/吨,高端产品8.1-9.8万元/吨。今日FKM市场高位维稳,厂商紧盯下游接单动态,等待涨价窗口。头部企业装置持续检修,货源偏紧支撑报价,厂家挺价意愿较强。下游交投谨慎,仅零星刚需补货,新单跟进乏力,高价货源成交放缓,现货价与挂牌价基本持平。当前二元胶报价6.5-6.7万元/吨,三元胶6.7-7.2万元/吨,成交一单一议。短期行情受紧供给支撑维持高位,后续走势重点观察下游订单增量。
含氟电子化学品
产品 | 6/09 | 6/08 | 涨跌 |
PVDF(国产锂电级) | 59000-65000 | 59000-65000 | 0 |
六氟磷酸锂 | 108000-118000 | 108000-118000 | 0 |
电池级氟化锂 | 275000-285000 | 275000-285000 | 0 |
氟代碳酸乙烯酯FEC | 55000-60000 | 55000-60000 | 0 |
双氟磺酰亚胺锂LIFSI(折固) | 90000-95000 | 90000-95000 | 0 |
电子氢氟酸(光伏级) | 7800-8200 | 7800-8200 | 0 |
电子氢氟酸(半导体级) | 12000-12500 | 12000-12500 | 0 |
电子级氟苯 | 48000-50000 | 48000-50000 | 0 |
全氟己酮 | 56000-58000 | 56000-58000 | 0 |
六氟丙烯三聚体(溶剂) | 52000-55000 | 52000-55000 | 0 |
备注:企业含税出厂价格,以上仅供参考,单位:元/吨! |
国内六氟磷酸锂现货参考报价10.8-11.8万元/吨,短期市场整体平稳运行。当前长单洽谈节奏有所放缓,上下游报价预期存在差异,市场议价博弈有所加剧。供应端企业整体库存维持低位,挺价惜售情绪浓厚;下游前期集中补库阶段已结束,目前多以刚需小单采购为主,市场交投节奏偏缓。原料端碳酸锂现货报价16.3万元/吨,短期价格小幅回落,同步弱化了六氟磷酸锂的成本支撑力度,叠加市场交投氛围清淡,产品价格存在偏弱运行压力。中长期来看,海外矿山出货受限、宜春矿山复产延后及地缘因素扰动外矿流通,锂矿供给端约束仍存;同时磷酸铁锂行业开工稳步回升,锂市基本面支撑较为稳固,全年碳酸锂价格大概率维持高位震荡格局。受锂价联动波动影响,电池级氟化锂主流成交价格区间至27.5-28.5万元/吨。下游需求呈现分化态势,储能板块需求持续向好,动力电池开工小幅回落,市场整体看涨情绪有所降温。综合来看,虽碳酸锂价格回落适度缓解了行业原料成本压力,但依托行业低位库存及储能刚需托底,六氟磷酸锂现货暂无明显降价动力,年内行情大概率跟随碳酸锂盘面同步波动运行。
END
往期推荐
【氟化工】6月8日市场行情简报!原料小幅阴跌,氟化工市场整体维稳
氟务在线专注于氟化工产业链一站式服务。立足氟化工产业,为您提供萤石、氟化盐、制冷剂、氟聚合物、含氟电子化学品等市场、供需、政策分析咨询服务同时为氟化工配套企业提供全面、定向的推广营销方案,氟务在线商城欢迎您免费入驻!
欢迎添加群管理员,加入氟化工行业交流群
免责声明
一、本公众号注明“原创”的文章,其他媒体可以转载,但转载时必须保持内容的完整性,且务必注明来源。
二、本公众号部分内容来源网络,是出于分享信息之目的而转载的公开内容,并不代表本平台赞同其观点和对其真实性负责,若有侵犯您的权益或其他不适宜之处,敬请联系,我们将在第一时间核实并处理。联系人:龚思敏 13096949818
