行业资讯
行业
行情
价格
行业商讯
当前位置:
首页
>
行情
>结合“美林时钟”看,市场行情走到哪里了?
结合“美林时钟”看,市场行情走到哪里了?
2026-10-31 22:57:53
结合“美林时钟”看,市场行情走到哪里了?
2026年过半,宏观数据陆续出炉。GDP还在5%附近,CPI却一直在1%出头,PPI刚转正不久又在往上走——这些数据放在一起,美林时钟的指针,到底指向哪里?市场行情又走到哪里了?
最新宏观数据一览
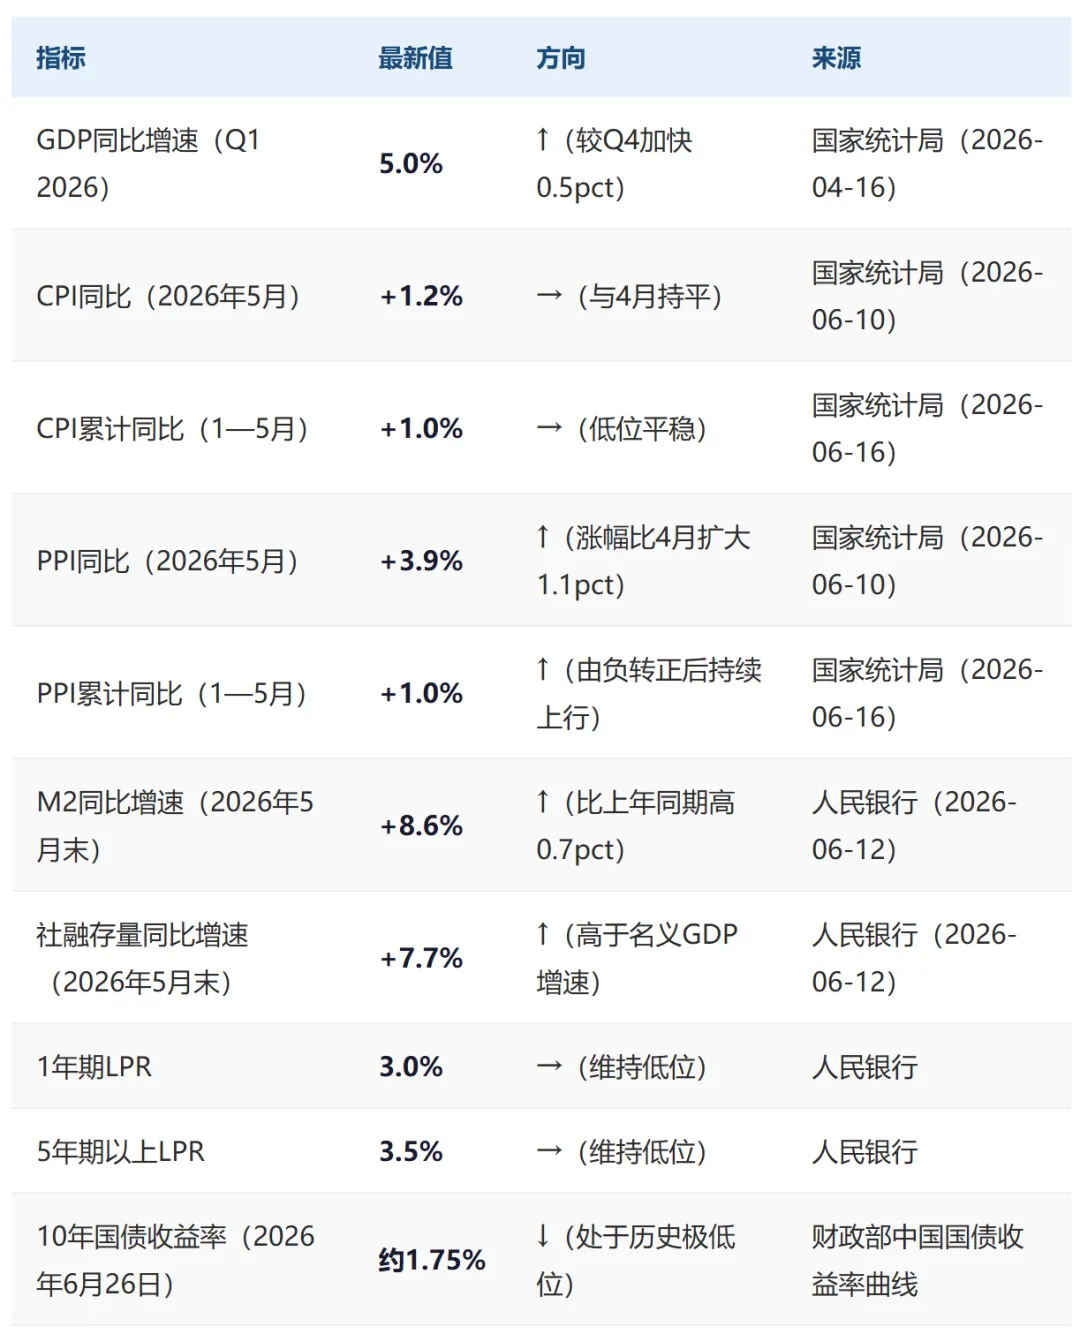
以下数据均来自官方渠道,统计截至2026年5月(部分指标至6月中旬)。
把这张表读一遍,有几个信号是比较明确的。
美林时钟:当前处于哪个阶段?
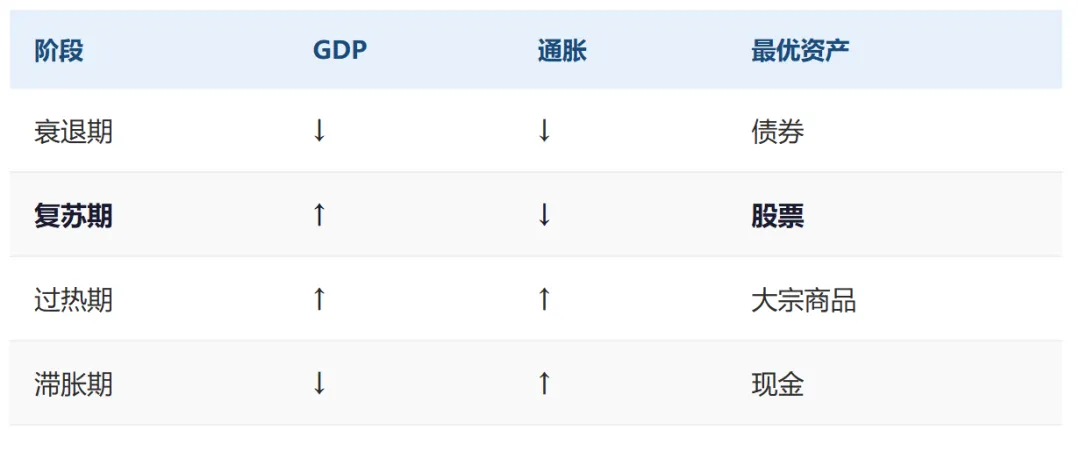
美林时钟用两个维度交叉判断周期位置:
GDP增速方向
(上行/下行)和
通胀方向
(上行/下行)。
把最新数据套进去:
GDP方向:上行。
2026年Q1同比增长5.0%,比2025年Q4加快0.5个百分点。工业增加值1—5月累计增长5.4%,其中5月单月增长4.5%(比4月加快0.4pct)。高技术制造业增加值5月增长15.1%,装备制造业增长9.5%——生产的修复是真实的,且在加速。
CPI方向:低位平稳,但PPI已在上行。
5月CPI同比+1.2%,与4月持平,还在低位。但PPI同比+3.9%,涨幅比4月扩大1.1个百分点——工业端的通胀压力已经显现,且PPI向CPI的传导通常需要3—6个月。这意味着
CPI的低位是暂时的,拐点可能就在下半年
。
综合来看,
当前处于复苏期,但正在向过热期过渡的边缘
。PPI的快速上行是最值得关注的先行信号——它意味着工业领域的通胀已经起来,如果后续CPI也跟着上行,美林时钟就会从"复苏"切到"过热"。
这个判断有几个关键依据:
GDP上行 + CPI低位
→ 典型的复苏期组合。此时企业盈利开始修复(1—4月规模以上工业企业利润同比增长18.2%,验证了这一点),但通胀还没起来,货币政策不会急转弯,对股票最友好。
PPI快速上行
→ 上一次PPI转正后持续上行,是2020年Q3到2021年Q1,那一轮PPI从-2%涨到+6.8%,差不多同步带动CPI从0.5%涨到1.5%。如果这次重复类似路径, CPI的拐点可能在2026年Q3—Q4出现。
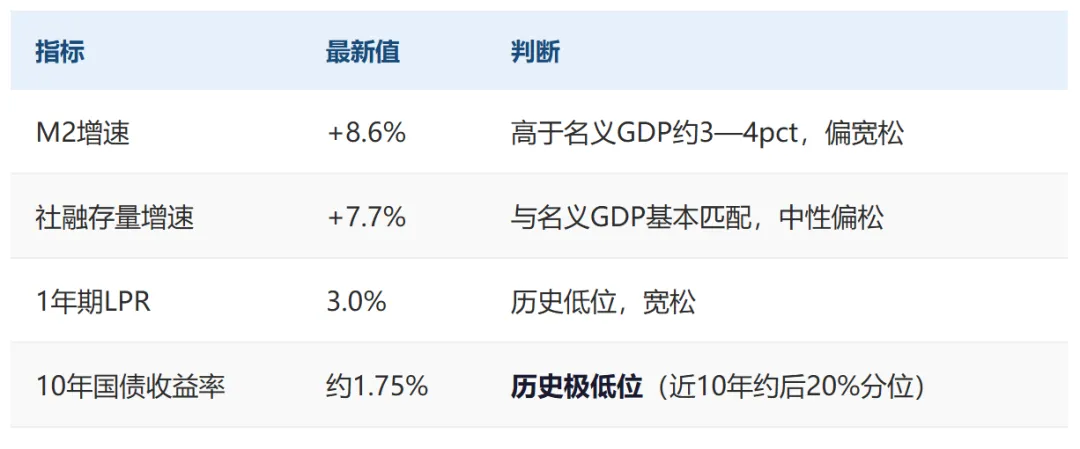
M2和社融增速高于名义GDP
→ 货币环境偏宽松,流动性对资产价格有支撑。
库存周期和金融周期的验证
美林时钟是一个维度,还需要其他维度交叉验证。
库存周期:已经进入主动补库阶段
库存周期有四个阶段:主动去库 → 被动去库 → 主动补库 → 被动补库。
核心先行信号是
PPI同比转正
——2026年PPI在2月左右转正(根据1—5月累计+1.0%倒推),之后持续上行,说明企业预期在改善,开始主动补库存。5月PPI同比+3.9%,涨幅还在扩大,补库动力在增强。
从时间维度看,一轮主动补库周期通常持续12—18个月。如果2026年Q1是补库起点,那么补库行情可能延续到2027年中期。
金融周期:货币环境偏宽松
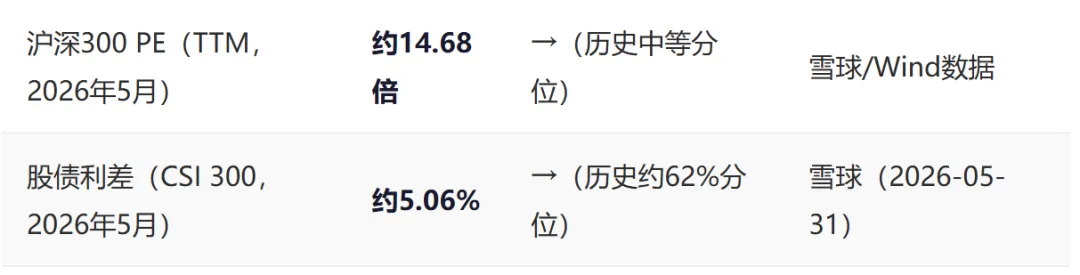
10年国债收益率1.75%意味着什么?债券估值已经很贵,性价比极差。从股债利差看,CSI 300盈利收益率约6.81%(1/14.68),减去1.75%的国债收益率,股债利差约5.06%,处于近10年约62%分位——
股票相对债券更有吸引力
。
各类资产当前的位置
把主要大类资产的状态梳理一下。
A股
沪深300 PE(TTM)约14.68倍,处于近10年中等分位(约56—62%)。不算便宜,但也没到泡沫化的程度。盈利增速在修复(工业企业利润1—4月同比+18.2%),估值驱动正在向盈利驱动切换。
从风格看,2026年以来
科技/成长跑赢价值
——这与复苏期向过热期过渡的特征一致:流动性宽松 + 产业趋势(AI)共同驱动成长股估值扩张。
债券
10年国债收益率1.75%,处于历史极低位。债券价格贵,性价比极差。如果后续CPI上行、货币政策边际收紧,债券可能有调整压力。
黄金
2026年以来黄金表现强势,核心逻辑是
美元周期见顶 + 地缘政治风险 + 央行持续购金
。如果美国经济走弱、美元贬值,黄金的中期逻辑还在。
大宗商品
PPI同比+3.9%且持续上行,工业大宗(铜、铝等)有支撑。补库周期启动,对工业金属需求有拉动。但需要警惕的是,如果美国经济硬着陆,外需下滑会拖累大宗表现。
配置观点(个人视角)
还是要强调,以下分析仅是个人研究,不构成投资建议,投资还是需要个人独立思考。从个人研究的角度,当前阶段有几类资产的逻辑值得关注:
具体说:
股票
:复苏期对股票相对有利。大盘宽基指数(如沪深300、中证1000等)可以关注其逻辑。行业上,AI/科技(算力、半导体)是产业趋势较强的方向;军工在国防预算增加的背景下也值得关注;红利/高股息作为底仓,防御属性较强。
黄金
:中长期逻辑没变,黄金ETF是参与这一逻辑的一种工具,不需要择时,分批参与即可。
债券
:性价比相对有限,10年国债1.75%的收益率,拿着主要赚票息,资本利得空间较小。如果已经持有,可以继续持有;如果新进资金,当前位置的性价比不高。
现金
:保留一定比例的机动资金,等待更好的机会。
风险提示
有几件事可能改变上面的判断:
CPI上行超预期
——如果PPI向CPI的传导比预期快,通胀起来得早,货币政策可能边际收紧,股票的流动性驱动逻辑会减弱。
外需下滑
——美国经济如果硬着陆,中国出口会受影响(2026年1—5月出口同比+11.8%,基数不低),外需一旦下滑,GDP增速可能承压。
房地产企稳不及预期
——1—5月房地产开发投资同比-16.2%,降幅还在扩大。如果地产不能企稳,内需修复的节奏会放慢。
地缘风险
——这个不用多说,2026年的地缘环境比往年都复杂,黑天鹅出现的概率不低。
写在最后
美林时钟不是精准的计时器,而是一个粗框架——它帮你判断"大概在哪个季节",但没法告诉你"明天会不会下雨"。
当前的数据组合,最合理的判断是
复苏期,但PPI的快速上行提示我们,向过热期过渡的拐点可能比预期来得早
。这意味着,股票资产的值得关注窗口,可能就在当前这个阶段,一定程度上也可以说,风险已经开始来了。等CPI起来、货币政策开始边际收紧,再想进场,位置就没那么舒服了。
以上是基于公开数据的个人分析,仅供参考。不得不提的一件事是,这些数据,不止你我看得到,只要关注市场的人都看得到。
声明
:本文仅为个人研究笔记
,不构成任何投资建议。股市有风险,投资需谨慎。文中部分数据由AI辅助收集,仅供参考。
本文来自网友投稿或网络内容,如有侵犯您的权益请联系我们删除,联系邮箱:596563534@qq.com 。
06月27日-茅台行情
【绿】2026.6.27生猪行情更新仅供参考
最新文章
06月27日-茅台行情
近千股跌破“9·24”行情起点,“大白马”为何持续走低?
【肉鸡分割品价格行情:价格大致走稳,个别微调】润达生物2026.06.28
2026 年种什么最赚钱?这 4 个作物行情稳、补贴高
6月27茅台行情价
今年的天气,对这个玉米行情冲击很大!
下周黄金行情解析,黄金能否成功反转?还是会继续下跌?
2026银泰卡回收折扣行情,华东百货卡便捷回收渠道盘点
6月26日西安市场型材价格行情
算力金属行情分析
热门文章
淘宝转让行情揭秘:除了等级,这些隐藏因素更关键!
6月26日废铜废铝行情
【猪价】6月27日猪价回调行情持续分化
6月27日,棉副市场行情报价及分析
6月27日iphone茅台行情价
6月27日再生金属行情:废铝全线上涨,多地区涨幅50-300元/吨
五股齐涨,港股打新最好的行情时刻来临!领益智造、中科闻歌、科拓股份、圣邦股份、MERDEKAGOLD-DRS、芯碁微装,——新股配售
行情不好?这几个地方的融资却悄悄走量
15跌 !6月27日钢价行情!
都说五穷六绝七翻身,这六月行情够绝的
随机文章
10个月宝宝每天需要喝多少奶粉?
涨!2026.06.28 猪价汇总和行情走势简析!
珠海回收茅台生肖酒行情解析|哪些生肖值得留哪些趁早卖附回收价目表
莆田回收茅台生肖酒行情解析|哪些生肖值得留哪些趁早卖附回收价目表
宿州回收茅台生肖酒行情解析|哪些生肖值得留哪些趁早卖附回收价目表
6月27日 | 今日行情 | 医美批发价格表
2026年6月27日 | 黄金行情分析与走势预测
持续上涨!茅台酒6月27日行情价
保时捷GT3 Rs 领空灰 现车 低于行情
全国生姜行情简报(6月27日)
许安丰:6.27黄金本周完美收官,下周行情趋势分析