Global AI Voice Recognition Market 2025-2029
2025-2029年全球人工智能语音识别市场研究报告
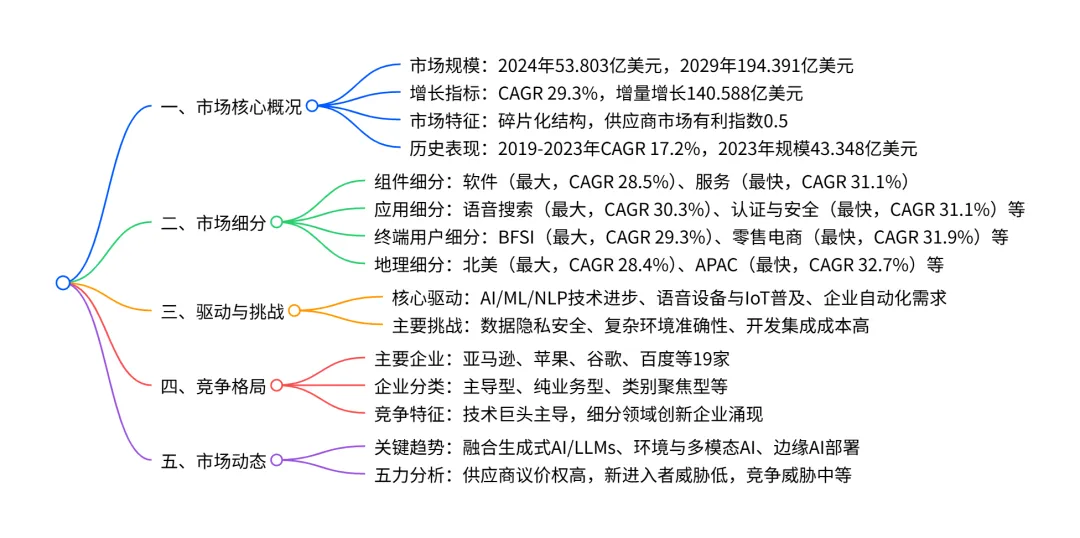
2024-2029 年全球 AI 语音识别市场将保持高速增长,2024 年市场规模为 53.803 亿美元,2029 年预计达 194.391 亿美元,CAGR 达 29.3%,增量增长 140.588 亿美元;市场呈碎片化结构,供应商市场有利指数稳定在 0.5,软件是最大组件细分市场(2024 年占比 71.3%),语音搜索是最大应用细分市场(2024 年占比 42.9%),BFSI是最大终端用户细分市场(2024 年占比 31.3%),北美是最大地理细分市场(2024 年占比 38.4%)且贡献 36.6% 增量增长,APAC是增长最快区域(CAGR 32.7%);核心驱动因素包括 AI 与 NLP 技术进步、语音智能设备普及等,主要挑战为数据隐私安全问题、复杂环境下的准确性不足等,市场竞争涉及亚马逊、苹果、谷歌等 19 家主要企业。
一、市场核心概况
规模与增长:
- 2024 年全球 AI 语音识别市场规模为53.803 亿美元,预计 2029 年达到194.391 亿美元,2024-2029 年复合年增长率(CAGR)为29.3%,增量增长达140.588 亿美元(相当于 2024 年市场规模的 262%)。
- 年度同比增长率波动在 25.6%-33.6% 之间,2025-2027 年 YoY 增长平均 26.4%,2027-2029 年平均 32.4%,增长势头持续加速。
- 历史表现:2019-2023 年市场从 22.988 亿美元增长至 43.348 亿美元,增量增长 20.36 亿美元,CAGR 为 17.2%。
市场特征:
- 市场结构:2024-2029 年始终处于增长阶段,呈碎片化结构。
- 供应商市场有利指数:稳定在0.5,表明市场环境对企业中性,五力模型(买方议价权中等、供应商议价权高、新进入者威胁低、替代品威胁中等、竞争威胁中等)影响未发生变化。
二、市场细分详情
组件细分(软件 vs 服务)| 细分领域 | 2024 年占比 | 2029 年占比 | CAGR | 增量增长(亿美元) | 增量贡献占比 |
| 软件 | 71.3% | 69.2% | 28.5% | 96.1 | 68.4% |
| 服务 | 28.7% | 30.8% | 31.1% | 44.488 | 31.6% |
应用细分| 细分领域 | 2024 年占比 | 2029 年占比 | CAGR | 增量增长(亿美元) | 增量贡献占比 |
| 语音搜索 | 42.9% | 44.6% | 30.3% | 63.523 | 45.2% |
| 认证与安全 | 24.5% | 26.2% | 31.1% | 37.717 | 26.8% |
| 转录与文档 | 18.7% | 17.2% | 27.2% | 23.419 | 16.7% |
| 客户服务自动化 | 14.0% | 12.1% | 25.5% | 15.929 | 11.3% |
终端用户细分| 细分领域 | 2024 年占比 | 2029 年占比 | CAGR | 增量增长(亿美元) | 增量贡献占比 |
| BFSI | 31.3% | 31.3% | 29.3% | 43.954 | 31.3% |
| 零售与电商 | 21.3% | 23.5% | 31.9% | 34.23 | 24.3% |
| 医疗健康 | 15.7% | 16.1% | 30.0% | 22.927 | 16.3% |
| 汽车 | 12.2% | 11.4% | 27.6% | 15.601 | 11.1% |
| 其他 | 19.5% | 17.7% | 26.8% | 23.876 | 17.0% |
地理细分| 细分领域 | 2024 年占比 | 2029 年占比 | CAGR | 增量增长(亿美元) | 增量贡献占比 |
| 北美 | 38.4% | 37.1% | 28.4% | 51.498 | 36.6% |
| 欧洲 | 27.0% | 27.0% | 29.3% | 37.966 | 27.0% |
| APAC | 22.2% | 25.3% | 32.7% | 37.186 | 26.5% |
| 南美 | 6.8% | 6.0% | 26.1% | 8.024 | 5.7% |
| 中东和非洲 | 5.5% | 4.6% | 24.6% | 5.914 | 4.2% |
三、驱动、挑战与趋势
核心驱动因素:
- 技术层面:AI、机器学习(ML)和自然语言处理(NLP)技术的持续进步,提升语音识别准确性与多语言支持能力。
- 需求层面:语音 - enabled 智能设备与物联网(IoT)生态系统的普及,以及企业对自动化和客户体验提升的需求增长。
主要挑战:
- 数据隐私与安全担忧:语音数据含敏感信息,引发监管 scrutiny 与用户信任问题。
- 准确性与可靠性:在嘈杂环境、多样口音或专业术语场景下表现不足。
- 开发与集成成本:高算力需求、海量数据集获取及专业人才短缺导致成本高企。
关键趋势:
- 融合生成式 AI 与大型语言模型(LLMs),实现更自然的对话式交互。
- 环境智能与多模态 AI 体验,整合语音与视觉、位置等多源数据。
- 向边缘 AI 与设备端处理转移,提升隐私安全性与响应速度。
四、竞争格局
- 企业规模:覆盖 19 家主要企业,包括亚马逊、苹果、谷歌、百度等跨国科技巨头,以及 Nuance、iFLYTEK 等专业语音技术公司。
- 企业分类:按业务聚焦度分为主导型、纯业务型、类别聚焦型、行业聚焦型和多元化企业;按影响力分为关键企业(5 家)和贡献型企业(14 家)。
- 竞争焦点:技术创新(如 LLM 集成、多语言支持)、细分领域深耕(如医疗、金融)、生态系统整合(设备 + 软件 + 服务)。
4. 关键问题
问题 1:全球 AI 语音识别市场中,哪个区域是增量增长的最大贡献者,且增长最快的区域是哪个?各自的核心优势是什么?
答案:增量增长最大贡献者是北美,2024-2029 年增量贡献占比 36.6%,核心优势包括:聚集谷歌、亚马逊等全球顶尖科技企业,研发投入大;消费者对智能设备接受度高,企业级应用(医疗、金融)成熟;云基础设施完善且创投生态活跃。增长最快的区域是APAC,CAGR 达 32.7%,核心优势包括:中国、印度等国家人口基数大且智能手机渗透率快速提升;区域科技巨头(百度、阿里巴巴、三星)推动本地化技术研发;政府数字化战略(如中国 AI 发展规划)提供政策支持。
问题 2:在应用细分市场中,语音搜索和认证与安全两大高增长领域,各自的市场规模预测及核心应用场景是什么?
答案:- 语音搜索:2024 年市场规模 23.086 亿美元,2029 年预计达 86.609 亿美元,CAGR 30.3%;核心应用场景包括智能手机 / 智能音箱的信息检索、车载导航控制、智能家居设备操作、电商平台产品搜索等。
- 认证与安全(语音生物识别):2024 年市场规模 13.155 亿美元,2029 年预计达 50.872 亿美元,CAGR 31.1%;核心应用场景包括金融服务的客户身份验证、企业员工访问权限管控、 contact center 防欺诈、政府与医疗领域的敏感数据访问安全等。
问题 3:全球 AI 语音识别市场的核心驱动因素和主要挑战分别是什么,这些因素对市场增长的具体影响程度如何?
答案:核心驱动因素包括:① AI/ML/NLP 技术进步(2024 年影响程度 “高”);② 语音智能设备与 IoT 普及(2024 年影响程度 “高”);③ 企业自动化与客户体验提升需求(2024 年影响程度 “中等”)。主要挑战包括:① 数据隐私与安全担忧(2024 年影响程度 “高”);② 复杂环境下的准确性不足(2024 年影响程度 “中等”);③ 开发与集成成本高(2024 年影响程度 “高”)。驱动因素推动市场持续扩张,而挑战则制约增长速度,其中数据安全和开发成本是最关键的制约因素,预计 2029 年这些因素的影响程度将保持不变。
行业报告更多推荐>>
PDF版本将分享到“JS全球行业报告库”知识星球,扫描下面二维码即可下载!
欢迎您加入“JS全球行业报告库”知识星球,感谢您支持我们的发展。
1、用微信扫描上述知识星球二维码;2、知识星球主要以数据研究、报告分享、数据工具讨论为主;
3、加入后免费提问、免费阅读1万+个相关数据内容,并同步海外优质数据文档;
欢迎关注微信号 :i198JS