当前位置:首页>行业>行业:半导体封装测试

行业:半导体封装测试

  • 2026-09-10 15:44:10
行业:半导体封装测试
核心结论

2025年是半导体封装测试行业从“传统封装”向“先进封装”转型的关键年,AI算力需求与国产替代双重驱动下,国内OSAT通过绑定大客户、技术突破实现份额提升。长电科技、通富微电等龙头企业已进入国际头部客户供应链,在Chiplet、CoWoS、HBM等核心技术领域取得突破,成为全球封装测试市场的重要参与者。

然而,高端设备与材料的国产化率不足30%,成为制约行业发展的关键瓶颈。未来,技术布局全面、客户结构优质、产业链协同能力强的平台型企业有望在竞争中脱颖而出,推动半导体封装测试行业向更高水平发展。

一、内涵+外延
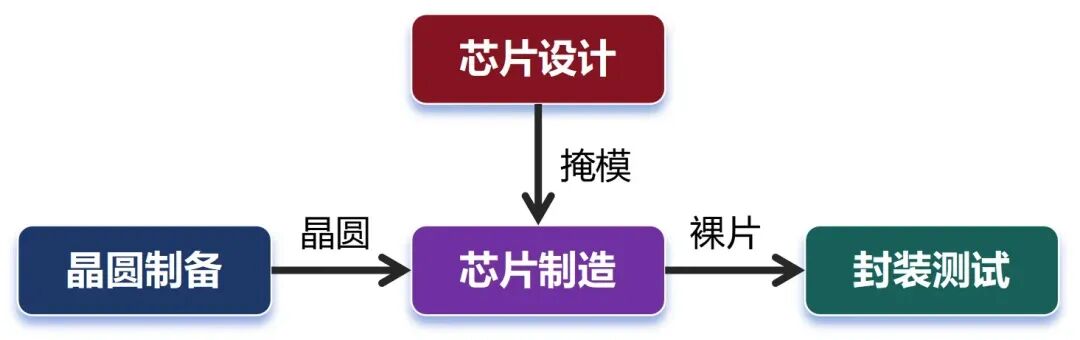
封装测试是集成电路制造流程中的关键后道环节,是连接芯片设计与终端应用的桥梁。
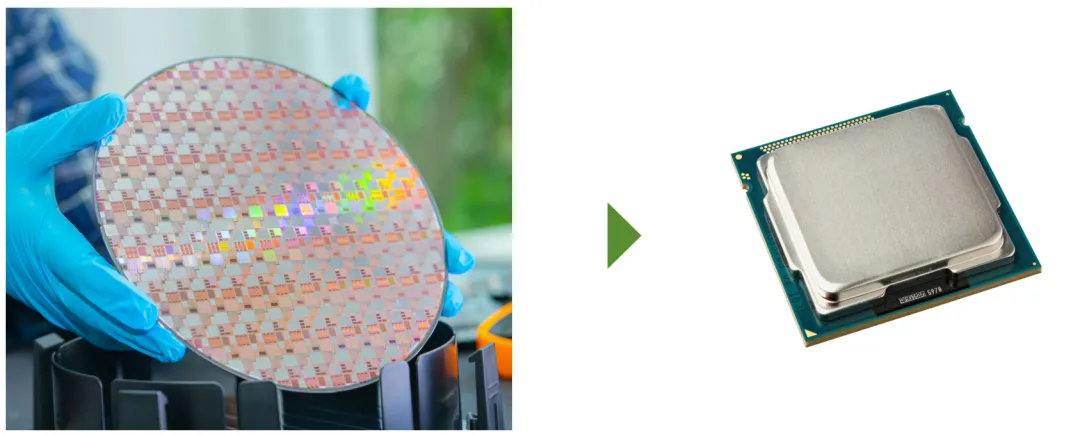
封装是通过一系列物理与化学工艺,将晶圆切割后的裸芯片(Die)用材料包裹保护,并构建外部电气连接通道,其核心功能包括物理保护(防尘、防潮、防机械损伤)、电气互连(实现芯片内部电路与外部电路板的信号传输)、热管理(高效导出芯片工作时产生的热量)以及标准化接口(使芯片可被通用设备识别与使用)。
测试则是贯穿封装前后的质量控制环节,分为晶圆级测试(CP)和成品测试(FT),前者在晶圆未切割前检测芯片基本电性参数,后者在封装完成后验证芯片完整功能与可靠性,两者共同确保芯片性能达标、剔除不良品。

从外延来看,半导体封装测试已从传统“成本中心”升级为“价值创造中心”,与设计和制造环节的协同日益紧密。先进封装要求“设计-制造-封测”一体化协同(Co-Design),通过Chiplet、2.5D/3D集成等技术,成为提升系统性能、延续摩尔定律的关键路径。

二、半导体封装测试技术发展历程

半导体封装测试技术历经五代演进,每一代技术都推动芯片性能与集成度实现质的飞跃:

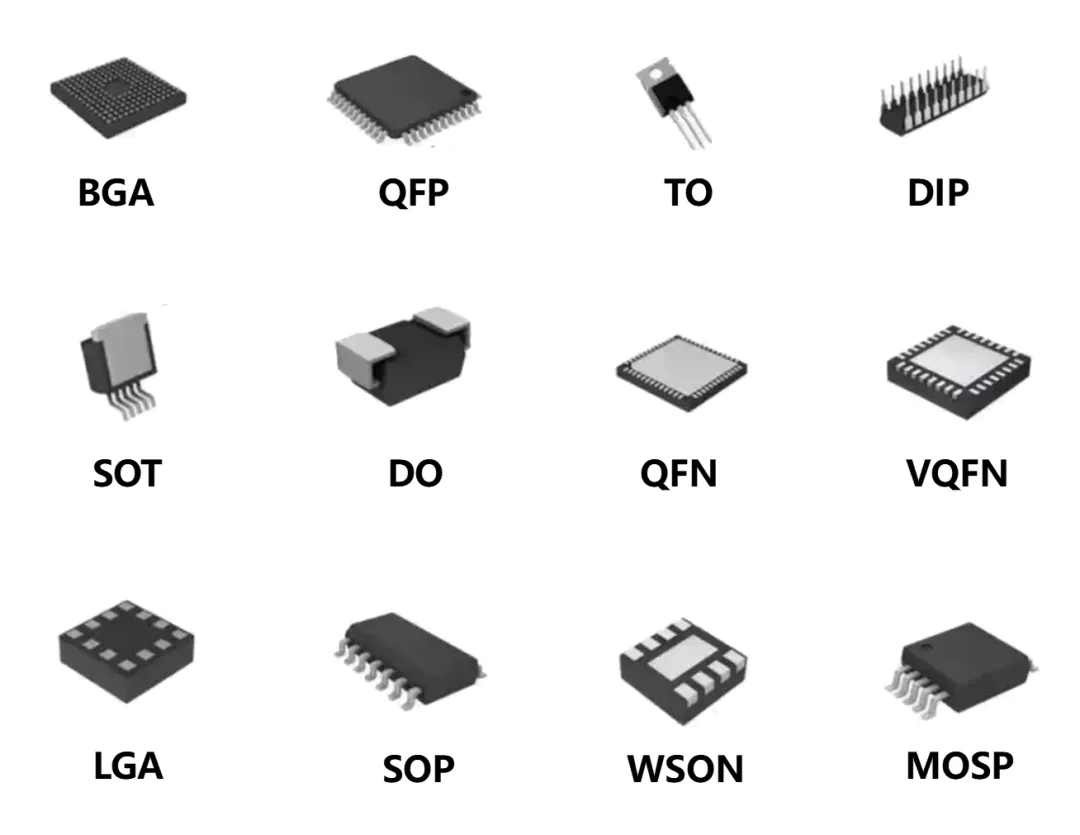
(各种类型的封装后芯片)

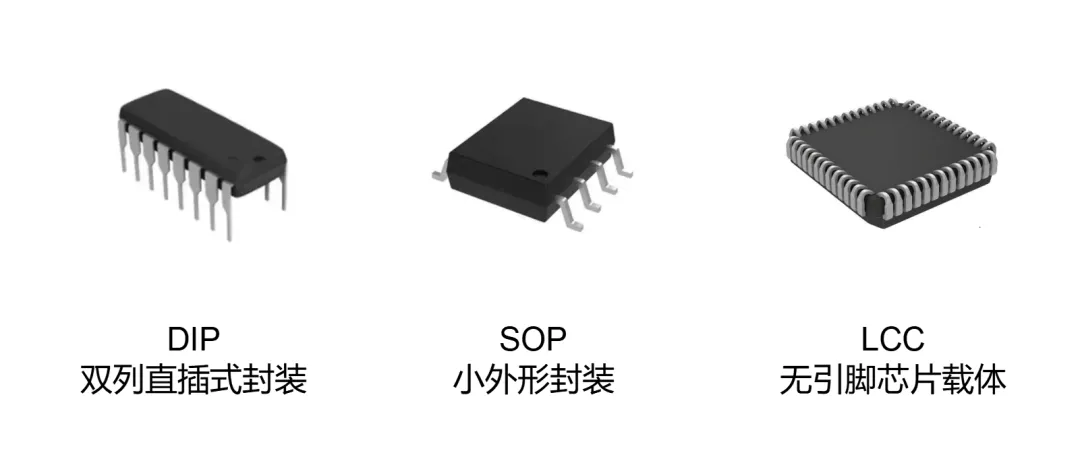
1.传统封装阶段(1970s-2000s):以引线键合(Wire Bonding)技术为主,代表形式有DIP(双列直插)、SOP(小外形封装)、QFP(四方扁平封装)等,技术核心是通过金属引线实现芯片与基板的电气连接,追求引脚数量增加和封装体积缩小。这一阶段工艺简单、成本低,但I/O密度有限,无法满足高集成度需求。

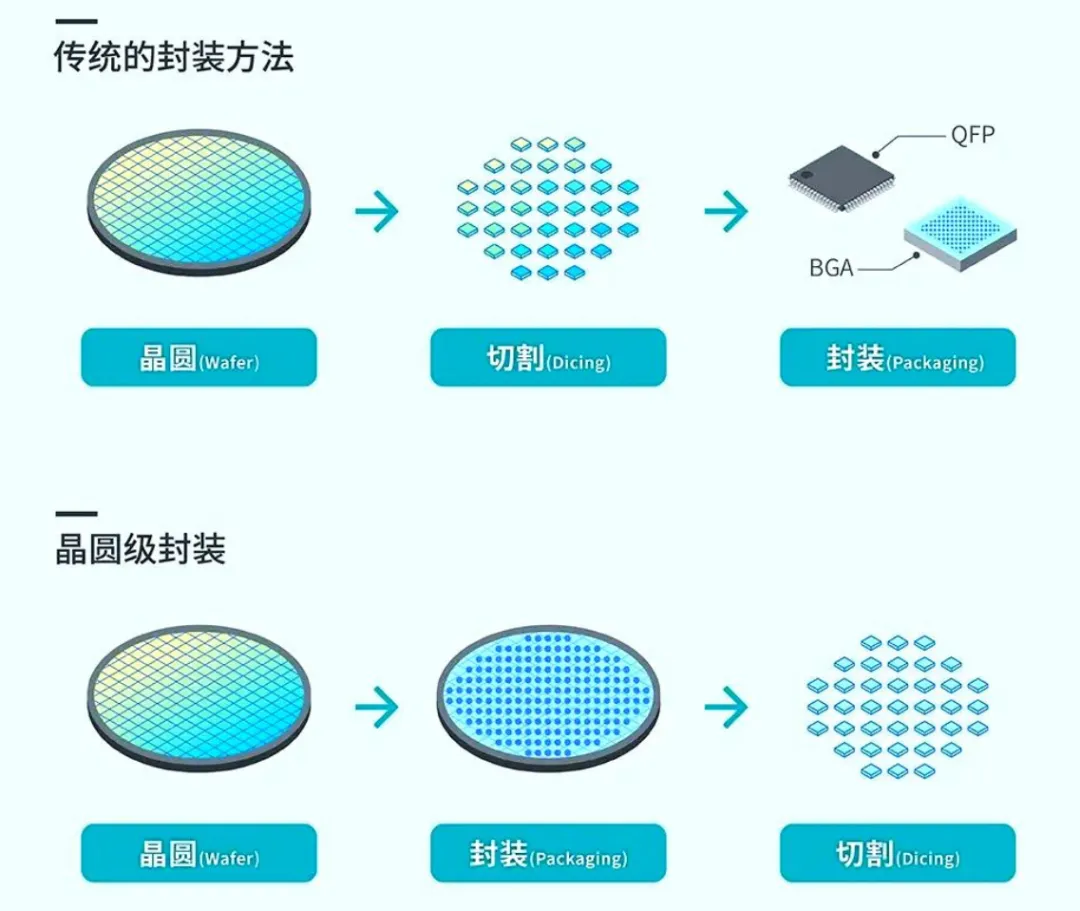
2.先进封装萌芽阶段(2000s-2010s):2000年代,倒装芯片(Flip Chip)技术商用,用凸点替代引线,实现更短连接路径、更高I/O密度与散热效率,成为CPU/GPU主流封装方案;2010年代,晶圆级封装(WLP)兴起,在整片晶圆上完成封装后再切割,大幅缩小芯片尺寸,广泛应用于CIS(图像传感器)、指纹识别芯片等领域。

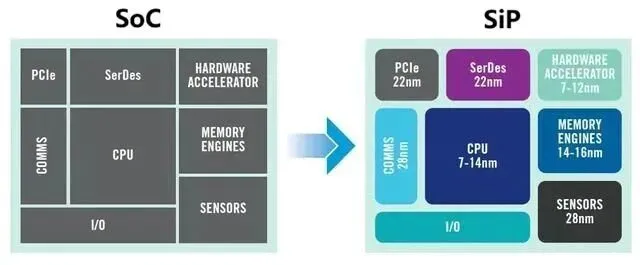
3.系统级封装阶段(2015s至今):系统级封装(SiP)将多个不同功能的芯片集成于单一封装体,实现“系统功能单封装”,典型应用于智能手表、汽车雷达等小型化设备,显著缩短产品上市周期。

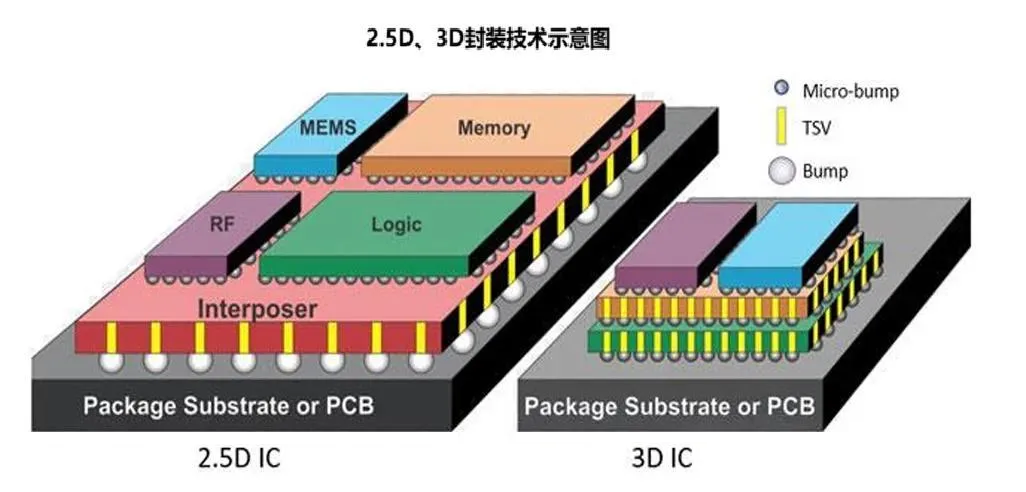
4.先进异构集成阶段(2020s至今):以CoWoS(硅中介层封装)、Chiplet(芯粒)、3D Stacking(三维堆叠)为核心,通过硅中介层、TSV(硅通孔)、混合键合等技术实现高密度互连,支撑AI芯片算力突破。例如英伟达H100采用CoWoS封装,带宽达4TB/s,成为AI训练的核心算力支撑。

5.未来技术方向(2025s+):玻璃基板封装、光电共封装(CPO)等前沿技术正在研发中,有望进一步提升封装密度与性能,解决“内存墙”“功耗墙”问题。

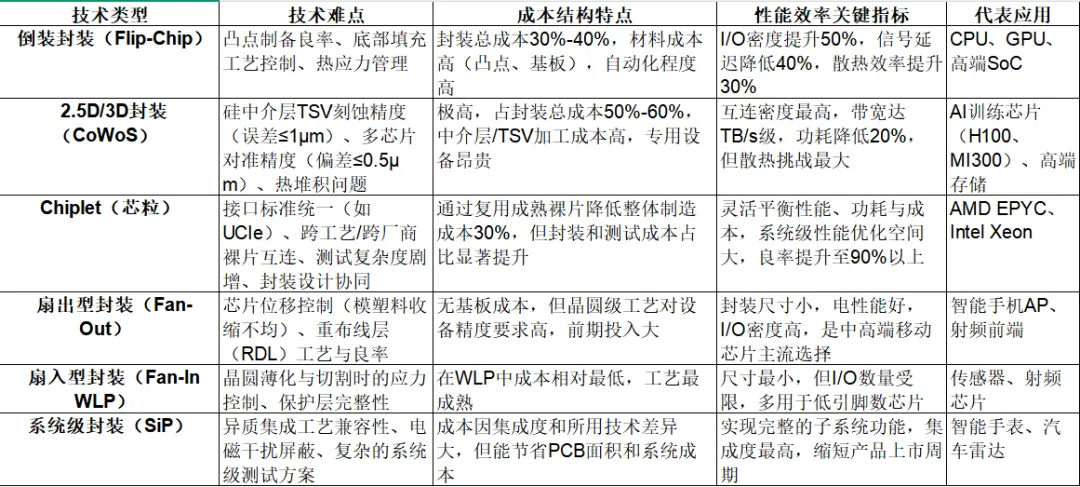
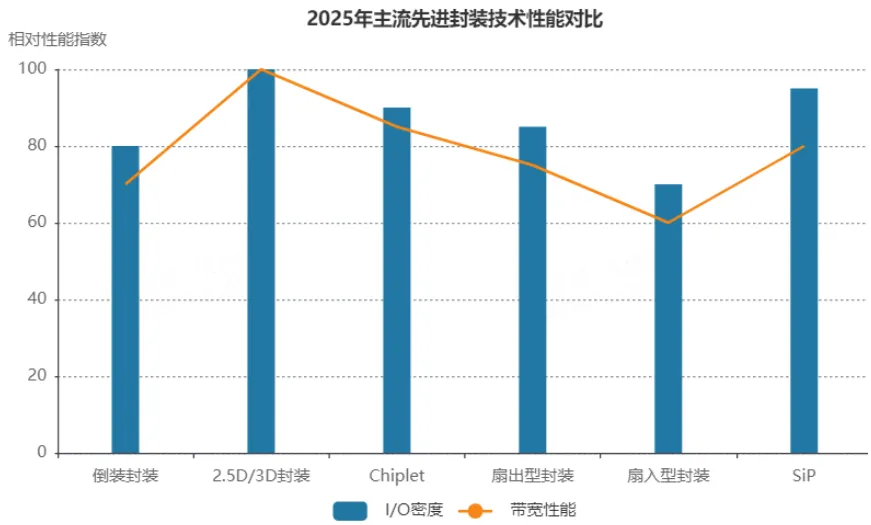
三、主流先进封装技术难点、成本、性能效率对比分析

四、2025年产业链上下游构成、议价权及

1. 产业链构成

  • 上游:包括探针台、测试机、分选机等设备,以及锡膏、键合丝、引线框架、基板等材料。其中,高端基板(如ABF载板)、高精度测试机等核心环节被海外企业垄断,国内企业在普通基板、封装胶等领域已有突破,但高端市场议价权弱。

  • 中游:封装测试服务(OSAT),国内主要企业有长电科技、通富微电、华天科技等,2025年全球OSAT市场规模预计达780-800亿美元,中国市场规模超过3500亿元人民币。

  • 下游:功率半导体芯片、存储芯片(NAND Flash、HBM)、集成电路等终端芯片,核心驱动力来自AI/HPC芯片(高算力、高带宽)、汽车电子(高可靠性、耐高温)、消费电子(轻薄短小、多功能集成)及工业控制。

2. 议价权分析

  • 上游:设备端(如测试机、探针台)由泰瑞达、爱德万等美日企业主导,技术壁垒极高,议价能力强;材料端(如键合丝、引线框架)国产化率提升,但高端产品(如Low-CTE基板)仍依赖进口,议价权较弱。

  • 中游:头部OSAT企业(如长电科技、通富微电)凭借规模与技术优势,对中小客户议价权较强,但对AMD、SK海力士等大客户依赖度高,议价权受限。例如通富微电承接AMD 80%以上CPU/GPU封测订单,客户集中度较高。

  • 下游:AI芯片、汽车电子等高端客户需求刚性,对封装技术要求高,议价权较强;消费电子客户需求波动大,议价权较弱。2025年AI芯片封装收入占长电科技营收28%,成为核心增长引擎。

五、竞争格局

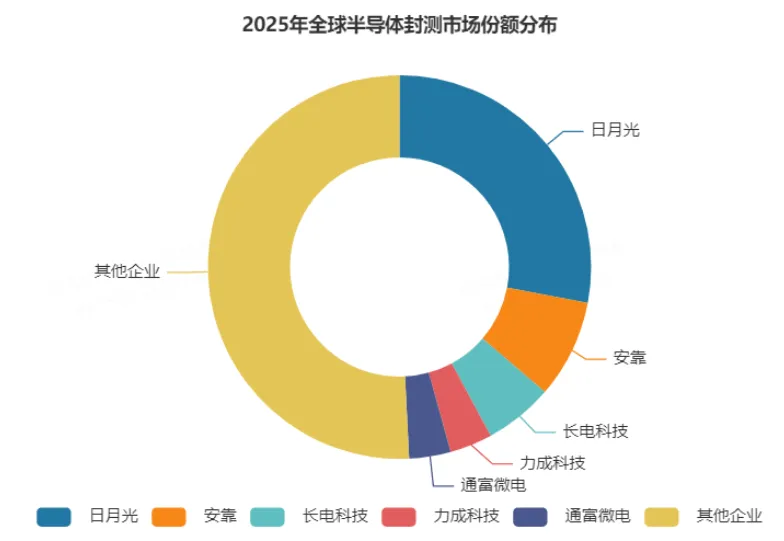
2025年全球半导体封装测试市场规模预计达780-800亿美元,同比增长8-10%,先进封装市场规模达571亿美元(同比增长19%),占比首次超过传统封装(51%)。全球龙头企业竞争格局稳定,技术与产能优势是核心竞争力:

  • 日月光控股(ASE):全球市占率约28%,稳居第一,技术覆盖CoWoS、FoCoS、Chiplet等全领域,是苹果、高通、联发科等核心供应商,2025年营收预计超240亿美元。

  • 安靠科技(Amkor):全球市占率约8%,排名第二,在汽车电子、先进封装(如SWIFT Fan-Out)领域优势突出,是英伟达等客户的重要伙伴,2025年营收预计约85亿美元。

  • 长电科技(JCET):全球市占率约5.8%,排名第三,是中国唯一进入全球前三的OSAT,XDFOI Chiplet平台已实现量产,在高性能计算、汽车电子领域获关键订单,2025年营收预计约55-58亿美元。长电科技掌握XDFOI多维异构集成技术,存储芯片月产能8.2万片,良率99.5%,HBM3e封装良率突破99%,是SK海力士、美光等国际存储巨头的主力供应商,AI芯片封装收入占比达28%。

  • 力成科技(PTI):全球市占率约3.6%,排名第四,在存储封装领域领先,2025年营收预计约35亿美元。

  • 通富微电(TFME):全球市占率约3.5%,排名第五,深度绑定AMD,承接其80%以上CPU/GPU封测订单,营收预计约33亿美元。通富微电聚焦大尺寸FCBGA封装,2025年Chiplet良率突破85%,散热结构优化使HBM工作温度降低15℃,CoWoS产能提升至每月3万片(占全球产能12%)。

  • 华天科技:车规封装营收同比增长72%,存储封测营收同比增长58%,eSiFO技术对标CoWoS,在CIS封装、汽车电子封装领域优势明显,增长稳健。
  • 晶方科技:专注CIS封装、WLP技术,是全球CIS封装的重要供应商,2025年营收预计约15亿元,在细分领域保持技术领先。

六、行业关键要点与风险提示

1.关键要点

  • 需求驱动:AI芯片、汽车电子是未来增长的核心驱动力。采用先进封装的AI芯片占比超65%,成为封装测试行业的核心增长引擎。

  • 技术突破:国内OSAT在Chiplet、HBM封装等领域技术突破显著。

  • 国产替代:在地缘政治与供应链安全驱动下,国内龙头企业在国产芯片的配套上获得历史性机遇,正加速技术追赶和产能建设。2025年国内先进封装市场规模预计超1100亿元,年均复合增长率高达17%。

  • 产业链协同:先进封装要求“设计-制造-封测”一体化协同,封装测试企业与芯片设计、晶圆制造企业的合作日益紧密,共同推动技术创新与产品落地。

2.风险提示

  • 技术迭代风险:先进封装工艺复杂,良率控制难度大,若关键环节(如TSV、混合键合)突破不及预期,可能导致订单流失。例如CoWoS封装良率要求≥95%,技术门槛极高。

  • 地缘政治影响:海外设备、材料进口限制可能影响产能扩张,高端封测设备(如混合键合机)、材料(如Low-CTE基板)仍依赖进口,国产化率不足30%。

  • 下游需求波动:若AI服务器、汽车电子需求不及预期,将直接影响先进封装订单量。2025年AI芯片封装收入占长电科技营收28%,客户集中度较高,需求波动风险较大。

  • 资本开支压力:先进封装是资本密集型赛道,巨额的研发和产能投资可能短期内侵蚀企业利润率。例如建设一条CoWoS产线需要投入数亿美元,对企业资金实力要求极高。

最新文章

随机文章