当前位置:首页>价格>总量丨1月PMI:淡季回落,价格指数回升

总量丨1月PMI:淡季回落,价格指数回升

  • 2026-09-09 10:44:25
总量丨1月PMI:淡季回落,价格指数回升

国家统计局数据显示,2026年1月制造业PMI回落至49.3%,非制造业商务活动指数亦出现回落,整体经济景气水平出现季节性回落。本文基于PMI分项指标,对当前经济运行状况进行分析,重点关注需求变化、价格走势及企业结构分化情况,并对后续经济修复节奏进行简要展望。

一 、PMI整体回落,经济景气水平季节性承压

1、制造业、非制造业PMI双双回落

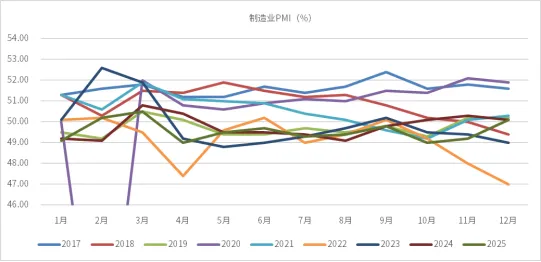
2026年1月,国家统计局公布的采购经理指数数据显示,制造业PMI、非制造业商务活动指数以及综合PMI产出指数均较上月出现回落,分别为49.3%、49.4%和49.8%,整体运行水平回落至荣枯线以下,表明企业生产经营活动景气度短期走弱。

从环比变化来看,1月PMI数据下行具有一定的季节性特征。一方面,去年12月制造业PMI回升至荣枯线以上,基数相对偏高,对本月环比表现形成一定压制;另一方面,春节临近、天气转冷,部分行业进入传统淡季,生产和需求活动均受到一定影响。在上述因素共同作用下,当前PMI回落并不完全代表经济趋势发生根本性变化,但也反映出经济修复基础仍有待进一步夯实。

2、制造业PMI回落,需求端承压特征明显

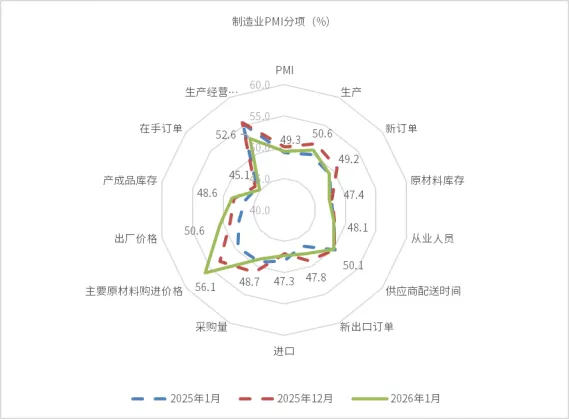
1月制造业PMI为49.3%,较上月下降0.8个百分点,重新回落至收缩区间。从构成PMI的分项指数来看,制造业运行呈现出生产尚在扩张区间,但需求端明显承压的特征。

生产指数为50.6%,虽然较上月下降1.1个百分点,但仍位于荣枯线以上,表明制造业生产活动总体仍保持扩张。不过,生产指数的回落也显示出在需求端走弱的背景下,企业生产扩张动能有所放缓,生产活动的持续性仍需后续观察。

需求端回落更为明显。1月新订单指数降至49.2%,较上月下降1.6个百分点,重新回到收缩区间,反映制造业市场需求恢复仍不稳固。从历史经验来看,新订单指数对PMI走势具有较强的先行意义,其明显回落在一定程度上制约了制造业景气水平的改善。

二 、需求偏弱叠加成本上行,制造业运行承压

1、外需与库存指标偏弱,企业经营态度趋于谨慎

从其他需求相关指标来看,1月新出口订单指数和在手订单指数仍处于收缩区间,分别为47.8%和45.1%。显示外需和订单储备对制造业运行的支撑作用有限。在国内需求修复偏弱、外部环境仍存在不确定性的背景下,企业整体接单情况仍面临一定压力。

库存指标方面,原材料库存指数继续位于收缩区间(47.4%),而产成品库存指数小幅回升,显示在需求走弱的情况下,部分企业存在被动补充库存的特征。同时,采购量指数回落至荣枯线以下,表明企业在原材料采购方面趋于谨慎,生产经营决策更偏保守。

上述指标共同反映出,在市场需求不足的背景下,企业对未来经营环境的判断仍较为审慎,扩产和补库意愿尚未明显增强。

2、价格指数双双回升,但利润修复仍面临成本约束

1月制造业价格相关指标出现较为明显的回升。主要原材料购进价格指数升至56.1%,较上月提高3.0个百分点;出厂价格指数回升至50.6%,时隔较长时间重新站上荣枯线,显示制造业价格水平整体有所改善。

从结构上看,本轮价格回升更多来自成本端推动。原材料价格上涨幅度明显快于出厂价格,购进价格指数与出厂价格指数之间仍存在5个百分点以上的差距,反映成本压力向下游传导仍不充分。

在成本上升而需求偏弱的背景下,企业利润修复空间依然受限。调查结果显示,仍有较多制造业企业反映利润下降,成本压力对企业经营的约束作用尚未明显缓解。

3、企业规模分化延续,中小企业经营压力更为突出

从企业规模来看,1月制造业PMI继续呈现出明显的结构性分化特征。大型企业PMI为50.3%,虽较上月小幅回落,但仍位于荣枯线以上,显示大型企业在订单、资金和抗风险能力方面仍具有一定优势。

相比之下,中型企业和小型企业PMI分别为48.7%和47.4%,均处于收缩区间,且降幅明显大于大型企业。在需求不足和成本上升的双重影响下,中小企业经营压力进一步显现,制造业内部结构性分化问题仍然存在。
三 、非制造业景气回落,修复动能仍待观察

1、建筑业回落明显,服务业相对稳定

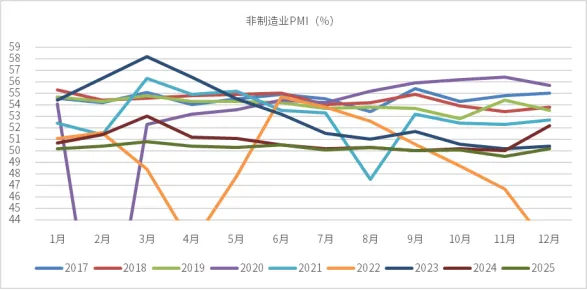
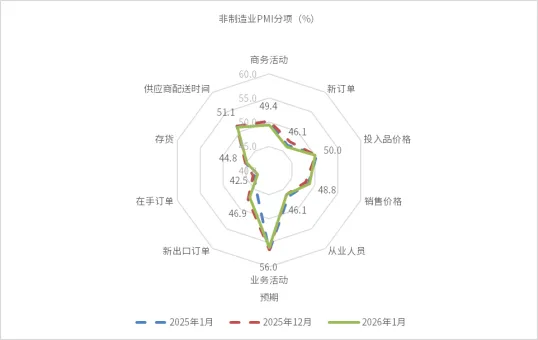
1月非制造业商务活动指数为49.4%,较上月下降0.8个百分点,同样回落至收缩区间。从行业结构看,建筑业是非制造业PMI回落的主要拖累项。

受天气转冷、春节临近等因素影响,建筑业商务活动指数降至48.8%,环比降幅较大,反映建筑业进入传统淡季。相比之下,服务业商务活动指数为49.5%,较上月小幅回落,整体运行相对平稳。

从预期指标来看,服务业业务活动预期指数仍处于较高景气区间,表明企业对节后需求回升仍持相对乐观态度,春节消费对部分服务行业的带动作用有望在后续逐步显现。

2、短期承压不改修复方向,内需恢复仍是关键变量

总体来看,1月PMI数据在多重因素影响下出现季节性回落,反映当前经济修复基础仍不牢固。制造业需求端走弱、成本压力上升以及企业规模分化,是当前运行中的主要特征。

向后看,随着春节因素逐步消退,经济运行情况仍需进一步观察。内需修复的持续性、企业盈利状况改善情况以及稳增长政策的进一步落实,将是影响后续PMI走势和经济景气水平变化的关键因素。

免责声明

本报告的信息来源于政府官网、wind等公开资讯资料,本公司对该等信息的准确性、完整性或可靠性不做任何保证。在任何情况下,本报告中的信息或所表述的意见并不构成对任何人的投资建议。内部资料,仅供参考,如有侵权,请联系删除。

最新文章

随机文章