行业资讯
行业
行情
价格
行业商讯
当前位置:
首页
>
行情
>英伟达Q4财报前瞻——AI行情的试金石
英伟达Q4财报前瞻——AI行情的试金石
2026-10-20 18:26:46
英伟达Q4财报前瞻——AI行情的试金石
这个财报季,没有哪一家公司,比英伟达更牵动人心。
2月25日盘后,NVIDIA将公布第四季度财报及年报。这不仅仅是一份财报,而更像是一次对整个AI产业链的体检。因为英伟达不仅是全球市值最高的公司——4.6万亿美元,更是这场人工智能革命里真正的“铲子供应商”。没有它的GPU,几乎没有今天的AI浪潮。
其实市场的期待早已经拉满。市场预计本季度营收将达到655.6亿美元,同比增长66.68%;EPS预计为1.52美元,同比暴增70.79%。这是高双位数增长,是很多公司做梦都不敢想的速度。但问题也恰恰在这里——当所有人都知道它很强时,它还能继续超预期吗?
所以真正的看点,当属管理层的态度和对未来的指引。过去一年,围绕AI资本开支是否过热、回报周期是否拉长的争论从未停止。尤其是在“七巨头”阶段性整理后,市场开始反复拷问:数据中心的支出,还能撑多久?
华尔街应该会死盯着两个名字——Microsoft和Meta Platforms。这些超级云厂商是英伟达最重要的客户,如果它们的数据中心支出依旧强劲,那么AI投资热潮远未见顶。如果管理层释放出哪怕一丝放缓信号,市场波动都会被放大。
不过,英伟达的底气并非空谈。Blackwell高端芯片供不应求,几乎卖到断货。CEO黄仁勋此前就准确判断,AI正在从“生成式”阶段,进入“代理式(Agentic AI)”阶段。也就是说,AI不再只是回答问题,而是开始主动执行任务、调用工具、形成工作流。这意味着更复杂的模型、更高的算力需求——也意味着更多GPU。
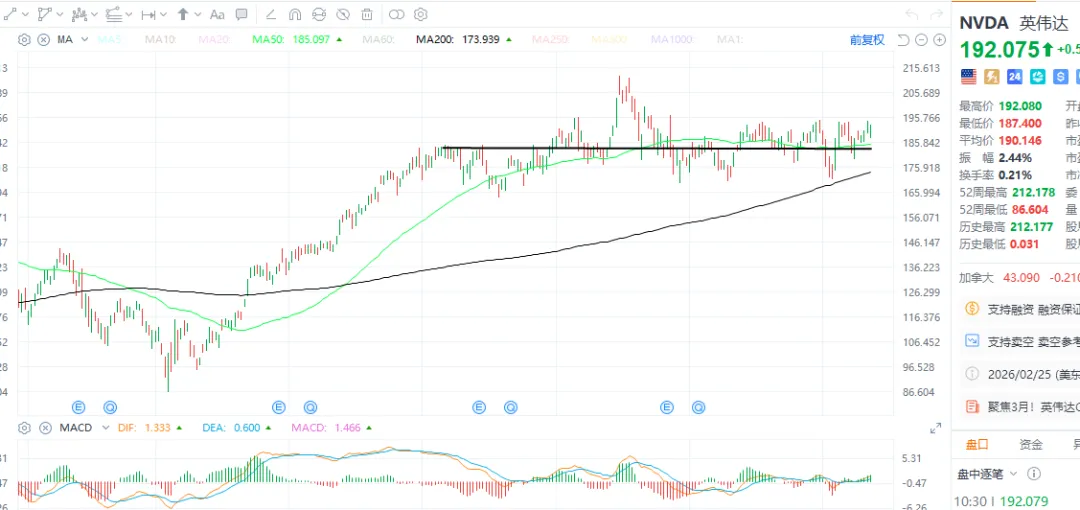
从技术面看,股价在去年大幅上涨后,并没有崩塌,而是自10月以来稳健横盘整理。强势股在牛市中常见的剧本就是这样:先拉升,再横盘筑底,然后继续突破。更关键的是,相对强度依旧亮眼,在同类科技股中表现靠前,这种“悄悄强”的走势往往比暴涨更健康。
估值呢?很多人听到AI就本能觉得贵。但当前英伟达的市盈率大约46倍。放在一家盈利增速70%、营收增速66%的公司身上,这个估值并不离谱。真正昂贵的不是倍数,而是没有增长支撑的幻想。
再看一个被忽视的细节——业绩“打脸”历史。过去12个季度里,英伟达有11次超出预期。这不是偶然,这是经营能力与需求爆发叠加的结果。市场对它的预期已经很高,但它一次又一次把门槛抬得更高。
华尔街也在悄悄调高远期预期。过去两个月,多位分析师上调了2027年的盈利预测。这意味着市场并不认为AI是短周期狂欢,而是一个结构性、长期性的产业升级。
产品层面,B300与Rubin平台正在推进,预计将在2026年下半年贡献更明显的收入增长。同时,中国市场如果逐步恢复销售,将打开此前被压抑的需求空间。那不是锦上添花,而是潜在的第二曲线。
当然,4.6万亿美元的体量足以让任何投资者心生敬畏。体量越大,增长越难,这是资本市场的铁律。但历史也告诉我们,在真正的技术革命中,龙头往往不是最早倒下的,而是最晚见顶的。
眼下的风险,不在基本面恶化,而在情绪波动。高估值环境下,只要指引略有下调,波动就会被放大。但如果需求依旧强劲,资本开支没有退潮,AI应用持续扩散,那么这家“AI之王”的故事,远没有讲完。
当财报公布的那一刻,市场不只是看EPS,而是在寻找一个答案:这场算力军备竞赛,是高点已现,还是刚刚进入深水区?
从目前的种种迹象来看,英伟达依旧站在风暴的中心——但那不是风险的中心,而是机会的中心。
本文来自网友投稿或网络内容,如有侵犯您的权益请联系我们删除,联系邮箱:596563534@qq.com 。
马年开门红!能源化工全面爆发,读懂这波行情
2.24最新比特币以太坊行情分析以及操作建议
最新文章
马年开门红!能源化工全面爆发,读懂这波行情
2月24日黄金白银趋势:延续节后强势行情,但盘中波动显著加剧,黄金重回5200
全济南市回收名庄红酒行情价格一览表 回收各年份拉菲、拉图、木桐、罗曼尼康帝、柏图斯等红酒、上门看货、现金支付、正规渠道流程快捷!
最新大豆价格行情
首日行情有点诡异
2.24 开门黑行情
2.25早文,马年上涨行情能否持续
金价最新今日价一克多少钱?国内金价行情走势图(2026年2月25日)
今日铜价(现货及期货)行情汇总(2026-2-25)
今日国际金价多少钱一克?国际黄金价格实时行情表(2026.2.25)
热门文章
文华财经操盘指标系统期货行情分析如何学习好趋势操盘 利用好均线逻辑
2026年2月25日今日鸭蛋价格行情表
2026年2月25日行情
节后分化的行情下,机会在哪里?
预测2月25日股市行情
2026年02月25日各品种鸭、鹅价格行情参考最新
当下行情最硬逻辑还是涨价
【AI通胀品行情扩散,电源/液冷有望复制光纤/电子布路径】
一带一路行情(吗?)
2月25日鸭蛋价格行情
随机文章
10个月宝宝每天需要喝多少奶粉?
【养鸡行情】2026.02.25-鸡价行情
涨价的主导行情
交易认知12:做应对行情的交易者,不做行情分析师
AI硬件的加速行情
马年大宗商品行情展望---碳酸锂年后行情精致分解 和讲解
2月25日猪肉价格行情
光赚指数不赚钱,这行情怎么玩?
河南锦堂牧业2026年2月25日猪价行情播报(偏弱调整!)
兰陵王经典52度浓香型白酒价格行情 老八大名酒的市场价值与品鉴分析
二铵 价格 行情,2026年2月24日