Global AI in Cancer Diagnostics Market 2025-2029
2025-2029年全球癌症诊断人工智能市场报告
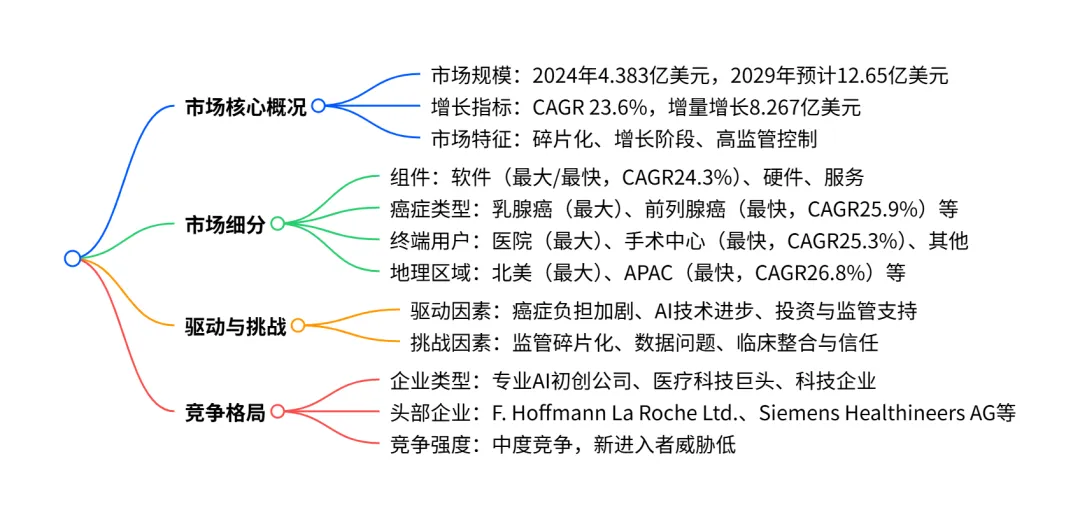
2024-2029 年全球 AI 癌症诊断市场呈高速增长态势,2024 年市场规模达4.383 亿美元,预计 2029 年将增至12.65 亿美元,期间复合年增长率(CAGR)为 23.6%,增量增长达8.267 亿美元;市场结构呈碎片化,软件是最大且增长最快的组件 segment(CAGR 24.3%),乳腺癌是主要癌症类型 segment(占 2024 年市场份额 34.7%),医院是核心终端用户(占 2024 年市场份额 55.3%);北美为最大区域市场,APAC是增长最快区域(CAGR 26.8%);市场增长受癌症负担加剧、AI 算法与计算基础设施进步、投资与战略合作增加等因素驱动,同时面临监管碎片化、数据稀缺与算法偏见、临床整合与信任建立等挑战,竞争格局涵盖专业 AI 初创公司、医疗科技巨头及科技企业,头部企业包括 F. Hoffmann La Roche Ltd.、Siemens Healthineers AG 等。
一、市场整体规模与增长
- 核心数据:2024 年全球 AI 癌症诊断市场规模为4.383 亿美元,预计 2029 年将达到12.65 亿美元,2024-2029 年期间增量增长8.267 亿美元,复合年增长率(CAGR)为23.6%。
- 历史增长:2019-2023 年市场从 2.137 亿美元增长至 3.649 亿美元,CAGR 为 14.3%,增量增长 1.512 亿美元。
- 增长趋势:年同比增长率呈加速上升态势,2025 年为 21.13%,2029 年将达 26.41%。
二、市场细分详情
(1)按组件细分(2024-2029 年)
(2)按癌症类型细分(2024-2029 年)
(3)按终端用户细分(2024-2029 年)
(4)按地理区域细分(2024-2029 年)
(5)重点国家增长(2024-2029 年 CAGR)
三、市场驱动因素
- 癌症负担加剧与诊断效率需求:全球癌症病例预计 2050 年达 3500 万,病理学家和放射科医生短缺导致诊断积压,AI 可自动化重复任务、提升效率。
- AI 算法与计算基础设施进步:深度学习、卷积神经网络等技术升级,多模态 AI 整合多源数据,云计算与 GPU/TPU 等硬件支撑模型训练与部署。
- 投资、战略合作与监管框架完善:风险投资与企业资金涌入,跨行业战略合作频繁,FDA、欧盟等推出清晰的 SaMD 审批路径。
四、市场挑战
- 监管碎片化与演变:不同区域审批流程差异大,FDA 的 PCCP 框架、欧盟 AI 法案等增加合规成本与时间。
- 数据问题:高质量标注数据稀缺,数据隐私法规限制数据共享,算法存在人口统计学偏见风险。
- 临床整合与信任建立:AI 工具与现有医疗 IT 系统(PACS/EHR) interoperability 不足,临床医生对 “黑箱” 算法存在怀疑,需推动可解释 AI(XAI)。
五、竞争格局
- 企业类型:包括专业 AI 初创公司(如 Paige AI、Ibex Medical Analytics)、医疗科技巨头(如 Siemens Healthineers、GE Healthcare)、科技企业(如 Microsoft、Google DeepMind)。
- 头部企业排名
- 第一梯队:F. Hoffmann La Roche Ltd.、Siemens Healthineers AG、Microsoft Corp.
- 第二梯队:Koninklijke Philips NV、GE Healthcare Technologies Inc.、Flatiron Health
- 市场竞争强度:中度竞争,新进入者威胁低(高准入壁垒),供应商议价能力中等,买方议价能力低。
行业报告更多推荐>>
PDF版本将分享到“JS全球行业报告库”知识星球,扫描下面二维码即可下载!
欢迎您加入“JS全球行业报告库”知识星球,感谢您支持我们的发展。
1、用微信扫描左侧二维码;2、知识星球主要以数据研究、报告分享、数据工具讨论为主;3、加入后免费提问、免费阅读1万+个相关数据内容,并同步海外优质数据文档;4、每年只需198元,老用户可九折续费。
欢迎关注微信号 :i198JS