当前位置:首页>行业>【山证农业】行业周报(260126-260201):猪价近期旺季活跃,旺季后或仍承压

【山证农业】行业周报(260126-260201):猪价近期旺季活跃,旺季后或仍承压

  • 2026-10-10 17:33:20
【山证农业】行业周报(260126-260201):猪价近期旺季活跃,旺季后或仍承压

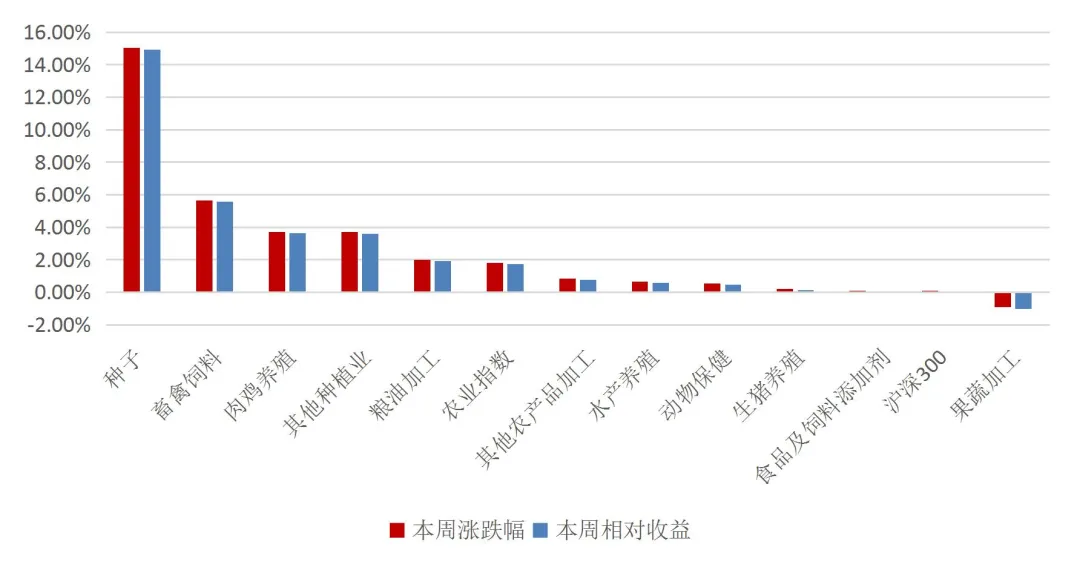
本周(1月26日-2月1日),沪深300指数涨跌幅为0.08%,农林牧渔板块涨跌幅为1.82%,板块排名第5;子行业中种子、畜禽饲料、肉鸡养殖、其他种植业、粮油加工表现位居前五。

本周生猪价格环比下跌,猪肉均价微涨。截至1月30日,四川/广东/河南外三元生猪均价分别为12.15/12.16/12.63元/公斤,环比上周分别-5.08%/-9.66%/-4.54%;平均猪肉价格为18.61元/公斤,环比上周+0.65%;仔猪平均批发价格16.50元/公斤,环比上周持平。截至1月30日,自繁自养利润为25.10元/头,环比上周下滑18.25元/头;外购仔猪养殖利润为124.13元/头,环比上周增长8.29元/头。

看好海大集团在当前的配置时机。(1)饲料行业的竞争已经从单纯的产品竞争逐渐进入到产业链价值的竞争,行业整合持续加速,市场份额进一步往具有技术研发优势、规模化优势、产业链配套优势、服务体系优势等头部企业集中;(2)海大集团凭借高效的内部管理、有效的业务激励、以及突出的产业链服务优势,国内市场份额得到持续提升;(3)亚非拉地区饲料业务的市场容量大,仍属一片“蓝海”,公司海外饲料业务有望延续高增长高毛利趋势,成为业绩的又一个增长点;(4)公司目前估值处于历史底部区域,具有较高的安全边际。

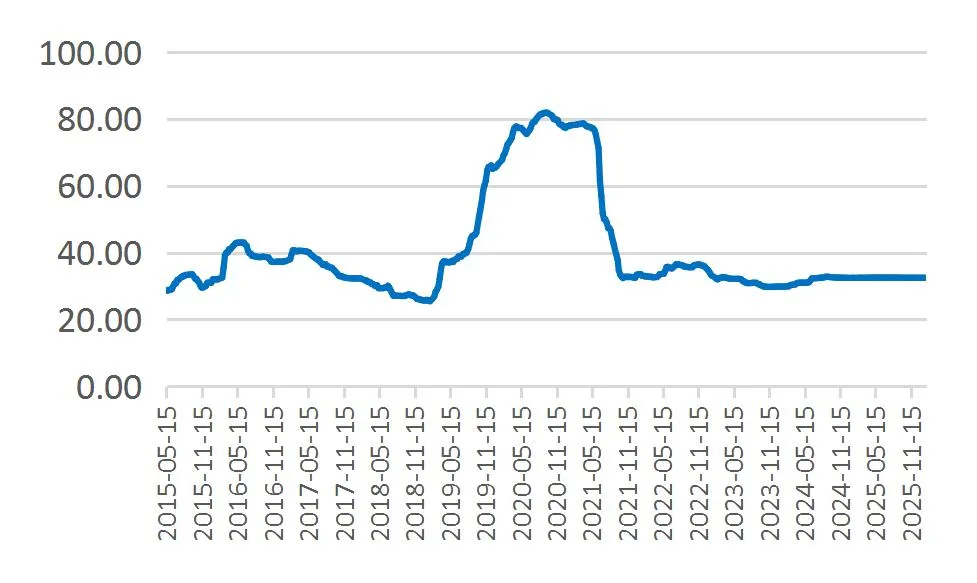
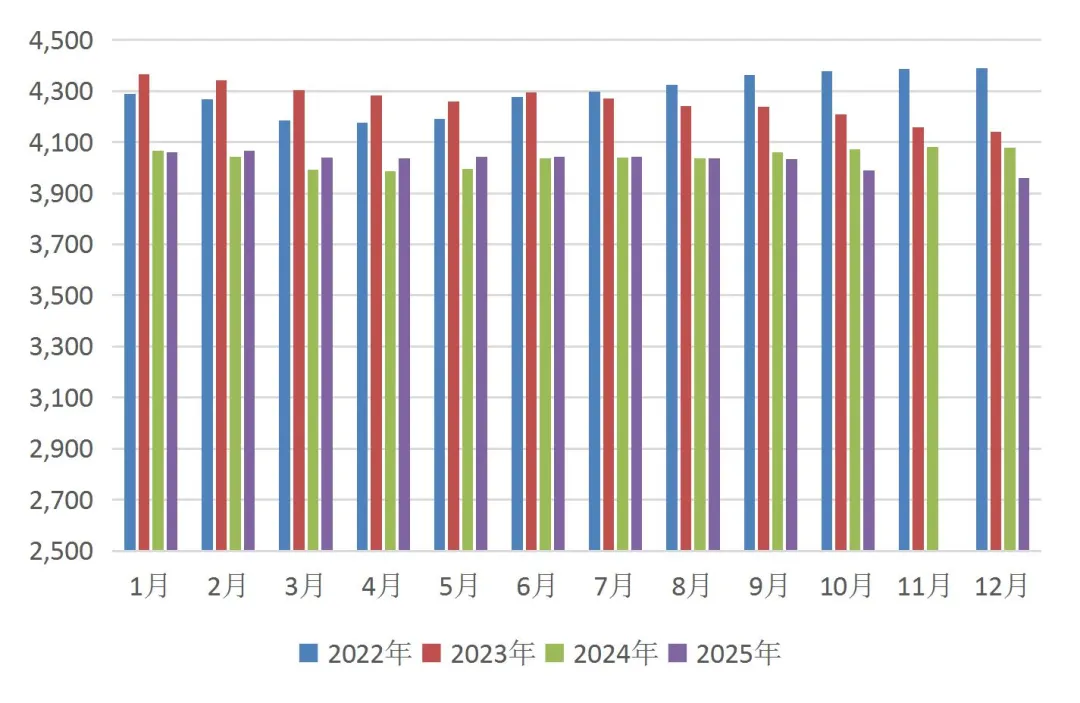
生猪养殖行业有望迎来新的一轮市场化去产能。同时,在生猪产业“反内卷”政策的引导下,政策调控下的产能去化也同步推进。在上述两重因素叠加的影响之下,国内能繁母猪存栏量在经历过前几个月的缓慢下降后开始出现加速去化的趋势。我们认为行业在上半年的猪价淡季里有望保持产能去化的趋势,生猪养殖行业基本面和估值有望得到修复,目前板块尚处于市场预期和估值的低位,建议关注温氏股份、神农集团、巨星农牧等生猪养殖股。

圣农发展的种鸡业务稳步推进,市场认可度不断提升。肉鸡饲养加工降本增效,成本管控优势突出,造肉成本有效下降。渠道端,公司产品在C端、餐饮等高价值渠道上的占比不断提升,收入结构不断优化。圣农发展当前正处于业绩周期和PB估值周期的底部区域,具备较好的配置价值。

我国的养宠渗透率有望继续提高,宠物食品在众多消费行业中仍是相对具有成长性的细分领域。随着行业新进入者的涌现和流量成本的攀升,传统电商营销边际贡献或放缓,仅靠单一的营销已无法构建持久的品牌护城河,品牌之间的竞争或将从重营销逐渐转向重研发和供应链。建议关注自有品牌领先和持续加大研发的乖宝宠物,以及全球产业链布局领先的中宠股份。

风险提示:养殖疫情风险;自然灾害风险;饲料原料价格波动风险;食品安全风险;汇率波动风险。
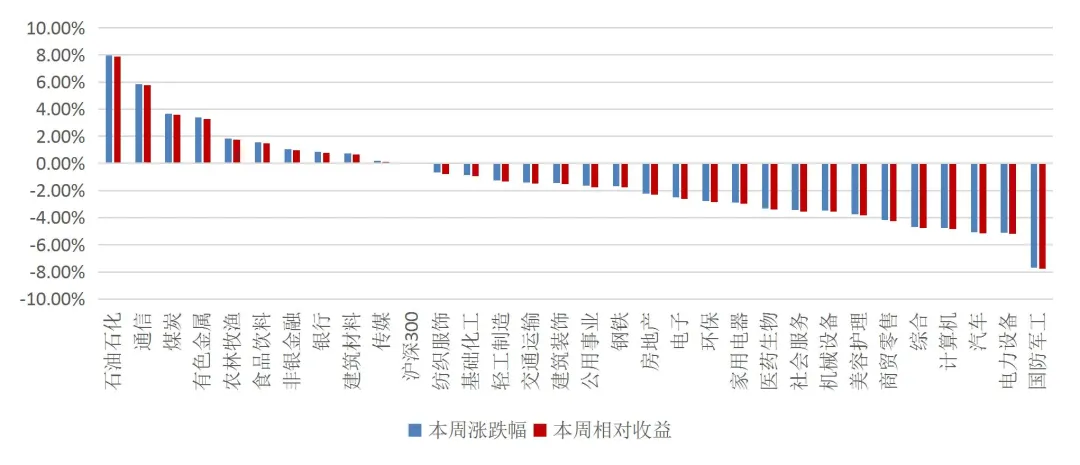
【农业板块本周行情回顾】

本周(1月26日-2月1日),沪深300指数涨跌幅为0.08%,农林牧渔板块涨跌幅为1.82%,板块排名第5;子行业中种子、畜禽饲料、肉鸡养殖、其他种植业、粮油加工表现位居前五。

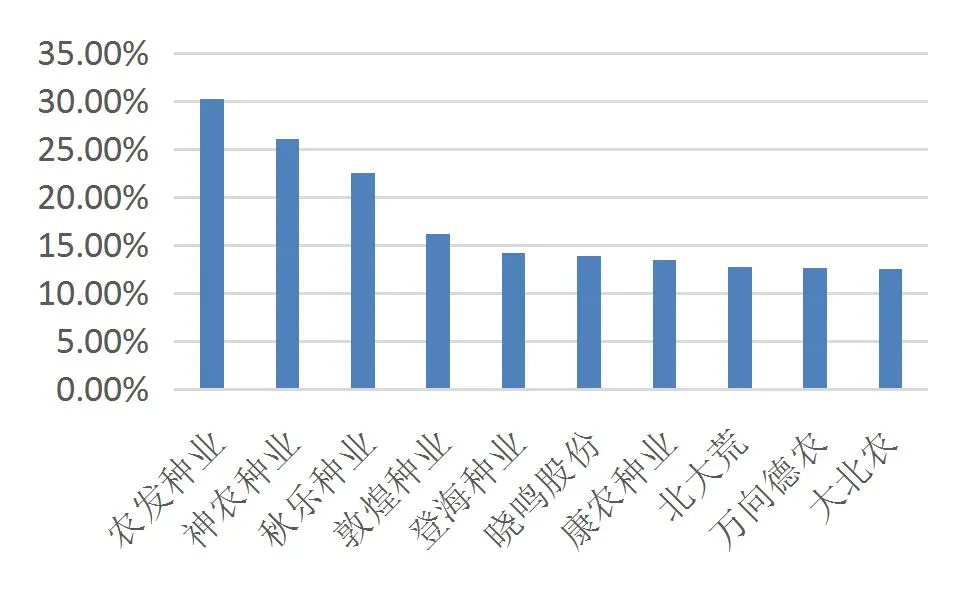
行业涨跌幅前十公司包括:农发种业(30.24%)、神农种业(26.06%)、秋乐种业(22.55%)、敦煌种业(16.13%)、登海种业(14.16%)、晓鸣股份(13.89%)、康农种业(13.50%)、北大荒(12.76%)、万向德农(12.58%)、大北农(12.50%)。

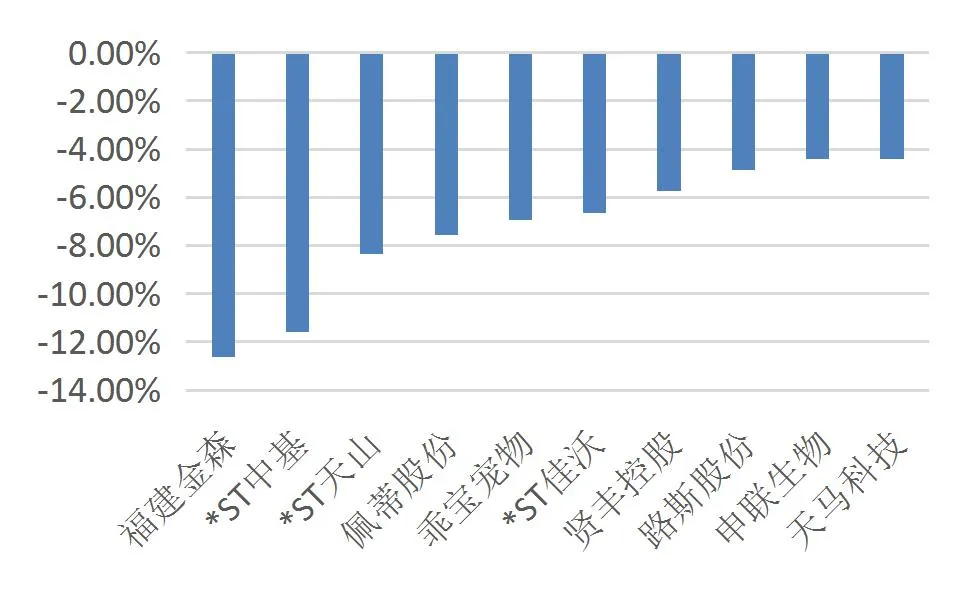
行业涨跌幅后十公司包括:福建金森(-12.62%)、*ST中基(-11.60%)、*ST天山(-8.34%)、佩蒂股份(-7.56%)、乖宝宠物(-6.93%)、*ST佳沃(-6.66%)、贤丰控股(-5.73%)、路斯股份(-4.89%)、申联生物(-4.41%)、天马科技(-4.40%)。

图1:本周各行业板块涨跌幅

资料来源:Wind,山西证券研究所

图2:本周农业各子行业涨跌幅

资料来源:Wind,山西证券研究所

图3:农业板块本周前十领涨个股

资料来源:Wind,山西证券研究所

图4:农业板块本周前十领跌个股

资料来源:Wind,山西证券研究所

【行业数据】

生猪养殖

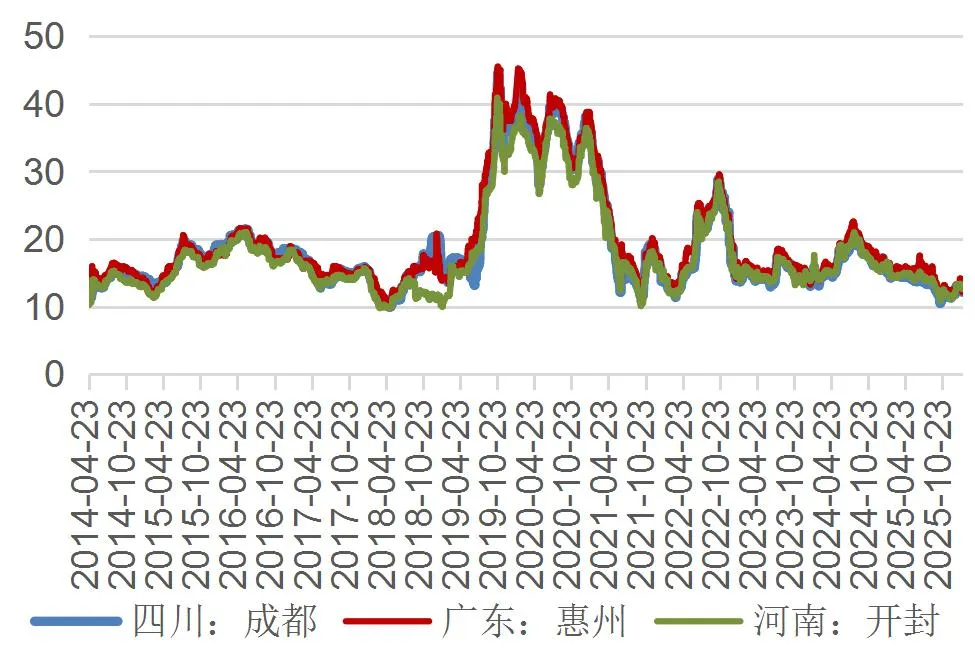
本周生猪价格环比下跌,猪肉均价微涨。根据跟踪的重点省市猪价来看,截至1月30日,四川/广东/河南外三元生猪均价分别为12.15/12.16/12.63元/公斤,环比上周分别-5.08%/-9.66%/-4.54%;平均猪肉价格为18.61元/公斤,环比上周+0.65%;仔猪平均批发价格16.50元/公斤,环比上周持平。截至1月30日,自繁自养利润为25.10元/头,环比上周下滑18.25元/头;外购仔猪养殖利润为124.13元/头,环比上周增长8.29元/头。

图5:国内外三元生猪价格走势(单位:元/公斤)

资料来源:Wind,山西证券研究所

图6:国内猪肉价格走势(单位:元/公斤)

资料来源:Wind,山西证券研究所

图7:自繁自养的生猪养殖利润(元/头)

资料来源:Wind,山西证券研究所

图8:外购仔猪的生猪养殖利润(元/头)

资料来源:Wind,山西证券研究所

图9:国内仔猪价格走势(单位:元/千克)

资料来源:Wind,山西证券研究所

图10:国内二元母猪均价(单位:元/公斤)

资料来源:Wind,山西证券研究所

图11:我国能繁母猪存栏量(万头)

资料来源:Wind,山西证券研究所

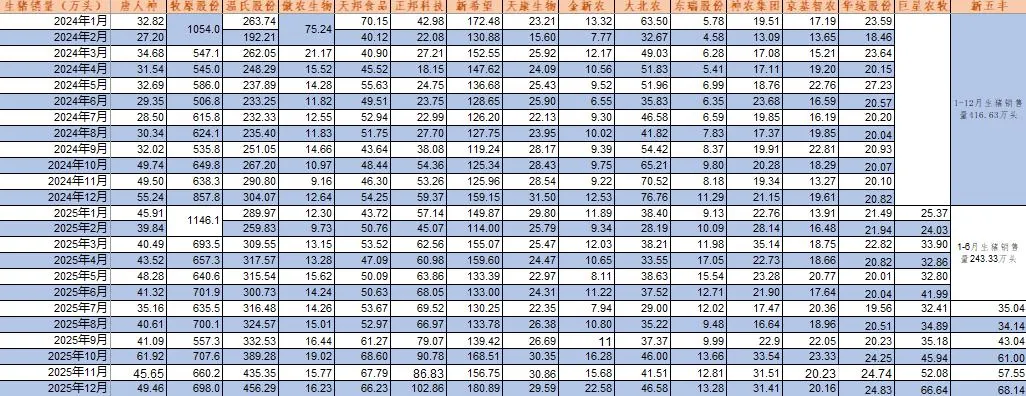
图12:生猪养殖上市公司生猪出栏量趋势

资料来源:公司公告、Wind、山西证券研究所(注:大北农2025年生猪出栏量指控股公司,不包括参股公司)

家禽养殖

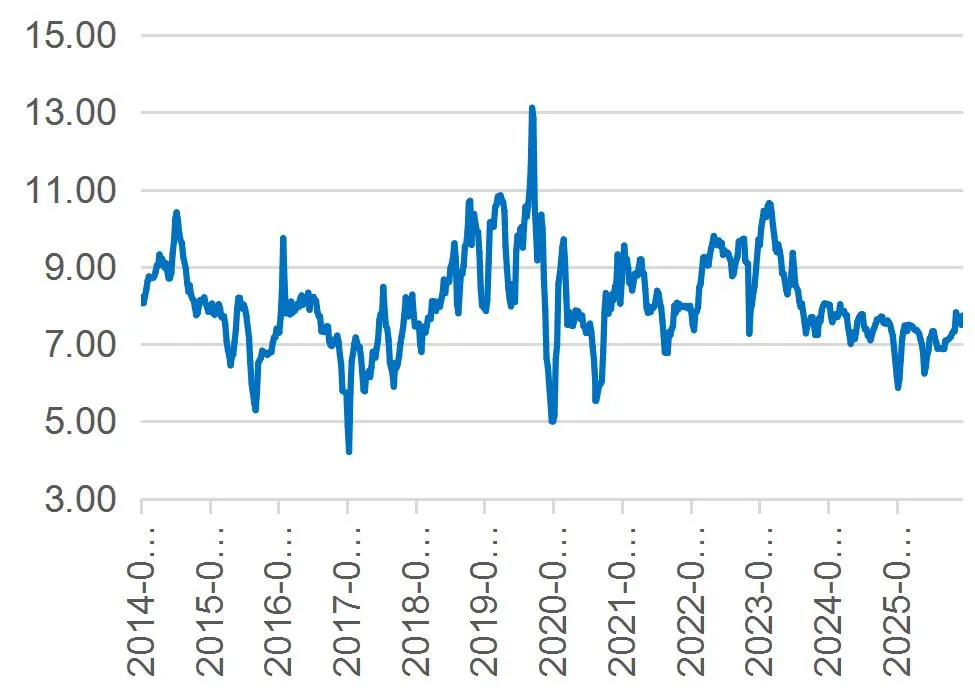
本周白羽鸡价格环比增长,单羽养殖利润回升。截至1月30日,白羽肉鸡周度价格为7.74元/公斤,环比上周+3.20%;肉鸡苗价格为2.31元/羽,环比上周+5.00%;毛鸡养殖利润为0.39元/羽,环比上周+550.00%,利润环比增长0.33元/羽。截至1月30日,鸡蛋价格为8.8元/公斤,环比上周+6.02%。

图13:我国白羽肉鸡主产区平均价(元/公斤)

资料来源:Wind,山西证券研究所

图14:白羽商品代肉鸡苗平均价(元/羽)

资料来源:Wind,山西证券研究所

图15:白羽肉毛鸡养殖利润(元/只)

资料来源:Wind,山西证券研究所

图16:国内鸡蛋市场零售价(元/公斤)

资料来源:Wind,山西证券研究所

饲料加工

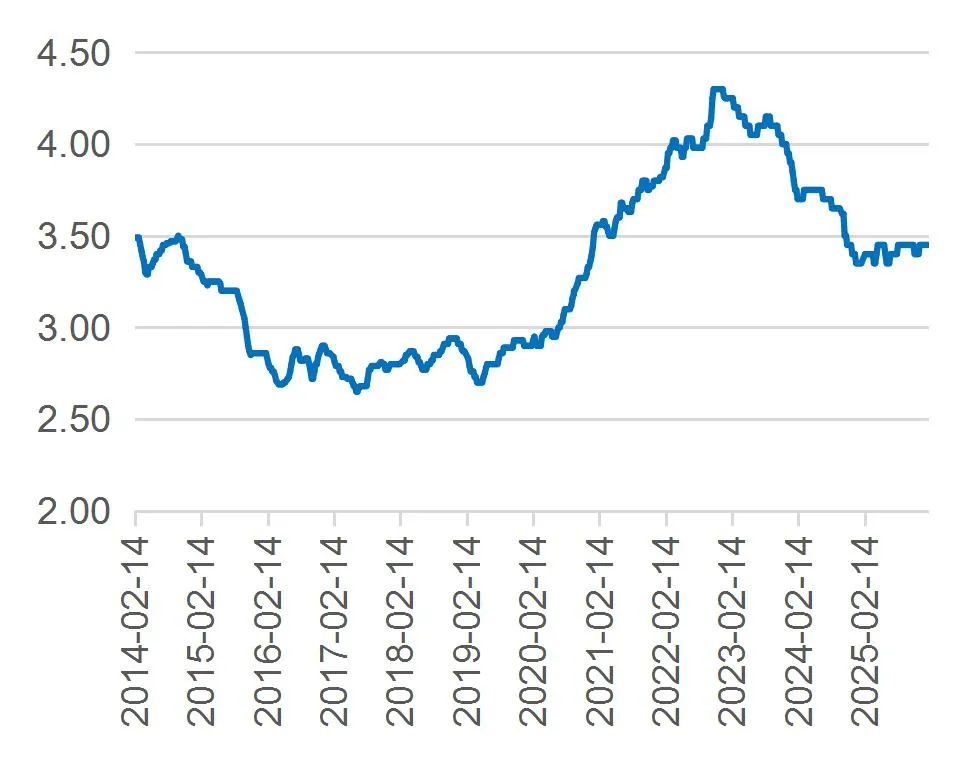
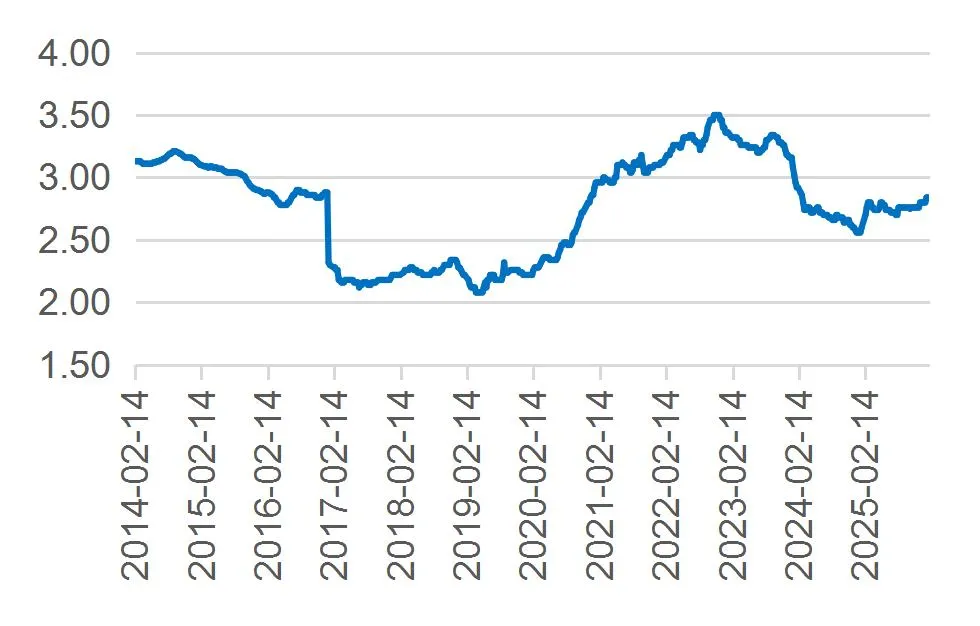
肉鸡/蛋鸡饲料均价环比上周持平。截至1月22日,育肥猪配合饲料均价为3.37元/公斤,环比上周+0.30%。截至1月30日,肉鸡配合料均价为3.45元/公斤,环比上周持平;蛋鸡配合料均价为2.84元/公斤,环比上周持平。

图17:育肥猪配合饲料平均价(元/公斤)

资料来源:Wind,山西证券研究所

图18:肉鸡配合料平均价(元/公斤)

资料来源:Wind,山西证券研究所

图19:蛋鸡配合料平均价(元/公斤)

资料来源:Wind,山西证券研究所

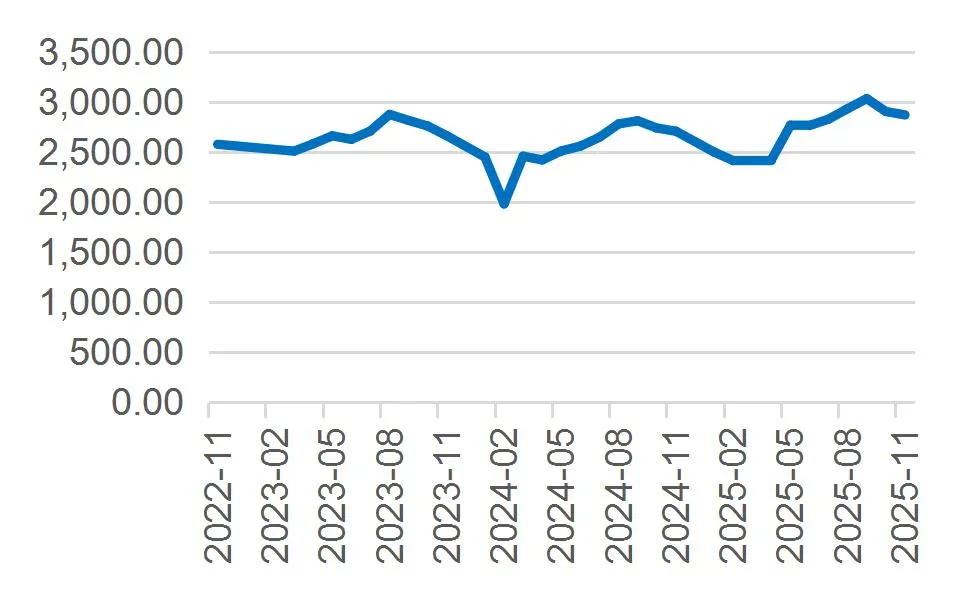
图20:全国饲料当月总产量(万吨)

资料来源:Wind,山西证券研究所

水产养殖

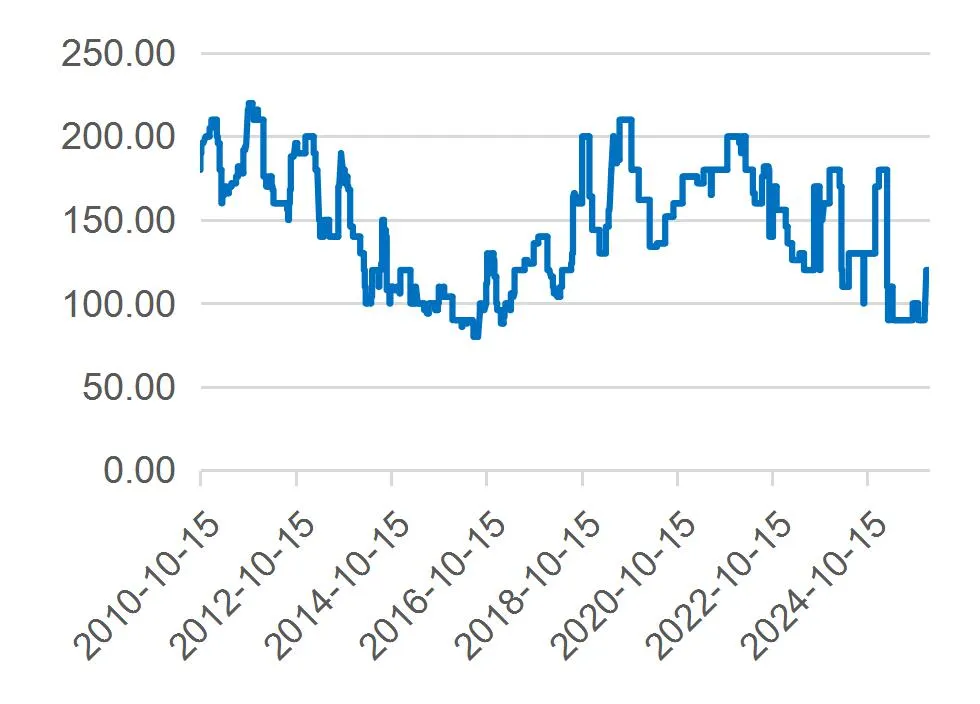
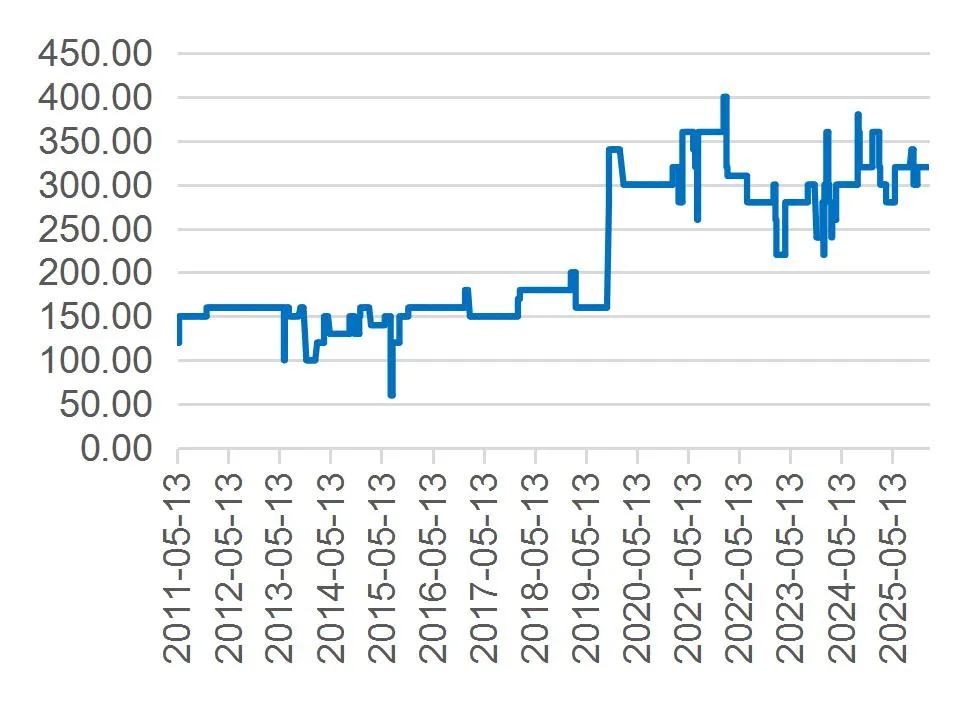
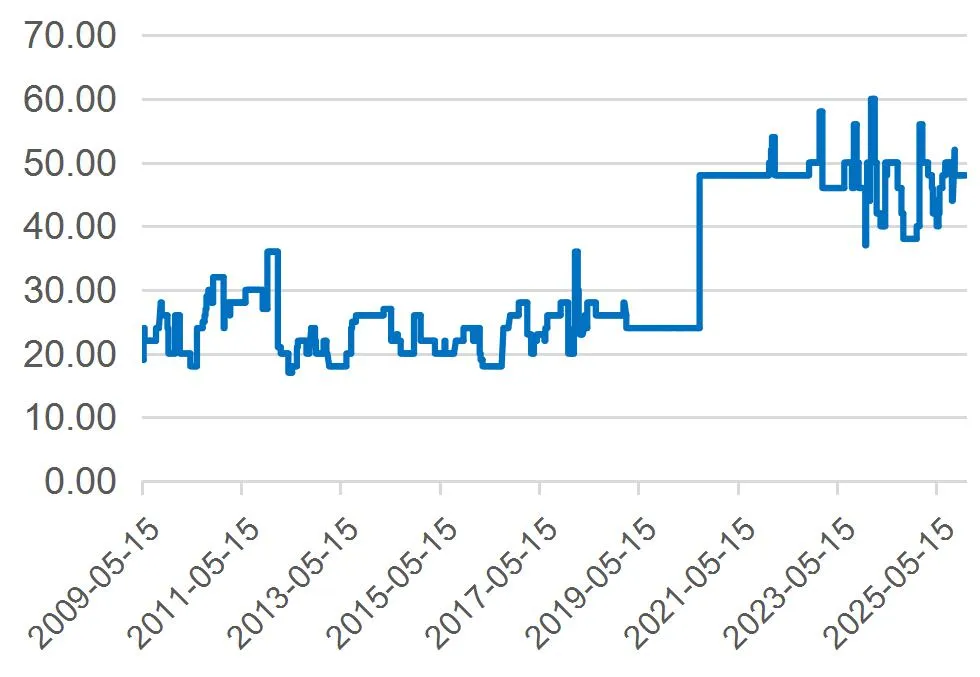
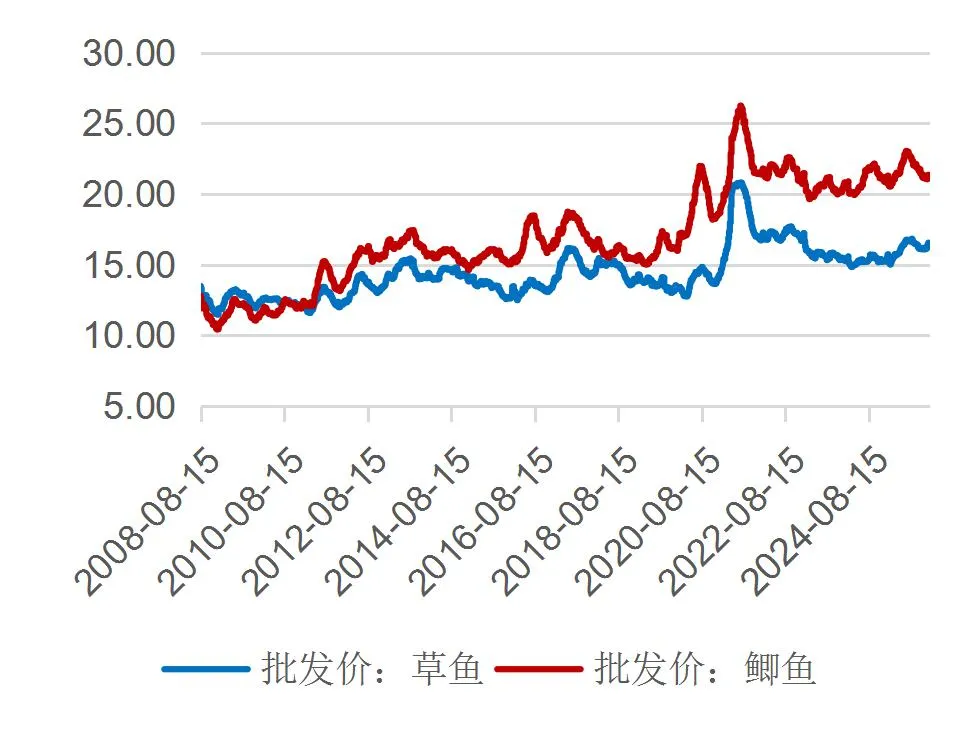
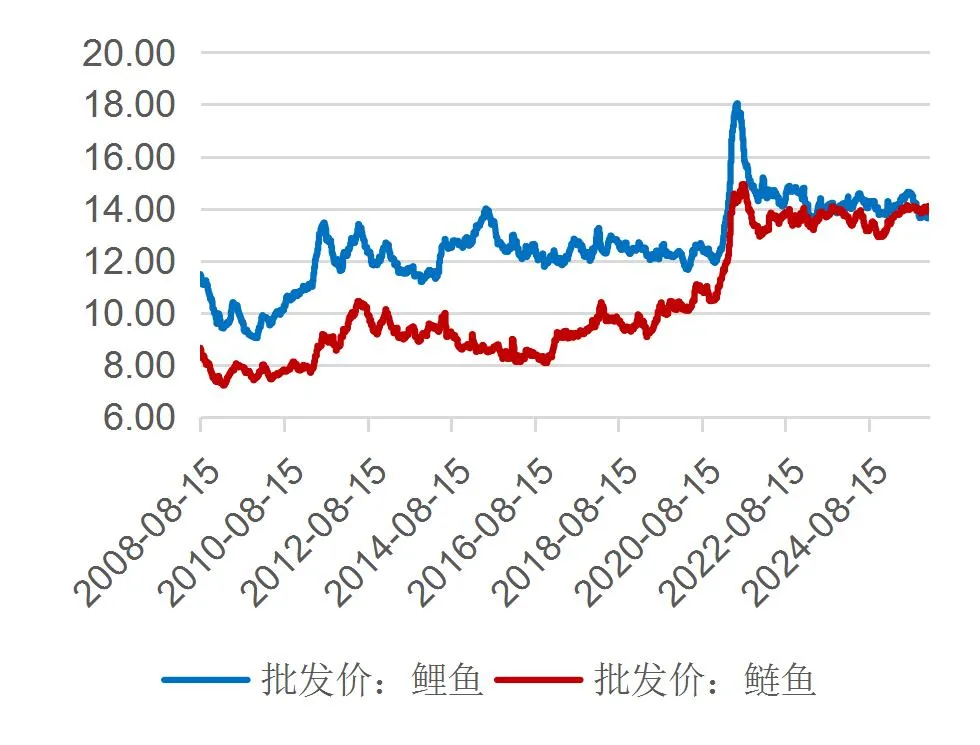
海水产品方面,截至1月30日,海参价格为120元/千克,环比上周持平;对虾价格为320元/千克,环比上周持平。淡水产品方面,截至12月19日,鲈鱼价格为48元/千克,环比上周持平;截至1月23日,草鱼价格为16.56元/公斤,环比上周0.79%;鲫鱼价格为21.36元/公斤,环比上周0.95%;鲤鱼价格为13.79元/公斤,环比上周1.17%;鲢鱼价格为14.10元/公斤,环比上周0.86%。截至1月29日,国际鱼粉现货价为2239.77美元/吨,环比上周持平。

图21:水产批发市场海参大宗价(元/公斤)

资料来源:Wind,山西证券研究所

图22:水产批发市场对虾大宗价(元/公斤)

资料来源:Wind,山西证券研究所

图23:水产批发市场鲈鱼大宗价(元/公斤)

资料来源:Wind,山西证券研究所

图24:草鱼、鲫鱼批发价(元/公斤)

资料来源:Wind,山西证券研究所

图25:鲤鱼、鲢鱼批发价(元/公斤)

资料来源:Wind,山西证券研究所

图26:鱼粉国际现货价(美元/吨)

资料来源:Wind,山西证券研究所

种植与粮油加工

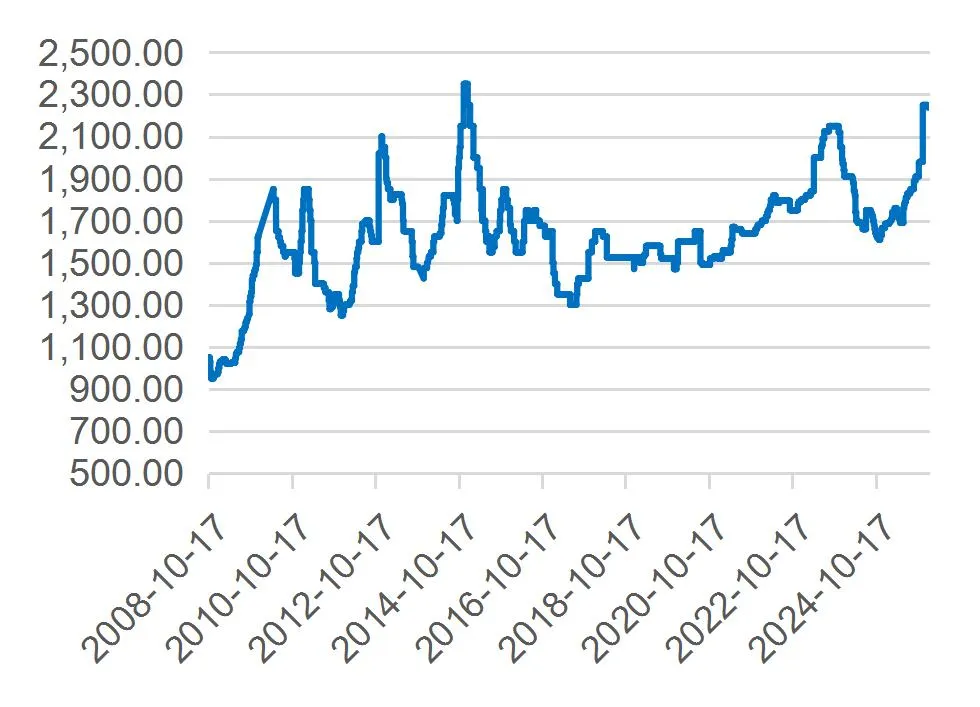
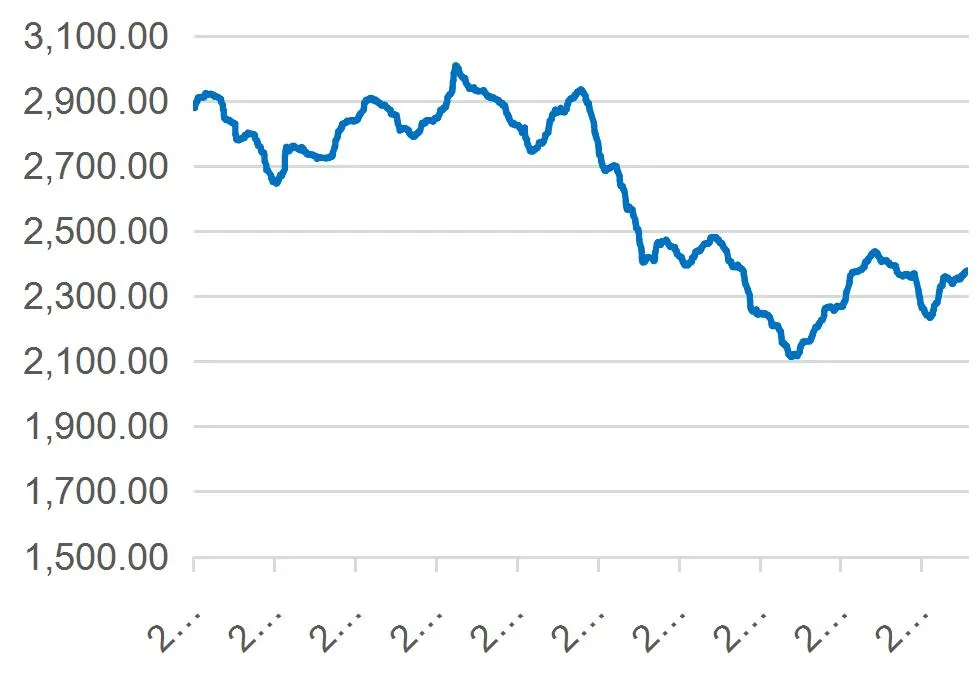
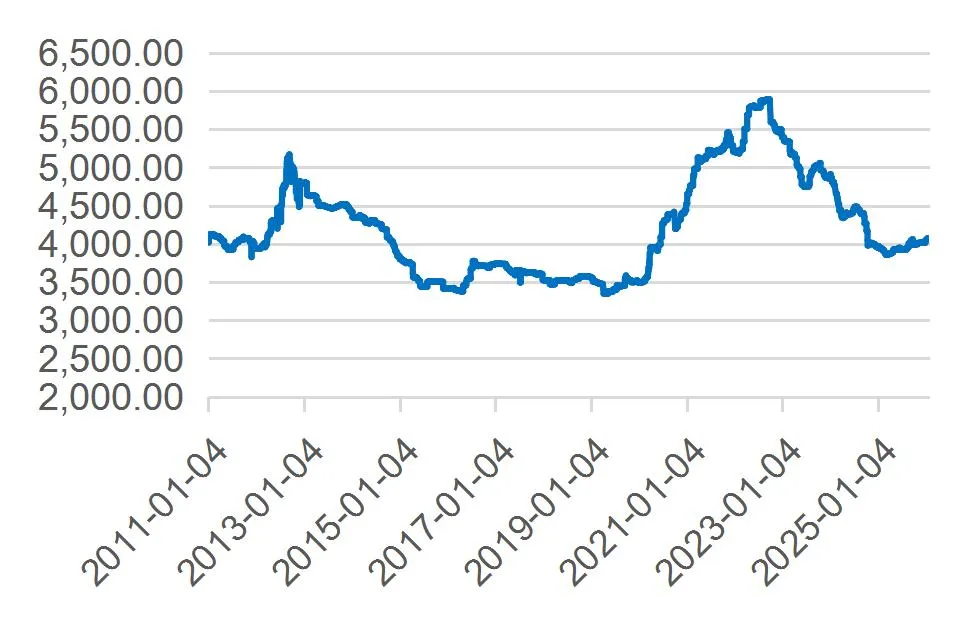
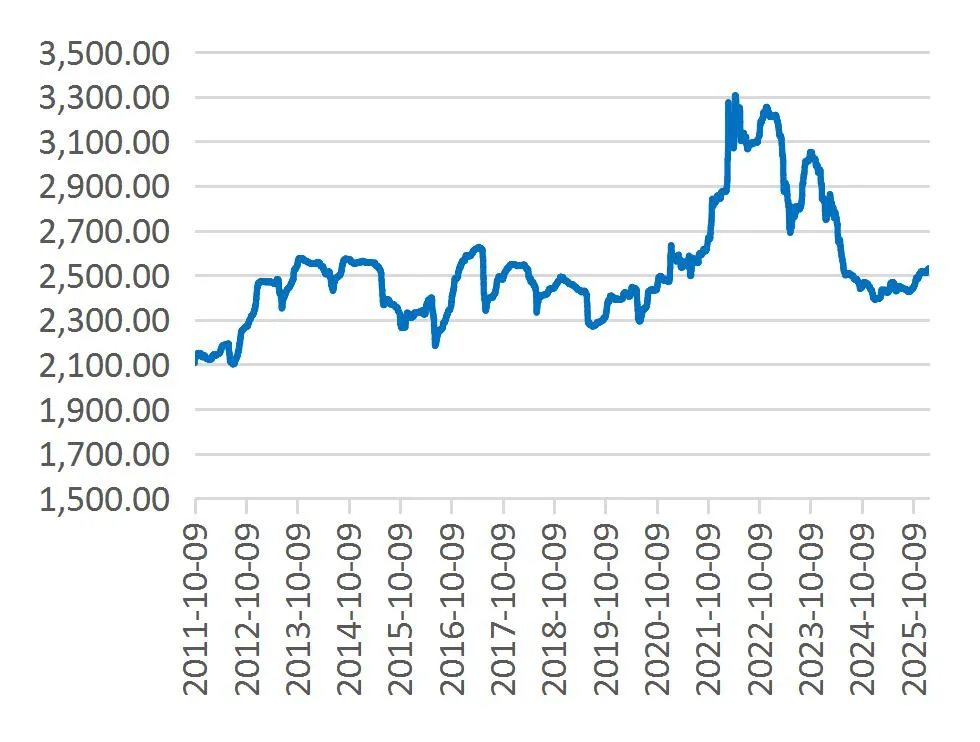
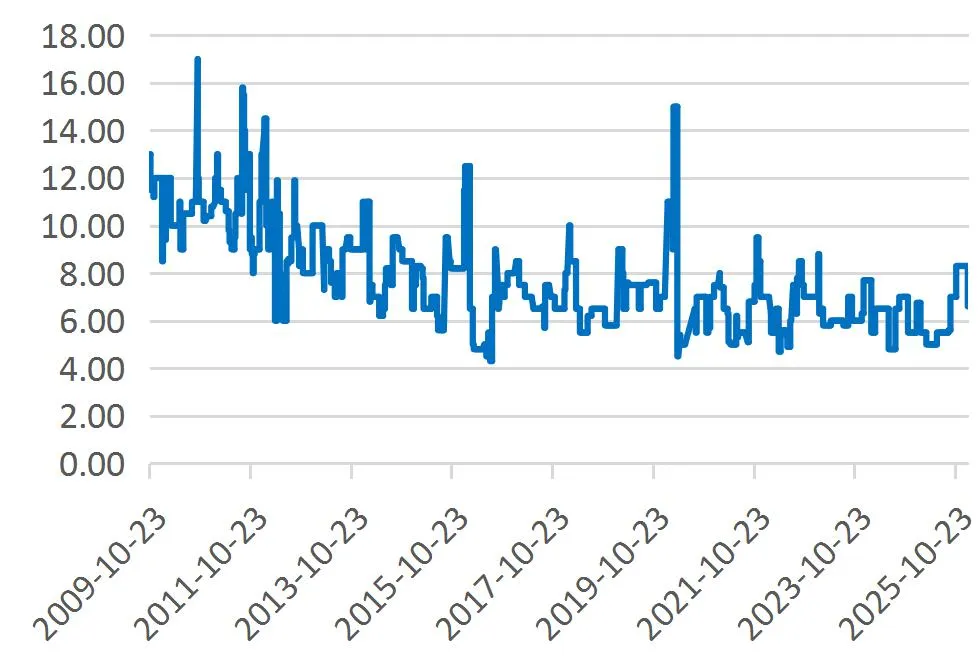
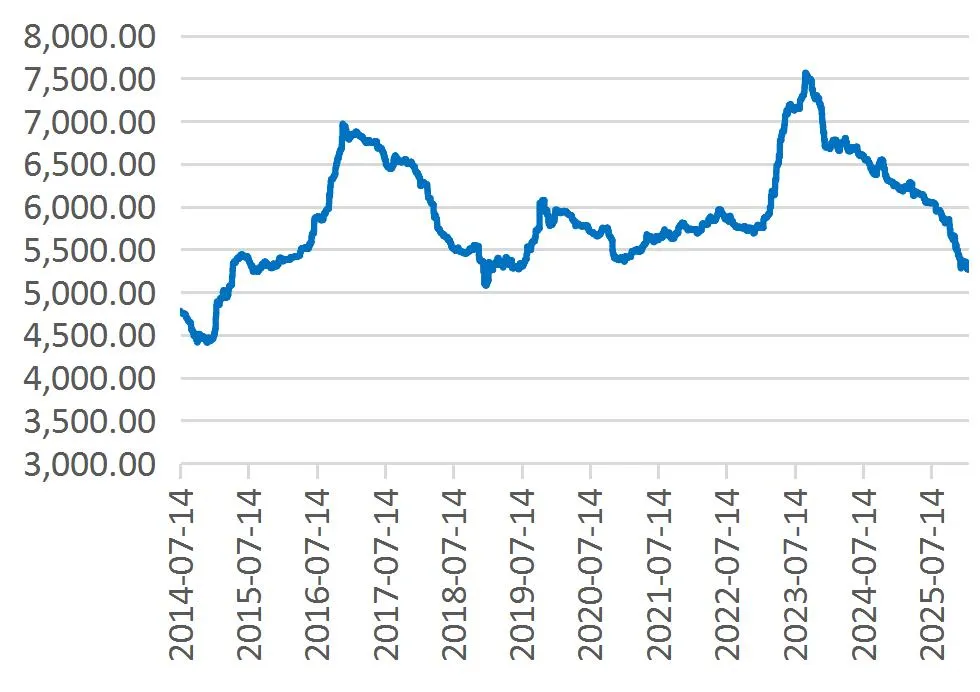
本周主粮价格小幅上涨。截至1月30日,玉米现货价格为2376.27元/吨,环比上周+0.07%;大豆现货价格为4072.11元/吨,环比上周持平;小麦现货价格为2529.72元/吨,环比上周+0.09%;豆粕现货价格为3197.14元/吨,环比上周+0.09%。截至1月30日,豆油价格为8731.58元/吨,环比上周+1.99%;菜油价格为10246.25元/吨,环比上周+3.96%。菌类产品方面,截至1月30日,金针菇价格为7.00元/公斤,环比上周+2.94%;杏鲍菇价格为6.60元/公斤,环比上周-20.48%。

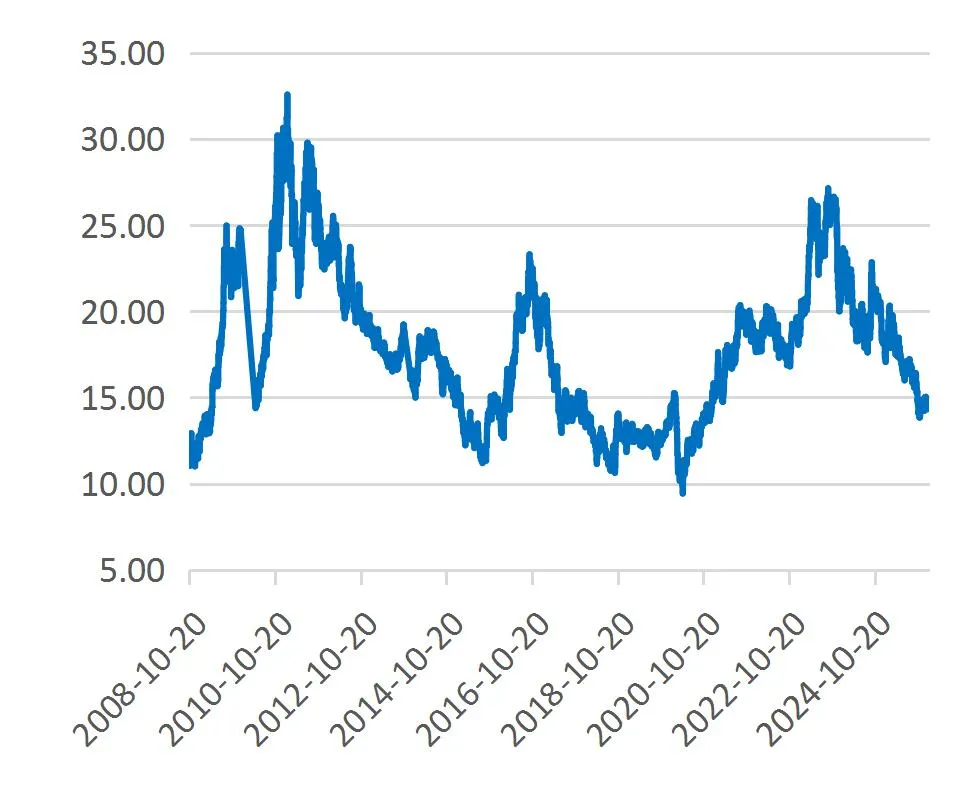
截至1月30日,白糖经销价格为5295.00元/吨,环比上周+0.19%;截至1月29日,原糖国际现货价为14.44美分/磅,环比上周-0.14%。

图27:国内玉米现货价(元/公斤)

资料来源:Wind,山西证券研究所

图28:国内大豆现货价(元/吨)

资料来源:Wind,山西证券研究所

图29:国内小麦现货价(元/吨)

资料来源:Wind,山西证券研究所

图30:国内豆粕现货价(元/千克)

资料来源:Wind,山西证券研究所

图31:国内豆油现货价(元/吨)

资料来源:Wind,山西证券研究所

图32:国内菜油现货价(元/吨)

资料来源:Wind,山西证券研究所

图33:金针菇价格(元/公斤)

资料来源:Wind,山西证券研究所

图34:杏鲍菇价格(元/公斤)

资料来源:Wind,山西证券研究所

图35:国内白糖价格(元/吨)

资料来源:Wind,山西证券研究所

图36:国际原糖现货价格(美分/磅)

资料来源:Wind,山西证券研究所

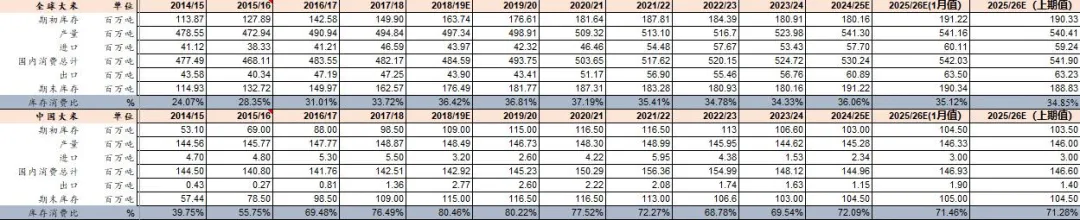
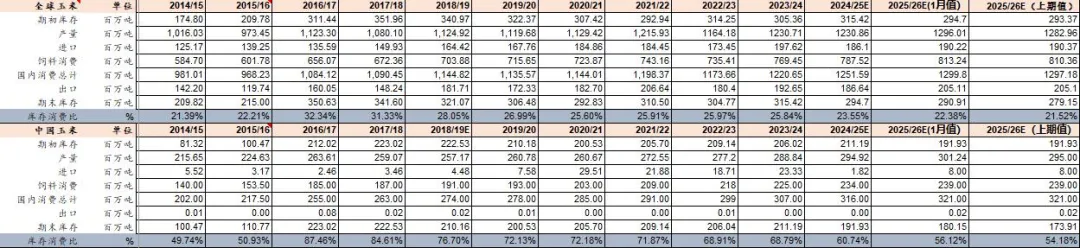
图37:全球和中国玉米供需平衡表

资料来源:USDA、山西证券研究所

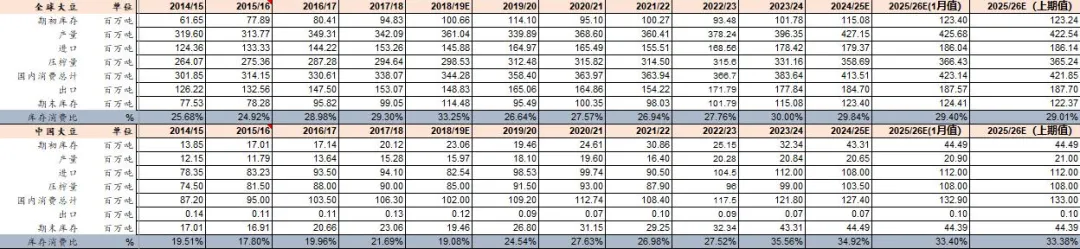
图38:全球和中国大豆供需平衡表

资料来源:USDA、山西证券研究所

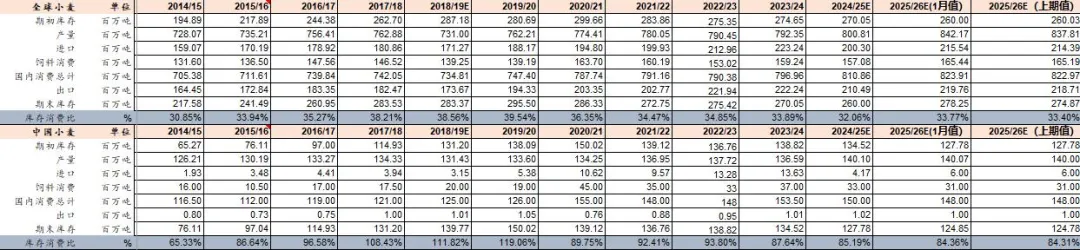
图39:全球和中国小麦供需平衡表

资料来源:USDA、山西证券研究所

图40:全球和中国大米供需平衡表

资料来源:USDA、山西证券研究所

【重点公司公告】

1.高铁宠物托运试点扩大。中国铁路宣布,1月26日零时起,全国铁路正式实行新列车运行图。在宠物方面,宠物托运服务的覆盖范围显著扩大,让爱宠出行更便捷。新图实施后,高铁宠物托运试点扩展至110座车站、170趟列车。

2.抖音将暂停宠物交易核心类目招商。抖音电商学习中心近日发布《修订〈【母婴图书】行业管理规范〉的意见征集通知》,明确将狗狗、猫咪、鹦鹉、文鸟/珍珠鸟等核心宠物类目从“定向准入”调整为“暂停招商”,意见征集截止日期为2月1日。预计在2月8日将会正式实施新规。对于现有经营相关品类的商家,抖音进一步抬高了合规门槛。已入驻并完成合规报白的商家,虽不受停招影响,但需重点注意的是,新规同步提高了类目清出条件,对于近14天体验分低于75分的店铺将被直接清出。同时,针对犬猫交易,商家需具备该类目运输资源及配套退货能力,提供店铺主体与运输合作企业的协议证明,并签署承诺函,同时加盖开店主体公章。

3.鲁南制药旗下盼得上线宠物功能粮。1月28日,鲁南制药集团控股子公司山东盼得动物保健品有限公司打造的首款战略产品——“盼得肠胃呵护功能粮”,正式在首荟商城发售。官方表示,“肠胃呵护功能粮”的上市,标志着鲁南制药集团在“大健康”生态版图上完成了关键一环,正式以“制药级”科学标准进军蓬勃发展的宠物健康市场。

农业上市公司公告

1.乖宝宠物拟建设年产30万吨高端宠物主粮项目。公司拟以自有资金及自筹资金50,000万元,投资建设年产30万吨高端宠物主粮食品项目,旨在应对宠物主粮市场持续增长需求,推动品牌高端化与数智化供应链建设。建设地点位于山东省聊城市茌平区,总建设周期为2年。

2.乖宝宠物部分募投项目延期。“年产10万吨高端宠物食品项目”原计划于2026年3月30日达产,现延期至2027年6月30日。延期原因系公司为保障项目质量与长期战略价值,主动放缓节奏,对智能化设备标准、核心供应商技术能力进行审慎评估,核心设备预计2027年3月完成验收,后续将开展安装调试与试运行。

3.中宠股份拟使用自有资金和自筹资金回购公司股票。回购价格不超过78.00元/股,回购资金总额不低于1.0亿元,不超过2.0亿元。本次回购股份后续将用于公司发行的可转债转股。

4.唐人神持股5%以上股东减持。股东大生行饲料有限公司于2026年 1 月 6 日至 2026 年 1 月 23 日累计减持公司股份14,229,300 股,占公司总股本的0.999887%,大生行持有公司股份比例由6%下降至4.999999%,权益变动触及 1%的整数倍。

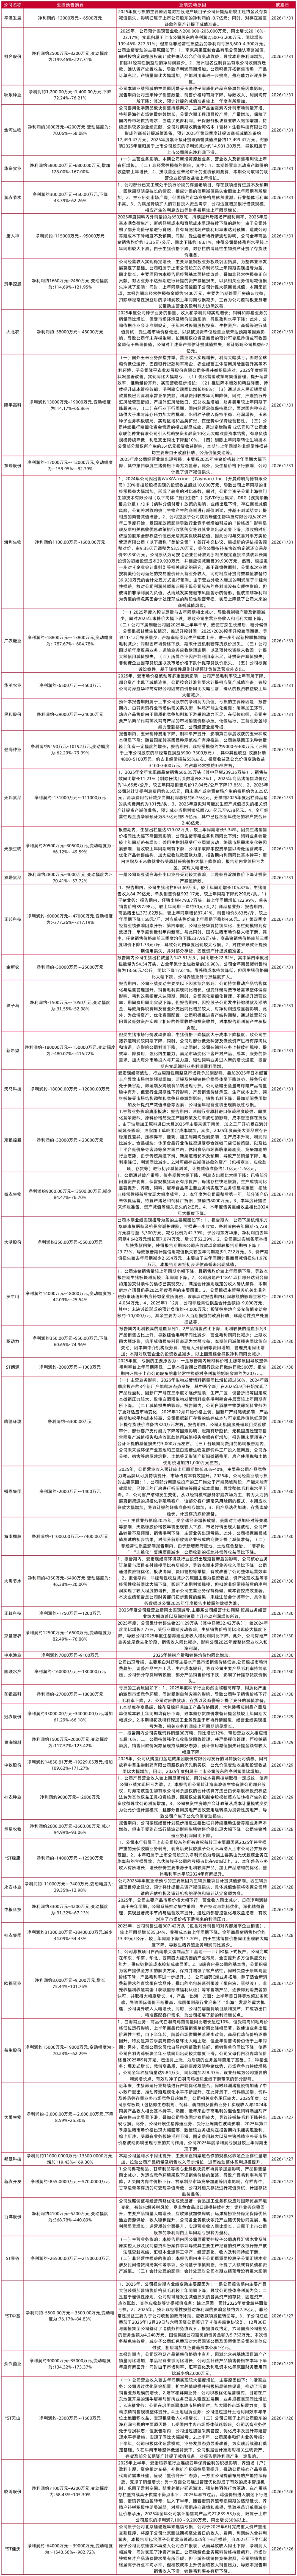
表1:农业上市公司2025年业绩预告(1月26日~2月1日)

资料来源:wind,山西证券研究所

风险提示:因畜禽养殖疫情和自然灾害导致养殖存栏出现损失的风险。极端天气和自然灾害导致养殖基地受损,从而影响生产和出栏的风险。昆虫灾害、干旱洪涝等自然灾害导致玉米大豆等原料供给减少和饲料原料涨价的风险。
分析师:陈振志

执业登记编码:S0760522030004

分析师:徐风

执业登记编码:S0760519110003

报告发布日期:2026年2月3日

【分析师承诺】

本人已在中国证券业协会登记为证券分析师,本人承诺,以勤勉的职业态度,独立、客观地出具本报告。本人对证券研究报告的内容和观点负责,保证信息来源合法合规,研究方法专业审慎,分析结论具有合理依据。本报告清晰准确地反映本人的研究观点。本人不曾因,不因,也将不会因本报告中的具体推荐意见或观点直接或间接受到任何形式的补偿。本人承诺不利用自己的身份、地位或执业过程中所掌握的信息为自己或他人谋取私利。
【免责声明】

本订阅号(微信号:山西证券研究所)是山西证券股份有限公司研究所依法设立、运营的官方订阅号。

本订阅号不是山西证券研究所证券研究报告的发布平台,所载内容均来自于山西证券研究所已正式发布的证券研究报告,订阅者若使用本订阅号所载资料,有可能会因缺乏对完整报告的了解而对其中关键假设、评级、目标价等内容产生理解上的歧义。提请订阅者参阅山西证券研究所已发布的完整证券研究报告,仔细阅读其所附各项声明、信息披露事项及风险提示,关注相关的分析、预测能够成立的关键假设条件,关注投资评级和证券目标价格的预测时间周期,并准确理解投资评级的含义。

山西证券股份有限公司(以下简称“本公司”)具备证券投资咨询业务资格。本公司不会因为任何机构或个人关注、收到或订阅本订阅号推送内容而视为本公司的当然客户。本公司证券研究报告是基于本公司认为可靠的已公开信息,但本公司不保证该等信息的准确性或完整性。入市有风险,投资需谨慎。在任何情况下,本订阅号中的信息或所表述的意见并不构成对任何人的投资建议。在任何情况下,本公司不对任何人因使用本订阅号中的任何内容所引致的任何损失负任何责任。本订阅号所载的资料、意见及推测仅反映本公司研究所于发布报告当日的判断。在不同时期,本公司可发出与本订阅号所载资料、意见及推测不一致的报告。本公司或其关联机构在法律许可的情况下可能持有或交易本订阅号中提到的上市公司所发行的证券或投资标的,还可能为或争取为这些公司提供投资银行或财务顾问服务。订阅者应当考虑到本公司可能存在可能影响本报告客观性的利益冲突。本公司在知晓范围内履行披露义务。本订阅号的版权归本公司所有。本公司对本订阅号保留一切权利。未经本公司事先书面授权,本订阅号的任何部分均不得以任何方式制作任何形式的拷贝、复印件或复制品,或再次分发给任何其他人,或以任何侵犯本公司版权的其他方式使用。否则,本公司将保留随时追究其法律责任的权利。

依据《发布证券研究报告执业规范》规定特此声明,禁止我司员工将我司证券研究报告私自提供给未经我司授权的任何公众媒体或者其他机构;禁止任何公众媒体或者其他机构未经授权私自刊载或者转发我司的证券研究报告。刊载或者转发我司证券研究报告的授权必须通过签署协议约定,且明确由被授权机构承担相关刊载或者转发责任。

依据《发布证券研究报告执业规范》规定特此提示我司证券研究业务客户不要将我司证券研究报告转发给他人,提示我司证券研究业务客户及公众投资者慎重使用公众媒体刊载的证券研究报告。

依据《证券期货经营机构及其工作人员廉洁从业规定》和《证券经营机构及其工作人员廉洁从业实施细则》规定特此告知我司证券研究业务客户遵守廉洁从业规定。

最新文章

随机文章