当前位置:首页>行情>夏日寒风将尽,秋天行情渐兴——香江策论之数据周报

夏日寒风将尽,秋天行情渐兴——香江策论之数据周报

  • 2026-10-18 00:12:34
夏日寒风将尽,秋天行情渐兴——香江策论之数据周报

一、重要数据及市场观点更新

(一)回顾:我们于5月6日率先在业内发布《夏日寒风》预警,并持续发布“夏日寒风“系列报告提醒6、7月份全球股市面临重大调整风险,核心变量是宏观流动性冲击以及全球AI行情拥挤交易和杠杆交易导致的反噬风险。特别是,7月中下旬的报告《韩股失火谨防火烧连营》和《夏日寒风余波危中有机,风险释放后期探底布局》持续强调,继续看空7月全球股市,核心原因在于宏观与微观流动性均不支持做多,股市大调整的余波阶段往往血淋淋的。

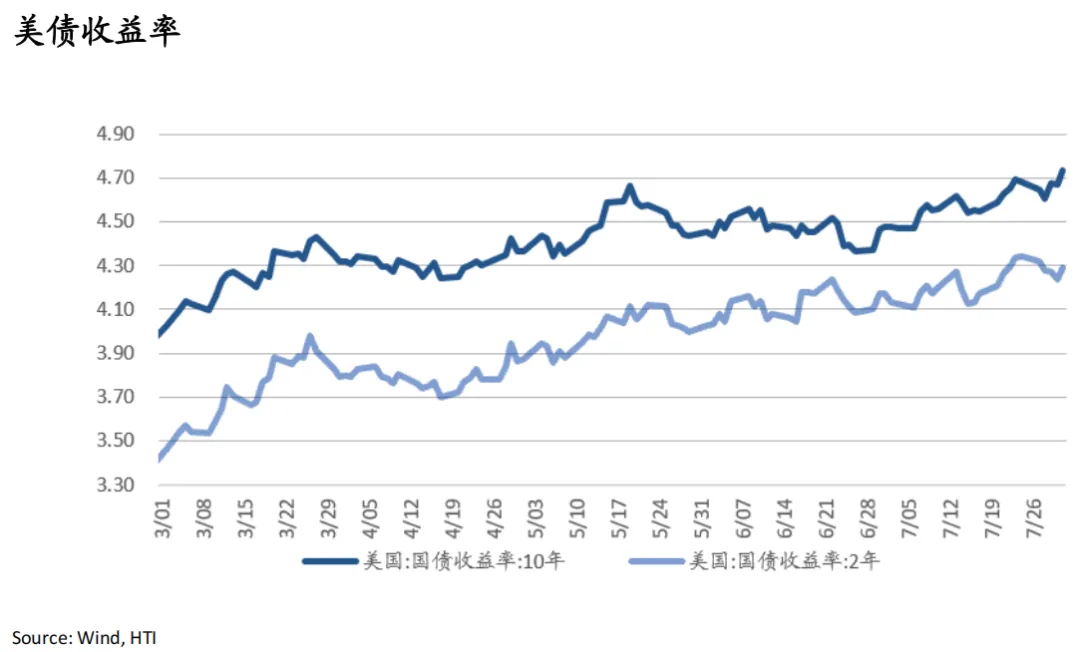
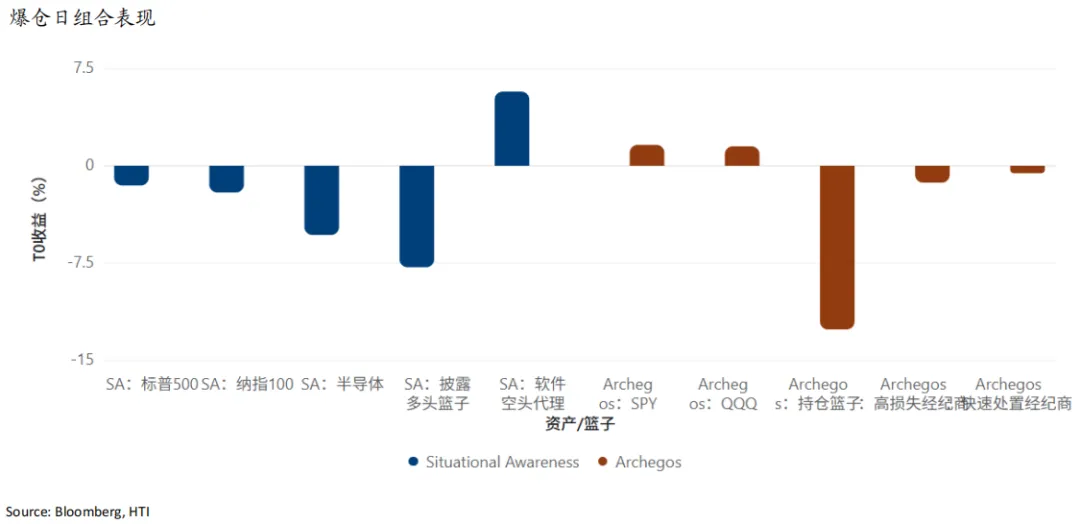
7月底全球资本市场变化再次验证了我们的预判。宏观层面,美伊冲突延续,FOMC通胀高位下按兵不动推升长期通胀与期限溢价、叠加油价高企与财政供给, 10年期美债收益率全周上行5.16bp至4.733%;30年期美债收益率上行11.18bp至5.271%,一度触及5.28%为2007年以来最高水平。资本市场,韩国KOSPI指数两日22%最大回撤、美国费城半导体指数大跌引发Situational Awareness(SA)基金集中平仓,随后SA将大部分公开股票组合以大宗交易方式整体转让给Citadel,使潜在抛售悬顶被一次性承接,推动半导体板块快速反弹,全球科技出现超跌反弹。

(二)行情展望:夏日寒风将尽,否极才能泰来;秋天行情渐兴,反弹之后分化

第一,夏日寒风将尽,美伊冲突、美债利率高企及韩国第二轮监管去杠杆等风险释放之后,最快8月上旬就有望逐步迎来转机。

7月份,全球AI行情拥挤交易和杠杆交易风险已经剧烈释放。后续夏日寒风余波风险的释放,将是行情分化、筑底蓄势,先按照跌深反弹来对待短期行情。

上半年一枝独秀的AI产业链后续跌深反弹之后,短期应该回归理性,大概率在反弹之后行情将会大分化,业绩增长难以兑现6月底乐观预期的科技股可能将被市场抛弃。后续能否形成指数型趋势反转,不只是看美伊战争、美元流动性等资金面的影响,更关键的是基本面,如果下半年AI产业链迎来可持续发展的新逻辑,则继续反转逻辑。

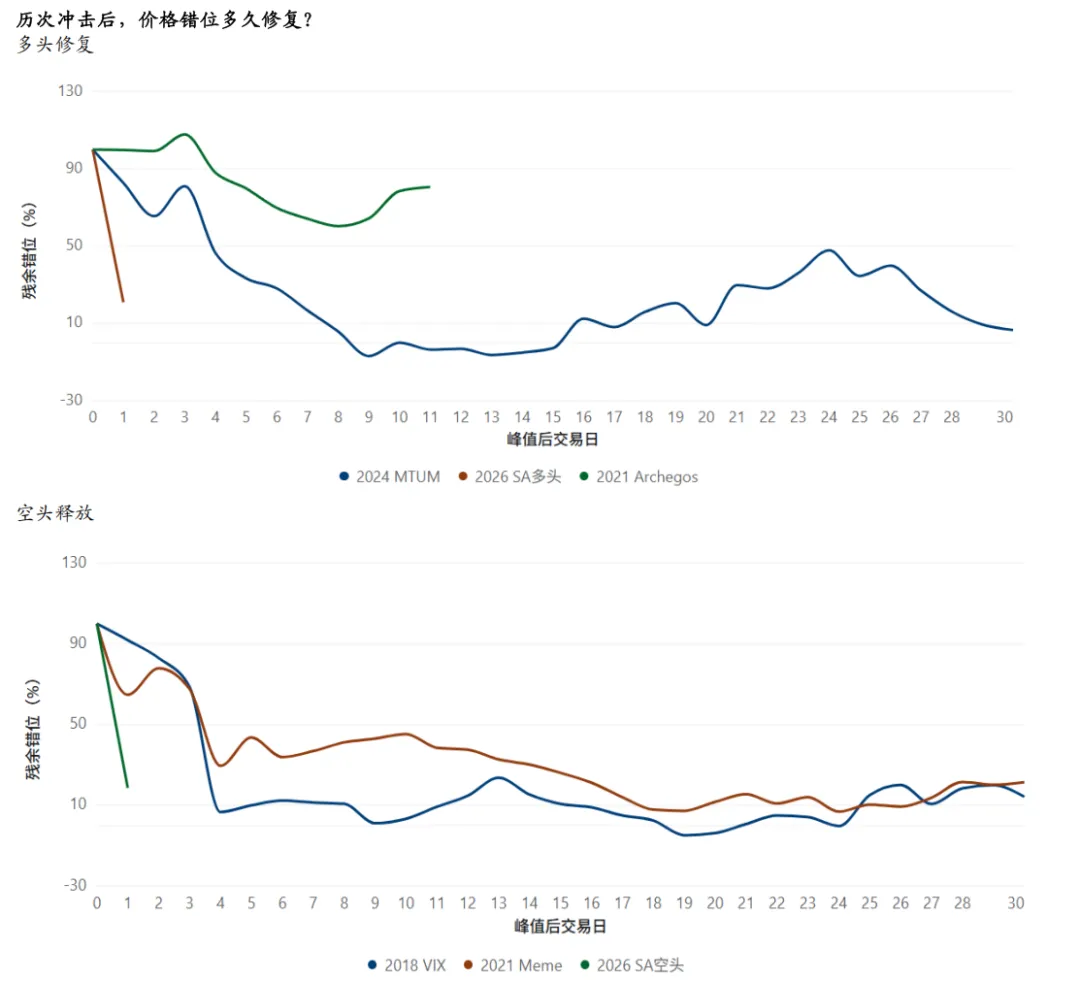
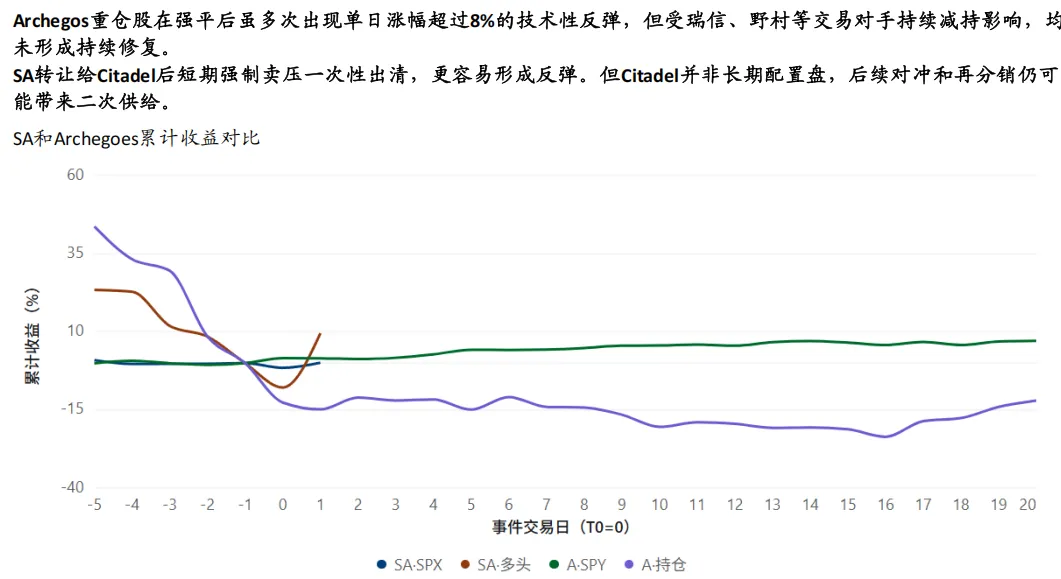
首先,上周全球股市在SA股票组合转让给Citadel之后出现明显的超跌反弹,短期流动性修复、预期改善,但是,后续仍有波动。将这次SA事件对比2021年Archegos事件,后者爆仓相关股票在集中抛售之后曾多次明显反弹,但均未形成持续性趋势修复。借鉴历史,判断SA原来重仓的AI相关股票能否从反弹重新转为反转趋势,不只是看短期short covering的动能以及AI拥挤交易和杠杆交易是否缓解,更要看基本面能否超预期。

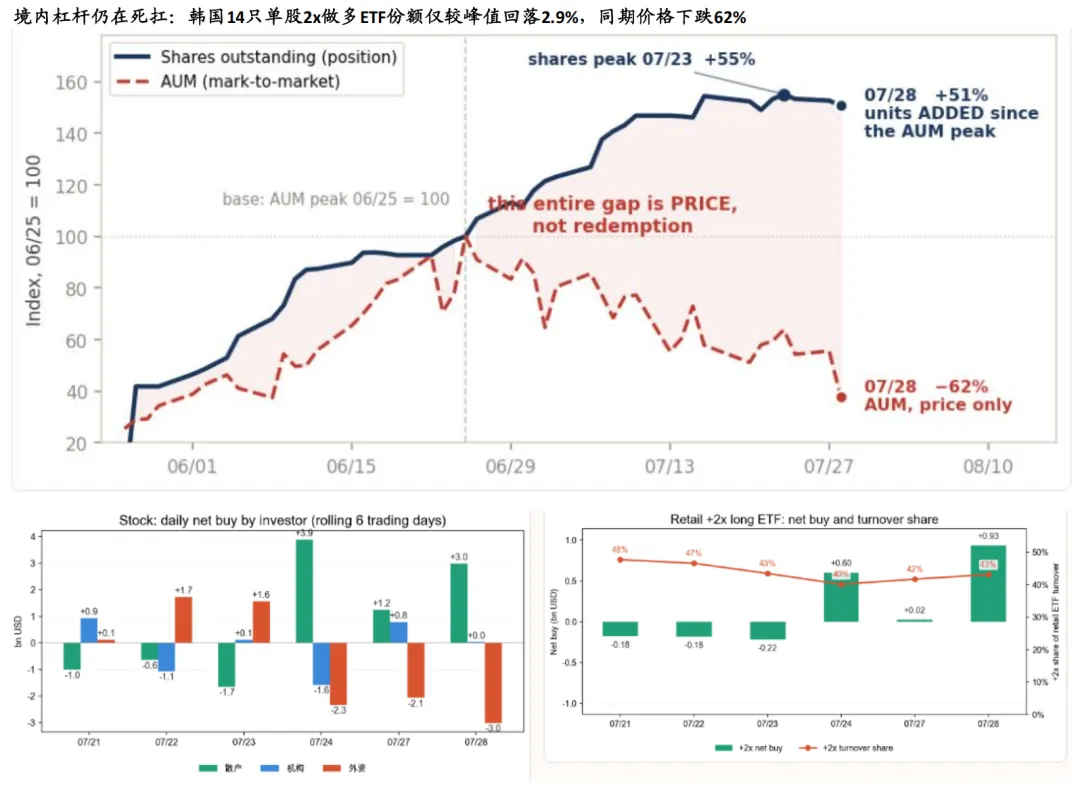
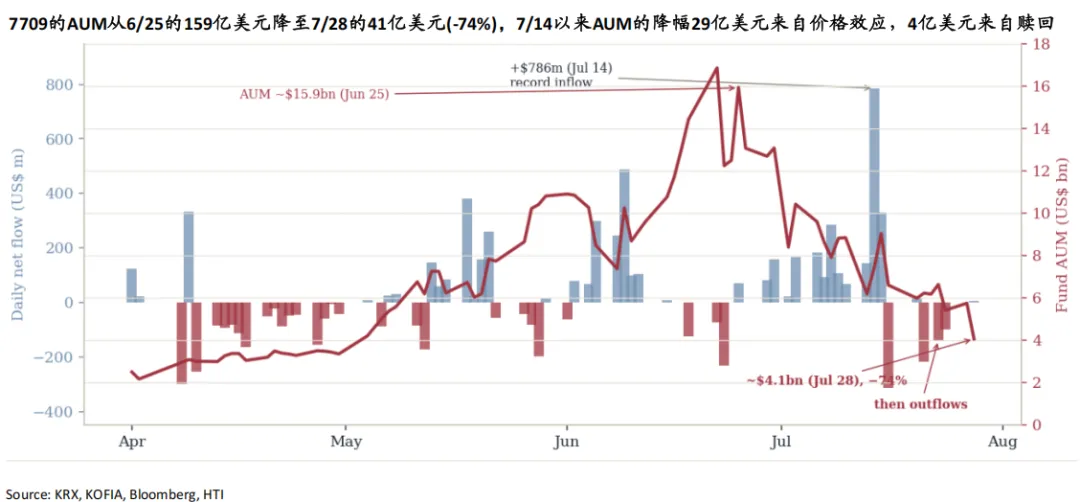
其次,韩国市场的去杠杆进程进入尾声,短期仍可能出现波动,但对于海外市场的冲击将缓和。韩国本土单股杠杆ETF存在“规模下降、份额不降”的结构性矛盾。16只产品合计AUM已由6月25日的114.1亿美元峰值回落64.0%至7月30日的41.1亿美元,约合6万亿韩元,一度接近监管部门测算的4万亿—5万亿韩元稳定水平;但规模收缩主要来自净值下跌。截至7月31日,总份额反而升至8.03亿份,创上市以来新高,较5月27日增长289%;相关产品AUM预计大幅回升至61亿美元,较前一日增长约48%,表明存量杠杆尚未充分出清。

但积极因素也在积累,新增杠杆受到抑制、杠杆ETF散户主动减仓而长期资金承接,存储龙头的基本面依然被投资者认可,有利于后续韩股市场企稳。

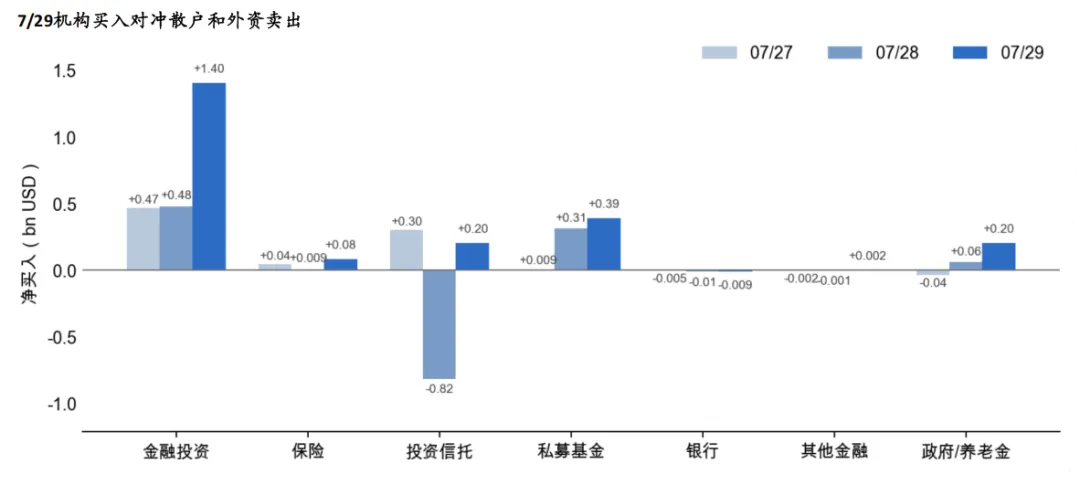
1)韩国7月31日的反弹外资净买入51亿美元,机构净买入10亿美元,主要来自投资信托、私募基金和养老金。

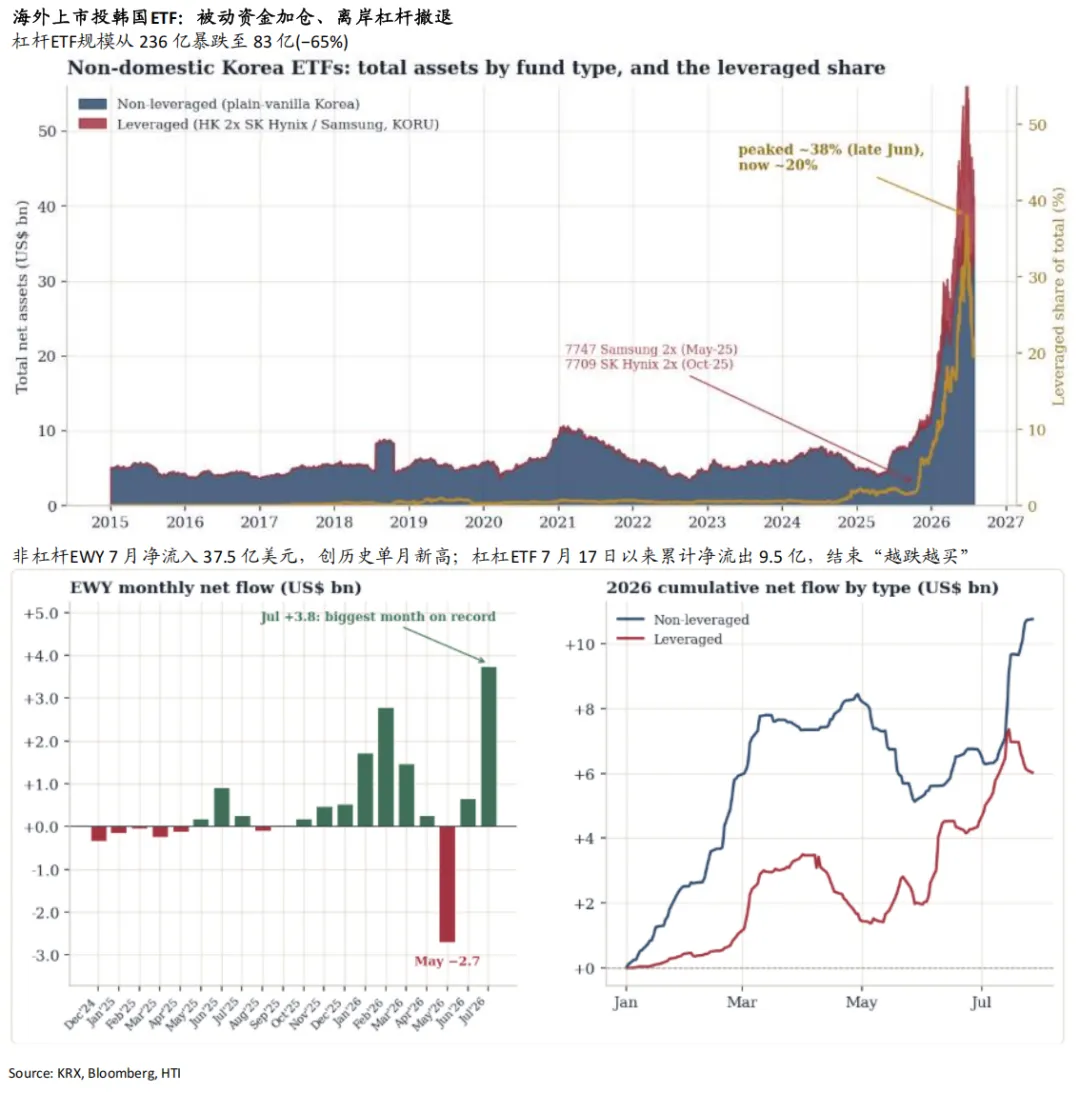
2) 海外上市投向韩国的杠杆ETF规模已由峰值236亿美元降至80亿美元,缩水约66%。7月17日至28日,杠杆产品一度累计净流出约9.5亿美元。不过,随着7月28日暴跌和7月31日大幅反弹,资金再次大规模回流,7月17日以来累计净流量已基本回到持平,显示离岸杠杆重新升温。与之相对,非杠杆ETF持续获得资金流入,其中规模最大的EWY7月净流入56.2亿美元,创有记录以来单月新高。

3)监管措施对新增杠杆的抑制已开始显现。7月31日,提高现金预存款门槛和取消代用证券计入等措施正式实施后,散户单股杠杆ETF成交额占其ETF总成交额的比重由此前约55.4%大幅降至12.5%,显示散户杠杆交易明显降温。此前持续加杠杆的散户则借反弹大幅减仓,当日净卖出61亿美元,其中2x做多ETF净卖出11.6亿美元。与此同时,散户卖出的单股杠杆ETF中约10.5亿美元由机构资金承接。

4)据彭博7月30日报道,韩国市场当局还在评估启用证券市场稳定基金、临时限制卖空以及进一步规范杠杆ETF交易等方案。若市场波动继续加剧,流动性支持、长期资金承接和监管节奏调整等政策组合拳,有望成为后续稳定市场和修复信心的重要力量。

第三,近期美日干预汇市导致的风险正在被定价,不排除美债收益率短期将超预期反弹,甚至接近5%左右,但是,距离宏观流动性的否极泰来的转机也就更近了。

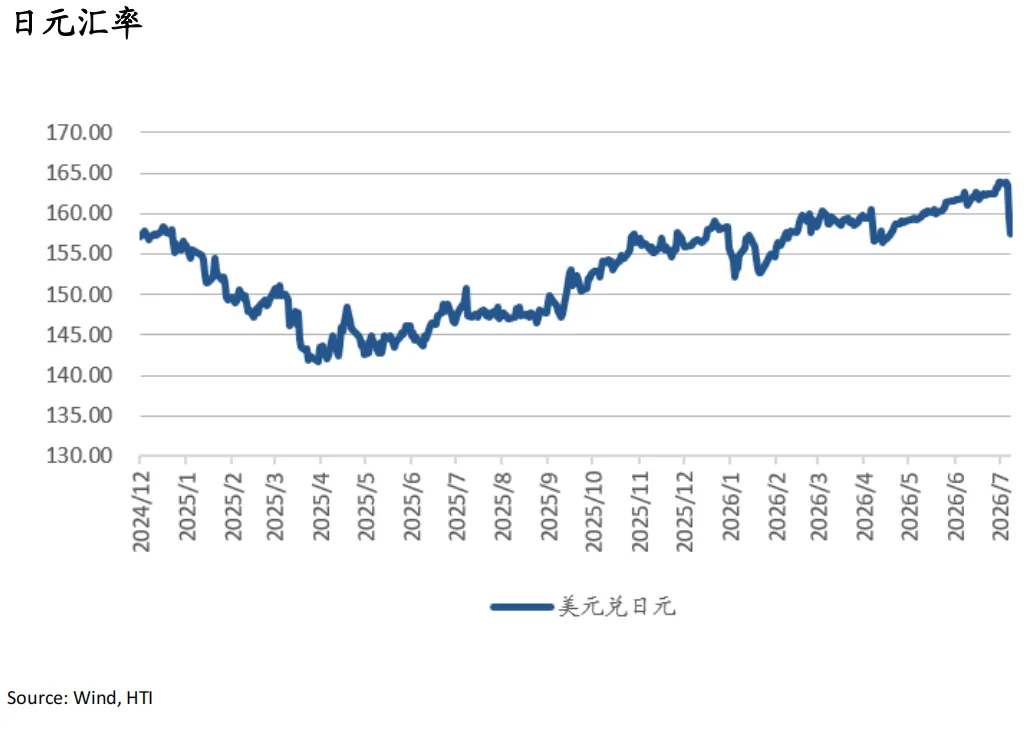
7月30日至31日,美国和日本连续两日干预汇市,成为全球资金面的新增短期扰动。据报道,日本当局大规模卖出美元、买入日元;美国财政部也通过纽约联储卖出欧元、买入日元。受此推动,日元由接近164日元兑1美元快速升值至157.5。与此同时,卖出美元、买入日元的干预操作可能边际收紧美元流动性,并加剧美债市场波动,成为周五10Y美债收益率一度升至4.743%的影响因素之一。

对全球风险资产而言,日元快速升值将提高日元融资型套息交易的汇兑成本,可能推动部分杠杆仓位和拥挤交易平仓,对高波动科技股、半导体及新兴市场资产形成短期压力。

中期看,若干预能够推动日元企稳,则有助于降低市场对日元失序贬值及套息交易集中平仓的担忧,并通过降低能源进口成本和输入型通胀,减轻日本央行被迫加快加息的压力,进而缓和日债收益率和全球流动性的上行风险。

因此,日元干预短期可能放大去杠杆扰动,但若最终稳定汇率,可能成为缓解全球资金面压力的中期转机。

(三)投资策略:流泪撒种,布局秋季行情,回归投资本源,立足性价比

展望8月初,针对全球主要股市而言,本轮“夏日寒风”余波的冲击逐步兑现,从震荡探底开始转向跌深反弹,之后,上半年一花独放的AI行情将分化,AI基建环节去伪存真,寻找AI应用端的机会;同时,反弹行情将向具有业绩和估值性价比、相对低位的硬核资产扩散。

我们判断,当前已经处于夏日寒风余波阶段的似“危”实“机”的战略布局窗口,中国股市的硬核资产已逐步进入左侧布局窗口,并于8月开启秋季行情,特别是港股可能已经领先海外市场企稳。A股和港股自5月中旬率先调整以来已提前释放部分风险,目前行情已经基本确认底部区域并转入缩量磨底和蓄势阶段。

所以,我们前瞻性看多,建议立足长期战略方向进行左侧布局,采用SMART框架筛选AI时代的硬核资产,重点布局三大主线:

一是高科技与硬科技,锚定AI科技的主线分化和扩散、精选个股。一方面,AI基础设施的短缺环节层面,从上半年“追梦星辰大海”式主题炒作,转向“脚踏实地”式立足中期业绩和估值性价比的基本面投资;另一方面,AI应用的新兴领域,关注消费电子、机器人等。我们判断,当前本轮AI科技浪潮类似于互联网浪潮1.0时代的1998年,2026年下半年开始,AI科技驱动的朱格拉周期进入“下半场”,由立足基础设施建设的上半场逐步转向AI应用扩散和商业化加速的下半场。

二是安全资产,覆盖有色金属(黄金、铜、钨、钼、稀土)、能源等关键资源品类;

三是出海赛道,包括电力设备、化工、生物医药等。

最后,精选具有业绩改善弹性的传统产业的龙头公司,建议配置非银龙头,重点看好“含AI量”较高的券商龙头。

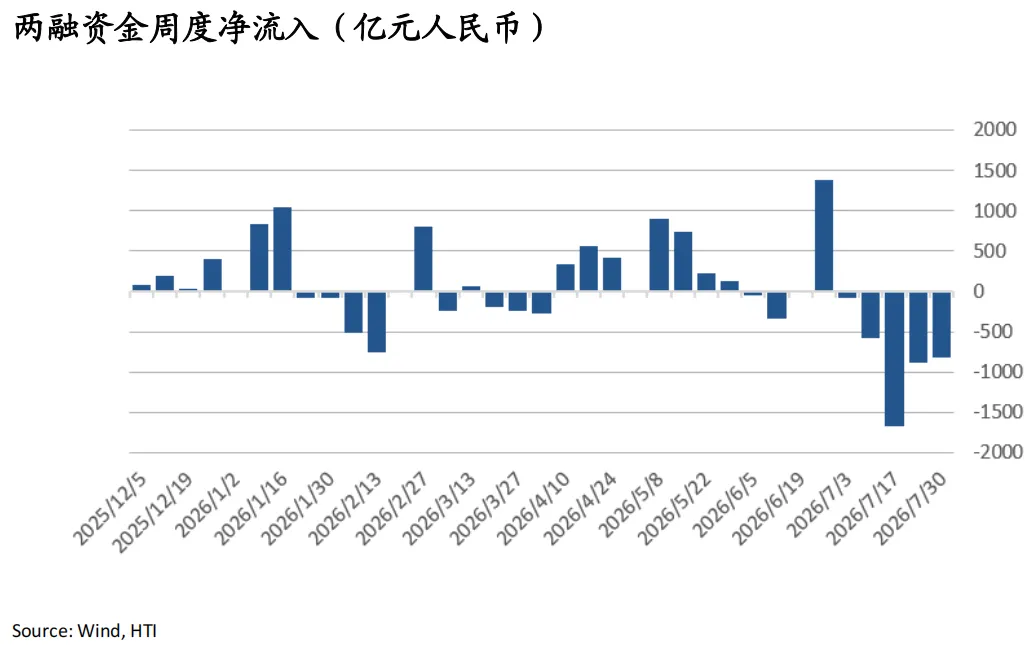
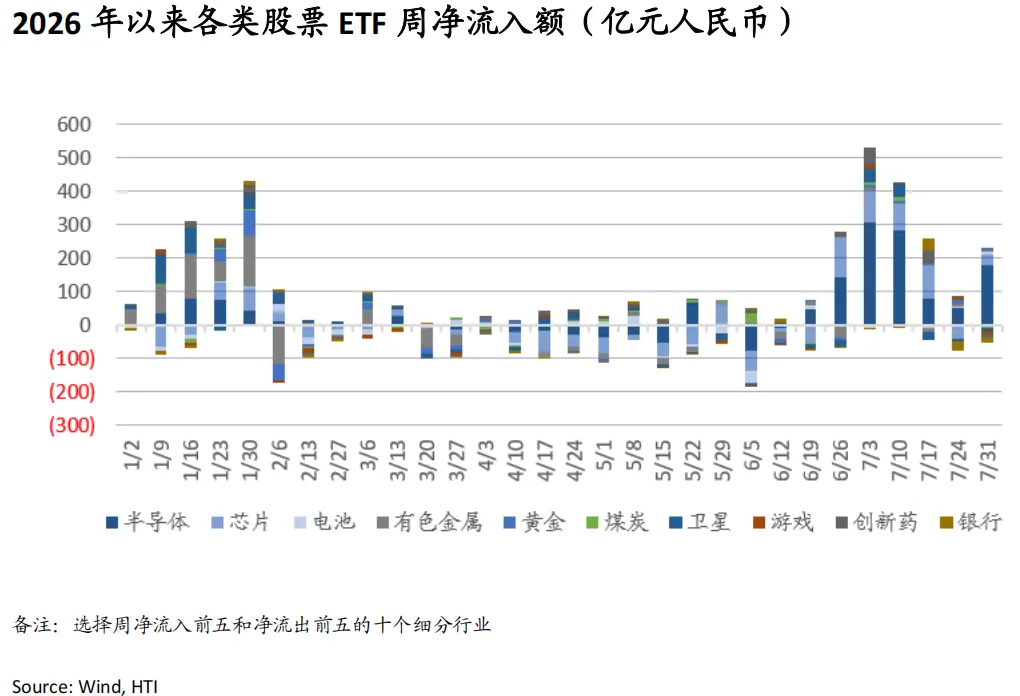
A股:7/27-7/30 A股两融资金净流出814亿元;ETF方面,宽基ETF上周大幅净流入919亿元,行业ETF延续净流入117亿元:半导体、芯片、电池、有色、黄金净流入,煤炭、卫星、游戏、创新药、银行净流出。

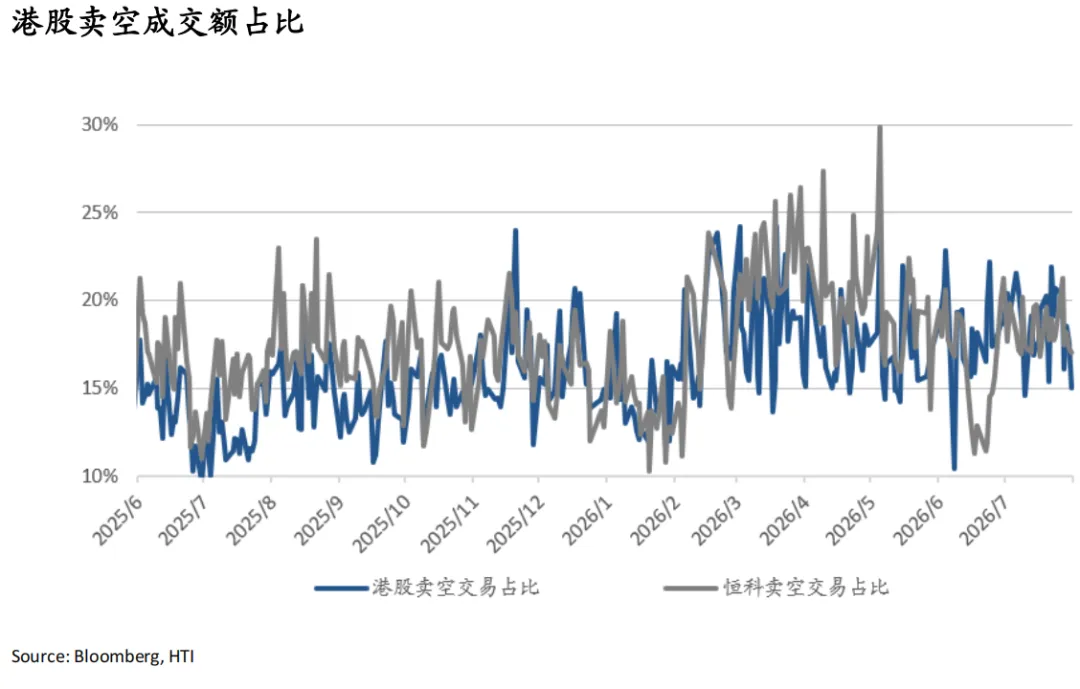
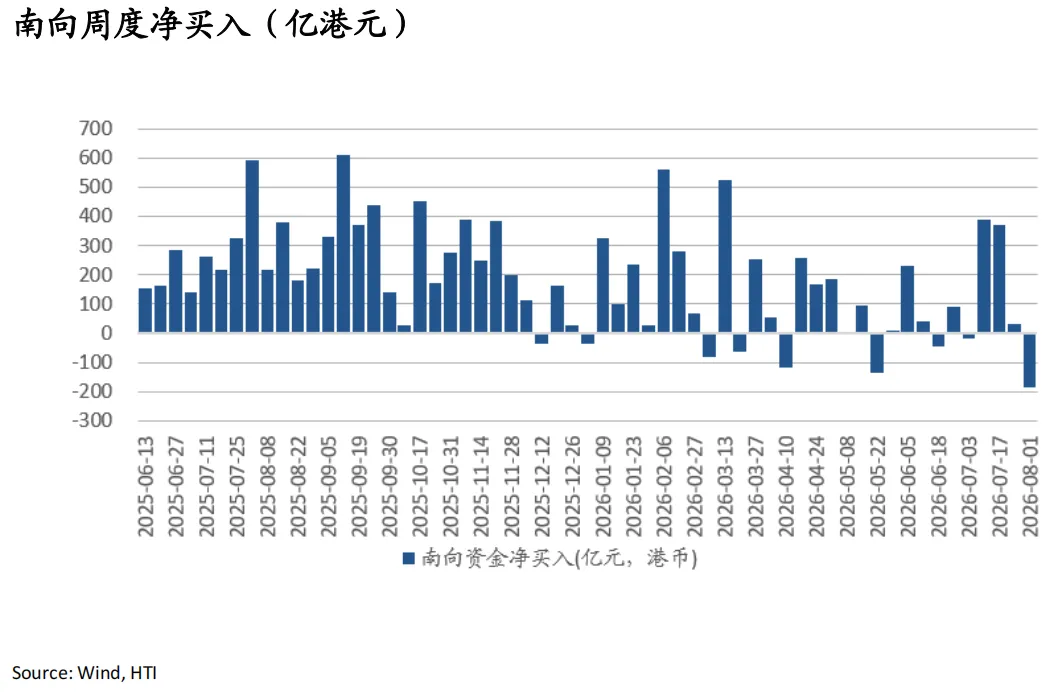
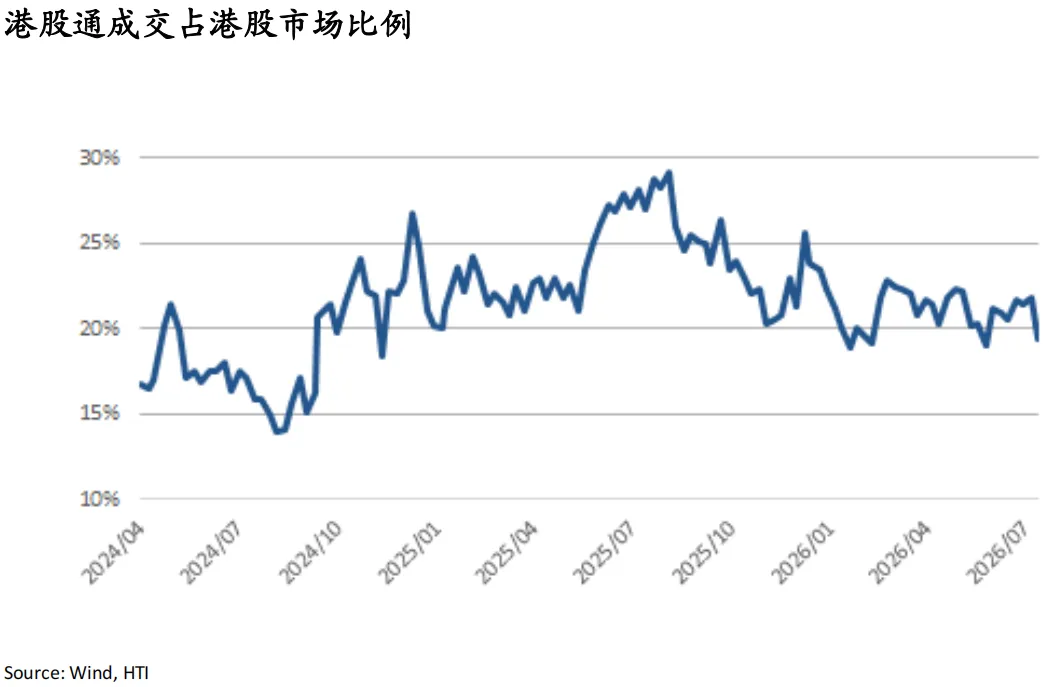
港股整体卖空成交占比降至15%,恒生科技卖空占比降至17%。上周南向资金转为净流出187亿港元,成交占比降至19.45%。其中智谱上周延续净流入20亿港元,阿里、腾讯转为4亿、24亿港元净流入,华虹半导体、中芯国际转为10亿、48亿港元净流出,长飞延续资金流出18亿港元。行业层面,7/23-7/29期间,信息技术板块转为大额净流出112亿元,单周净流出规模创年内新高;金属、非银金融和软件板块获得显著净流入,而能源和汽车板块则出现明显资金流出。

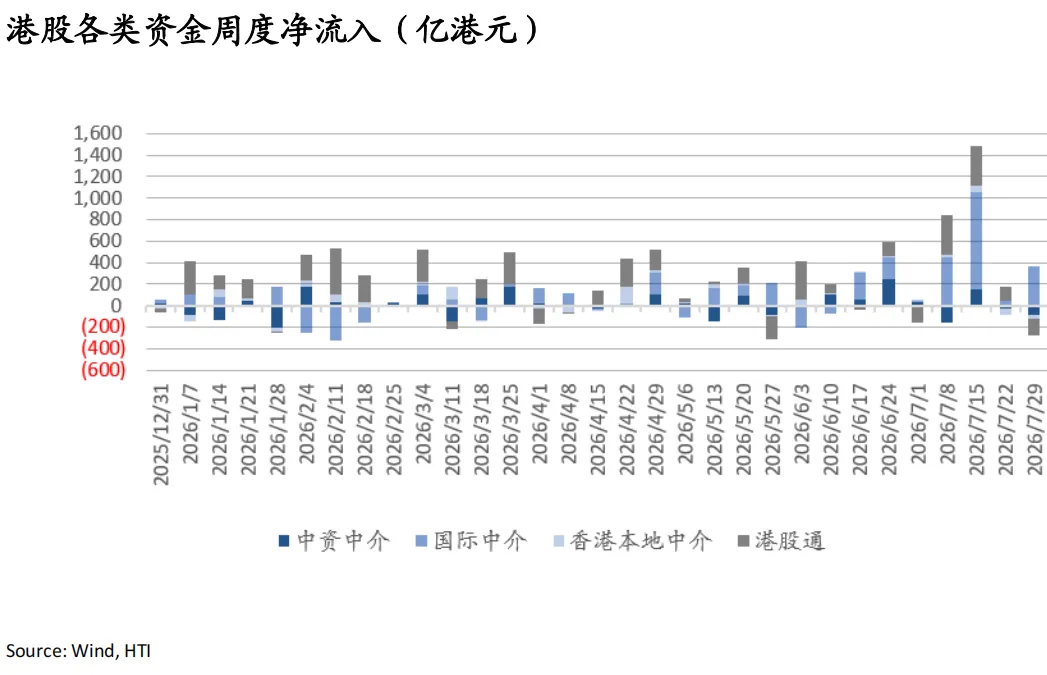
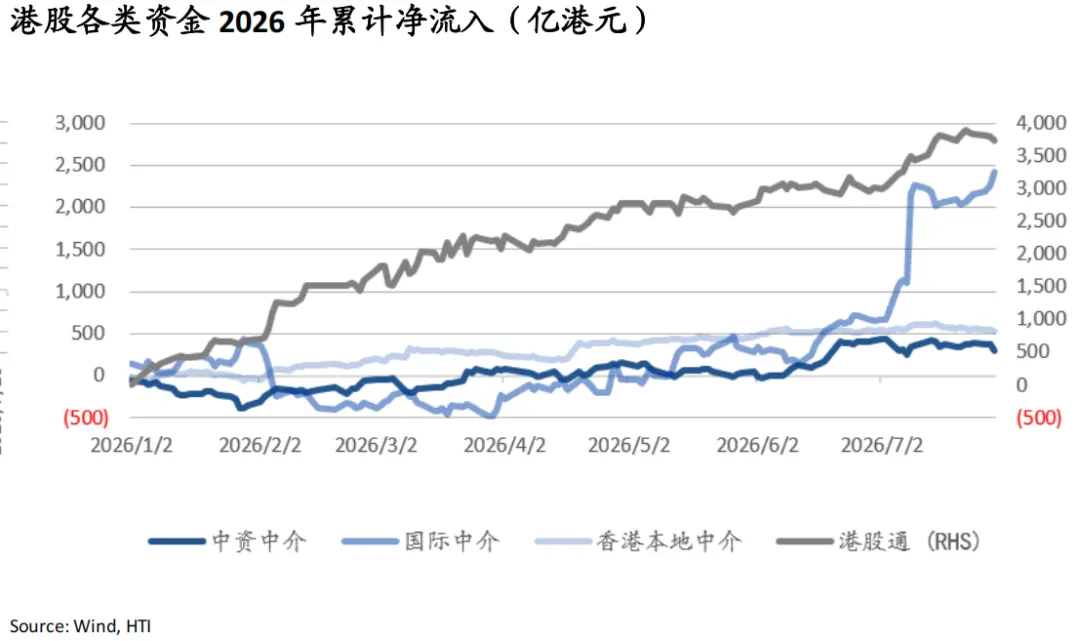
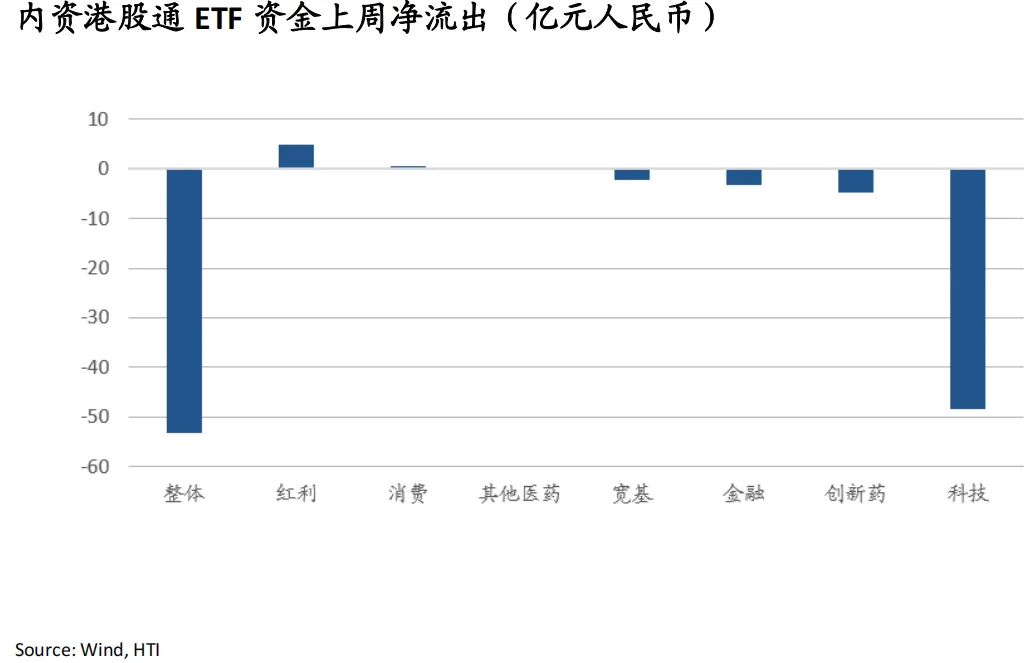
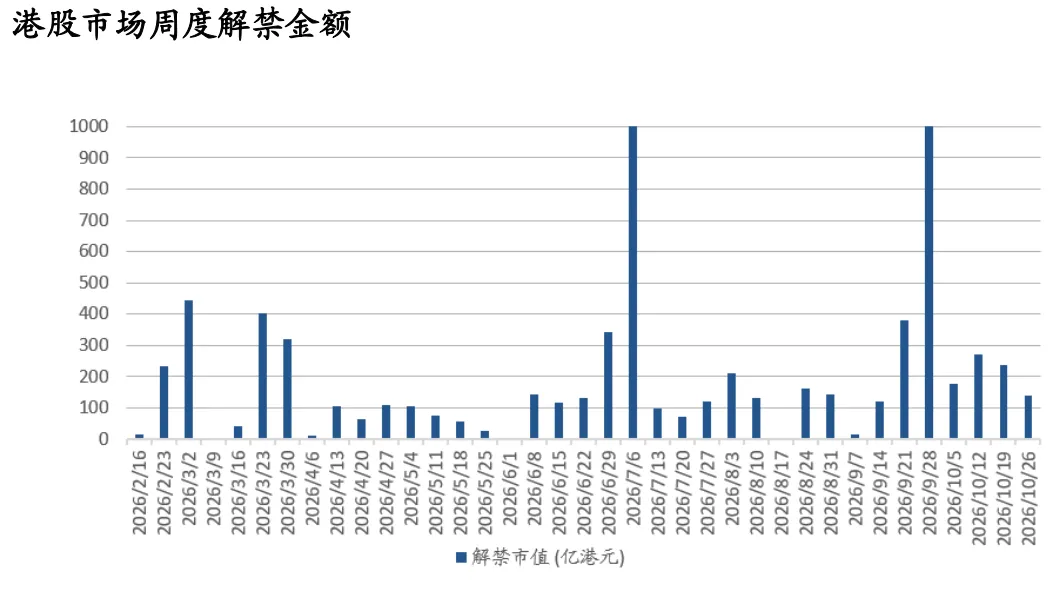
上周(7/23-7/29)港股外资延续净流入364亿港元,香港本地中介延续净流出33亿港元,中资中介延续净流出88亿港元,内资港股通ETF转为净流出53亿元,其中红利、消费流入,科技、宽基、金融、创新药流出;上周港股市场解禁市值达121亿港元,本周预计解禁212亿港元。
二、重点研究报告荟萃

海外TMT:

AMD与Anthropic达成2GW算力合作:MI450再获头部模型厂验证,AI GPU竞争进入客户规模化兑现阶段——Barney Yao

海外能源科技

能源科技AI系列报告二:算力密度跃升驱动散热刚需化,液冷产业链进入业绩兑现期——Rosy Hou

能源科技AI系列报告三:北美AI电力新趋势——Yuqi Yang

海外先进制造

卫星通讯:主权LEO星座需求提升,垂直一体化带来稀缺频谱价值重估——Jiahui Li

三、每日一图系列

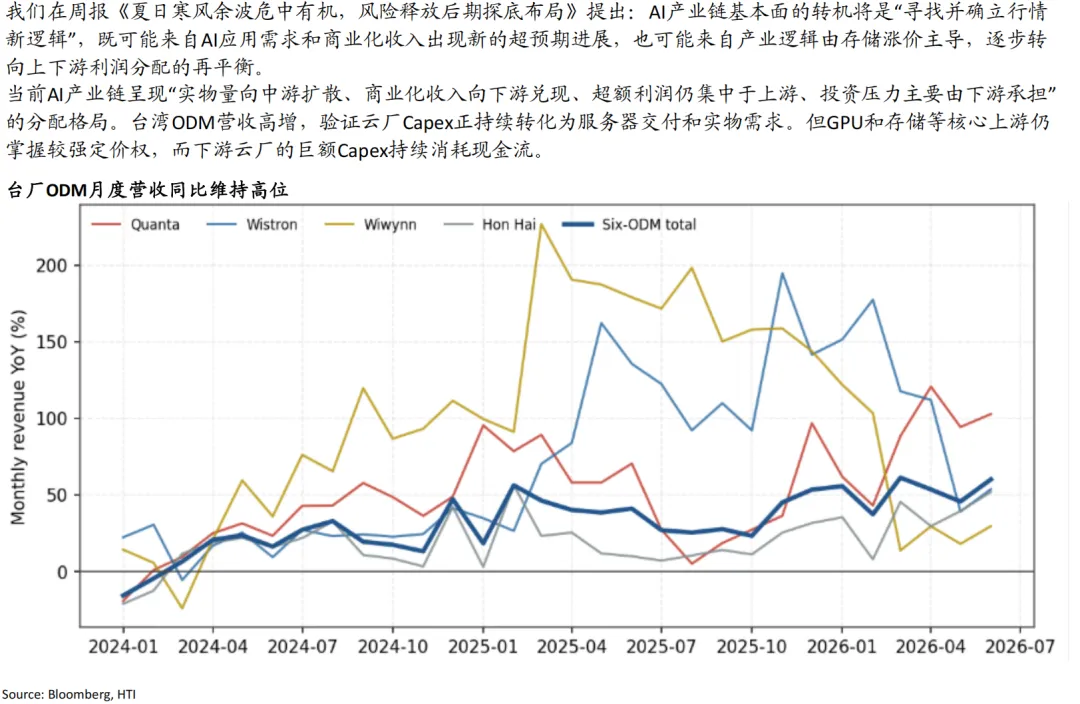
•AI基本面的转机将在于需求超预期与利润再平衡

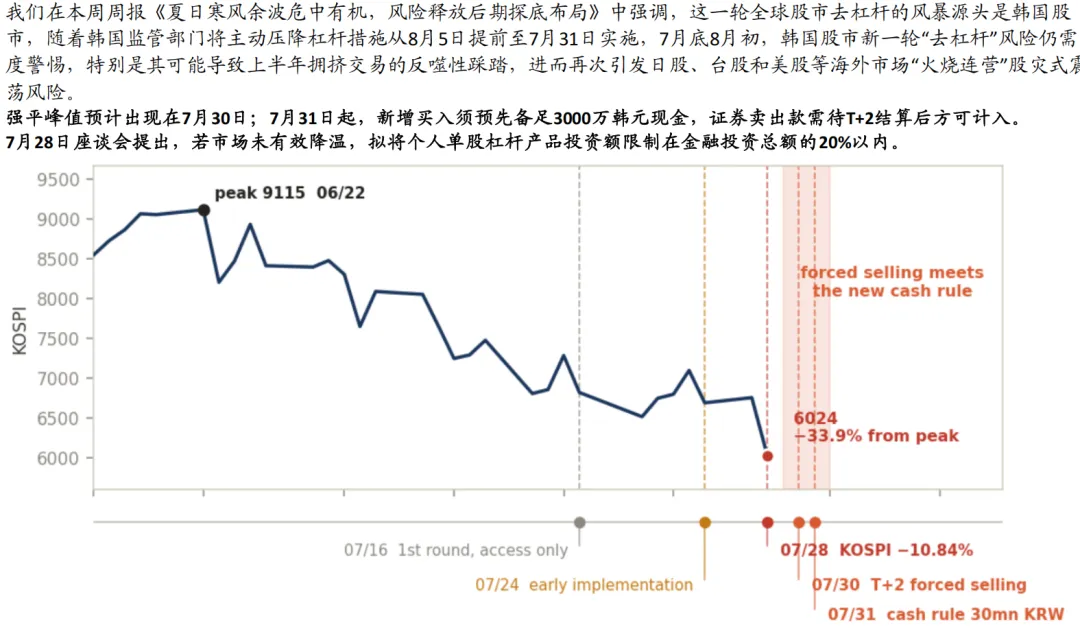
•韩国监管主导的第二轮去杠杆进入关键窗口:强平峰值临近,政策或再度加码

•韩国暴跌加速杠杆去化,但政策层面将继续强化监管

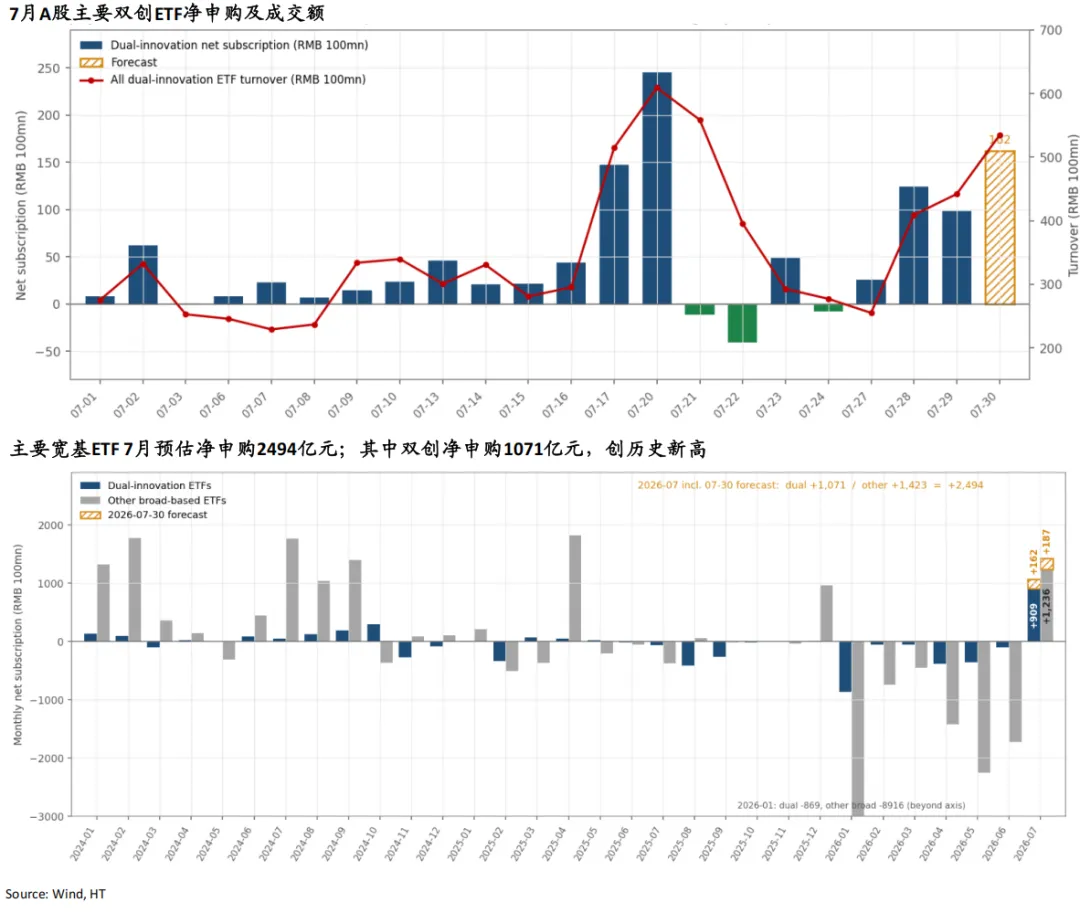
•7月主要双创ETF净申购创新高,成交额显著放大

Situational Awareness转让后价格错位快速修复,因子去杠杆仍待观察

风险提示:中东地缘政治风险加剧、美国加息预期升温、韩国市场去杠杆冲击超预期

一、重要数据及市场观点更新

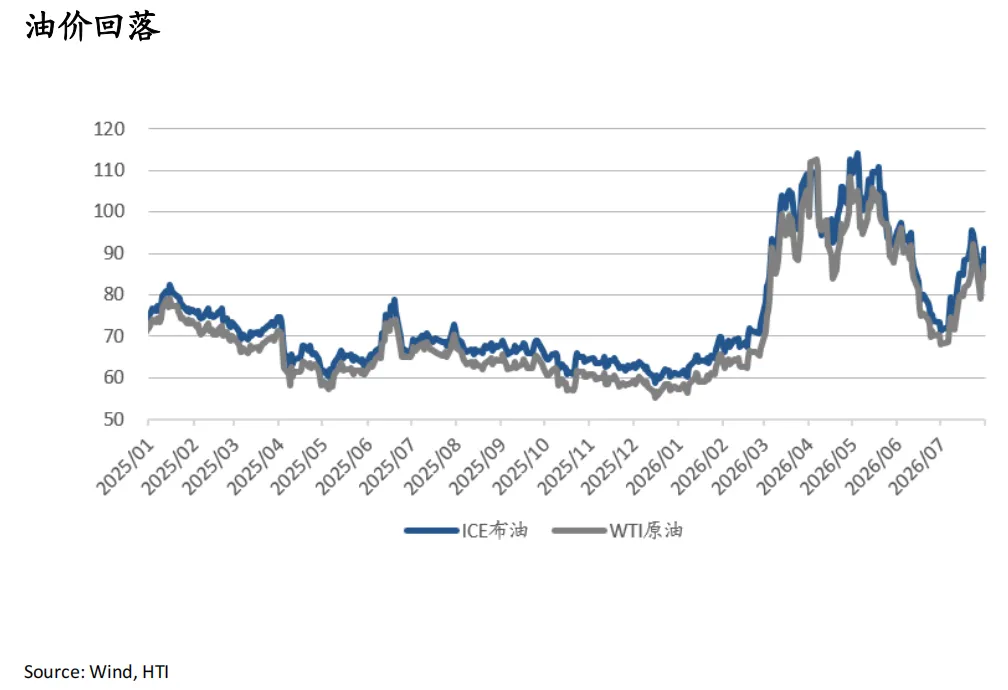
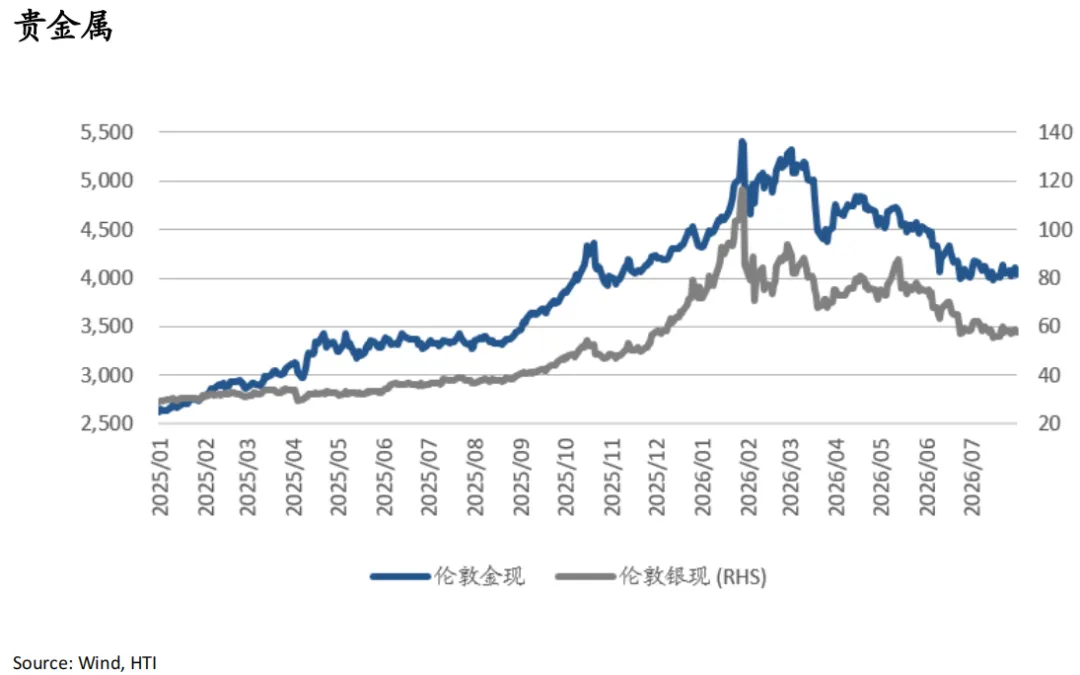
上周美伊冲突延续、中东原油供应何时恢复正常仍有不确定性,油价高位震荡小幅回落,布伦特原油下跌0.7%收于91.04美元/桶。贵金属方面,伦金全周跌0.28%收于4041.18美元/盎司,伦银全周跌1.03%至57.58美元/盎司。

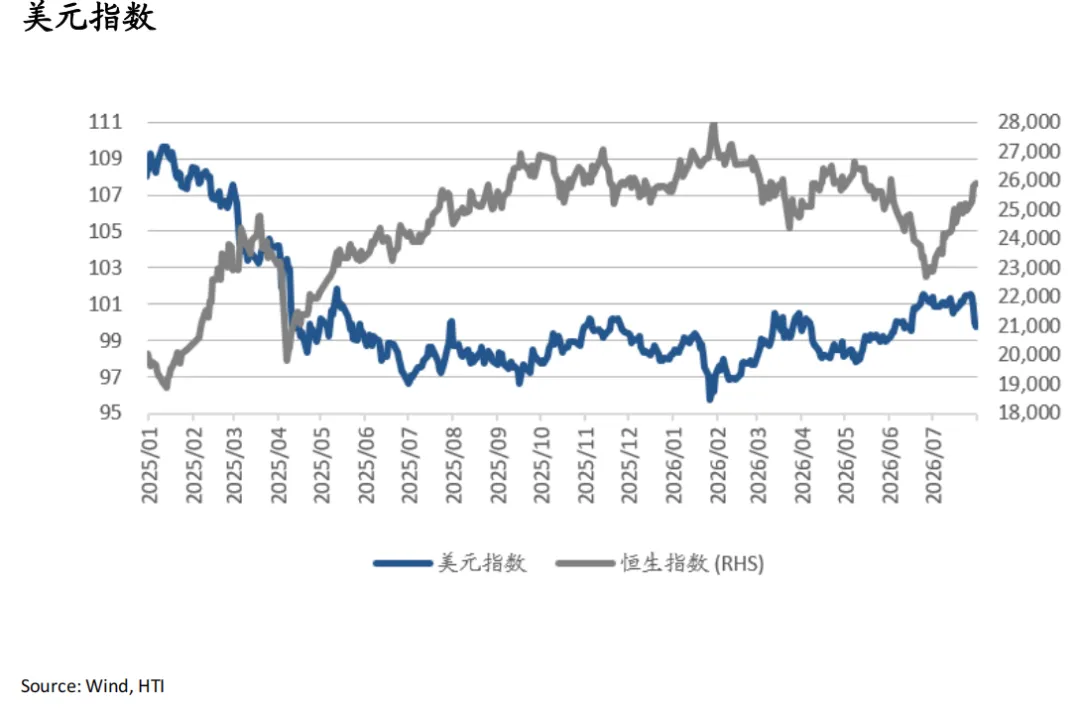
上周FOMC维持利率不变,市场加息预期随之降温,叠加日本当局时隔数月的汇市干预,美元上周跌1.66%,跌破100收于99.78附近。据报道,日本当局大规模卖出美元、买入日元;美国财政部也通过纽约联储卖出欧元、买入日元。受此推动,日元由接近164日元兑1美元快速升值至157.5。

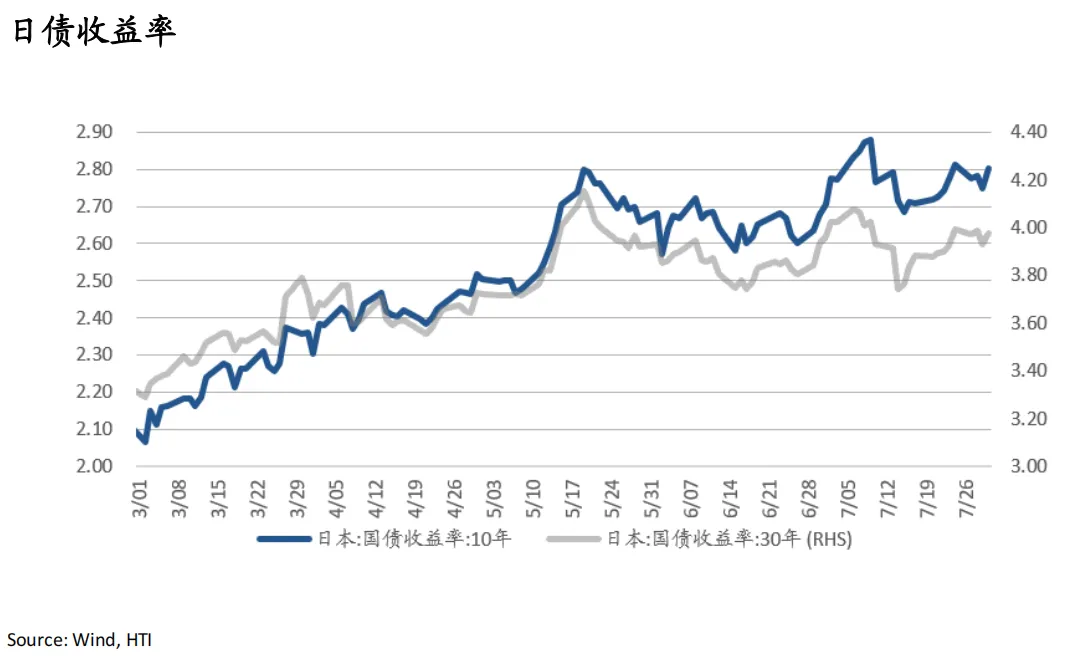
加息预期边际回落压低短端,2年期美债收益率下行5.22bp至4.287%,但通胀高位下按兵不动推升长期通胀与期限溢价、叠加油价高企与财政供给,长端续创新高,10年期美债收益率全周上行5.16bp至4.733%,30年期美债收益率上行11.18bp至5.271%,一度触及5.28%为2007年以来最高水平。日本10年期国债收益率全周下行1.1bp至2.80%。

上周(7/27-7/30)A股两融资金延续大幅净流出814亿元;ETF方面,宽基ETF上周大幅净流入919亿元,主要流入双创ETF,行业ETF延续净流入117亿元:半导体、芯片、电池、有色、黄金净流入181亿、31亿、6亿、6亿、6亿元,煤炭、卫星、游戏、创新药、银行净流出8亿、9亿、9亿、11亿、18亿元。

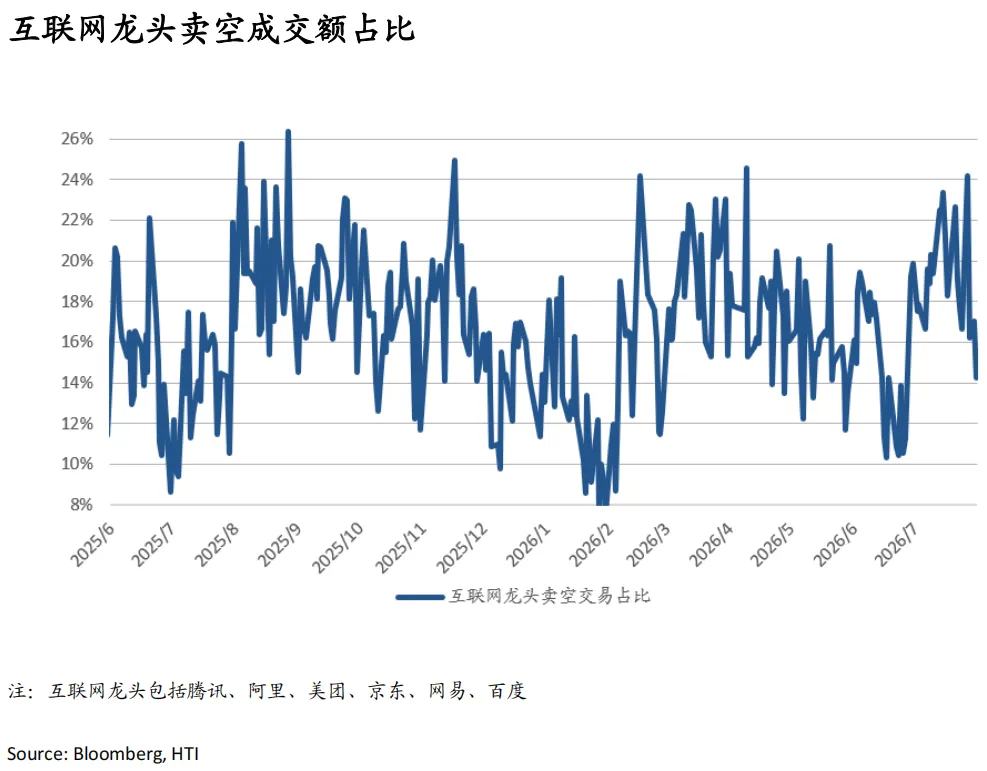
港股整体卖空成交占比降至15%,恒生科技卖空占比降至17%,互联网龙头卖空占比降至14%。个股来看,美团卖空成交占比较前一周升至25.04%,对应滚动1年分位数分别为71.83%;腾讯、京东、网易、阿里、百度卖空成交占比较前一周降至10.97%、32.97%、43.69%、9.65%、11.21%,对应滚动1年分位数分别为33.3%、80.95%、98.81%、11.11%、1.19%。

上周南向资金转为净流出187亿港元,成交占比降至19.45%。其中智谱上周延续净流入20亿港元,阿里、腾讯转为4亿、24亿港元净流入,华虹半导体、中芯国际转为10亿、48亿港元净流出,长飞延续资金流出18亿港元。行业层面,7/23-7/29期间,信息技术板块转为大额净流出112亿元,单周净流出规模创年内新高;金属、非银金融和软件板块获得显著净流入,而能源和汽车板块则出现明显资金流出。

港股资金来源角度,上周(7/23-7/29)港股外资延续净流入364亿港元,年初至今累计净流入2421亿港元,香港本地中介延续净流出33亿港元,年初至今累计净流入522亿港元,中资中介延续净流出88亿港元,年初至今累计净流入290亿港元。

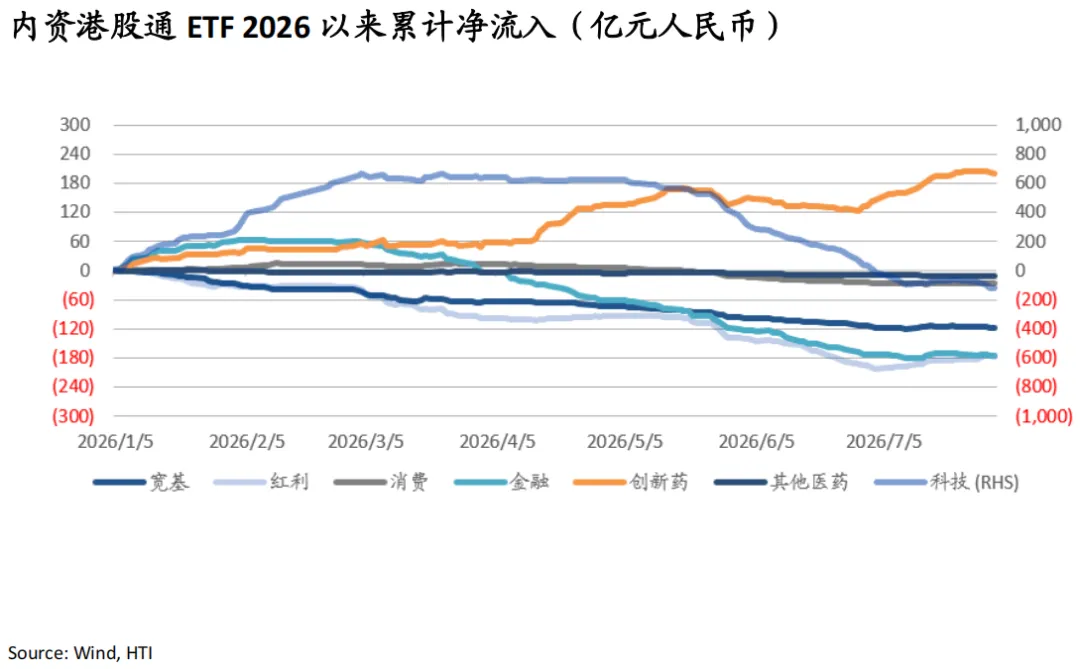
内资港股通ETF转为净流出53亿元,其中红利、消费流入5亿、1亿;科技、宽基、金融、创新药流出48亿、2亿、3亿、5亿;2026年年初以来全市场累计净流出424亿元,宽基、科技、红利、消费和金融板块累计净流出118亿、118亿、177亿、26亿、175亿元,创新药板块累计净流入200亿元。

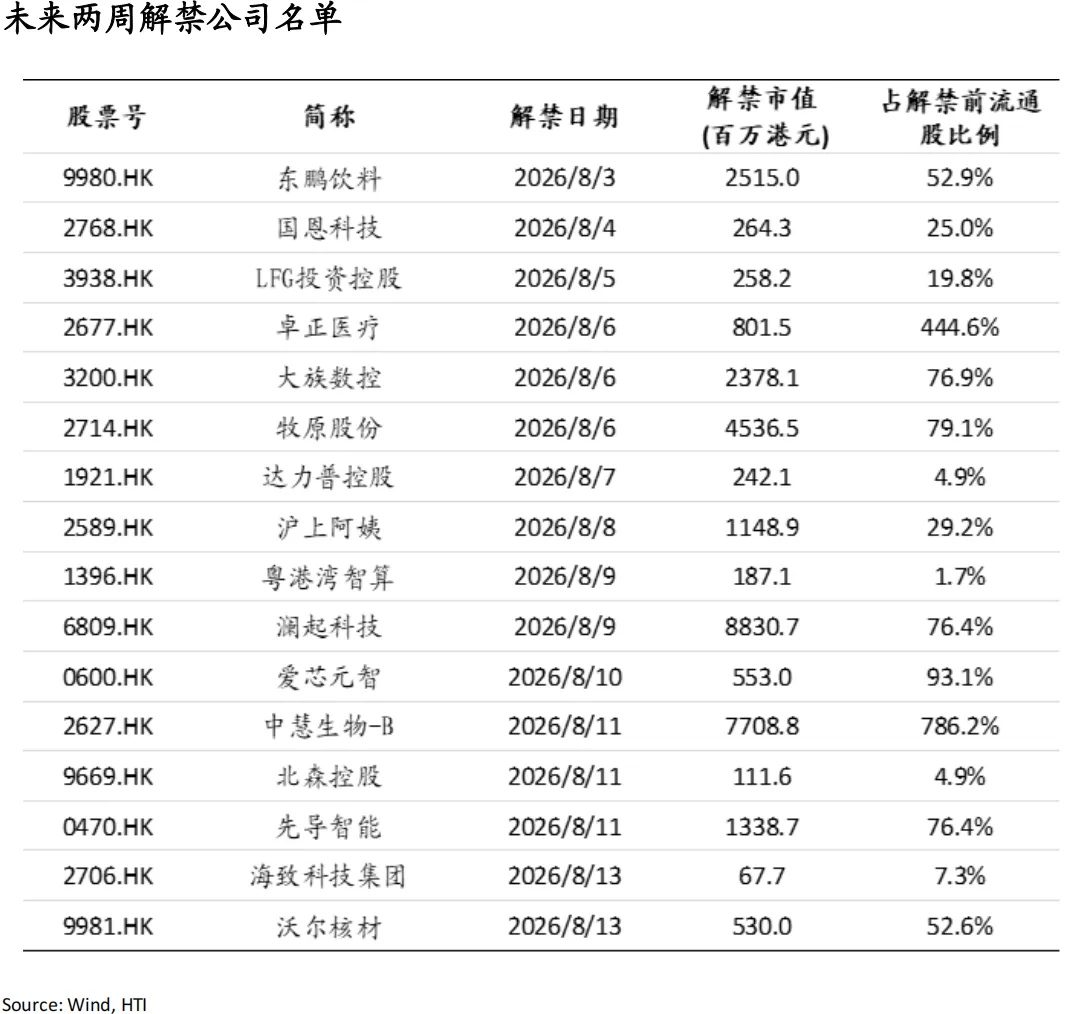
上周港股市场解禁市值达121亿港元,本周预计解禁212亿港元。2026年年初以来港股市场累计解禁金额为5427亿港元。

二、重点研究报告荟萃

海外TMT

AMD与Anthropic达成2GW算力合作:MI450再获头部模型厂验证,AI GPU竞争进入客户规模化兑现阶段——Barney Yao

– 7/22 AMD与Anthropic达战略合作,拟部署最高2GW MI450系列(Helios机架),首个1GW预计2027上半年开始部署。

– AMD从单代产品导入跨越至头部模型GW级主力平台,此前已用MI355X,此次经验证后向下一代平台升级。

– 量化看2GW或对应约80-150亿美元多年期收入,首个1GW自2027年起体现,对2026年收入贡献有限。

– 客户结构补齐验证矩阵:叠加OpenAI、Meta各6GW,AMD已获三家头部承诺,市场转向主动配置第二供应商。

– ROCm为易被低估增量:Claude参与软件栈优化形成负载-软件-硬件闭环;50亿美元股权强化绑定但需关注交易经济性

海外能源科技

能源科技AI系列报告二:算力密度跃升驱动散热刚需化,液冷产业链进入业绩兑现期——Rosy Hou

– 算力密度跃升驱动液冷从可选走向必选:GB200约120kW、GB300 132-155kW,下一代Rubin整柜预计约190kW。

– 单机柜突破30kW时风冷逼近极限,当前AI机柜普遍迈入100kW+;IEA预计数据中心用电2030年达945TWh。

– 冷板式凭性能、成本、产业链成熟三重优势成未来3-5年主流,PUE需降至1.25内形成刚性约束,渗透率确定性高。

– 价值量集中核心零部件:GB200中CDU、Manifold+UQD、冷板合计占比超95%,台系主导、大陆追赶、欧美占高端。

Presentation:能源科技AI系列报告(三):北美AI电力新趋势——Yuqi Yang

-建议关注通过增加储能等方式增强电网灵活性带来的相关投资机会。

海外先进制造

卫星通讯:主权LEO星座需求提升,垂直一体化带来稀缺频谱价值重估——Jiahui Li

– Starlink LEO性能优势与安全隐忧并存,控制力诉求与成本约束驱使主权客户寻求可控合作方式建设LEO星座。

– 运力依赖第三方致部署节奏不确定、压缩利润,发射到运营的垂直一体加快,卫星通讯公司稀缺频谱构成可兑现期权。

– 主权方案分层:租用标准化商业服务与主权GEO为主流,部分选择核心网归属、交付开关、合资建星以提升控制力。

– 频谱角色重塑:近五年9笔大额交易中在位运营商由买转卖,2025年后SpaceX、Amazon、Rocket Lab溢价下场收购。

三、每日一图系列

AI基本面的转机将在于需求超预期与利润再平衡

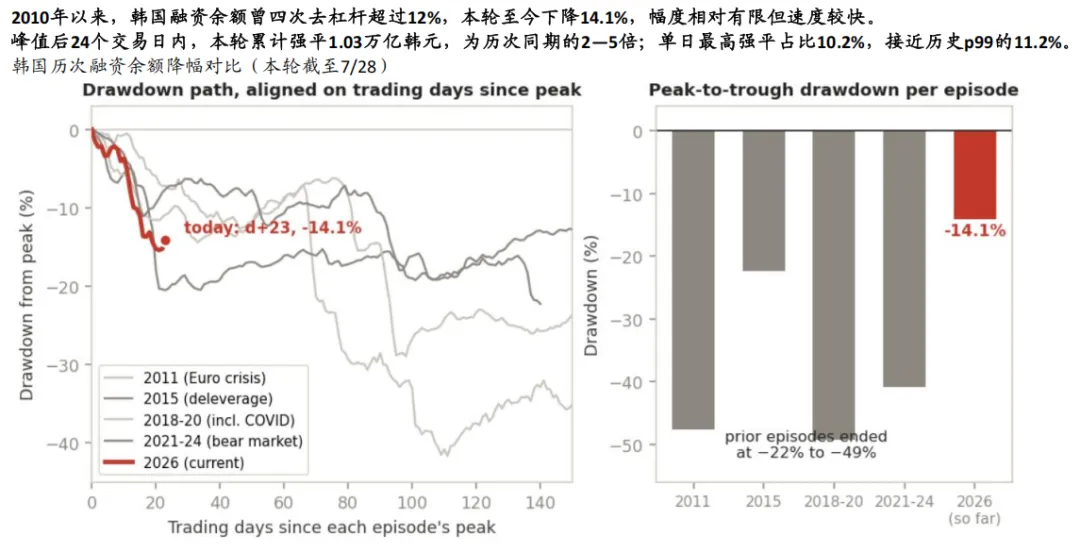
韩国监管主导的第二轮去杠杆进入关键窗口:强平峰值临近,政策或再度加码

韩国暴跌加速杠杆去化,但政策层面将继续强化监管

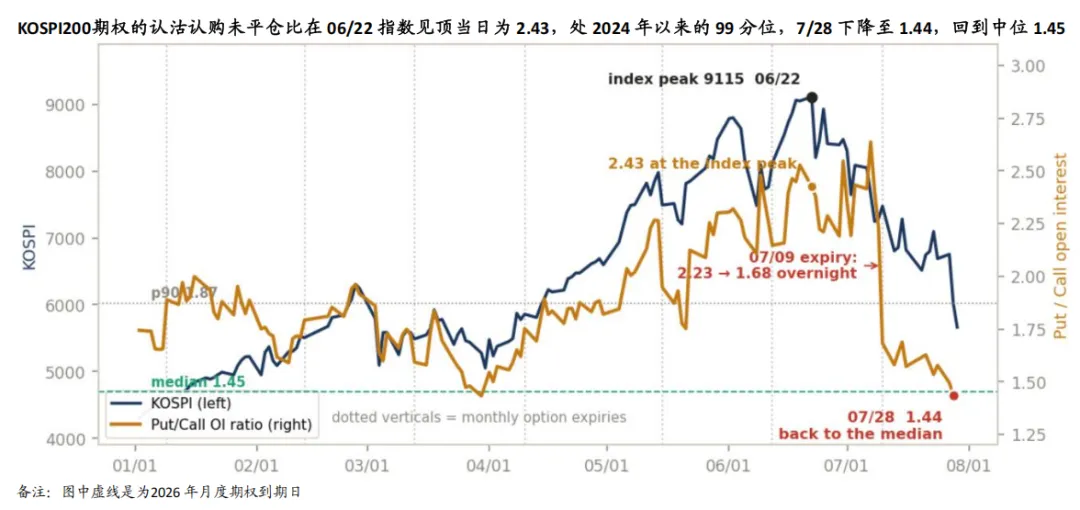
我们在周报中强调,7月底8月初,韩国股市新一轮“去杠杆"风险仍需高度警惕,特别是其可能导致上半年拥挤交易的反噬性踩踏,进而再次引发日股、台股和美股等海外市场“火烧连营"股灾式震荡风险。杠杆牛市一旦破灭,往往市场跌幅越大,风险越高,市场也越难以自救,最终可能需要政府推出救市组合拳。我们静观其变。

7月29日,韩国金融当局紧急召开F4会议,政策层面将继续强化单股杠杆ETF监管,与7月16日、7月24日措施相比,7月29日进一步从“提高准入门槛"升级为:控制投资者数量一限制个人投资总量一压缩交易频率一必要时下调产品杠杆倍数

经过连续两日暴跌,杠杆资金或已加速被动去化;但仍需警惕后续政策面继续强化监管对市场流动性和交易行为的影响。

7月主要双创ETF净申购创新高,成交额显著放大

Situational Awareness转让后价格错位快速修复,因子去杠杆仍待观察

风险提示:中东地缘政治风险加剧、美国加息预期升温、韩国市场去杠杆冲击超预期

本报告分析师:

张忆东                        

SFC HK执业证书编号:BIS749

周林泓                     

SFC HK执业证书编号:BEO418

黄雨昕

SFC HK执业证书编号:BRD659

免责声明

本公众号涉及的内容仅供参考,并不构成对所述证券的推荐、邀约或邀约邀请。同时亦不构成任何合约的成立,不构成买卖任何证券或交易的建议, 亦不构成投资建议、财务、法律、税务或其他意见。本公众号对于因此信息和内容或者据此进行投资而直接或间接引起的任何损失不承担任何责任亦不作出任何保证。

本公众号中所发布的信息、观点以及数据有可能因发布后的市场走势或其他不可预见之因素而影响其有效性。文中的意见预测和估计反映了我们截至制作本文之日期的评估,本公众号并不承担更新信息、观点以及数据的责任,而同时在对相关信息进行任何更新时亦不作另行通知。

本公众号及其关联机构可能会对于上述信息、观点的标的公司所发行的证券进行交易,还可能为这些公司提供其他服务。本公众号及其关联机构可能购买、持有或出售相同或相关产品。

版权及相关权益归海通国际及相关内容提供方所有。未经海通国际书面许可,任何人不得以任何方式或方法修改、复制、分发或转载官方微信中之任何内容。

《研究报告》免责声明

本公众号不是海通国际研究报告的发布平台。本公众号涉及的研究报告信息由海通国际证券有限公司于香港特别行政区发布,内容从于发布之时从认为可靠的渠道获得的信息或基于海通国际已发布的研究报告编制而成。研究报告信息中的观点及评级的发布取决于报告作者所知悉的各种市场因素及公司内在因素,以及海通国际对其之盈利预测。目标价格是基于一系列的假设和前设条件,投资者需在准确了解相关研究报告中的全部信息的基础下,方可对研究报告所表达的观点形成比较全面的理解。本公众号仅为对相关研究报告部分内容的引用或者复述。受法规技术或其它客观条件所限,无法同时提供观点、评级的依据或盈利预测及目标价格背后的假设等相关信息。因此其内容可能无法完整或准确表达相关研究报告的观点或意见。海通国际并不保证本公众号涉及的研究报告所包含的信息、观点以及数据的准确性及完整性。如欲了解完整观点,应参见海通国际研究网站(www.equities.htisec.com)所载完整报告,或与海通国际销售人员联系。

投资涉及风险,海通国际并没有考虑投资者的具体投资目标,财务状况等的特定需求,任何人不得依赖研究报告包含的信息、观点以及数据的准确性及完整性作出投资决定。

最新文章

随机文章