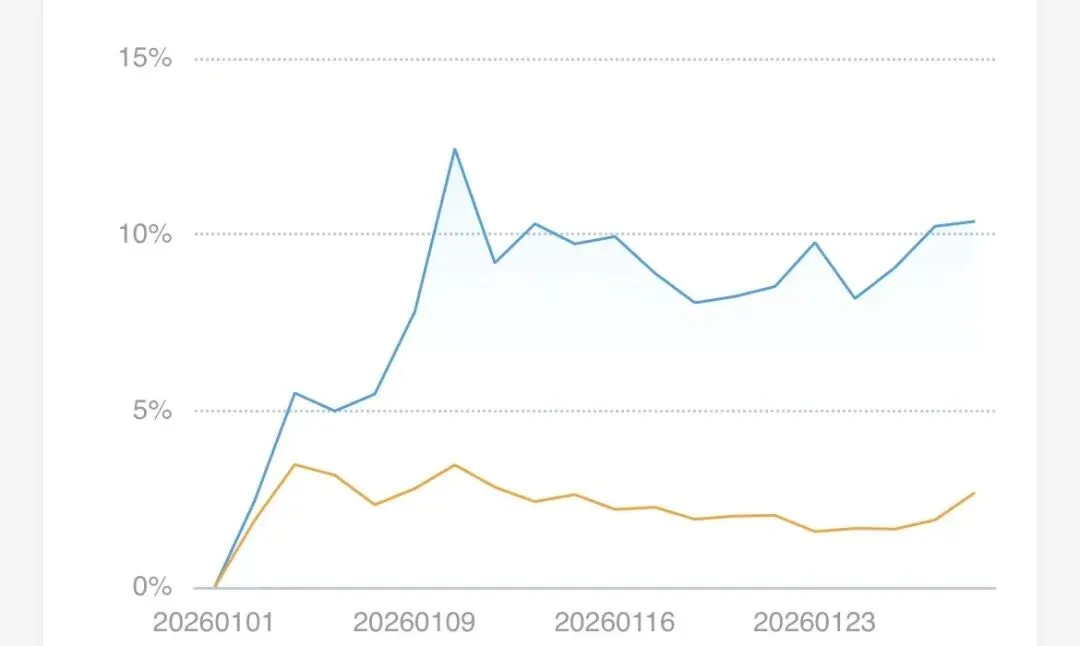
写在开头:1月收官,沪指累计张3.76%,深证上涨5.03%,创业板上涨4.47%,科创上涨11.97%。个股方面平均上涨7.8%,中位数涨幅4.9%,相信很多投资者本月都没跑赢中位数,更别说平均数。早上朋友还和我吐槽,一早就把这个月的利润吐完了。前半个月水涨船高,后半个月一泻千里,整个月白忙活。这个朋友时间充裕,白天能够盯盘,所以喜欢研究个股。而我工作比较忙,风险偏好也比较稳健,所以喜欢投资ETF,但是会在每天睡前总结一下研报,制定一下第二天的投资策略,所以你们看到的研报总结和我看到的一样,自我琢磨。本月受益于上半月的卫星ETF以及下半月的巴西ETF,虽然收益也随着指数经历了回撤,但总体还是比较平稳。📈 2026-01-30 行业研报分析
| | |
|---|
| 有色金属 (3次) | 2026年策略:供给约束与需求变化重塑多种金属价值;2025Q4主动基金大幅增持行业持仓;双周报显示金属价格高位震荡,板块分化。 | 核心逻辑是 “供需重构下的价值重估”,并得到 “资金增持” 的验证。机构观点出现显著分歧,出现1次“买入”,同时伴有“增持”和“中性”。 |
| 通用设备 (3次) | Optimus Gen2.5机器人将迎重大更新;无人叉车在政策与技术驱动下成长;PCB设备行业业绩预喜,维持高景气。 | 持续聚焦 “机器人” 迭代、 “智能化”(及 “高端制造”(PCB设备)的产业进展。评级为“中性”或无评级,显示仅紧密跟踪。 |
| 电池 (2次) | 全国新型储能装机达1.36亿千瓦;钠电池产业化破局在即,多场景有望加速渗透。 | 从 “装机规模” 和 “技术迭代” 两个维度看好储能发展,评级均为“增持”。 |
| 互联网服务 (2次) | 互联网巨头打响AI红包大战,争夺C端流量入口;Netflix广告驱动盈利创新高,生态整合开启新增长。 | 关注 “AI应用落地”(红包大战)与 “海外龙头” 的商业化进展。评级均为“增持”。 |
| 酿酒行业 (2次) | 白酒名酒大单品批价回升,关注传统消费品类底部改善机会;市场波动增加,关注春节需求表现。 | 紧扣 “价格回暖” 信号与 “春节旺季” 需求验证。评级为“持有”和“增持”,态度谨慎。 |
| 农牧饲渔 (2次) | 养殖盈利有望逐步改善;猪价短期回暖,但不改去化趋势。 | 评估 “养殖周期” 的短期价格反弹与长期产能去化。评级为“增持”和“持有”。 |
| 证券 (2次) | 全维度规范公募业绩基准;25Q4公募基金持仓中非银占比提升,保险获配增加。 | 解读 “行业新规” 影响及 “资金配置” 变化。评级均为“增持”。 |
| 其他 (各1次) | 涉及电子元件(LCD面板价格)、光伏设备(电网投资与储能景气)、化学原料(磷矿石紧平衡)、化学制品(制冷剂业绩大增)、化学制药(创新药进展)、美容护理(基金低配)、汽车整车(乘用车出口)、生物制品(AI医疗)、石油行业(天然气新周期)、食品饮料(啤酒景气)、水泥建材(消费建材提价)、银行(资金流向与定价逻辑)等行业动态。 | 报告主题较为分散。石油行业、银行各获得1次“买入”评级。 |
🏆 今日评级为“买入”的行业及报告
今日28份研报中,共有 3份 报告给出“买入”评级:
| | |
|---|
| 石油行业 | | |
| 银行 | | |
| 有色金属 | A股有色金属行业2025Q4基金持仓分析:主动类权益基金大幅增持有色行业 | |
💎 核心观察与市场小结
与1月29日 “静待拐点”相比,1月30日市场 “情绪略有修复,风格偏向防御”。
| | 2026-01-30 (今日) |
|---|
| 报告总量 | | 28份,总量小幅回升,市场活跃度略有改善。 |
| 热点特征 | 极度冷清 | 温和聚焦有色金属、通用设备(各3次)成为日内相对热点,但热度有限。 |
| 机构观点与“买入”评级 | 冰点延续 | 低位修复买入评级小幅增至3次。买入方向集中于 “资源品”(油、有色) 和 “金融”(银行) ,呈现出明确的防御与周期属性。 |
| 市场阶段特征 | 深度观望与布局酝酿 | 防御思维主导机构做多意愿虽有回升,但火力明显偏向于受益于通胀(资源)、低估值(银行)或资金增持(有色)的板块,而非高弹性的科技成长。 |
总结:1月30日的研报市场显示,在连续极度低迷后,机构情绪出现 “微弱修复” 。然而,这种修复并非全面乐观,而是带有明显的 “防守反击” 色彩。买入推荐集中在资源与金融板块,表明在当前市场环境下,机构更看重“确定性”(如供需格局、低估值)而非“成长性”。市场整体仍处于 “谨慎试探,风格切换” 的过渡期。
❗行业投资评级的说明:
买入:预期未来3-6个月内该行业上涨幅度超过大盘在15%以上;
增持:预期未来3-6个月内该行业上涨幅度超过大盘在5%-15%;
中性:预期未来3-6个月内该行业变动幅度相对大盘在 -5%-5%;
减持:预期未来3-6个月内该行业下跌幅度超过大盘在 5%以上。