当前位置:首页>行情>复盘历次厄尔尼诺对棉花行情的影响

复盘历次厄尔尼诺对棉花行情的影响

  • 2026-10-28 11:35:41
复盘历次厄尔尼诺对棉花行情的影响

厄尔尼诺对棉花的影响

01

1997–1998 超强厄尔尼诺

(郑棉尚未上市,以国内现货价为主)

价格表现(现货 3128 皮棉)

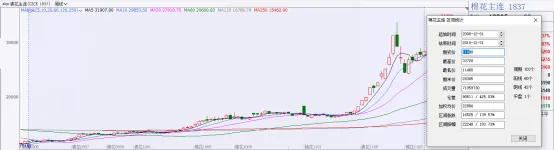
1997 上半年:现货 12800→17300 元 / 吨,阶段涨幅 35%;下半年快速回落,年末回到 13000 附近,全年冲高回落。

1998 全年低位震荡,现货最低 11200,年末修复至 14500,区间最大反弹 29%,无趋势牛市。

核心驱动

利多(上半年):超强厄尔尼诺导致印度、东南亚棉区干旱,市场炒作全球减产预期;国内长江流域洪涝,本土棉花减产预期升温。

核心利空(全年压制):1997 年 7 月亚洲金融危机,全球纺织出口崩塌,下游持续去原料库存;产棉国货币贬值,低价倾销现货;1998 年国内棉花流通改革,下调收购指导价,政策压制棉价。

总结:需求系统性衰退完全抵消厄尔尼诺减产利多,仅短期脉冲行情。

02

2009–2010 中等厄尔尼诺

(郑棉史上超级大牛市)

郑棉价格表现(主力合约)

2009 年 6 月厄尔尼诺启动:郑棉约 13000 元 / 吨;

2010 年 11 月阶段高点 29600 元 / 吨;2011 年 2 月创出历史峰值34870 元 / 吨;

完整周期从启动到高点最大涨幅168%,国内棉花现货同步翻倍上涨。

四重共振驱动(全利多叠加)

1.气候供给收缩(基础利多)

厄尔尼诺持续干旱,印度、巴基斯坦、澳大利亚花铃期大量落铃,全球产量持续下调;新疆夏季高温,国内新棉减产,内外供给同步收紧。

2.印度出口禁令(最强供给冲击)

印度国内棉价暴涨,政府出台棉花出口配额、限制出口,全球可流通现货大幅减少,内外盘同步逼涨。

3.纺织需求强力复苏

08 金融危机后全球纺织订单回暖,中国 4 万亿带动内需、服装出口大幅增长;当年全球棉花消费量显著高于产量,库存快速去化。

4.极低库存 + 流动性宽松

前期连续减产,国储棉库存、全球结转库存均处于十年低位;全球量化宽松,投机资金大举入场做多;国家抛储规模有限,无法平抑缺口。

年末回落诱因:政策调控、连续加息、高价抑制下游消费,多头集中离场。

多重因素共振下,形成棉花历史上最强周期。当时天气明显干扰了全球棉花生长期,主要由于干旱高温引起供应短缺,叠加金融危机后需求复苏。天时地利人和,多重因素造就棉花最强牛市周期。

03

2014–2016 超强厄尔尼诺

(先熊后牛,完整周期最大

涨幅 56.8%)

郑棉分阶段价格表现

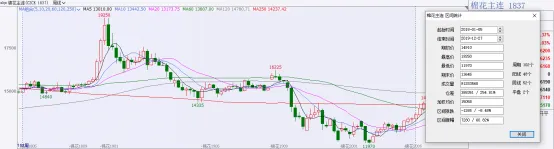
2014–2015 熊市下跌段:郑棉指数从 14200 持续下行,2016 年 3 月探明底部10080 元 / 吨,两年累计跌幅 29%;超强厄尔尼诺初期完全失效。

2016 反转上涨段:3 月低点 10080→7 月高点 15905 元 / 吨,半年涨幅 56.8%;年末小幅回落至 14800 附近。

分阶段驱动

1)2014–2015 持续下跌(高库存对冲所有天气利多)

全球棉花期末库存 2353 万吨,创 1960 年以来历史新高,供给极度宽松;

国内棉花目标价格直补落地,国储持续抛储,市场流通棉充足;

全球纺织订单偏弱,纺企持续降原料库存,无补库动力;

厄尔尼诺干旱预期被海量库存消化,天气炒作无持续性行情。

2)2016 触底反转上涨(气候减产 + 去库存共振)

超强厄尔尼诺实质性减产落地:印度单产下滑 8.8%、澳洲大幅减产;新疆持续 40℃高温,棉花坐果率下滑,国内产量下调;

全球棉农长期亏损,美国、中国、澳大利亚同步削减种植面积,远期供给收缩;

国储抛储节奏不及预期,出库缓慢,短期现货流通偏紧;国内棚改、基建带动纺织内需边际修复,产业链持续去库;

大宗商品集体反弹,资金重新交易气候减产逻辑,郑棉跟随外盘强势上行。
此轮厄尔尼诺周期并未引发大行情,主要由于储备棉制度改革、高库存等大利空抵消了天气带来的利多,到了厄尔尼诺后期,极低价格给出了安全空间,市场才开始关注厄尔尼诺带来了天气利好,出现后期补涨的行情。

04

2018–2019 弱厄尔尼诺

(全年震荡偏弱,无趋势上涨)

郑棉价格表现

2018 年初郑棉 14600,年末跌至 11300,全年跌幅 22.6%;2019 全年低位区间震荡 10800–13000,仅出现 1–2 次短期天气脉冲,无持续上涨行情。

核心驱动

气候利多极弱:弱厄尔尼诺仅造成印度小幅干旱,单产下滑不足 4%;巴西、美国丰产完全对冲减产;

需求重大利空:中美贸易摩擦,全球服装、棉纱出口受阻,纺织厂开工持续走低,成品库存积压;

供给宽松:全球棉花种植面积高位,新增产能持续释放,国储库存中性偏多,天气扰动无法改变宽松格局。

此轮厄尔尼诺强度弱,只局部影响了印度主产区,需求端的利空抵消了天气利多。行情没有大的表现。

05

2023–2024 中等厄尔尼诺

(温和震荡慢牛,两年

最大涨幅 30.2%)

郑棉价格表现(主力合约)

2023 年初启动低点 12500 元 / 吨;

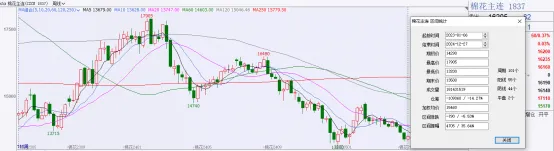
2024 年 2 月年内高点 16270 元 / 吨,两年区间最大涨幅 30.2%;

2024 年末回落至 13500 附近,涨幅远小于 2009、2016 两轮厄尔尼诺行情。

驱动

利多对冲明显,上涨空间被多重因素压制

气候利多支撑:厄尔尼诺削弱南亚季风,印度雨季降水偏少,棉花单产下滑,出口发运持续不及预期;新疆局部高温小幅影响产量。

两大强对冲利空(限制涨幅核心)

巴西棉花产能大幅扩张,南半球丰产持续对冲印度、澳洲北半球减产;

美国得州厄尔尼诺降水充足,美棉产量高于市场悲观预期,全球总供给无大幅缺口。

需求持续弱约束:全球纺织消费疲软、欧美服装订单持续去库,下游棉纱、坯布利润低迷,纺企按需采购,无大规模补库;

库存中性:全球结转库存维持均衡区间,不存在极端供需缺口,棉价上涨弹性大幅下降。

此轮厄尔尼诺天气主要干扰的还是印度干旱高温少雨,但南半球和美国丰产抵消了印度减仓预期。价格表现不大。

06

总结

厄尔尼诺对棉花的影响重点关注在印度地区,印度地区在厄尔尼诺背景下,比较容易出现高温干旱天气,引发减仓。新疆地区也容易出现高温干旱影响,但美国和南半球地区往往容易降水充足,抵消减仓。厄尔尼诺不一定会引发大行情,重点还需关注厄尔尼诺发生的时间、异常天气影响的地区和是否有需求偏好共振等因素,再考虑出现天气驱动大行情的可能性。

最新文章

随机文章